

Commençons par la réponse
Vous comptez conserver vos tokens 2–3 ans et pensez que les tokens pas encore émis finiront par vous diluer → UNI. Selon la valorisation de « tous les tokens », il est moins cher de 18–34 %, et cette dilution a une date de fin précise : 2028.
Vous comptez conserver vos tokens 6–12 mois et pensez que les acheteurs de gré à gré continueront d’absorber les tokens débloqués → HYPE. Selon les tokens actuellement en circulation, il est deux fois moins cher ; à l’heure actuelle, les rachats dépassent déjà les déblocages effectifs.
Vous voulez simplement savoir « lequel est le meilleur modèle économique » → aucun des deux. Les revenus des deux projets sont en baisse sur un an et, selon leur multiple de revenus, aucun n’est bon marché.
Ces deux arguments n’ont pas le même poids : le prix bas d’UNI est « conditionnel et limité dans le temps » ; les achats de HYPE sont « visibles aujourd’hui, mais leur durée est inconnue ».
Clarifions d’abord les trois termes
Toute la suite de l’analyse repose sur ces trois termes, souvent confondus :
Frais de transaction : montant payé par l’utilisateur pour chaque transaction.
Revenus du protocole : la part des frais que la plateforme conserve elle-même. La majeure partie du reste revient aux fournisseurs de liquidité.
Taux de prélèvement (take rate) : la part conservée. C’est la colonne de chiffres la plus importante de cet article.
Exemple : un pool facture 0,3 % de frais, dont 5 points de base (soit 0,05 %) reviennent au protocole. Le taux de prélèvement est donc de 5 ÷ 30 ≈ 16,7 %. Les 0,25 % restants reviennent aux personnes qui apportent les fonds au pool.
Deux autres termes à retenir : un point de base (pb) correspond à un centième de pour cent ; 15,2 pb = 0,152 %. La FDV (valorisation entièrement diluée) inclut aussi la valeur des tokens pas encore émis ; le chapitre IV y sera consacré.
I. Les deux facturent des frais, mais leurs revenus diffèrent de près d’un facteur 8
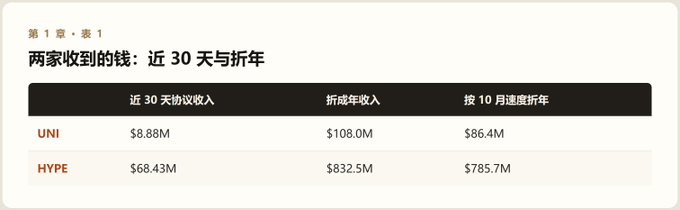
Cet écart ne vient pas de la taille de leur activité. Au cours des 12 derniers mois, les frais facturés aux utilisateurs ont été presque identiques : environ 944 M$ pour UNI et 907 M$ pour HYPE. Mais UNI n’en a conservé que 6–8 %, contre plus de 70 % pour HYPE (81 % sur les 30 derniers jours). À volume égal, les sommes conservées diffèrent de près d’un facteur 8.
La seule raison est que les deux plateformes ne conservent pas la même part des frais. C’est le sujet du chapitre suivant ; retenez pour l’instant l’ampleur de l’écart.
(« Annualisé sur 30 jours » consiste à multiplier les 30 derniers jours par 365/30 ; « annualisé au rythme d’octobre » consiste à multiplier la moyenne quotidienne du 1er au 19 octobre par 365. Dans les deux cas, on prolonge le rythme actuel en ligne droite : ce n’est pas une prévision.)
Les deux sont en baisse, mais pas pour les mêmes raisons
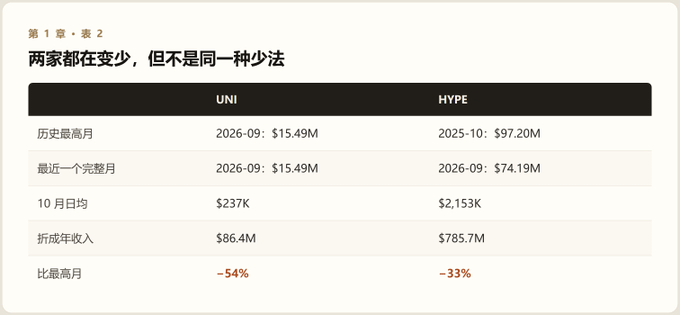
UNI a atteint son pic le mois dernier : 15,49 M$ en septembre, puis une moyenne quotidienne tombée à 237 k$ en octobre. Son revenu annualisé est passé de 186 M$ à 86 M$, soit une division par deux. La raison : la subvention des frais de gas sur la chaîne liée à Robinhood a pris fin à la fin septembre. Une fois la subvention supprimée, beaucoup de transactions qui n’étaient déjà pas rentables ont disparu.
Il ne s’agit pas d’un effondrement de la demande, mais d’un retour de la facture à son niveau réel. En revanche, le chiffre de septembre ne doit pas être considéré comme normal : il était soutenu par les subventions.
HYPE, c’est une autre histoire. De septembre 2025 à septembre 2026, les revenus sont passés de 85,20 M$ à 74,19 M$, soit une baisse de 13 % sur un an. Si l’on exclut une nouvelle source de revenus de réserve intégrée en août, l’activité principale a reculé d’environ 20 %. Ce n’est pas un simple dégonflement, mais une perte de parts de marché : la part du volume de transactions, supérieure à 70 % au début de 2025, était déjà tombée aux alentours de 20 % à la fin de l’année (selon les méthodes de calcul, les estimations vont de 17 % à 38,7 %). Le seul indicateur qui reste relativement stable est la part des « contrats ouverts » — autrement dit, les positions qui n’ont pas encore été clôturées — à 49–56 %. Cela montre que l’argent n’est pas encore parti, mais que les transactions, elles, diminuent.
D’un côté, un dégonflement ; de l’autre, une perte de terrain. Le dégonflement a un plancher, car la demande réelle d’avant les subventions est toujours là ; la perte de terrain n’en a pas, car on ne sait pas jusqu’où elle ira. La vraie question de ce chapitre n’est donc pas « qui croît le plus vite ? », mais « lequel des deux arrêtera de baisser en premier ? ».
II. Pourquoi l’un ne conserve que 8 %, tandis que l’autre en garde 81 %
Pour bien comprendre, il faut d’abord savoir comment les transactions sont appariées sur les deux plateformes.
Uniswap fonctionne avec des « pools ». Des utilisateurs déposent à l’avance deux tokens dans un contrat, selon une certaine proportion, pour créer un pool qui fixe automatiquement les prix. Quand vous échangez des tokens, la transaction s’effectue directement avec le pool, selon une formule. Les fonds du pool appartiennent à d’autres personnes, qui prennent en charge le risque lié aux fluctuations de prix ; il faut donc leur verser la majeure partie des frais. Le protocole ne peut en prélever qu’une petite part.
Hyperliquid ressemble davantage à une bourse traditionnelle. Elle propose des contrats perpétuels (des contrats à effet de levier sans date d’échéance) : acheteurs et vendeurs sont appariés dans un carnet d’ordres, et la plateforme assure l’appariement, la compensation et la gestion des risques. Le modèle de frais est le même que chez Binance ou au CME : la majeure partie des frais revient à la plateforme.
Cette différence détermine tous les chiffres qui suivent.
UNI : seulement 7,9 % conservés, mais deux leviers que la gouvernance peut actionner
Décomposons les revenus d’UNI :
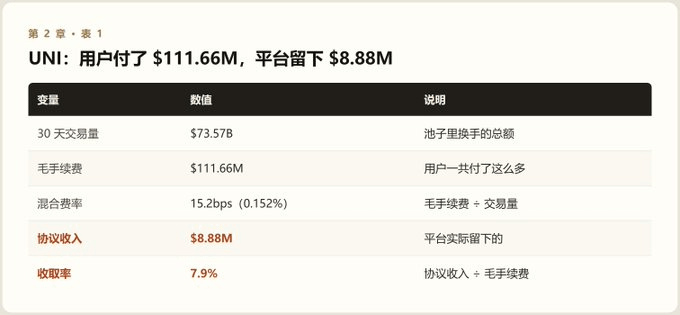
Les 7,9 % correspondent à une « moyenne pondérée », et non au taux d’un seul pool. Pour les pools dont le mécanisme de frais est activé, le taux réel est de 5/30 = 16,7 %. Mais comme seule la moitié environ du volume passe par ces pools, la moyenne tombe à 7,9 %.
Cela nous amène au premier levier : le taux de couverture.
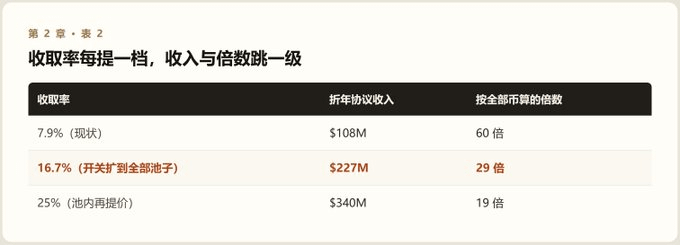
(Dans le tableau, le « multiple » = capitalisation de tous les tokens ÷ revenus annualisés. On peut le comprendre comme le nombre d’années nécessaires pour racheter l’ensemble du projet au rythme actuel de ses revenus.)
À noter : le volume de transactions n’a pas du tout augmenté. Il a suffi d’étendre aux autres pools la règle de frais déjà approuvée pour que les revenus soient multipliés par 2,1 et que la valorisation passe de 60 à 29 fois les revenus. Pas besoin de faire passer les actions américaines sur la blockchain : il suffit d’un vote de gouvernance.
Le deuxième levier consiste à augmenter encore les frais dans les pools, mais il est soumis à une contrainte stricte.
Le prix des pools de teneurs de marché automatisés ne s’actualise pas de lui-même. Dès que le prix du marché change, des arbitragistes interviennent pour capter l’écart avant les autres. Cette perte s’appelle le LVR : c’est un coût fixe pour les fournisseurs de liquidité. Les revenus des frais doivent d’abord le couvrir, sinon personne ne voudra apporter des fonds au pool.
Les données observées montrent une marge très faible : pour les pools « token d’action contre token d’action » sur cette chaîne, les revenus des frais ne couvrent le LVR qu’à hauteur de 1,02 fois, soit juste le seuil de rentabilité ; pendant les heures d’ouverture de la bourse américaine, le ratio atteint 1,05 fois. Si le protocole en prélève une part supplémentaire, le pool devient directement déficitaire et les fonds se retirent aussitôt.
La fourchette réaliste est donc de 16,7 % à 25 %. Pour aller au-delà, il faudrait changer la structure, pas voter.
(Il y a aussi un autre facteur : le protocole Uniswap est open source. Si sa part devient trop élevée, les teneurs de marché peuvent en copier le code, régler le mécanisme de frais à 0 et profiter du même trafic de marque. La limite, c’est que « les fonds peuvent changer de pool à tout moment ».)
Revenons au premier levier : ce vote a en réalité permis de franchir une « marche ». Le volume et le nombre d’utilisateurs n’ont pas changé, mais les revenus sont passés de 108 M$ à 227 M$ — non pas en progressant petit à petit, mais en faisant un bond le jour où le vote a été adopté.
À l’inverse, HYPE n’a pas de marche à franchir. Avec 80,9 %, il prélève déjà presque tout ce qu’il peut. Pour augmenter ses revenus, il doit attendre que davantage de personnes viennent négocier, et les attirer une à une.
Pourquoi cette différence est-elle importante ? Parce que les revenus des deux plateformes sont en baisse. Elles n’ont pas le même chemin pour « repartir à la hausse après la baisse » : UNI dispose d’un levier que ses décisions internes peuvent actionner indépendamment des conditions de marché ; HYPE ne peut qu’attendre le retour du volume et de ses parts de marché.
Mais cette marche a deux limites : elle ne peut pas être considérée comme une « croissance à long terme ». On ne peut la franchir qu’une fois (une fois le mécanisme étendu à tous les pools, c’est terminé) et sa hauteur est limitée (environ 25 % au maximum). Elle entraîne donc une réévaluation ponctuelle, et non une croissance composée année après année.
HYPE : 80,9 % conservés, mais plus de marge de manœuvre
Le taux de prélèvement de HYPE est de 80,9 %. Il se situait entre 70 et 78 % l’année dernière, puis a bondi à 81,8 % à la mi-août, lorsque les revenus de réserve ont été intégrés aux chiffres. Il est désormais de 80,9 %.
Que signifie un taux de 80,9 % ? Que la possibilité d’augmenter les frais a déjà été exploitée. Si les frais montent davantage, les transactions partiront chez Aster, Lighter ou hors chaîne. HYPE n’a donc qu’une seule voie de croissance : l’augmentation du volume des transactions. Or, sa part de ce volume est en baisse.
Du côté des acheteurs, c’est une autre histoire, et c’est aussi le meilleur argument à court terme en faveur de HYPE : au rythme actuel des revenus, environ 9,9 millions de HYPE peuvent être rachetés chaque année ; les principaux contributeurs n’en perçoivent effectivement que 5,2 à 6,4 millions. Les rachats dépassent donc les déblocages, avec un excédent de 3,5 à 4,7 millions de tokens.
Mais ce mécanisme dépend d’une contrepartie invisible : les acheteurs de gré à gré. Qui achète, combien, et s’ils continueront à acheter : rien de tout cela n’est rendu public.
Comparaison des deux chaînes
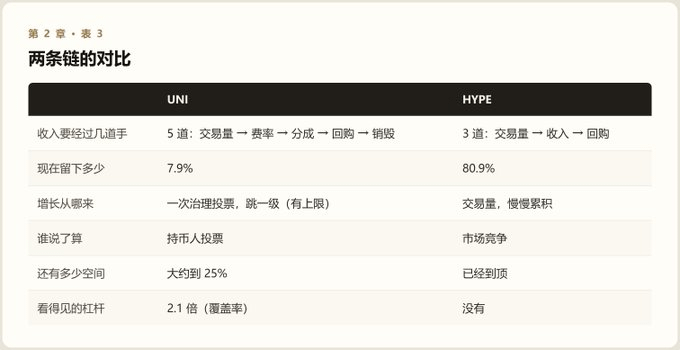
La croissance de HYPE est linéaire et dépend du volume ; celle d’UNI se fait par paliers et dépend de la gouvernance. Or, les volumes des deux plateformes sont actuellement en baisse. La question déterminante pour la valorisation est donc : « Laquelle peut agir sur d’autres variables sans que le volume de transactions bouge ? » Seul UNI a une réponse à cette question.
III. La « déflation » est-elle réelle ?
Les deux projets disent racheter et détruire des tokens, c’est-à-dire utiliser leurs revenus pour acheter leurs tokens sur le marché. Mais l’effet est très différent dans les deux cas.
UNI : le calcul est possible, et le résultat est moins impressionnant que les annonces
La règle est simple :
Tokens détruits = dollars consacrés aux rachats ÷ prix du token
Variation nette de l’offre = budget annuel de 20 millions de tokens − tokens détruits
Avec les revenus actuels (86,4 M$ annualisés) et le prix actuel (7,36 $), 11,74 millions de tokens peuvent être détruits en un an. Mais le budget prévoit l’émission de 20 millions de tokens : l’offre augmente donc de 8,26 millions par an, soit 1,32 % de l’offre en circulation.
Pour atteindre l’équilibre, les revenus annuels doivent s’élever à 147,2 M$ (soit 403 000 $ par jour). La moyenne quotidienne actuelle n’est que de 237 000 $, soit 59 % du seuil d’équilibre.
Le résultat le plus contre-intuitif : plus le prix monte, moins la déflation est forte
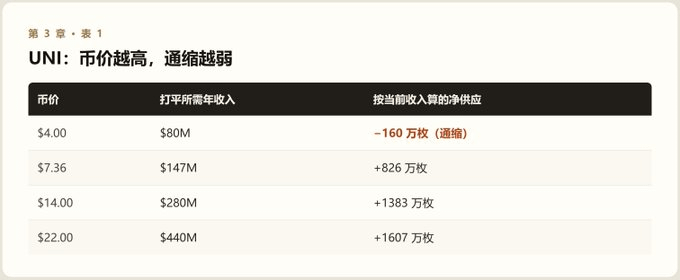
La raison est toute simple : le budget est fixé en nombre de tokens, alors que les destructions sont financées en dollars. Si le prix double, la même somme en dollars permet d’acheter deux fois moins de tokens. Les destructions diminuent et l’augmentation nette de l’offre s’accroît.
UNI ne peut donc pas à la fois « être multiplié par 2–3 » et « avoir une offre nette déflationniste », à moins que ses revenus n’augmentent plus vite que son prix. Même le mois record de septembre, annualisé à 186 M$, ne suffirait à soutenir le prix du token qu’à 9,3 $. Pour soutenir un prix de 14 $, il faudrait 280 M$ de revenus annuels.
Mais cette dilution a une date de fin
Les 20 millions de tokens par an ne sont pas prévus à perpétuité. Les documents de gouvernance prévoient deux années, 2026 et 2027, pour un total de 40 millions de tokens. La première tranche de 5 millions a déjà été transférée du trésor à Uniswap Labs.
À la fin du budget, en 2028, l’offre diminuera de 11,7 millions de tokens par an à revenus constants (soit environ −1,9 % de l’offre en circulation).
C’est un avantage d’UNI par rapport à HYPE qui est sous-estimé : sa dilution est limitée dans le temps, et on peut calculer le point de bascule.
HYPE : des acheteurs, mais pas de date de fin
HYPE rachète environ 9,9 millions de tokens par an, soit davantage que les 5,2 à 6,4 millions effectivement débloqués. Mais il y a deux nuances :
Un rachat n’est pas une destruction. Les tokens rachetés sont conservés dans le fonds d’assistance : ils sont « détenus », pas « brûlés ». Ce fonds possède actuellement environ 48 millions de tokens (environ 21 % de l’offre en circulation), et pourrait théoriquement les revendre sur le marché.
Sur le papier, 9,92 millions de tokens sont débloqués chaque mois (des tokens jusque-là bloqués deviennent vendables, soit environ 4,5 % de l’offre en circulation), mais seuls 4–5 % sont effectivement réclamés. La durée de ce mécanisme dépendra de la volonté des acheteurs de gré à gré de continuer à absorber les tokens.
La « déflation » des deux projets ne peut pas, à ce stade, justifier un achat. La différence : la déflation d’UNI a une date, mais pas encore les revenus nécessaires ; celle de HYPE repose sur des revenus, mais n’a pas de date de fin.
IV. Le prix dépend de la prise en compte des tokens pas encore émis
Pour déterminer si un projet est cher, il faut d’abord clarifier trois termes : le multiple, la capitalisation boursière et la valorisation entièrement diluée (FDV). Les deux premiers sont familiers ; le troisième est la clé de ce chapitre.
Premièrement, le « multiple » correspond à une notion similaire au ratio cours/bénéfice (PER) en bourse : on divise la valeur totale de l’entreprise par ses revenus annuels. Un multiple de 60 signifie qu’il faudrait 60 ans pour récupérer sa mise au rythme actuel des revenus.
Il y a une distinction importante : diviser par les « revenus » ou par les « bénéfices » donne des résultats très différents. Prenons le CME : sa capitalisation boursière est d’environ 100 milliards de dollars. Ses revenus annuels s’élèvent à 6,76 milliards de dollars, soit un multiple de 15 fois les revenus ; après déduction des coûts, son bénéfice net annuel est d’environ 4,1 milliards, soit un multiple de 24 fois les bénéfices. Comme les bénéfices sont inférieurs aux revenus, le multiple calculé sur les bénéfices est plus élevé.
Pour les deux projets étudiés ici, nous utilisons le multiple de revenus : les protocoles crypto n’ont pas de « bénéfice net » fiable (les revenus du protocole ne sont pas synonymes de bénéfices, et la majeure partie n’est pas directement versée aux détenteurs de tokens). Il faut donc utiliser les revenus comme dénominateur. Le multiple de 60 peut ainsi être comparé aux multiples de 6–16 des bourses, mais pas à ceux de 22–25.
Il ne convient également qu’à une comparaison relative, pas à un compte à rebours avant rentabilité : les revenus des deux projets sont en baisse.
Deuxièmement, la capitalisation boursière. Le nombre de tokens actuellement négociables × leur prix : elle répond à la question « combien le marché vaut-il à l’heure actuelle ? ».
Troisièmement, la valorisation entièrement diluée (FDV). Le nombre total de tokens (y compris ceux qui n’ont pas encore été émis) × leur prix : elle répond à la question « combien vaudrait le projet si tous les tokens étaient émis ? ».
Clarifions d’abord un point qui prête à confusion : tous les tokens UNI sont en réalité débloqués depuis longtemps (la période de blocage a pris fin en septembre 2024). Mais lorsqu’ils calculent l’offre « en circulation », les fournisseurs de données déduisent les tokens détenus dans le trésor communautaire et les comptes de la fondation. Environ 260 millions de UNI (près de 30 %) se trouvent à ces adresses, ce qui fait apparaître une offre en circulation de 70 %. Ces tokens ne sont pas bloqués : un simple vote de gouvernance peut permettre de les dépenser (le budget annuel de croissance de 20 millions de tokens provient justement de là). Ils constituent donc une réserve susceptible d’arriver sur le marché à tout moment. L’écart entre les deux chiffres est de 1,4 fois.
HYPE, c’est différent : sur son offre maximale d’un milliard de tokens, 733 millions ne sont pas encore sur le marché (période d’acquisition et émissions futures). L’offre en circulation n’est donc que de 23 %, et l’écart entre les deux chiffres atteint 4,3 fois.
Ainsi, les mêmes revenus, associés à des dénominateurs différents, donnent deux réponses opposées :
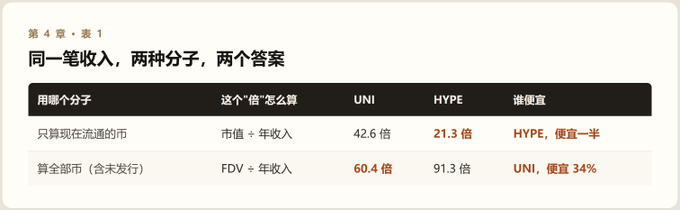
La différence ne vient pas des données, mais des 733 millions de HYPE qui ne sont pas encore en circulation.
Ce n’est pas un problème d’arithmétique, mais de jugement : faut-il considérer les tokens pas encore émis comme faisant partie du coût de ce que vous détenez aujourd’hui ?
Si vous comptez conserver vos tokens deux ou trois ans, la réponse est probablement « oui » : les 733 millions de tokens vous dilueront progressivement. Il faut donc regarder la deuxième ligne : UNI est moins cher.
Si vous ne comptez les conserver que six mois à un an, la réponse est peut-être « non » : la plupart de ces tokens sont absorbés par des institutions dans le cadre de transactions de gré à gré, sans être directement déversés sur le marché. Il faut donc regarder la première ligne : HYPE est moins cher.
Pour référence, avec la même méthode (multiple de revenus), les bourses cotées se situent autour de 6–16 fois les revenus : environ 7 fois pour ICE, 6 fois pour Nasdaq et 15 fois pour le CME. (Les multiples de 22–25 souvent cités dans la presse sont calculés sur les bénéfices, comme expliqué plus haut.)
En dollars : pour chaque dollar de revenus généré, le marché est prêt à payer 6–16 $ pour une bourse, 60 $ pour UNI et 91 $ pour HYPE. Le marché valorise donc ces deux projets 4 à 15 fois plus cher que les bourses.
Même avec la méthode la plus généreuse (en ne comptant que les tokens déjà en circulation), le multiple de 21 de HYPE dépasse celui de n’importe quelle bourse. Les deux projets font donc débat sur la question de savoir « lequel est le plus excessif », mais pas sur celle de savoir s’ils sont chers.
La différence entre les deux ne tient pas à « leur prix actuel », mais à leur capacité à devenir moins chers : UNI dispose d’une voie identifiable (faire passer le taux de couverture de 7,9 % à 16,7 % représente déjà un levier de 2,1 fois), tandis que les revenus de HYPE continuent de baisser sur un an.
Ce chapitre n’apporte donc pas de réponse définitive. Il vous dit seulement que, avant de qualifier un projet de « cher », il faut savoir si l’on compte les « tokens actuellement en circulation » ou les « tokens qui seront émis au total ».
V. Le vent arrière des deux projets : l’un a déjà ouvert la porte, l’autre fait encore la queue
Les deux projets attendent un vent arrière qui les ferait passer du statut de « protocole » à celui de « bourse ». Mais leurs outils juridiques sont très différents : UNI a obtenu une exemption de cinq ans déjà en vigueur ; HYPE dispose d’une déclaration politique, d’une opération en attente d’approbation et d’une procédure réglementaire qui vient à peine de commencer.
UNI : les actions américaines sur la blockchain, une porte ouverte mais très étroite
Le 17 septembre 2026, la SEC a accordé une exemption temporaire de cinq ans à une catégorie appelée TSV (lieu de négociation de titres tokenisés). Elle autorise la négociation d’actions américaines « tokenisées » au moyen de pools de teneurs de marché automatisés, sans enregistrement comme bourse. Les personnes qui apportent des fonds aux pools ne sont pas non plus considérées comme des teneurs de marché.
Mais les conditions sont très précises : limites sur le volume des transactions et le nombre de titres ; les tokens doivent conférer les mêmes droits que les actions sous-jacentes et ne peuvent pas être synthétiques ; effet de levier et restaking interdits ; accès sur autorisation et divulgation des transactions toutes les 10 minutes obligatoires ; l’émetteur dispose d’un droit de veto sans motif valable pendant 30 jours ; au bout de cinq ans, la sortie peut se faire par liquidation sous 30 jours.
Quelle est la taille du marché ? La capitalisation totale des actions tokenisées est actuellement d’environ 2,2–2,3 milliards de dollars, et leur volume de transactions en 2026 d’environ 9 milliards. Cela ne représente que 0,0015 % de la capitalisation mondiale des actions cotées. Passer de 0,0015 % à 0,1 % représenterait une multiplication par 67 : c’est tout le potentiel envisagé par les optimistes.
Quelle est leur valeur ? Décomposons-la en trois étapes pour éviter les doubles comptages :
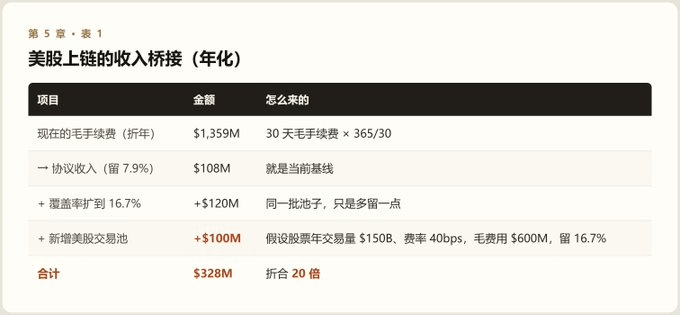
Une conclusion contre-intuitive, mais qu’il faut souligner : la tokenisation des actions américaines fait en réalité baisser le taux de prélèvement.
Premièrement, la tenue de marché sur les actions est une activité active, et non une simple mise à disposition passive d’ordres. Les teneurs de marché professionnels doivent surveiller les marchés et gérer les risques ; leur pouvoir de négociation est supérieur à celui des particuliers. Ils privilégient de faibles marges sur de gros volumes.
Deuxièmement, la réglementation prélève sa part en amont. L’exemption impose un accès sur autorisation, des procédures KYC et la divulgation des transactions toutes les 10 minutes. Ces exigences doivent être prises en charge par un opérateur agréé. C’est cet opérateur, et non le protocole, qui peut facturer une prime de conformité.
Troisièmement, le protocole est open source. Si sa part est trop élevée, les teneurs de marché peuvent déployer eux-mêmes un pool identique avec un mécanisme de frais à 0.
En outre, le taux de frais a un plancher strict : comme indiqué plus haut, les frais des pools d’actions ne couvrent que 1,02 fois les coûts d’arbitrage. Ils ne peuvent pas descendre sous les 1–5 pb des actions traditionnelles ; et les niveaux actuels de 84–351 pb ne sont pas non plus viables à long terme. À mesure que la liquidité s’épaissira, ils convergeront vers 20–50 pb.
La totalité de la valeur de ce vent arrière consiste donc à ramener de 60 $ à 20 $ le montant que le marché est prêt à payer pour chaque dollar de revenus d’UNI. Les bourses se négocient à 6–16 $. Même après cette baisse, UNI resterait 1,3 à 3,3 fois plus cher qu’une bourse, mais passerait au moins de « déraisonnable » à « discutable ». Cela ne le rend pas bon marché.
HYPE : entrer aux États-Unis, en distinguant d’abord ce qui est réel
Les éléments qui composent ce vent arrière sont hétérogènes. Classons-les d’abord selon la solidité des preuves :
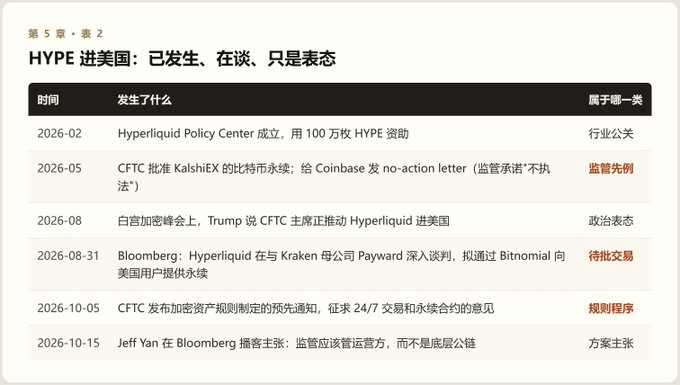
L’élément le plus concret est celui du 31 août. Bitnomial est une entité agréée par la CFTC qui réunit une bourse, une chambre de compensation et un courtier. Payward l’a rachetée en 2025 pour un montant pouvant atteindre 550 millions de dollars. Le projet en cours de négociation prévoit que les utilisateurs américains enregistrés passent leurs ordres par Bitnomial, tandis que les transactions sous-jacentes s’effectuent sur HIP-3 de Hyperliquid. HIP-3 permet à des tiers de déployer leurs propres marchés de contrats : le déployeur doit immobiliser 500 000 HYPE et peut fixer lui-même les frais. Mais l’opération n’a pas encore été approuvée.
(La thèse de Yan — « réglementer uniquement l’opérateur, pas la blockchain publique » — est la plus favorable à HYPE. Elle vient toutefois de Hyperliquid elle-même, et la CFTC n’a pas accepté cette interprétation à ce jour.)
Un point prête facilement à confusion : il n’y a pas une seule voie d’accès aux États-Unis, mais trois, avec des effets très différents sur les revenus.
Première voie : les ETF au comptant — déjà en activité. Mais leur contribution aux revenus du protocole est quasiment nulle : un ETF achète des tokens déjà disponibles sur le marché secondaire et ne génère pas de frais de transaction. Trois ETF ont été lancés respectivement le 12 mai, le 15 mai et le 3 juin (le dernier proposant aussi du staking). Au 4 septembre, leur encours total avait atteint 481 millions de dollars, avant de retomber à environ 410 millions à la mi-octobre. Les entrées nettes cumulées s’élèvent à environ 319 millions de dollars, soit 2,31 % de la capitalisation de HYPE. Les déclarations 13F (que les institutions américaines doivent publier chaque trimestre pour révéler leurs positions) montrent que 30 institutions détenaient environ 74,9 millions de dollars au 30 juin.
Trois éléments méritent d’être soulignés :
L’idée que « les Américains peuvent acheter légalement du HYPE » est déjà en partie intégrée dans le prix. Son coût correspond à 2,3 % de la capitalisation : ce n’est ni zéro, ni la totalité.
Les 319 millions de dollars d’entrées cumulées représentent environ 7–9 mois de tokens réclamés par les principaux contributeurs. Autrement dit, ce canal absorbe tout juste les déblocages à l’heure actuelle. Mais des sorties nettes ont déjà été observées pendant une semaine en octobre (environ 17,57 millions de dollars) : le mécanisme n’est pas stable.
Les déclarations 13F ne font état que de 74,9 millions de dollars, soit un ordre de grandeur inférieur à l’encours total. Cela indique que les acheteurs sont surtout des particuliers qui n’ont pas à déclarer leurs positions et des family offices. Ces capitaux peuvent arriver rapidement, mais aussi repartir tout aussi vite.
Deuxième voie : les contrats perpétuels réglementés — le véritable levier de revenus, mais ils n’ont pas encore été approuvés. Les utilisateurs américains négocieraient par Bitnomial, avec HIP-3 en sous-jacent. Le problème, c’est que l’entité agréée est Bitnomial, pas Hyperliquid. Comme indiqué plus haut, les frais de HIP-3 sont fixés par le déployeur (du côté de Kraken). Autrement dit, parmi les trois variables — volume des transactions américaines × frais × part du protocole — les deux dernières ne sont pas déterminées par les détenteurs de HYPE.
Ne calculez donc surtout pas les revenus supplémentaires en multipliant le « volume des contrats perpétuels américains × 80,9 % ». Les 80,9 % correspondent au taux de prélèvement des contrats perpétuels sur la blockchain, pas à celui d’un canal réglementé. L’opérateur agréé doit prendre en charge le KYC, la conservation des fonds des clients, les déclarations réglementaires et le marketing. C’est lui qui perçoit la prime de conformité ; le protocole ne reçoit qu’une partie des frais de transaction générés sur la blockchain.
C’est le même obstacle que pour UNI : la réglementation prélève sa part en amont, et c’est l’opérateur, pas le protocole, qui facture la prime.
Troisième voie : ouvrir directement le protocole aux États-Unis — une hypothèse très peu probable.
Il faut aussi préciser les risques : ICE et le CME font pression sur la CFTC pour qu’Hyperliquid soit obligée de s’enregistrer ; les « 10–12 mois » correspondent à l’estimation d’avocats spécialisés du secteur pour l’élaboration des règles, qui doit suivre trois étapes — « avis préalable → proposition officielle → règle définitive ». Aucun revenu ne pourra être comptabilisé en 2026 ; les déclarations politiques peuvent être retirées ; enfin, les utilisateurs américains accèdent déjà au protocole par VPN (en violation des conditions d’utilisation), ce qui signifie qu’une partie de la « demande américaine » est déjà incluse dans le volume actuel des transactions.
En un mot : c’est une option pour 2027, pas un revenu pour 2026.
Comparaison des deux vents arrière
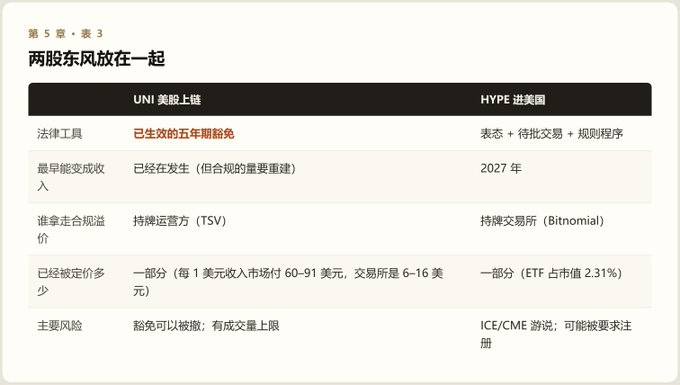
Aucun de ces deux vents arrière ne devrait être intégré aux revenus de base ; ils doivent uniquement figurer dans l’analyse de scénarios. Ils peuvent rapprocher la valorisation de celle des bourses, mais pas l’amener à leur niveau : il ne s’agit pas de « créer une prime ».
VI. Trois conclusions
Premièrement, vous investissez à long terme et pensez que la dilution aura bien lieu → UNI.
Il est bon marché si l’on prend en compte tous les tokens (18–34 % moins cher) ; la dilution a une date de fin, et l’offre devient déflationniste en 2028 ; la croissance dépend de la gouvernance, avec un levier identifiable de 2,1 fois. En contrepartie, les revenus cherchent encore leur plancher et vous devrez accepter une dilution de 1,3 % par an jusqu’en 2028.
Deuxièmement, vous investissez à court terme et pensez que les acheteurs de gré à gré continueront d’absorber les tokens → HYPE.
Il est bon marché selon l’offre en circulation (multiple de 21,3 contre 42,6) ; les rachats dépassent déjà les déblocages effectifs ; les ETF absorbent juste assez de tokens pour compenser les déblocages. En contrepartie, vous devez accepter les 733 millions de tokens à venir, ainsi qu’une contrepartie dont le fonctionnement n’est pas public et qui n’a pris aucun engagement de durée.
Troisièmement, les deux projets ont un défaut majeur en commun : les intermédiaires captent finalement les bénéfices du vent arrière. La prime de conformité d’UNI revient à l’opérateur agréé ; celle de HYPE, à la bourse agréée. Vous achetez un protocole, pas une licence. Ajoutez à cela la dépendance d’UNI à un client unique (Robinhood représente environ les deux tiers des revenus) et la centralisation de HYPE (aucun processus transparent pour les validateurs, le fonds d’assistance ou les transactions de gré à gré) : aucun des deux n’est un actif que l’on peut « acheter et oublier ».
S’il ne fallait retenir qu’une phrase : le prix bas d’UNI est conditionnel et limité dans le temps ; les acheteurs de HYPE sont bien réels, mais on ne sait pas combien de temps ils resteront.
Cet article est une note de recherche et ne constitue pas un conseil en investissement.