


Les valeurs technologiques ont récupéré une partie de leurs pertes lundi. Pas toutes, et pas toutes les entreprises. Le Nasdaq Composite a progressé de 1,11 % à 26 430,89 points, et le S&P 500 a gagné 0,41 % à 7 690,73 points, tandis que le Dow Jones Industrial Average a reculé de 0,07 % à 51 966,03 points et que le Russell 2000 s’est contenté d’une hausse de 0,3 %, terminant à 2 729,09 points. Cette divergence est révélatrice. En regardant de plus près, elle apparaît encore plus nettement : sur le Nasdaq, 2 647 titres ont baissé contre 2 258 en hausse, et la plupart des valeurs du S&P 500 ont clôturé en baisse.
Alors, qui achetait ? Principalement des investisseurs à l’affût de bonnes affaires, qui parient que l’essor des investissements dans l’IA continuera de soutenir de solides bénéfices. Meta et Tesla publieront leurs résultats plus tard cette semaine : le prochain test aura donc lieu dans quelques jours, pas dans quelques mois.
La semaine dernière a été éprouvante. Le S&P 500 a perdu près de 2 %, signant sa pire semaine depuis la fin juin. Le Nasdaq 100 a chuté de 5,5 %, sa plus mauvaise performance depuis avril 2025, et les technologies de l’information ont cédé plus de 6 %, leur pire semaine également depuis avril 2025. Les investisseurs avaient tout un menu de préoccupations et semblaient avoir tout commandé : le financement des déploiements d’IA, l’arrivée de concurrents et une possible surabondance de puces dans quelques années.
Les hedge funds n’ont pas traîné. Le bureau de prime brokerage de Goldman Sachs indique qu’ils ont réduit leur exposition aux valeurs technologiques au rythme le plus rapide depuis au moins dix ans au cours des cinq séances jusqu’au 15 octobre, vendant des titres en pleine déroute mondiale. Sur la même période, la technologie a été le secteur le moins performant de l’indice MSCI World. Cela dit, ils n’ont pas déserté les lieux. La technologie représente toujours 23,5 % du portefeuille mondial de prime brokerage de Goldman, un niveau qui figure dans le décile supérieur des cinq dernières années.
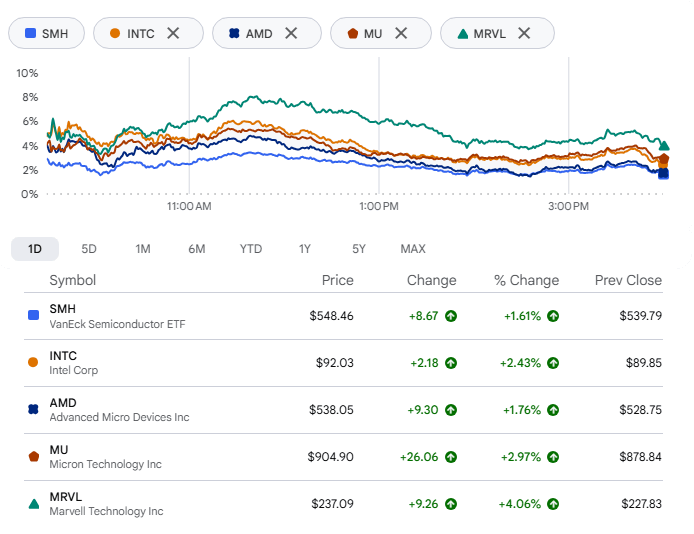
Les semi-conducteurs ont fait l’essentiel du travail. Le VanEck Semiconductor ETF a progressé de 1,6 %, mettant enfin un terme à une baisse qui durait depuis plus d’une semaine. Intel, encore ébranlé par un recul de plus de 14 % la semaine précédente, a gagné 2 % après que JPMorgan a relevé sa recommandation de « sous-pondérer » à « neutre ». AMD a pris 1,8 %, Micron environ 3 %, et SanDisk et Marvell au moins 4 % chacune. Tant mieux. Mais n’exagérons pas la portée du rebond. Les inquiétudes financières n’ont pas disparu, surtout pas pour les sociétés de néocloud.
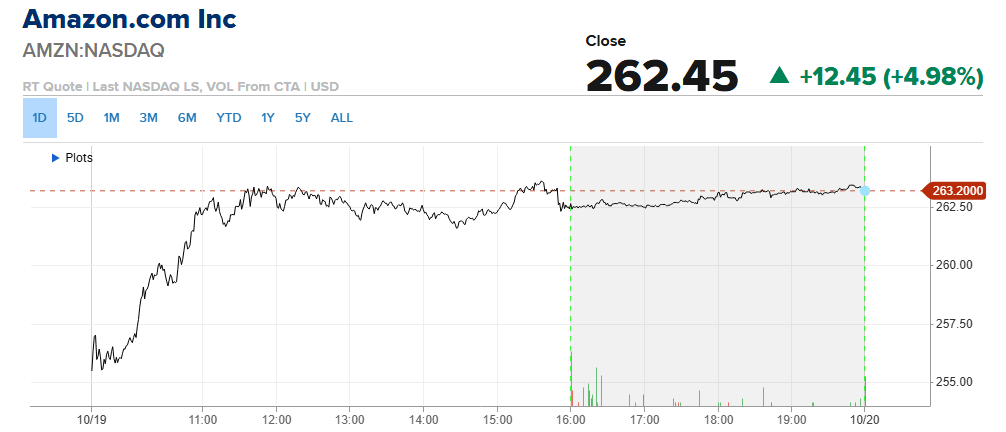
Amazon a passé une meilleure journée. Le titre a gagné jusqu’à 5 % après que Morgan Stanley l’a désigné comme l’un de ses choix privilégiés et a relevé son objectif de cours de 335 à 350 dollars, en avançant cinq catalyseurs. Par rapport à la clôture de vendredi, à 250 dollars, cela représente un potentiel de hausse d’environ 40 %. La banque établit un scénario pessimiste à 220 dollars et un scénario optimiste à 410 dollars, et estime les chances de ce dernier à trois contre une. L’essentiel de son argumentaire repose sur AWS. Morgan Stanley prévoit désormais une croissance des revenus de la division de 47 % en 2027 et de 42 % en 2028, contre 41 % et 37 % auparavant, notamment parce que Nvidia s’attend à ce qu’AWS déploie environ 2 millions de GPU au cours de ces deux années. La banque prévoit aussi qu’Amazon dépensera 355 milliards de dollars en 2027 et 365 milliards en 2028, et estime que le marché sous-évalue encore le potentiel de croissance et de rentabilité d’AWS. Les résultats du troisième trimestre seront publiés le 29 octobre.
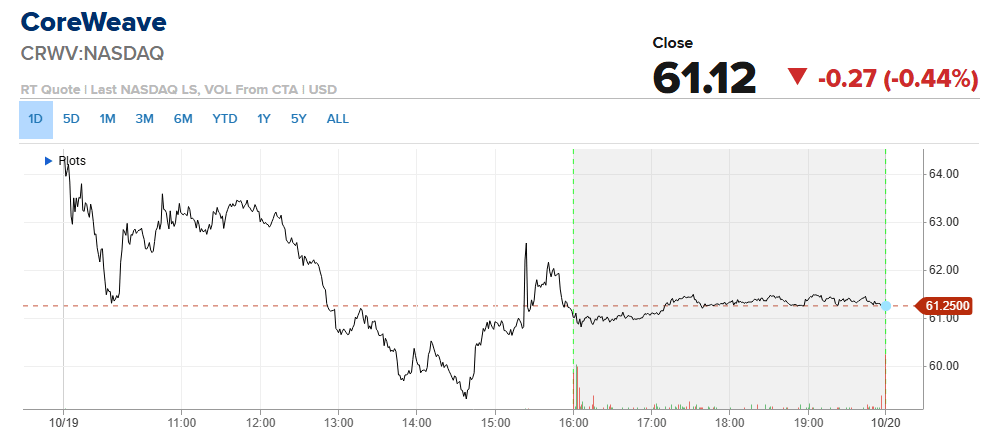
CoreWeave est le contre-exemple qui invite à la prudence. Le titre a rendu ses gains initiaux et a clôturé en baisse de 0,4 %, malgré le relèvement de sa recommandation par Goldman Sachs, de « neutre » à « acheter ». Une recommandation à l’achat ne pèse pas bien lourd après une chute de plus de 25 % en une semaine — la plus forte baisse hebdomadaire du titre depuis novembre 2025 — alimentée par les inquiétudes concernant son endettement.
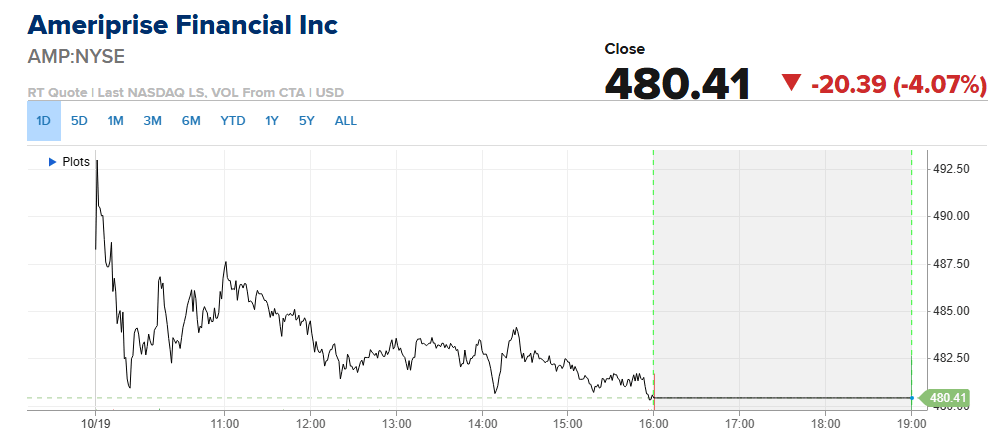
Les valeurs financières ont encaissé le choc. Le secteur a reculé de près de 1 % dans les échanges de l’après-midi. Ameriprise a perdu environ 4 % après que Bank of America a abaissé sa recommandation de deux crans, à « sous-performance », évoquant le départ de plusieurs grandes équipes de conseillers et un taux de rémunération des liquidités qui, selon les termes de la banque, « pèse sur la croissance des bénéfices ». Wells Fargo a chuté de plus de 2 % et affiche une baisse de plus de 12 % depuis le début de l’année. Citigroup a cédé environ 2 %, tandis que JPMorgan et Bank of America ont perdu près de 2 % chacune.\
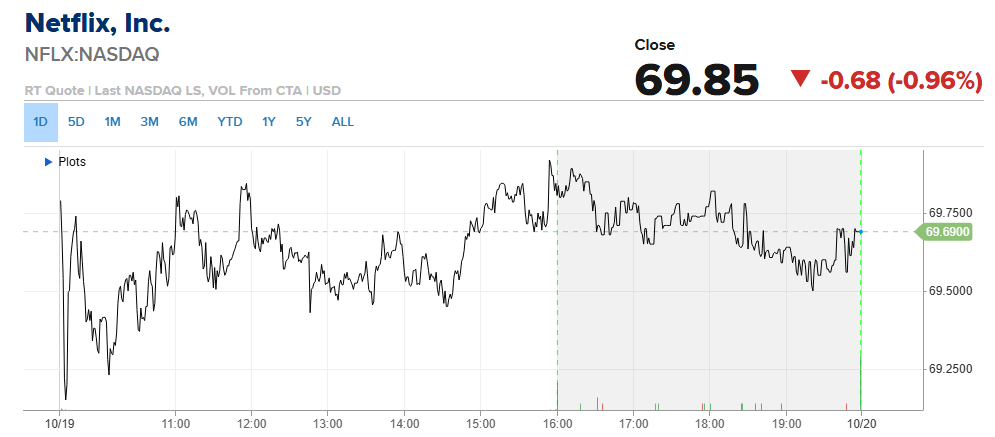
Netflix, lui, fait face à un problème tout différent. Les gens regardent ailleurs, et rien n’a réussi à susciter autant d’engouement qu’Adolescence en 2025. Selon Nielsen, Netflix représentait 7,8 % du temps passé devant la télévision aux États-Unis en juillet, contre 8,8 % un an plus tôt, tandis que YouTube atteignait 14,2 %. Netflix supprime environ 6 % de ses effectifs, remplace sa directrice du contenu, Bela Bajaria, par l’ancien dirigeant de Disney Peter Rice, et voit son directeur du cinéma, Dan Lin, quitter l’entreprise. Les résultats seront publiés après la clôture de mardi. Selon les données de LSEG citées par Reuters, les analystes prévoient un chiffre d’affaires proche de 12,87 milliards de dollars, en hausse d’environ 12 %, ce qui constituerait la croissance la plus lente pour un troisième trimestre en trois ans. Le titre a perdu environ un quart de sa valeur cette année.
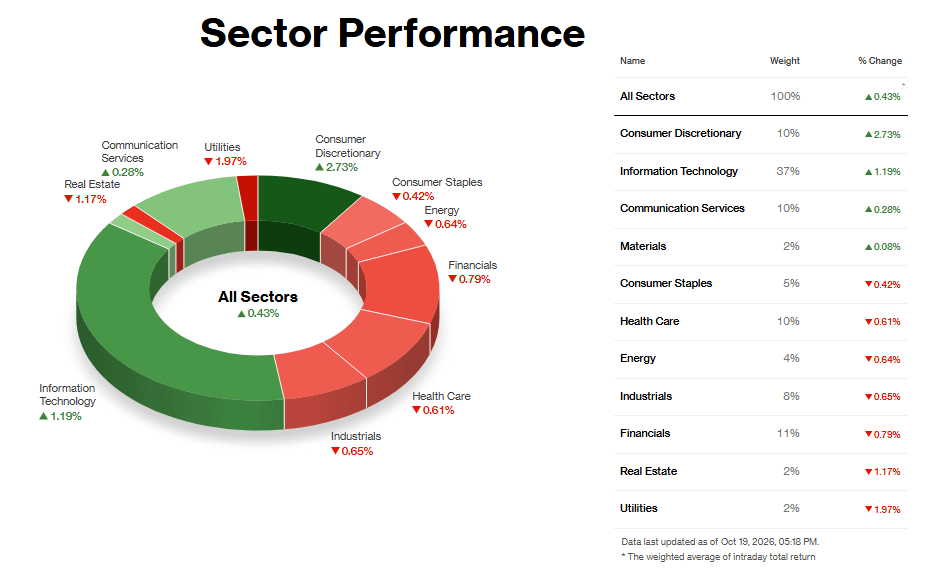
Analyse sectorielle :
Secteurs les plus performants
La consommation discrétionnaire a mené la hausse avec un gain de 2,73 %, porté en grande partie par deux titres. Amazon a bondi de près de 5 % après que Morgan Stanley l’a désigné comme l’un de ses choix privilégiés et a relevé son objectif de cours de 335 à 350 dollars, misant sur une croissance plus rapide d’AWS, de meilleures marges et des achats assistés par l’IA. Tesla a gagné près de 4 %, les investisseurs se positionnant avant la publication des résultats mercredi, tandis que les rumeurs de fusion avec SpaceX continuaient de circuler. Ces deux titres pèsent lourd dans le secteur, ce qui explique en partie sa hausse malgré la dégradation de Whirlpool et le recul de la confiance des constructeurs de logements.
Les technologies de l’information, qui représentent 37 % du marché, ont progressé de 1,19 % grâce au rebond des semi-conducteurs après une semaine éprouvante. L’indice des semi-conducteurs de Philadelphie a mis fin à une série de huit séances de baisse, la plus longue depuis 2008, et les titres de fabricants de mémoire ont été soutenus par les prévisions de SemiAnalysis, qui table sur 50 gigawatts de nouvelles capacités de centres de données en 2027. Micron, Nvidia et AMD ont tous progressé, et le relèvement d’Intel à « neutre » par JPMorgan a également contribué à soutenir le secteur. Celui-ci a néanmoins perdu plus de 6 % la semaine dernière, sous l’effet de ventes massives des hedge funds. Il s’agit donc davantage d’un rebond technique que d’un changement de tendance.
Les services de communication ont gagné 0,28 %, sans facteur déterminant unique. Le secteur a suivi le rebond des valeurs technologiques, tandis que Meta reculait avant la publication de ses résultats.
Secteurs les moins performants
Les services aux collectivités ont reculé de 1,97 %, enregistrant la plus mauvaise performance de la séance, alors que le rendement des bons du Trésor à 10 ans a grimpé à environ 5,14 % et que les achats de valeurs refuges de la semaine dernière se sont inversés. Les titres assimilés à des obligations peinent à rivaliser lorsque les bons du Trésor offrent un tel rendement. L’immobilier a chuté de 1,17 % sous l’effet de la même pression sur les taux, renforcée par un indice de confiance des constructeurs de logements à 29, son plus bas niveau depuis juin 2012. Hudson Pacific a dégringolé après une dégradation de Piper Sandler, qui a évoqué la hausse des taux.
Les valeurs financières ont reculé de 0,79 %, pour des raisons moins faciles à cerner. La baisse de JPMorgan a fait passer le Dow dans le rouge, et Bank of America a abaissé de deux crans sa recommandation sur Ameriprise, à « sous-performance ». Aucun catalyseur unique n’explique la faiblesse du secteur, même si la hausse des rendements obligataires a pesé sur lui. Le recul des services aux collectivités et de l’immobilier semble généralisé et lié aux taux ; celui des valeurs financières paraît davantage propre à certains titres.
Une bonne séance lundi n’efface pas une semaine pareille. Environ 70 entreprises du S&P 500 publieront leurs résultats dans les prochains jours, notamment Meta et Tesla. Leurs commentaires sur les dépenses liées à l’IA et sur la manière de les financer contribueront à déterminer si ce rebond peut durer.