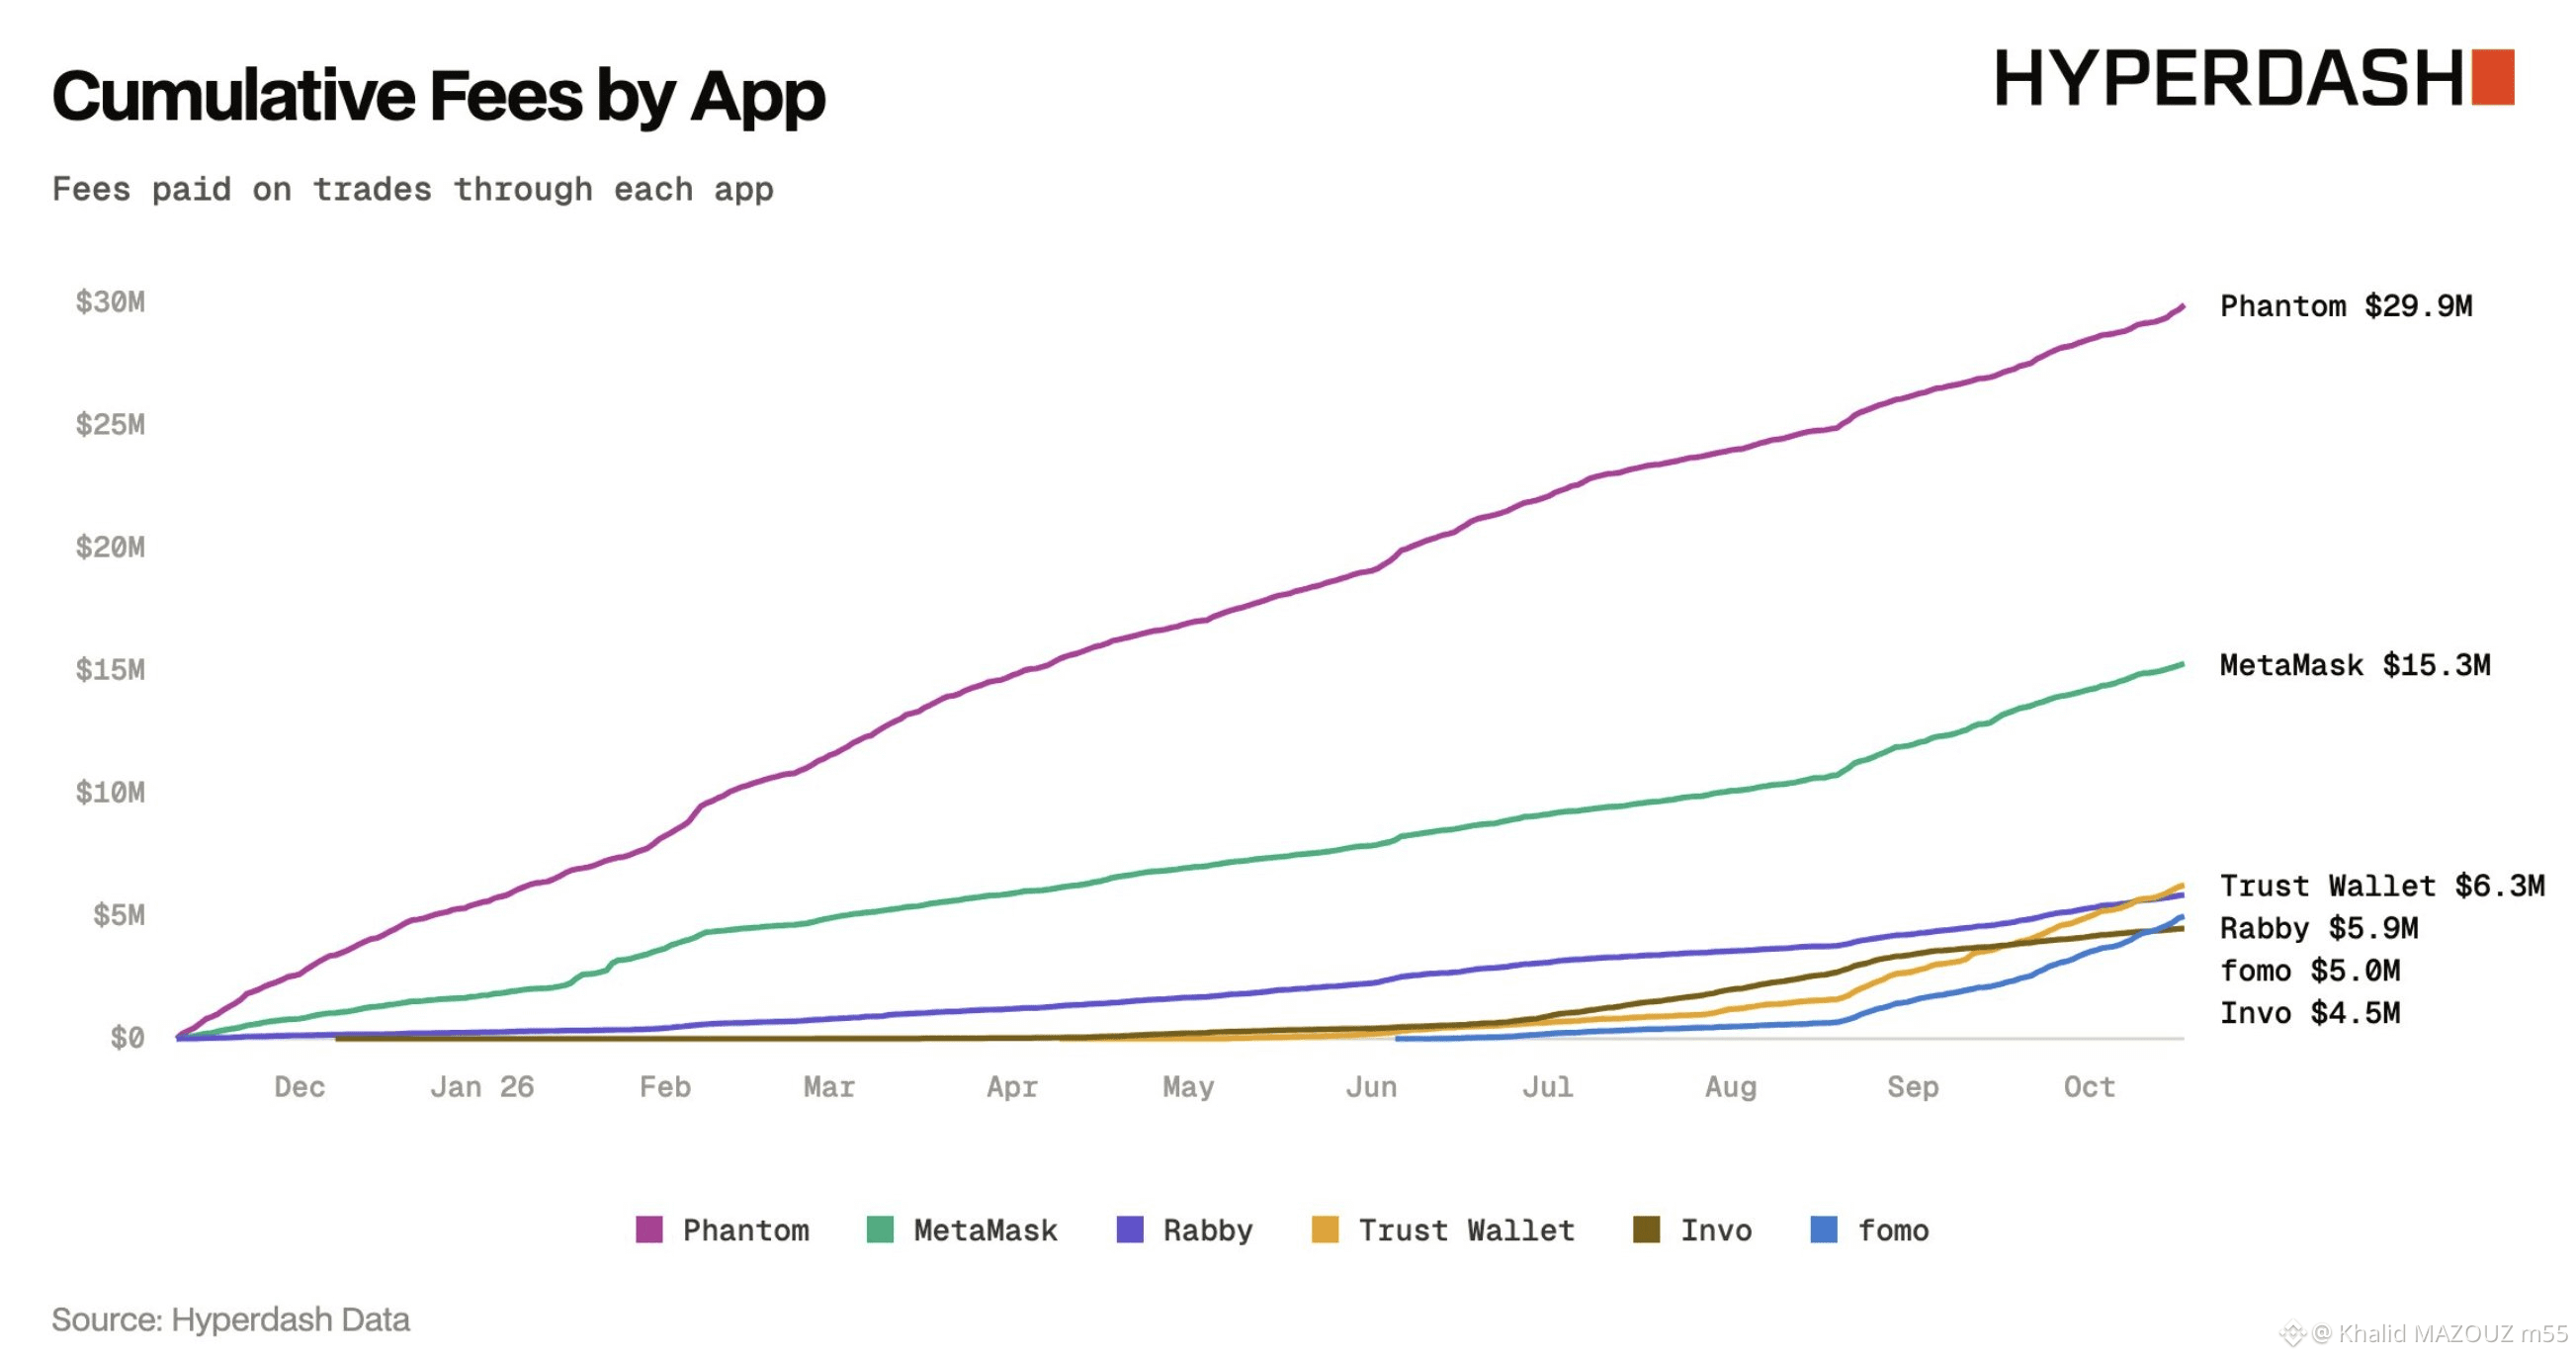
400 000 portefeuilles négocient des contrats perpétuels Hyperliquid via des applications grand public. 280 M$ de pertes cumulées. Les frais en ont absorbé plus de la moitié. Pas parce que les utilisateurs ont mal tradé. Mais parce que chaque application ajoute ses propres frais de builder au taux de base d’Hyperliquid. Les utilisateurs d’Invo ont déposé 12,4 M$ et tradé pour 5,8 Md$. 467 rotations du capital. À cette fréquence, les frais réduisent tout avantage à néant. Le nombre d’utilisateurs actifs mensuels a triplé. Mais seuls un nouveau trader sur sept est encore là trois mois plus tard. La croissance repose sur l’arrivée de nouveaux portefeuilles, pas sur la fidélisation. J’ai vu cette structure de nombreuses fois dans ce secteur. La distribution se développe plus vite que l’expérience utilisateur. Le modèle de code builder est parfait pour la plateforme d’échange : nouveaux utilisateurs, volume, frais, tout y passe. Le coût est supporté par l’utilisateur. Hyperliquid a résolu un vrai problème : la plateforme a externalisé l’acquisition d’utilisateurs tout en transférant les risques. C’est une conception d’infrastructure véritablement ingénieuse. Mais un modèle de croissance qui dépend d’un apport continu de nouveaux capitaux a ses limites. La question est de savoir si l’une de ces applications parviendra à fidéliser ses utilisateurs avant de les atteindre. #Hyperliquid #DeFi #DigitalAssets #M55Capital


Publier
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.