


JPMorgan a lancé son jeton de dépôt en dollars, JPM Coin, sur Ethereum le 19 octobre 2026. Le jeton avait déjà été lancé sur Base. Avec ce nouveau lancement, les clients institutionnels disposeront d’une autre option pour régler leurs transactions au moyen d’argent émis par une banque. Cela donne également à J.P. Morgan l’occasion de voir si les jetons de dépôt peuvent rivaliser avec les stablecoins pour les paiements institutionnels.
Un jeton de dépôt, et non un stablecoin destiné au grand public
JPM Coin, négocié sous le nom de JPMD, représente des fonds détenus sous forme de dépôts en dollars chez JPMorgan. Contrairement aux stablecoins traditionnels, il est régi par le cadre applicable aux dépôts bancaires traditionnels et comporte les risques inhérents à tout dépôt bancaire. Seuls les clients institutionnels agréés peuvent le détenir et le transférer.
JPMD a officiellement été lancé sur Base le 12 novembre 2025, après les périodes de test menées avec B2C2, Coinbase et Mastercard. JPMorgan a ensuite étendu son offre à Ethereum, attiré par la liquidité profonde de la plateforme et l’essor de son marché des produits tokenisés.
 Chronologie de JPM Coin (JPMD) : lancement sur Base et expansion vers Ethereum, 2025–2026
Où en sont déjà les marchés du dollar sur Ethereum
Ethereum accueille déjà une activité considérable en dollars américains tokenisés. Selon les chiffres de RWA.xyz pour le 19 octobre 2026, la capitalisation totale du marché des stablecoins s’élevait à 147,62 milliards de dollars, répartis entre 26,91 millions de détenteurs. Tether représentait 78,8 milliards de dollars, contre 45,9 milliards pour Circle. Le segment des actifs réels distribués sur Ethereum totalisait 16,91 milliards de dollars et comptait 293 374 détenteurs.
Il s’agit de chiffres du marché, et non des soldes de JPMD.
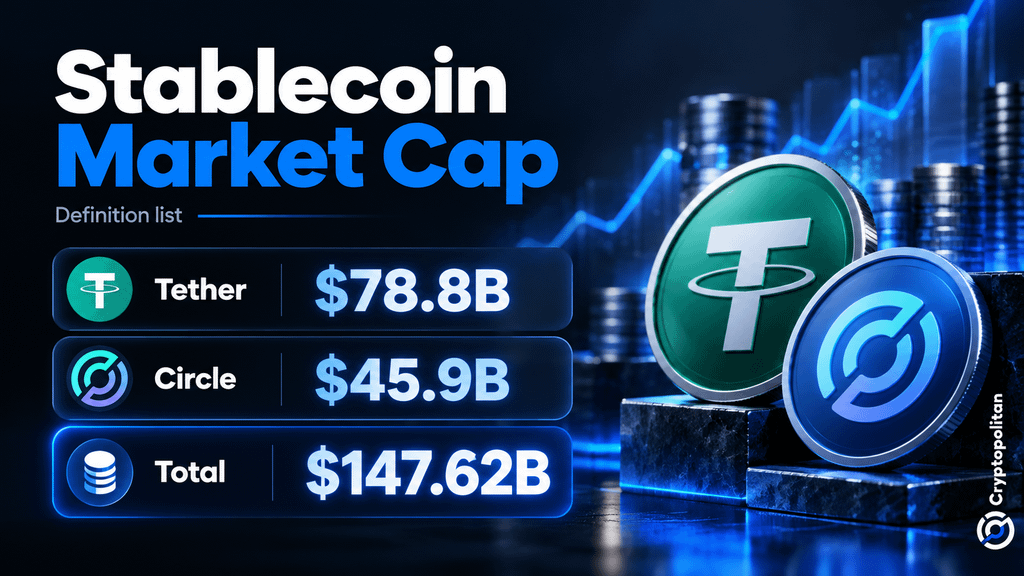 Capitalisation du marché des stablecoins sur Ethereum : Tether, Circle et total
JPMorgan a révélé que le volume total des transactions Kinexys dépassait 4 000 milliards de dollars, avec des volumes quotidiens moyens d’environ 7 milliards de dollars. Ces chiffres concernent toutefois l’ensemble de ses services blockchain, et non JPMD à lui seul.
Il convient de noter que, dans son annonce publiée le 19 octobre, la banque n’a fourni aucun chiffre propre à JPMD concernant ses émissions sur Base ou Ethereum, les soldes en circulation ou les volumes de transactions. Les données de Kinexys ne permettent donc pas de tirer de conclusions sur l’adoption de JPMD.
Un test d’adoption, pas un catalyseur de prix
JPMD permet aux institutions de transférer de l’argent à toute heure. Les paiements peuvent être réglés et des garanties déposées sans attendre les heures d’ouverture des banques. Les transferts rapides pourraient également éviter d’avoir à préfinancer les paiements.
L’expansion vers Ethereum s’inscrit dans la stratégie plus vaste de JPMorgan en matière de tokenisation. Son fonds MONY a été lancé en décembre 2025 avec un capital de départ de 100 millions de dollars. Un autre fonds a été lancé en mai 2026. Les deux fonds sont distincts de JPMD. Rien n’indique que l’un ou l’autre utilise JPMD à des fins de règlement.
Le cofondateur d’Ethereum Institutional, Matthew Dawson, a qualifié l’expansion de JPMD vers Ethereum de :
« un signal clair que la finance institutionnelle migre vers une infrastructure publique et vérifiable. »
Toutefois, le lancement de produits supplémentaires ne garantit pas leur adoption. Il est essentiel qu’un nombre suffisant d’institutions agréées utilisent régulièrement JPMD. Nous en saurons davantage lorsque J.P. Morgan fournira les données de transaction relatives au jeton.
Les régulateurs évaluent les risques de fragmentation et les enjeux du règlement
Dans un discours prononcé le 28 août 2026, Pablo Hernández de Cos, directeur général de la BRI, a comparé les dépôts tokenisés aux stablecoins et souligné l’importance des garanties monétaires et de l’interopérabilité.
Le FMI a averti le 8 octobre 2026 que la fragmentation des réseaux et le manque d’accès à des actifs de règlement sûrs pourraient empêcher la pleine réalisation du potentiel de la tokenisation. Pour l’instant, JPMD permet aux institutions d’utiliser des fonds bancaires sur des blockchains publiques tout en conservant la supervision bancaire. La vraie question est maintenant de savoir si des volumes de transactions importants suivront.
Les esprits les plus brillants de la crypto lisent déjà notre newsletter. Vous voulez en faire partie ? Rejoignez-les.