

Passons en revue quelques actualités du marché crypto cette semaine (du 13 au 20/10/2026 environ), en nous concentrant sur le Bitcoin (BTC) : son cours a principalement fluctué entre 80 000 et 83 000 $, avec un léger rebond en début de semaine après avoir touché un creux sous les 80 000 $ au milieu de la semaine dernière. Les informations ci-dessous sont tirées de sources fiables comme Bloomberg, les déclarations à la SEC, les données de SoSoValue/Farside/CoinGlass, The Block, CoinDesk et des rapports publiés, afin de vous donner un aperçu aussi objectif que possible, les amis.
Principales variations du cours du BTC
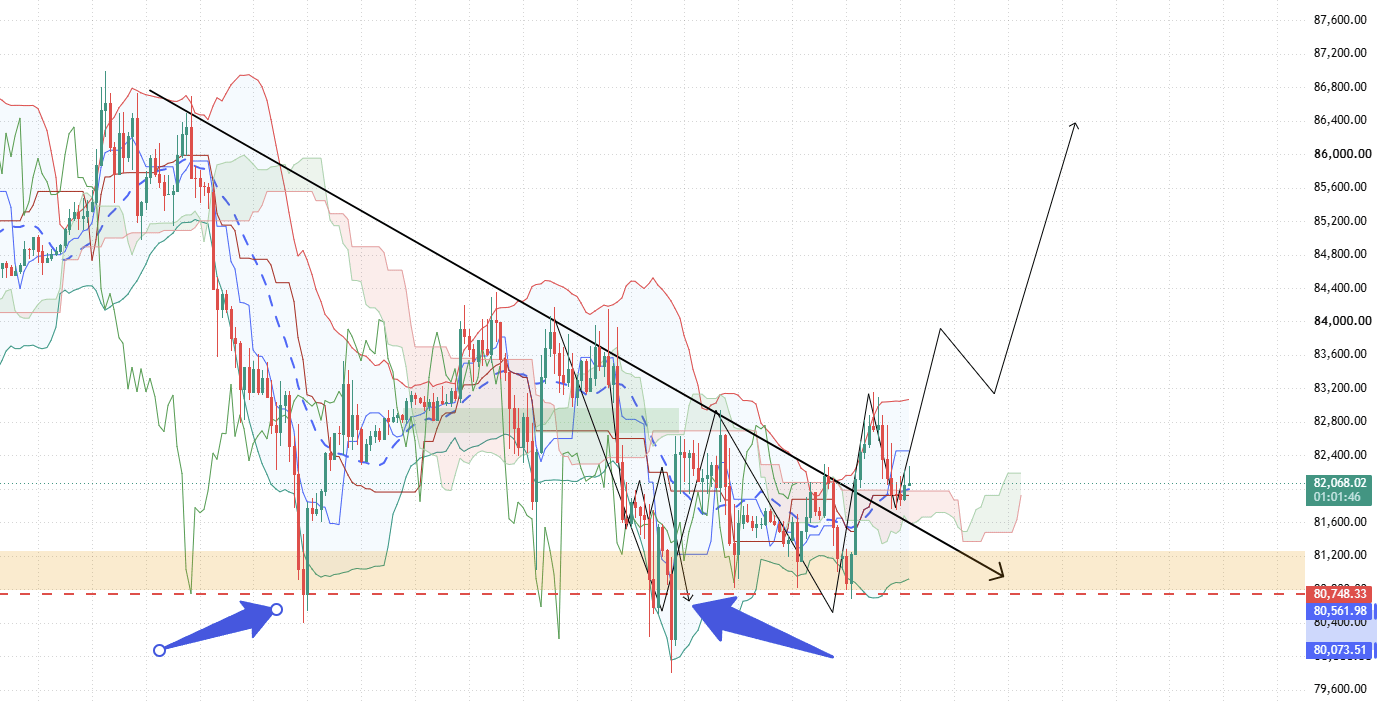
Le BTC était tombé autour de 79 800–80 100 $ au milieu de la semaine dernière (vers le 15/10), avant de se redresser. Le 19/10 (lundi), le cours est remonté au-dessus de 82 000–83 000 $ (atteignant parfois près de 83 000–83 200 $), avant de reculer légèrement autour de 81 800–82 100 $.
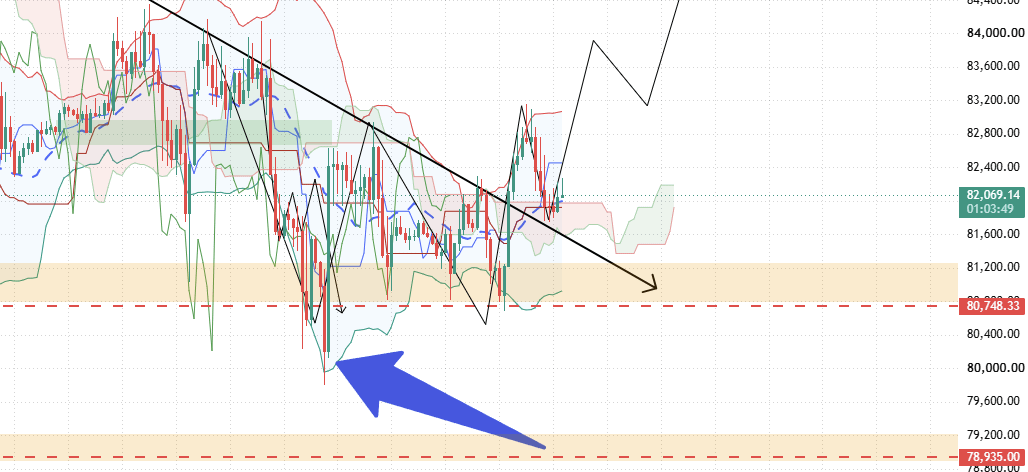
Vers le 20/10, le cours s’échangeait autour de 81 900–82 100 $. La fourchette hebdomadaire était d’environ 79 800–84 000 $+. La capitalisation totale du marché des cryptomonnaies était d’environ 2,75–2,77 billions de dollars, et la dominance du BTC autour de 59–60 %. Si cette dynamique se maintient, une sortie de la tendance baissière pourrait aider $BTC à remonter au-dessus de 86 000 $.
Les altcoins ont rebondi dans le sillage de la hausse du BTC, avec des tokens DeFi comme ARB qui ont particulièrement bien progressé, davantage que l’ETH (autour de 2 400 $) ou le SOL (105 $). Sur le plan technique, le graphique TOTAL3 en unité de temps 2H a formé un double creux en hausse, un signal plutôt positif. Toutefois, dans l’ensemble, les flux de capitaux ont fortement quitté le secteur des altcoins depuis que le BTC a atteint 86 000 $, faisant chuter leur capitalisation d’un sommet d’environ 844 milliards de dollars à près de 775 milliards. Cela confirme que le marché n’est pas encore entré dans une saison des altcoins. Pour l’instant, la stratégie la plus raisonnable consiste à ne faire que des opérations à court terme en suivant les mouvements du BTC, tandis que pour les positions à long terme, mieux vaut attendre patiemment les prochaines fortes baisses du marché.
Flux des ETF (le facteur le plus important pour la demande institutionnelle)
Les ETF Bitcoin spot américains ont enregistré des sorties nettes d’environ 228–229 millions de dollars au cours de la semaine terminée le 16/10 (deuxième semaine consécutive de sorties, après environ 681 millions de dollars la semaine précédente). Le 16/10 à lui seul, les sorties ont atteint environ 82 millions de dollars, provenant principalement d’IBIT (BlackRock).
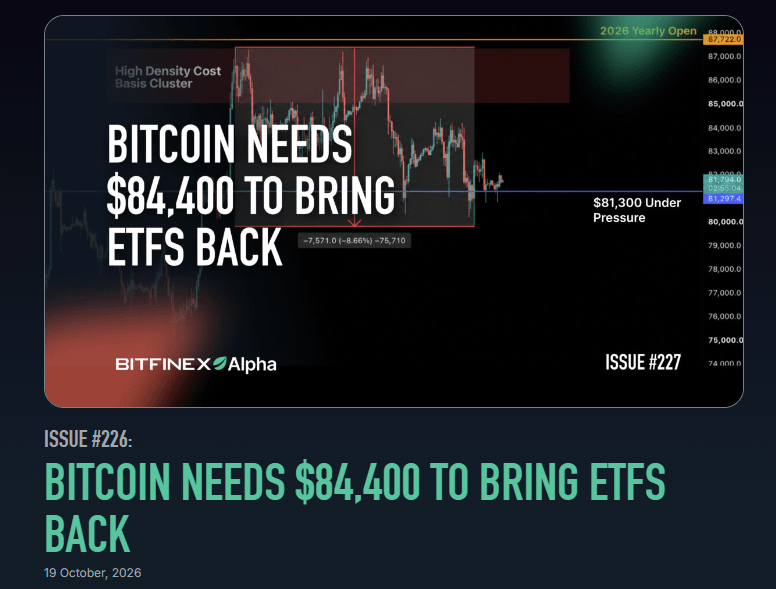
Les actifs sous gestion (AUM) des ETF BTC s’élèvent à environ 104 milliards de dollars. Le prix de revient moyen des détenteurs d’ETF est d’environ 84 300–84 400 $, ce qui signifie que de nombreuses positions sont légèrement dans le rouge. C’est le principal facteur qui rend la hausse encore fragile. Selon Bitfinex, le BTC doit encore fortement progresser pour attirer des flux vers les ETF. On dirait plutôt des opérations spéculatives que des investissements institutionnels, non les amis ? 😂😂😂
Achats d’entreprises (nouvelle positive, vérifiée dans les dépôts auprès de la SEC)
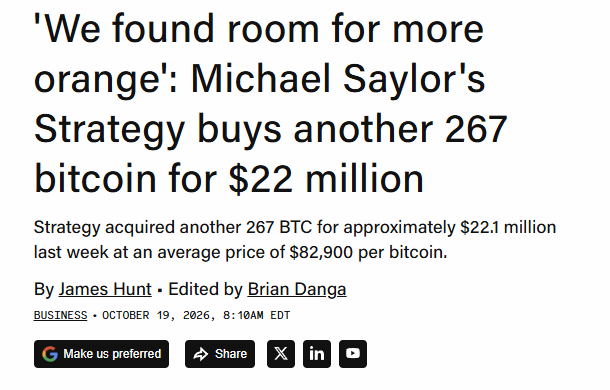
Strategy (anciennement MicroStrategy) : achat de 267 BTC supplémentaires (pour environ 22,1 millions de dollars, à un prix moyen d’environ 82 900 $/BTC) entre le 12 et le 18/10. Le total de leurs avoirs atteint 848 517 BTC (coût moyen d’environ 75 446 $). La société a également racheté pour environ 193 millions de dollars d’actions privilégiées STRC et porté son autorisation de rachat d’actions à 3 milliards de dollars.
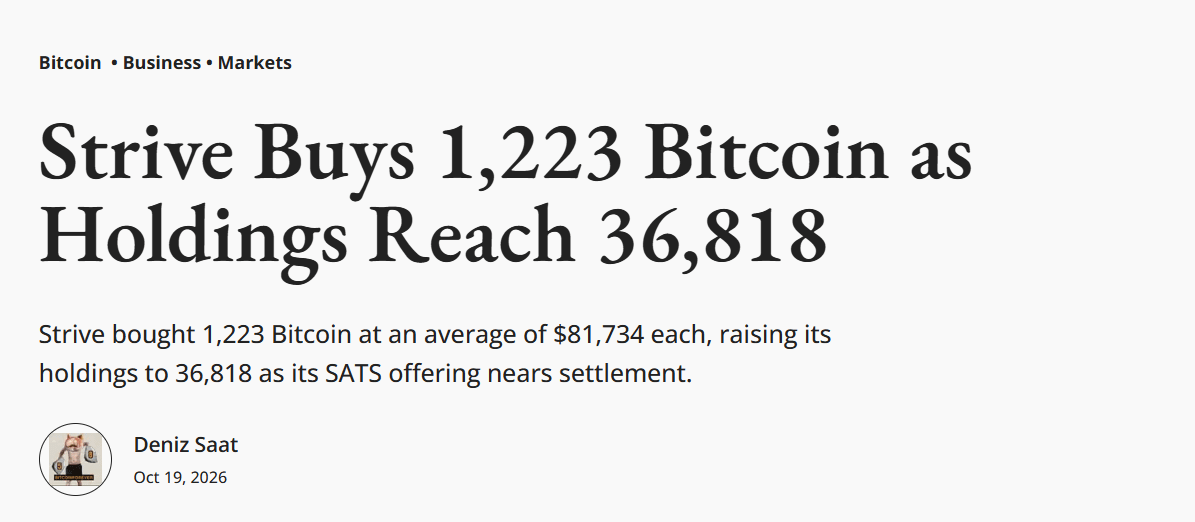
Strive : achat d’environ 1 223 BTC (à un prix moyen de 81 734 $) entre le 14 et le 16/10, et d’environ 4 045 BTC au total au cours de la semaine (335 millions de dollars). Le total de ses avoirs atteint 36 818 BTC. La société se prépare à recevoir les fonds issus de l’émission d’actions privilégiées SATS.
Les deux entreprises ont acheté ensemble environ 1 490 BTC, absorbant une partie de la nouvelle offre issue du minage.
Facteurs macroéconomiques
L’inflation américaine de septembre (IPC) a atteint 3,7 %, un niveau supérieur aux attentes, ravivant les craintes d’un resserrement de la politique de la Fed. La prochaine réunion de la Fed, les 27 et 28/10, sera un rendez-vous important ; le marché estime désormais moins probable qu’auparavant une nouvelle hausse des taux.
La baisse des cours du pétrole (le Brent a reculé après avoir atteint un plus haut de cinq mois) et le PIB chinois du troisième trimestre, supérieur aux prévisions, ont soutenu l’appétit pour le risque le 19/10 et favorisé le rebond du BTC et des valeurs technologiques.
Les craintes d’un « Black Monday » relayées sur les réseaux sociaux ne se sont pas concrétisées.
Autres éléments notables liés aux données on-chain
Accumulation par les baleines : selon certaines données de Santiment, le nombre de portefeuilles détenant entre 10 et 10 000 BTC a atteint un niveau record.
Certains anciens portefeuilles (inactifs depuis 2013) ont transféré des centaines de BTC.
La demande américaine est faible (Coinbase Premium Index bas), mais les achats des entreprises et le support technique autour de 80 000–81 300 $ contribuent à maintenir les cours.
Bref résumé : le marché évolue latéralement et se redresse légèrement après une semaine sous pression, marquée par les sorties des ETF et des données d’inflation élevées. Le signal positif le plus net est que Strategy et Strive continuent d’acheter du BTC (leurs dépôts auprès de la SEC le confirment). Une hausse durable nécessiterait le retour à des flux positifs dans les ETF et un soutien macroéconomique (pétrole, taux d’intérêt). Support important autour de 80 000–81 300 $, résistance entre 84 000 et 86 500 $.
Si vous avez un avis, laissez-moi un commentaire !