


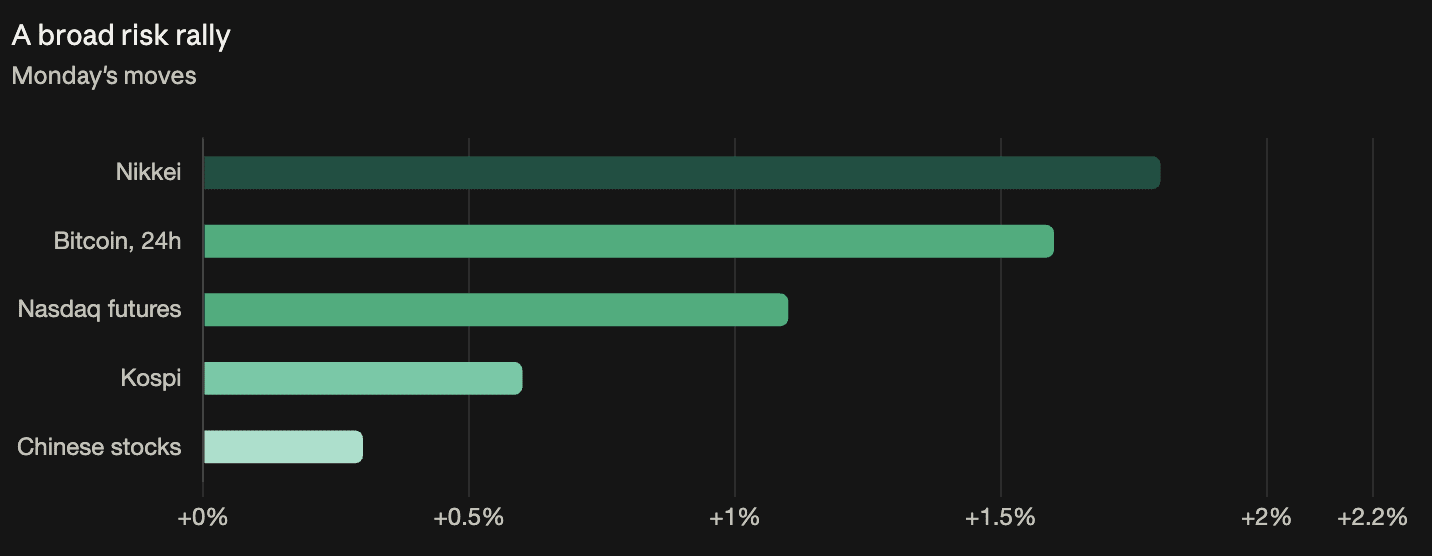
L’appétit pour le risque est revenu sur la plupart des marchés lundi, après que la croissance chinoise au troisième trimestre a dépassé celle du trimestre précédent et que les cours du pétrole ont effacé une partie de leur flambée de la semaine dernière. Le Nikkei japonais a progressé de 1,8 %, les contrats à terme sur le Nasdaq ont gagné plus de 1 % et le Kospi sud-coréen a avancé de 0,6 % — ces trois indices figurant parmi les plus durement touchés par les ventes massives liées à l’IA la semaine dernière. L’Europe a fait exception, le Stoxx 600 reculant de 0,8 %.
Actions : l’Asie se redresse, l’Europe ne suit pas
Les trois indices en tête des gains lundi sont les mêmes qui ont subi les pertes les plus lourdes la semaine dernière, lorsque les actions coréennes ont enregistré leur plus forte baisse hebdomadaire en 18 ans et que le Nasdaq 100 a connu sa pire semaine en 18 mois.
Les actions chinoises ont gagné 0,3 %. Un ETF suivant les fabricants de puces a progressé de 3 % avant l’ouverture des marchés américains, en passe d’enregistrer son premier gain en une dizaine de séances.
La faiblesse européenne avait une cause qui lui était propre. Le Stoxx 600 a reculé de 0,8 % après un week-end de manifestations en France, les obligations françaises étant à la tête d’une vague de ventes de dette régionale et l’euro étant la principale devise la plus faible.
Le moteur : la Chine a connu une croissance plus rapide, mais pas sa consommation
Le produit intérieur brut a progressé de 4,5 % sur un an au troisième trimestre, contre 4,3 % au deuxième, selon le Bureau national des statistiques.
Les ventes au détail ont augmenté de 1,1 %, soit plus du double des 0,5 % attendus, après une hausse de 0,4 % le mois précédent.
La surprise est réelle ; le niveau reste faible. Une consommation en hausse de 1,1 % face à une production qui progresse de 4,5 % laisse les ménages très loin derrière le chiffre global — un déséquilibre bien connu du modèle de croissance chinois, plutôt qu’un renouveau de la demande intérieure. Interpréter les 1,1 % comme un signe de vigueur au seul motif que le chiffre dépasse des attentes peu élevées revient à confondre deux questions distinctes.
Quoi qu’il en soit, c’est le chiffre global qui fait bouger les marchés. La Chine est l’usine du monde, la deuxième économie mondiale et un grand importateur de matières premières industrielles ; un chiffre de croissance plus élevé encourage donc la prise de risque, quelle que soit sa composition.
Matières premières : le pétrole se replie, l’or stable
Le brut a reculé des deux côtés de l’Atlantique, Reuters attribuant cette baisse aux attentes selon lesquelles une dérogation accordée à la Russie ferait augmenter l’offre.
Le risque au Moyen-Orient n’a pas disparu. Les ambassades américaines ont émis des alertes de sécurité dans 12 pays et territoires — Arabie saoudite, Émirats arabes unis, Koweït, Jordanie, Bahreïn, Oman, Iran, Qatar, Irak, Liban, Yémen et Israël — évoquant des menaces iraniennes et une escalade des Houthis, et mettant en garde contre de possibles annulations de vols et fermetures de l’espace aérien.
La dérogation est également pertinente pour une question qui reste en suspens. Une information publiée samedi selon laquelle la Russie avait repris ses exportations de diesel n’avait pas pu être confirmée à ce moment-là ; une dérogation américaine aux sanctions est le mécanisme qui permettrait ces exportations.
L’or est resté largement stable, autour de 4 180 $.
Devises et cryptomonnaies
L’indice du dollar est resté sous 102, près de ses plus bas de vendredi, et reculait pour la troisième séance consécutive.
Le bitcoin s’échangeait autour de 83 000 $, en hausse d’environ 1,6 % sur 24 heures. Il a désormais été repoussé trois fois près de 84 000 $ ce mois-ci ; ce niveau constitue le signal de confirmation le plus clair pour déterminer si le rebond des actions entraîne aussi les cryptomonnaies dans son sillage.
Historiquement, un dollar plus faible a constitué un facteur de soutien plus fiable pour les actifs numériques que les seules anticipations de taux. C’est pourquoi le recul du dollar sur trois séances est un indicateur plus utile pour les cryptomonnaies que le sentiment de prise de risque de lundi.
Taux : nous sommes dans un cycle de resserrement
La fourchette cible de la Réserve fédérale se situe entre 3,75 % et 4,00 % après une hausse de 25 points de base lors de la réunion de septembre, sa première hausse depuis 2023.
Les marchés évaluent à environ 15 % la probabilité d’un nouveau mouvement lors de la réunion du 28 octobre, et à près de 90 % celle d’un mouvement en décembre. Aucune baisse n’est anticipée à quelque échéance que ce soit, et le président Kevin Warsh a refusé vendredi de donner une indication sur l’une ou l’autre des décisions restantes, tout en réaffirmant son engagement en faveur de la stabilité des prix.
Une baisse des prix du pétrole allégerait les pressions qui ont porté en septembre la hausse annuelle des prix à la production à 6,3 % et celle de l’IPP hors alimentation et énergie à 0,7 % sur un mois, tandis que le diesel a grimpé de 21 % sur le mois. Cela affaiblit les arguments en faveur de nouvelles hausses, plutôt que d’ouvrir la voie à des baisses.
Ce qui décidera de la semaine
Les résultats des entreprises technologiques. Cinq sociétés — Microsoft, NVIDIA, Meta, Apple et Alphabet — ont généré 93 % des gains du S&P 500 depuis juillet, et leurs résultats détermineront si la réévaluation à la baisse du crédit lié à l’IA la semaine dernière était une correction ou le début d’un mouvement plus durable.
Goldman Sachs a mesuré la semaine dernière un élargissement de 25 points de base des écarts de rendement des obligations à haut rendement liées à l’IA, tandis que ceux des obligations non liées à l’IA ont à peine bougé. C’est l’indicateur le plus clair dont on dispose pour savoir si les tensions se propagent ou restent contenues.