


Selon un document de travail de la Banque des règlements internationaux, une hausse de 1 point de base des taux d’intérêt sur les dépôts bancaires aux États-Unis fait passer la croissance moyenne des stablecoins sur 10 semaines d’environ 15 % à environ 12 %.
Une deuxième méthode, conçue pour isoler les relations de cause à effet, évalue la baisse à environ trois fois plus, ramenant la croissance à près de 6 %.
L’estimation de référence implique une baisse d’environ 3 points de pourcentage du rythme de croissance sur 10 semaines pour chaque point de base de réajustement des taux de dépôt. La croissance a ralenti, mais est restée positive.
L’USDC perd 4,8 points de pourcentage, contre 1,9 pour l’USDT
Le document de travail 1382 a été rédigé par Iñaki Aldasoro, économiste à la BRI, et Rashad Ahmed, de l’Andersen Institute for Finance and Economics. Il a été publié le 13 octobre. Cette étude s’appuie sur des données hebdomadaires américaines couvrant la période de janvier 2019 à juin 2025, durant laquelle la valeur de marché des stablecoins est passée de moins de 5 milliards de dollars à plus de 220 milliards.
Pour l’USDC de Circle, le lien était plus marqué que pour l’USDT de Tether. L’USDC perdait environ 4,8 points de pourcentage de croissance sur 10 semaines par point de base, contre 1,9 point de pourcentage pour l’USDT.
Les auteurs attribuent cet écart aux liens plus étroits de l’USDC avec les déposants américains. L’effet a été observé pour les stablecoins fournis aux protocoles DeFi, mais pas pour les cryptoactifs n’appartenant pas à la catégorie des stablecoins.
Les banques répercutent très peu les variations de taux sur les épargnants lorsque le taux des fonds fédéraux est inférieur à environ 3 %. Au-delà, elles se livrent à une concurrence accrue sur la rémunération des dépôts. Les auteurs se sont appuyés sur ce seuil pour isoler un lien de causalité.
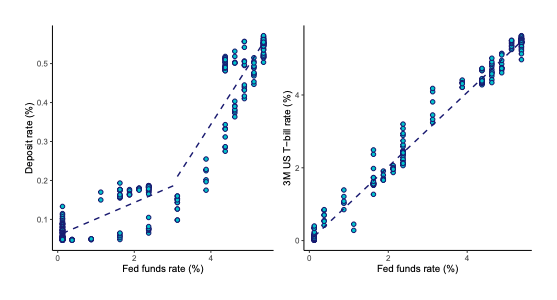 Taux des fonds fédéraux et taux des dépôts américains, à gauche, et taux des bons du Trésor à 3 mois, à droite, de janvier 2019 à juin 2025, d’après la figure 2 du document de travail de la BRI.
Lorsque les taux d’intérêt sont proches de zéro, les épargnants gagnent à peu près autant avec un dépôt bancaire qu’avec un jeton qui ne rapporte rien. Quand les taux augmentent, le dépôt commence à rapporter davantage, tandis que le jeton ne rapporte toujours rien : l’écart se creuse donc.
Les stablecoins adossés à des réserves sont des substituts partiels aux dépôts, indique l’étude.
Les banques « conservent une certaine influence sur le rythme de cette adoption grâce à la rémunération des dépôts », écrivent les auteurs.
Aldasoro et Ahmed invitent les régulateurs à prendre en compte le rendement versé par les émetteurs
L’étude propose deux leviers d’action aux régulateurs. Le premier concerne la possibilité pour les émetteurs de verser un rendement aux détenteurs.
Le second consiste à obliger les émetteurs à conserver une partie de leurs réserves sous forme de dépôts bancaires, une mesure qui présente des avantages et des inconvénients, selon les auteurs.
Cette règle est déjà contestée en Europe. La BCE et les 27 banques centrales nationales de l’UE ont demandé à Bruxelles de supprimer l’obligation prévue par MiCA pour les émetteurs de détenir au moins 30 % de leurs réserves sous forme de dépôts bancaires, ou 60 % pour les jetons considérés comme importants, a rapporté Cryptopolitan le 22 septembre.
Les lobbyistes des banques américaines veulent que le versement d’un rendement sur les stablecoins soit exclu de la réglementation, et la loi GENIUS entrera en vigueur en janvier. L’étude met en évidence le point sensible : les stablecoins américains ne versent aucun intérêt à leurs détenteurs.
Circle, dont l’offre d’USDC s’élève à environ 72,5 milliards de dollars, a défendu le partage de ses revenus le 16 octobre, a rapporté Cryptopolitan. Les partenaires de distribution et les coûts de transaction représentaient environ 59 % de ses quelque 1,4 milliard de dollars de revenus au premier semestre 2026, avec un bénéfice net de 7 cents par dollar de chiffre d’affaires.
Le concurrent Open USD cherche lui aussi à attirer les mêmes partenaires, en promettant de leur reverser les bénéfices tirés des réserves. L’étude précise que les opinions des auteurs ne reflètent pas nécessairement celles de la BRI.
L’étude ne porte que sur une seule période de taux d’intérêt élevés, de 2022 à 2025, et les stablecoins ne versaient alors aucun intérêt à leurs détenteurs. Elle ne prouve pas non plus que la croissance des stablecoins ait entraîné des sorties de dépôts bancaires ni réduit le montant des prêts accordés par les banques.
Les esprits les plus brillants de la crypto lisent déjà notre newsletter. Envie de les rejoindre ? Inscrivez-vous.