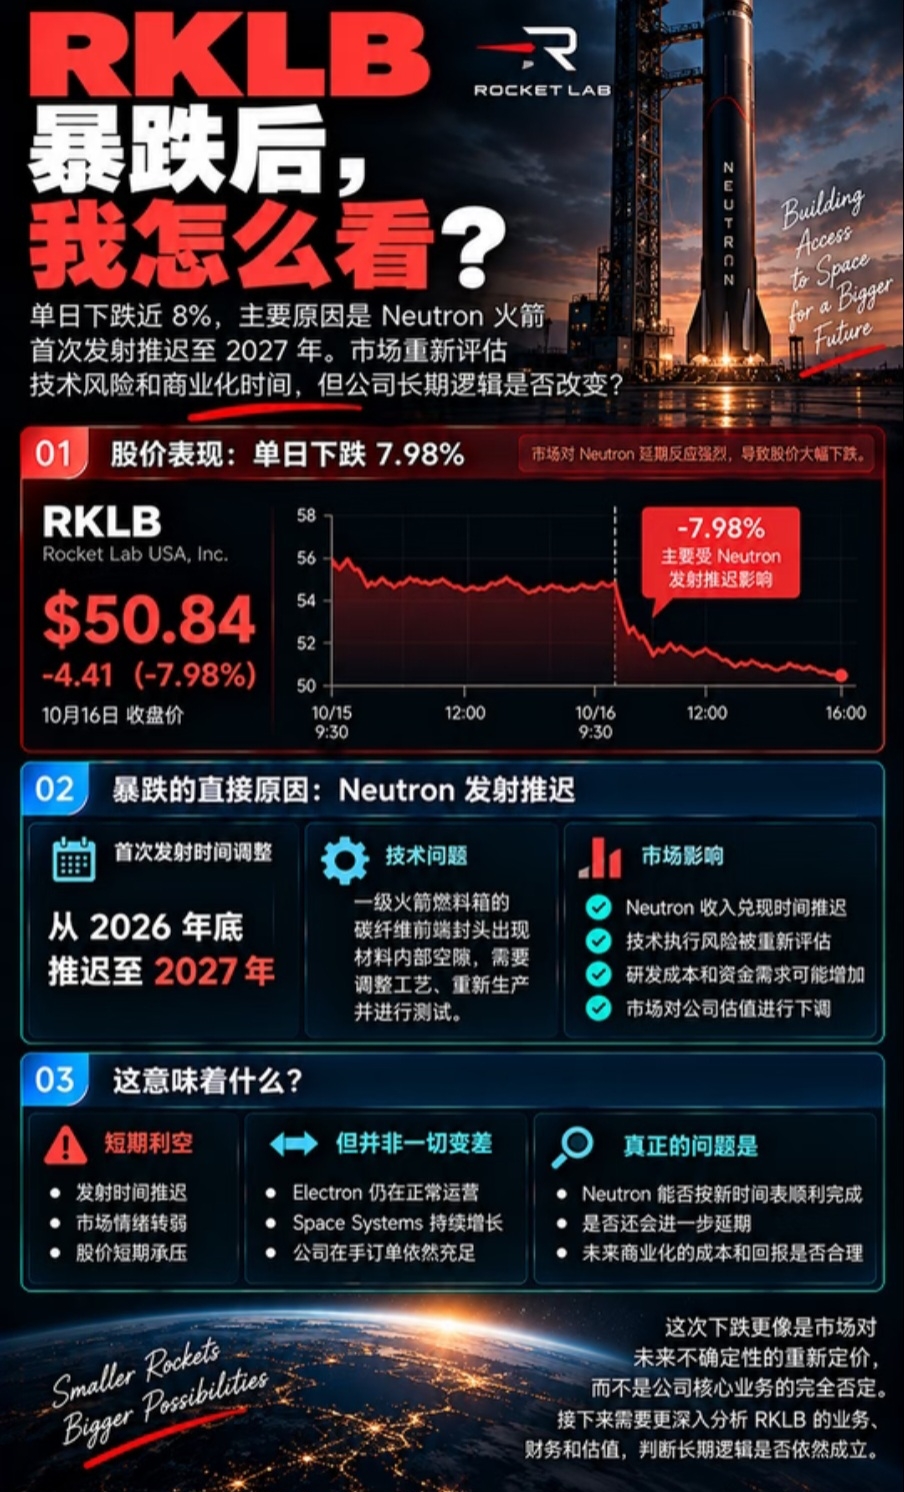
Le 16 octobre, RKLB a chuté d’environ 8 % en une seule séance, clôturant à 50,84 $. Au cours du week-end, le titre est même descendu jusqu’à 47,57 $. Face à cette baisse, beaucoup se demandent : la thèse de croissance à long terme de Rocket Lab a-t-elle changé ?
① Pourquoi cette chute soudaine ?
La principale raison est le report du premier lancement de la fusée Neutron, prévu fin 2026, à 2027. Le problème concerne la structure en fibre de carbone du réservoir de carburant du premier étage : des défauts sont apparus pendant la fabrication, et il faut désormais en produire un nouveau et le tester. Neutron est essentiel pour permettre à RKLB de pénétrer le marché des lancements de fusées de moyenne capacité. Ce report signifie donc que les revenus seront générés plus tard, tandis que les coûts de R&D et les risques d’exécution augmentent. Au fond, la baisse du marché traduit une réévaluation des chances de réussite de Neutron et du calendrier de sa commercialisation.
② RKLB n’a vraiment que Neutron ?
Non.
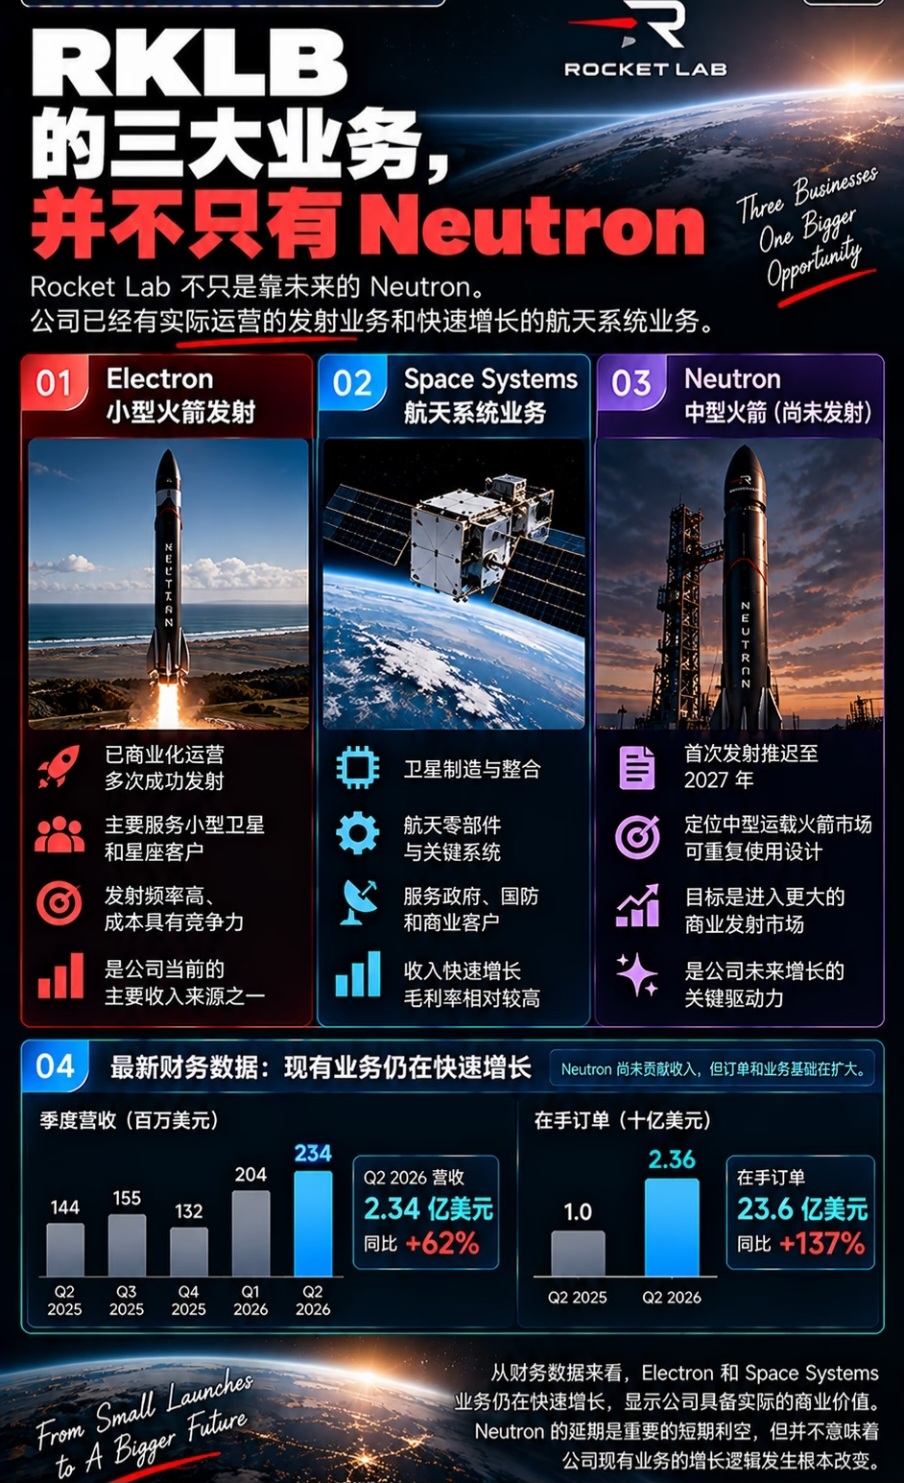
Rocket Lab compte actuellement trois activités à suivre :
Electron : activité de lancement de petites fusées déjà commercialisée.
Space Systems : fabrication de satellites, composants spatiaux et services de systèmes.
Neutron : fusée de taille moyenne, pas encore commercialisée, mais susceptible d’ouvrir l’accès à un marché plus vaste.
Au deuxième trimestre 2026, le chiffre d’affaires s’est élevé à 234 millions de dollars, en hausse de 62 % sur un an ; le carnet de commandes a atteint 2,36 milliards de dollars. Cela montre que les activités existantes continuent de croître et que le retard de Neutron ne signifie pas que l’entreprise a perdu toutes ses sources de revenus.
③ Pourquoi ne peut-on être que prudemment optimiste ?
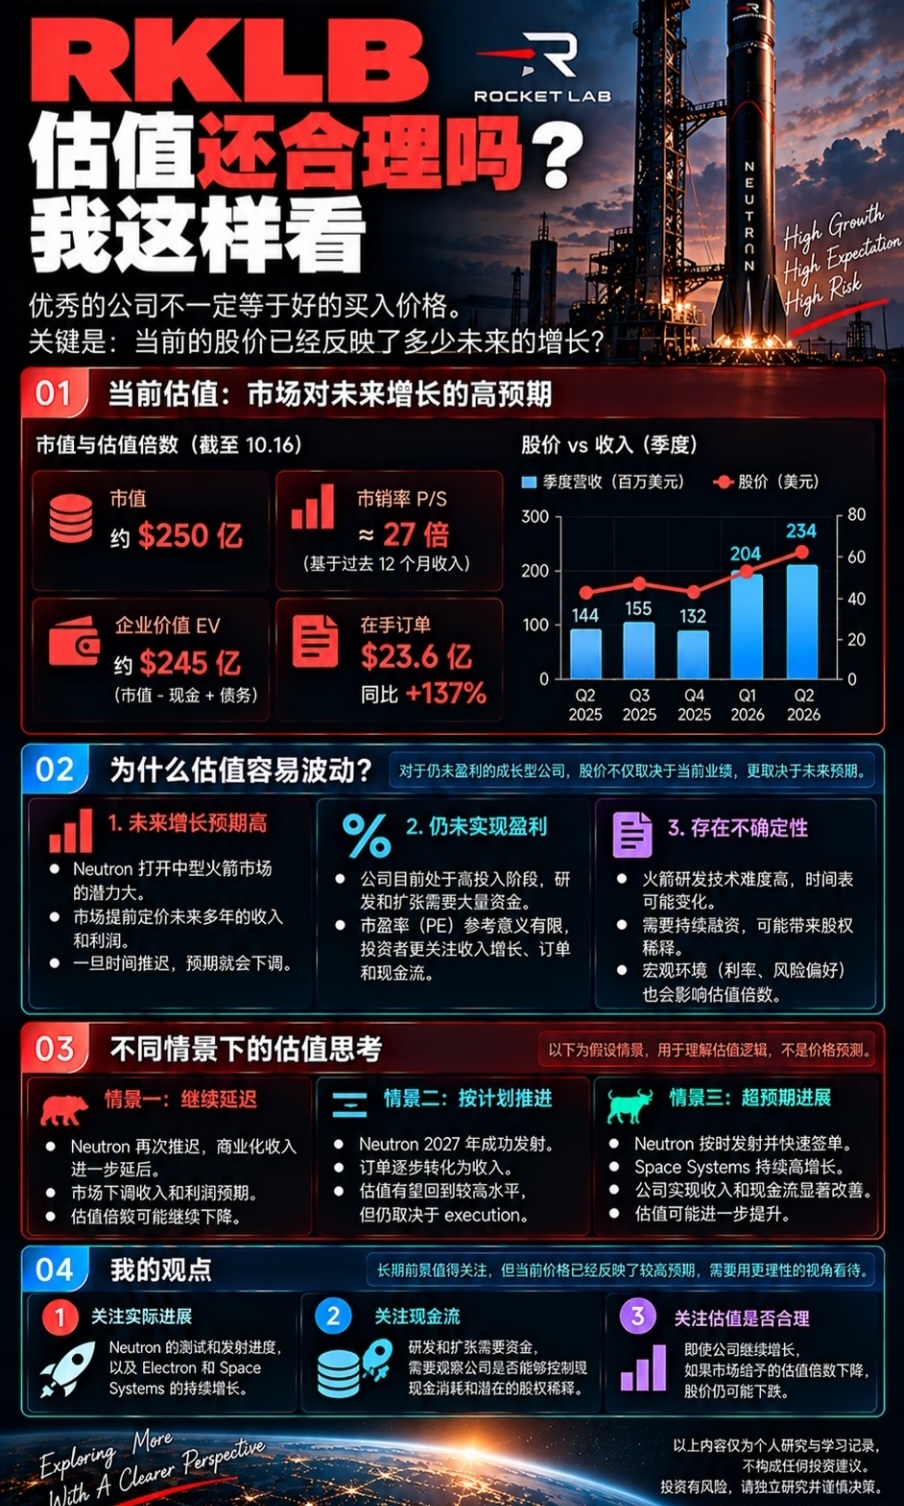
Parce qu’une bonne entreprise n’est pas nécessairement un bon investissement à n’importe quel prix. RKLB n’est toujours pas bénéficiaire net, et le ratio cours/bénéfice traditionnel est donc peu pertinent. La valorisation dépend dans une large mesure de la croissance future, notamment du succès du lancement de Neutron, de la concrétisation des commandes commerciales et de la poursuite de l’expansion de l’activité des systèmes spatiaux. Si le marché a déjà intégré par anticipation cette croissance dans le cours de l’action, alors, même si le chiffre d’affaires de l’entreprise continue d’augmenter, une baisse des multiples de valorisation pourrait tout de même entraîner un recul du cours.
④ Quels sont les vrais sujets d’inquiétude ?
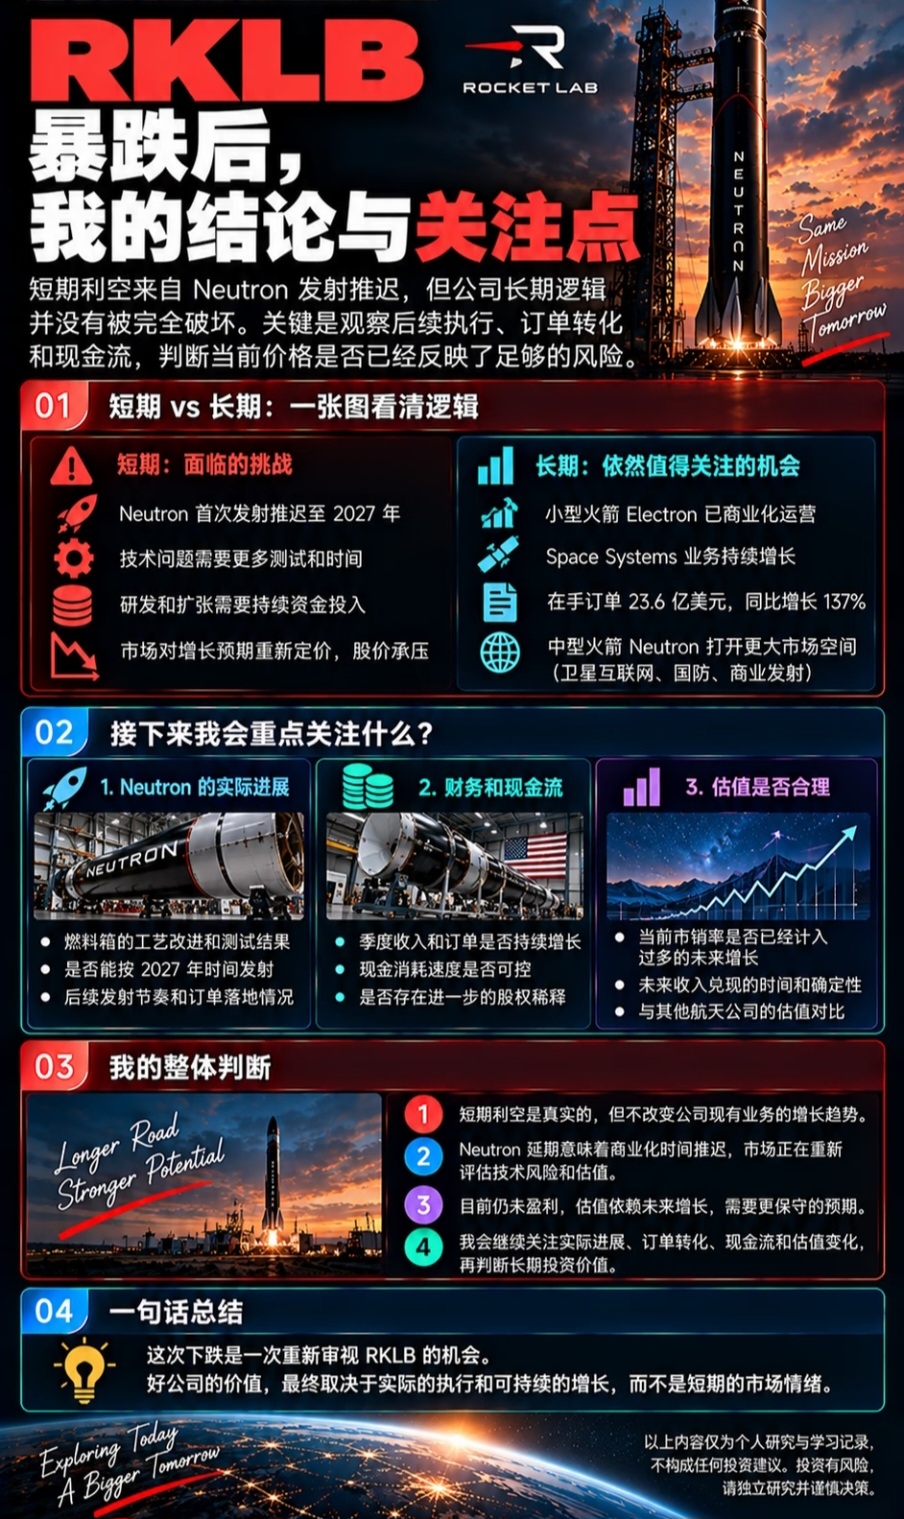
Trois risques principaux sont à surveiller :
☆ Risque technologique : Neutron subira-t-elle de nouveaux retards ?
☆ Risque financier : la recherche et le développement, la production et l’expansion entraîneront-ils une consommation de trésorerie prolongée ou une dilution des actionnaires ?
☆ Risque de valorisation : la capitalisation actuelle intègre-t-elle déjà des revenus futurs trop optimistes ?
⑤ Que faire après la forte chute ?
Les facteurs négatifs à court terme sont bien réels, mais la thèse à long terme n’a pas été complètement invalidée. Electron et Space Systems constituent la base des activités actuelles, tandis que Neutron déterminera si l’entreprise peut accéder à une nouvelle phase de croissance plus importante. Il faudra ensuite suivre de près l’avancement des essais de Neutron, le taux de conversion des commandes, les flux de trésorerie et l’évolution de la valorisation, afin de voir si la valeur réelle de l’entreprise peut continuer à rattraper les attentes du marché. Constituez votre position lorsque les cours baissent, adoptez une stratégie de long terme : les gains pourraient être considérables (AceQuant).