L’argent de l’IA est emprunté : CoreWeave ($CRWV ) a perdu 25 % en une semaine, et le rendement de ses obligations aurait frôlé les 15 %. Pourquoi le moindre frémissement chez elle fait-il trembler toute la chaîne de l’IA ?
【Qui est CoreWeave ?】
CoreWeave, cotée au Nasdaq sous le symbole CRWV, était à l’origine une société de minage d’Ethereum. En 2019, elle s’est reconvertie dans le cloud GPU : elle achète des cartes Nvidia, construit des centres de données et les loue sous contrat à des clients comme OpenAI, Microsoft et Meta. Elle ne crée pas de modèles et ne vend pas de puces : elle occupe le maillon de la chaîne de l’IA qui « emprunte pour accumuler des cartes et les louer ». Ce type d’entreprise est appelé « néocloud ». Introduite en Bourse à 40 dollars le 28 mars 2025, elle a clôturé à son sommet de 183.58 le 20 juin, puis à 61.39 le 16 octobre.
【Les comptes (formulaire SEC 10-Q, au 30 juin 2026)】
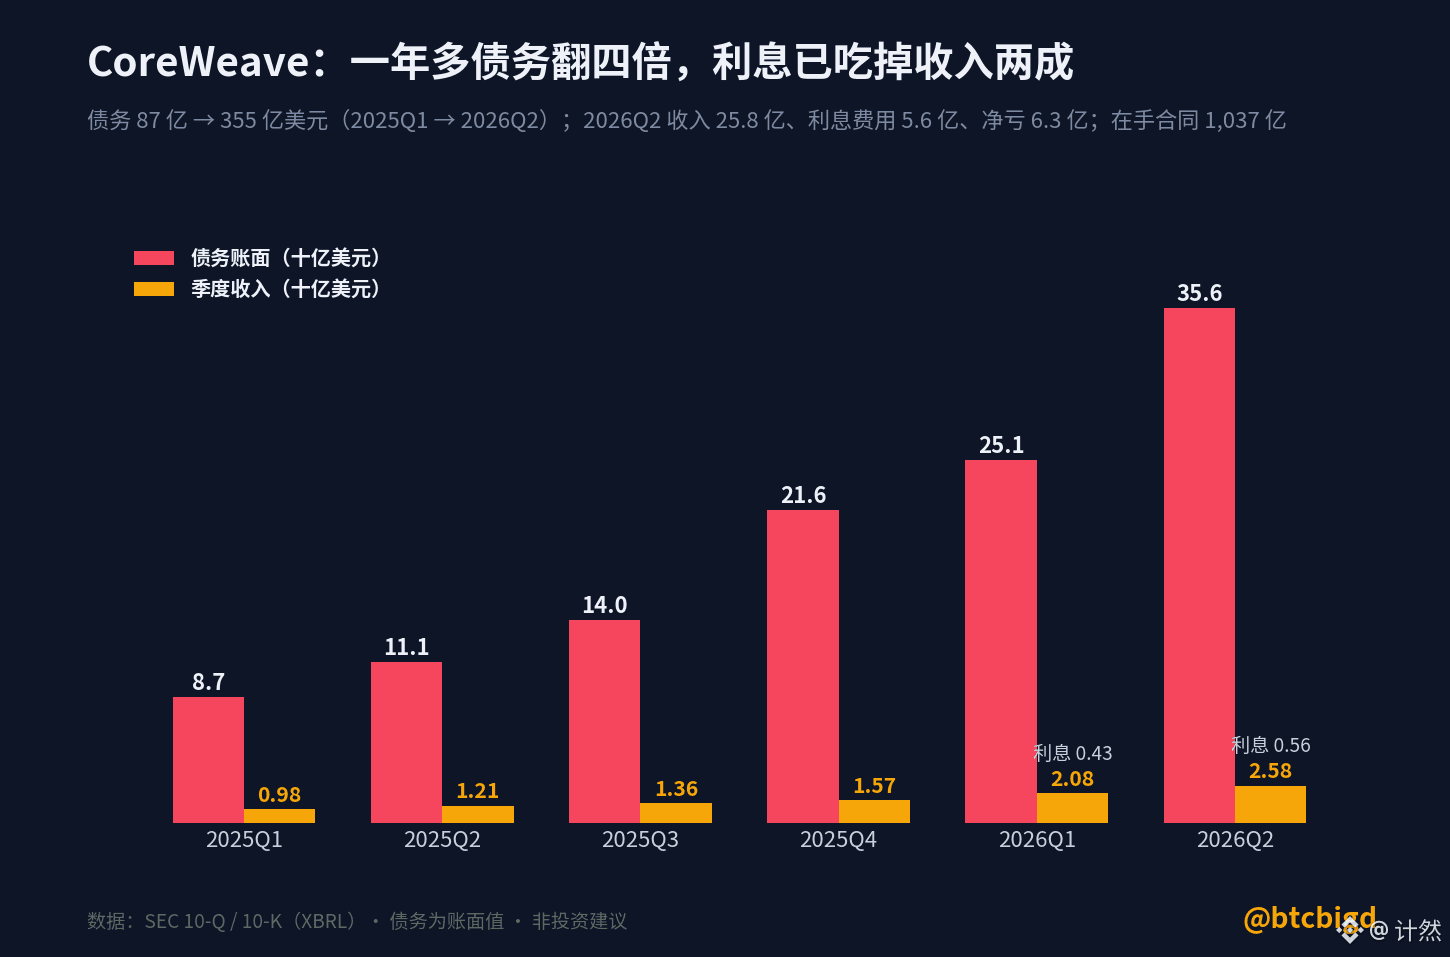
- Chiffre d’affaires : 2.575 milliards de dollars au deuxième trimestre, en hausse de 112 % sur un an ; 103.7 milliards de contrats en carnet ; 98 % du chiffre d’affaires provient de contrats signés ; les trois principaux clients représentent 36 %, 26 % et 10 %
- Pertes : perte nette de 626 millions au deuxième trimestre, et de 1.37 milliard au premier semestre
- Dette : 35.55 milliards de dollars au bilan, contre 8.7 milliards en mars 2025 ; elle a quadruplé en un peu plus d’un an
- Intérêts : 558 millions au deuxième trimestre, soit 2.2 milliards annualisés ; ils absorbent plus d’un cinquième du chiffre d’affaires
- 14.1 milliards de dépenses d’investissement au premier semestre, contre 16.7 milliards levés par émission obligataire sur la même période : les dépenses ont pratiquement toutes été financées par l’emprunt
- Passif total : 72 milliards ; capitaux propres : 5 milliards ; 6.2 milliards arrivent à échéance dans l’année
- Prix des nouvelles dettes : prêt de 2.6 milliards de dollars le 26 août à un taux de SOFR + 5.5 points ; nouvelle émission de 3 milliards d’obligations convertibles en septembre
【Ce qui s’est passé cette semaine】
- Le 14 octobre, baisse de 15.5 % en une seule séance ; selon des informations publiées, le rendement des obligations arrivant à échéance en 2031 et 2032 a frôlé les 15 %. Dans une lettre interne adressée aux employés ce jour-là, selon Bloomberg, le PDG s’est dit confiant quant au financement, aux ventes et aux commandes, ajoutant que « les faiblesses des concurrents se sont glissées dans le récit »
- Clôture à 61.39 le 16 octobre, soit une baisse de 25 % en une semaine et de 67 % par rapport au sommet
- Écart des obligations à haut rendement : 311 points de base le 9 octobre → 325 points le 14 → 323 points le 15
【Pourquoi le moindre frémissement chez elle fait-il trembler toute la chaîne ?】
Dans cette vague de capacités de calcul pour l’IA, les géants s’appuient sur leurs propres flux de trésorerie, tandis que les néoclouds et les fabricants de mémoire empruntent. Quand les taux montent — le Treasury américain à 10 ans est à 5.1 % — le maillon qui craque en premier est celui qui porte la dette la plus lourde et dispose des flux de trésorerie les plus ténus. Le rendement des obligations de CoreWeave est le prix que le marché donne au « coût de financement des capacités de l’IA » : dès que ce prix bondit, des positions allant des ETF à effet de levier x3 sur les semi-conducteurs à SK Hynix, en passant par les positions acheteuses sur $BTC , sont toutes réévaluées en une nuit.
【Évitons les conclusions trop catégoriques】
- Ce n’est pas une coquille vide : 103.7 milliards de contrats, un chiffre d’affaires qui a doublé, et des clients comme OpenAI, Microsoft et Meta. Le problème, c’est qu’il faut d’abord dépenser pour construire les infrastructures avant de pouvoir honorer ces contrats — avec de l’argent emprunté à des taux à deux chiffres
- Ce n’est pas non plus sans risque : la dette a quadruplé, les intérêts absorbent un cinquième du chiffre d’affaires et 6.2 milliards arrivent à échéance dans l’année. Tout refinancement dépendra de l’humeur des marchés du crédit
【Que surveiller ?】
- Le prix de ses obligations, qui donne le signal avant le cours de l’action
- L’écart des obligations à haut rendement : peut-il repasser sous les 310 points de base ?
- Les dépenses d’investissement dans les résultats de Meta, le 21 octobre : si les clients augmentent leurs investissements, ses contrats prennent de la valeur ; s’ils lèvent le pied, c’est encore elle qui trinque en premier dans toute la chaîne
Un rendement obligataire de 15 % : sanction excessive ou signal d’alerte ?