À surveiller la semaine prochaine (du 19 au 25 octobre) : la Fed se tait, le calendrier macroéconomique est vide, les marchés seront guidés par les résultats et les imprévus
【Calendrier fixe, heure de Pékin】
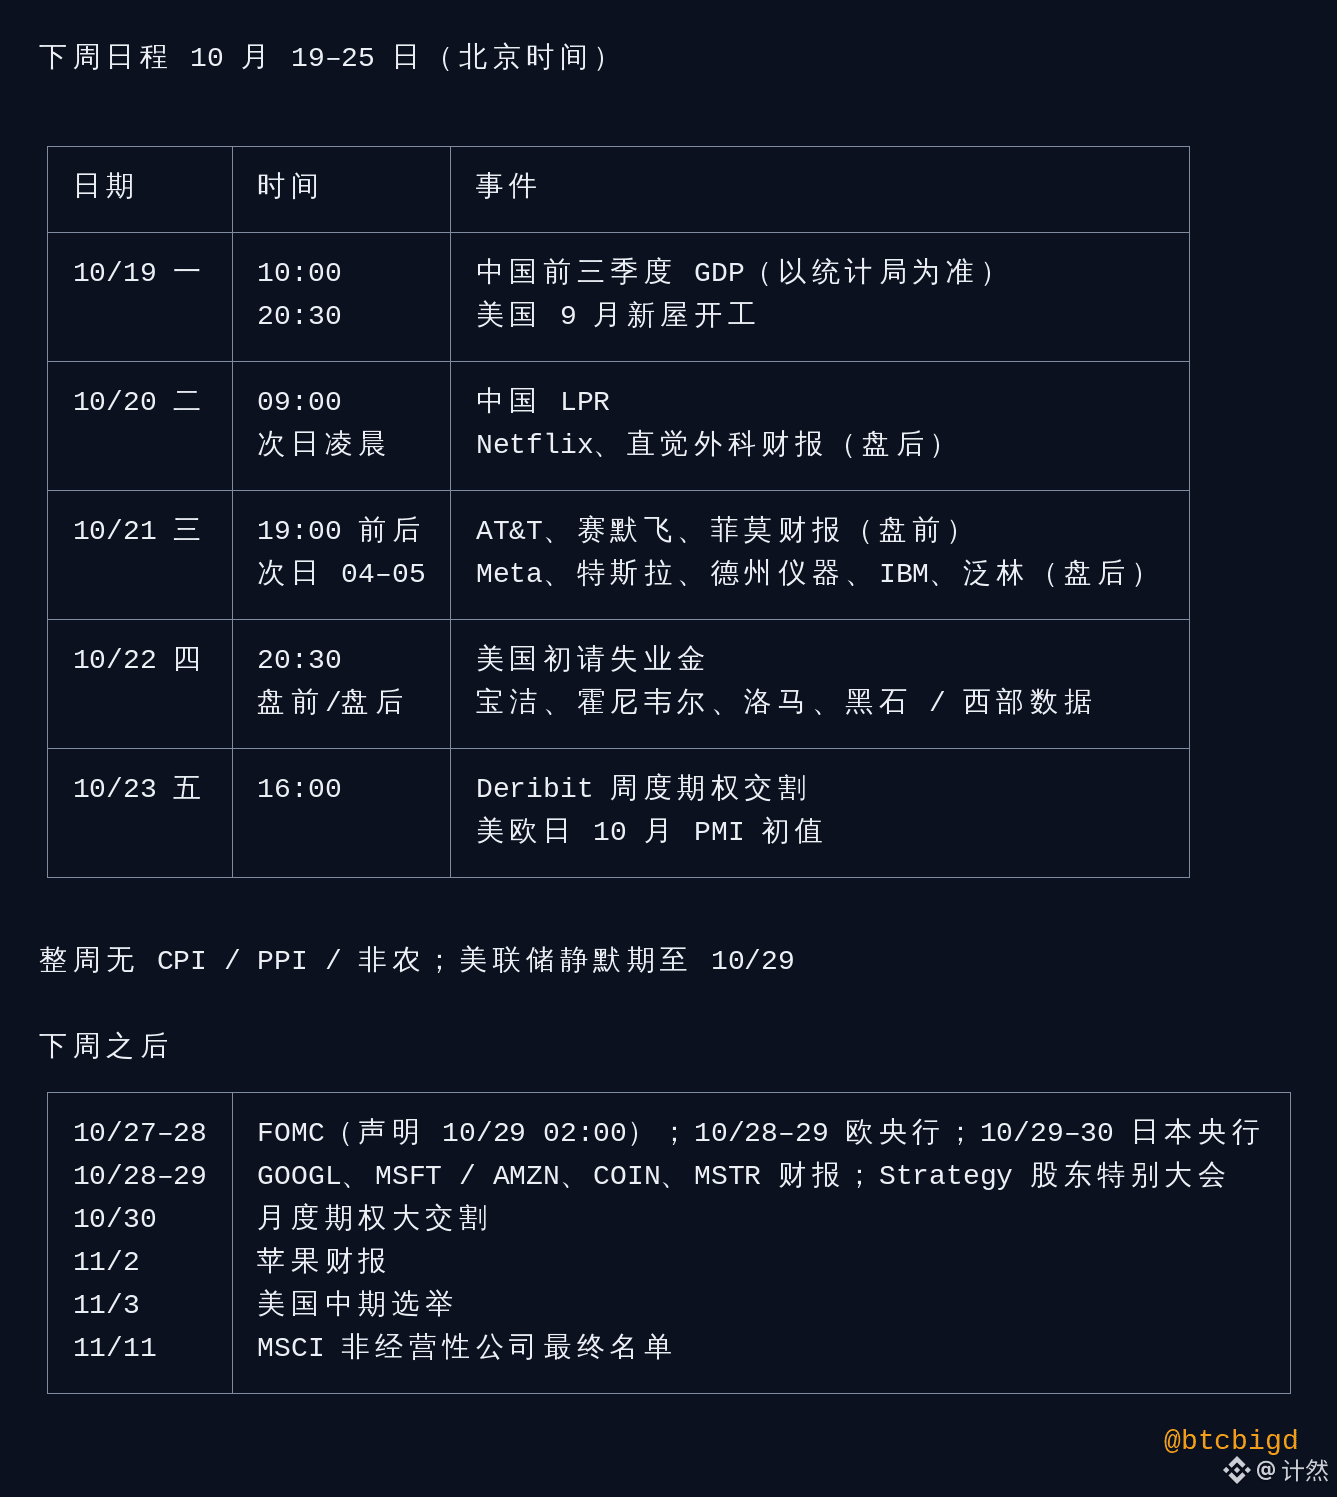
- Lun. 19/10, 10 h : PIB chinois des trois premiers trimestres (les années précédentes, il a toujours été publié les 19 ou 20 ; se fier au Bureau des statistiques) ; 20 h 30 : mises en chantier de logements neufs aux États-Unis en septembre
- Mar. 20/10, 9 h : LPR chinoise ; après la clôture : résultats de Netflix (dans la nuit du 20 au 21, heure de Pékin)
- Mer. 21/10, avant l’ouverture : AT&T ; après la clôture : Meta, Tesla, Texas Instruments, IBM et Lam Research (équipements pour semi-conducteurs), tous dans la nuit du 21 au 22, entre 4 h et 5 h, heure de Pékin. La soirée la plus chargée
- Jeu. 22/10, 20 h 30 : nouvelles demandes d’allocations chômage aux États-Unis ; avant l’ouverture : Procter & Gamble, Honeywell, Lockheed Martin et Blackstone ; après la clôture : Western Digital (stockage)
- Ven. 23/10, 16 h : échéance hebdomadaire des options Deribit ; premières estimations des PMI d’octobre aux États-Unis, en Europe et au Japon
- Aucun indicateur de l’ampleur du CPI, du PPI ou des chiffres de l’emploi non agricole cette semaine. La Fed entre en période de silence avant sa réunion à partir du 17/10 ; aucun responsable ne prendra la parole avant le 29/10
【Événements à venir après la semaine prochaine】
- 27–28/10 : réunion du FOMC, communiqué le 29/10 à 2 h ; 28–29/10 : BCE ; 29–30/10 : Banque du Japon
- 28/10 : résultats de GOOGL et MSFT ; 29/10 : AMZN, COIN et MSTR ; 2/11 : Apple
- 28/10 : assemblée générale extraordinaire des actionnaires de Strategy ; 30/10 : importante échéance mensuelle des options ; 11/11 : liste définitive des sociétés non opérationnelles de MSCI
- 3/11 : élections de mi-mandat aux États-Unis
【Trois points à surveiller dans les résultats】
- Les prévisions de dépenses d’investissement de Meta : cette semaine, les valeurs de la chaîne de l’IA ont chuté en raison des craintes que l’on « emprunte pour bâtir des capacités ». La première réponse sera de savoir si les géants oseront continuer à investir davantage
- Les commentaires de Lam Research et Western Digital sur la demande de stockage : les actions du secteur ont été les plus durement touchées cette semaine. Les résultats peuvent soit stopper l’hémorragie, soit provoquer une nouvelle chute
- Tesla fera surtout parler d’elle, mais pèsera peu sur la valorisation de la chaîne de l’IA
【Les poudrières sans calendrier】
- Ouverture des marchés asiatiques lundi : les valeurs de l’IA américaines ont chuté vendredi ; tôt samedi, les contrats perpétuels sur actions de Binance liés au stockage et aux actions coréennes ont plongé de 7 à 9 %. Le KOSPI, Samsung et SK Hynix n’en ont pas encore tenu compte
- Détroit d’Ormuz : selon des informations, un pétrolier aurait heurté une mine pendant le week-end et l’Iran aurait annoncé la fermeture du détroit. Le Brent est à 109,69 ; s’il dépasse 110, le récit de l’inflation reviendra sur le devant de la scène
- Crédit lié à l’IA : CoreWeave est en baisse de 51 % par rapport à son sommet ; les écarts de rendement des obligations à haut rendement se sont creusés de 14 points de base en trois jours. Si une autre société de néocloud ou de stockage rencontre des difficultés de financement, la baisse de cette semaine pourrait se répéter
- Chine–États-Unis : des nouvelles peuvent tomber à tout moment sur les contrôles à l’exportation ou sur les DRAM de ChangXin
【La situation propre aux cryptos】
$BTC a clôturé sous le bas de sa fourchette, à 82 563, pendant quatre jours consécutifs ; le plus bas du 15 octobre, à 79 732, n’a pas encore été franchi. Le taux de financement est positif depuis sept périodes consécutives : les acheteurs paient pour attendre un rebond. Cette semaine sans données macroéconomiques, gardez un œil sur les actions coréennes en journée et sur Meta cette nuit-là.
Lequel vous inquiète le plus pour la semaine prochaine ?