


Il y a quelques années, pour un investisseur particulier, s’exposer aux bons du Trésor américain pouvait sembler inutilement compliqué.
Paperasse, courtiers, délais de règlement, frais.
Imaginez maintenant faire presque la même chose depuis un portefeuille crypto.
Vous achetez un produit de bons du Trésor tokenisé, le conservez sur la blockchain, percevez le rendement sous-jacent et transférez cette position d’une infrastructure blockchain à une autre.
Il est facile de sous-estimer l’ampleur de ce changement.
Car il ne s’agit pas vraiment de mettre un actif de plus sur une blockchain.
Il s’agit de changer la façon dont les actifs financiers peuvent être détenus, transférés et utilisés.
Et c’est là que les RWA deviennent intéressants.
Alors, qu’est-ce que les RWA, exactement ?
Les actifs du monde réel sont simplement des actifs qui existent déjà dans l’économie traditionnelle, mais qui sont représentés, émis ou distribués à l’aide de l’infrastructure blockchain.
Pensez à :
Bons du Trésor américains
Crédit privé
Matières premières
Immobilier
Actions
Fonds
Autres instruments financiers.
L’intérêt ne réside pas uniquement dans le jeton.
Il réside dans ce qui se passe une fois que l’actif devient programmable.
Une fois qu’un actif existe on-chain, il peut potentiellement être transféré 24 h/24 et 7 j/7, divisé en unités plus petites, intégré à des applications DeFi et utilisé comme garantie ou source de liquidité sans dépendre entièrement de l’infrastructure financière traditionnelle.
C’est l’aspect des RWA qui m’intéresse le plus.
La crypto a passé des années à bâtir une infrastructure pour l’argent numérique.
Les RWA commencent à intégrer à cette infrastructure des actifs économiques réels et leurs flux de trésorerie.
Et les chiffres sont de plus en plus difficiles à ignorer.
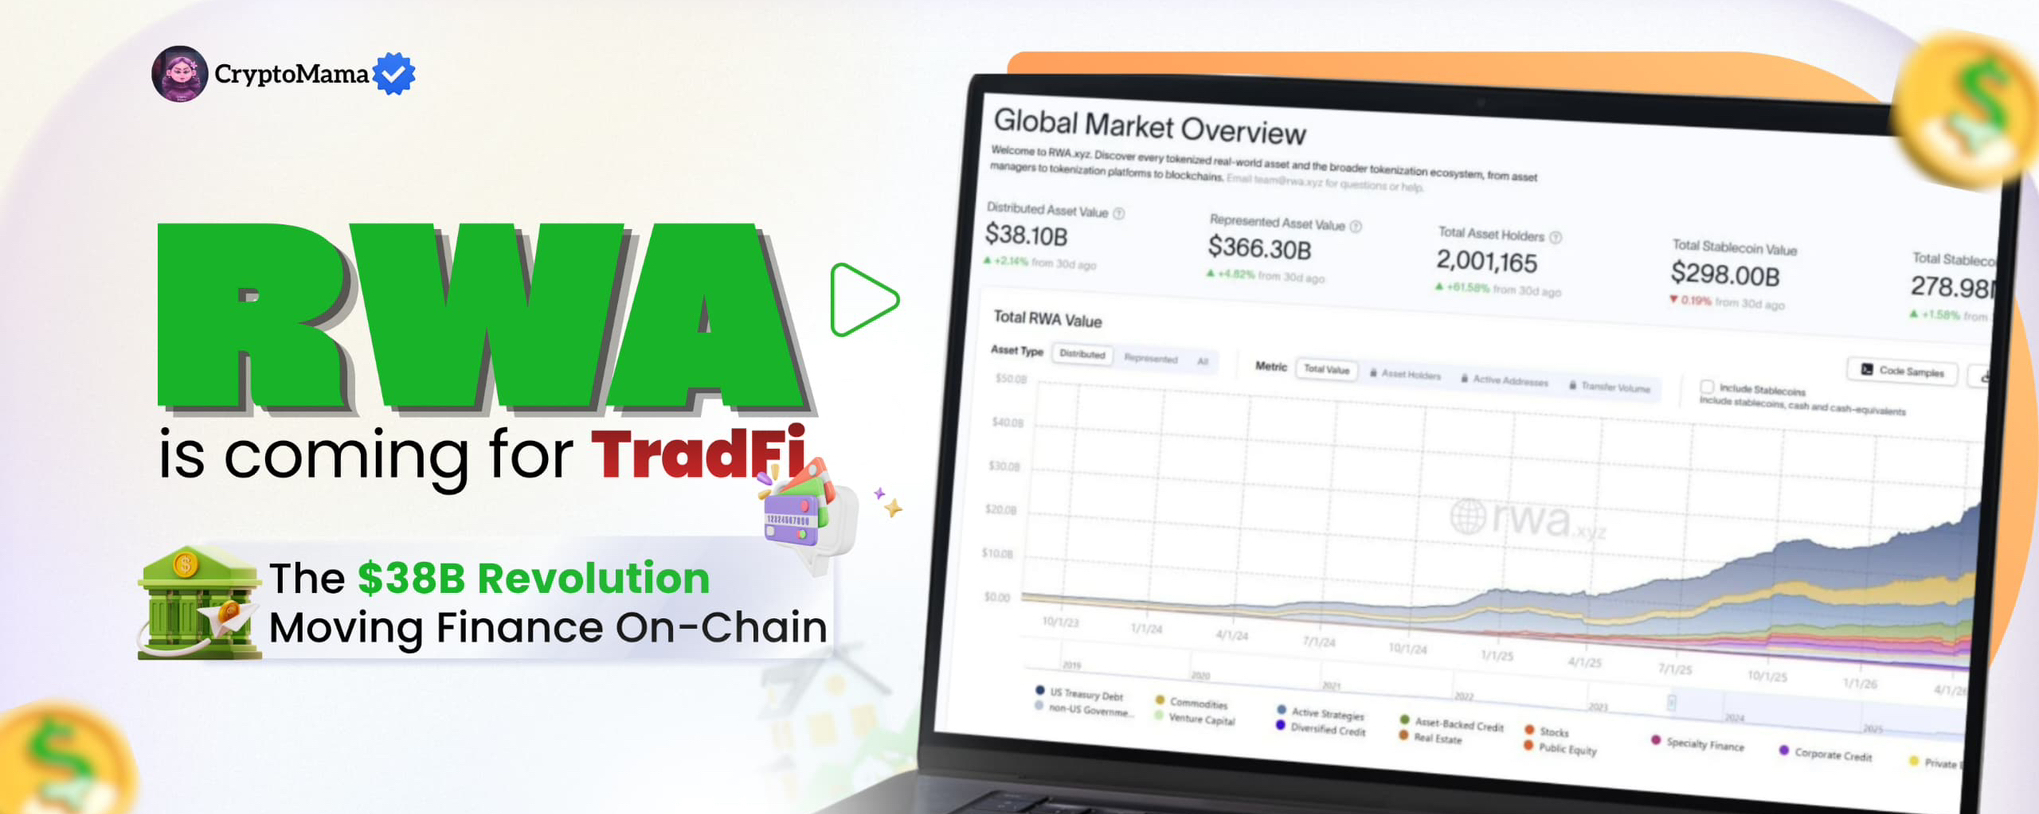
Selon RWA xyz, RWA suit actuellement environ 39,24 Md$ de valeur d’actifs tokenisés distribués, sans compter l’univers bien plus vaste des actifs représentés.
C’est une forte progression par rapport à la situation du secteur il y a peu.
Et surtout, cette croissance ne se produit pas sur une seule blockchain.
Pourquoi je pense que les RWA pourraient devenir le pont entre la TradFi et la crypto
La finance traditionnelle possède quelque chose dont la crypto a désespérément besoin :
du capital et des actifs économiques réels.
La crypto a quelque chose que la finance traditionnelle a historiquement eu du mal à offrir à grande échelle :
une infrastructure financière programmable, mondiale et composable.
Les actifs du monde réel (RWA) se situent quelque part entre les deux.
Imaginez un bon du Trésor tokenisé utilisé comme garantie.
Ou une position de crédit privé tokenisée qui devient un actif générant du rendement au sein de la DeFi.
Ou encore des actions tokenisées transférées entre portefeuilles, au lieu de rester entièrement au sein de l’infrastructure traditionnelle des sociétés de courtage.
C’est à ce moment-là que la tokenisation devient plus que le simple fait de placer un certificat sur la blockchain.
La véritable opportunité, c’est la composabilité.
Et les institutions y prêtent clairement attention.
BlackRock, Franklin Templeton, des banques, des entreprises de la fintech et des plateformes spécialisées dans la tokenisation participent toutes à différents segments du marché.
L’infrastructure devient également de plus en plus multichaîne.
RWA_xyz suit actuellement 38 réseaux dans son écosystème RWA, avec plus de 1,36 million de détenteurs de RWA sur les réseaux suivis.
C’est important.
Car cela laisse penser que les RWA ne se développent pas comme une expérience limitée à une seule blockchain.
Ils deviennent un écosystème.
Même BNB Chain a récemment indiqué que sa base de détenteurs de RWA dépassait les 400 000, tandis qu’Avalanche enregistrait une hausse de 360,15 % du volume de transferts de RWA sur 30 jours, atteignant environ 365,29 M$.
Ce n’est pas simplement un changement de tendance dans le discours. C’est la preuve que l’infrastructure est utilisée.
Mais voici la mesure que je surveille de plus près
Tout le monde parle de TVL.
Et oui, la TVL compte.
Mais je ne pense pas que la TVL raconte toute l’histoire.
La valeur vous indique ce qui se trouve là.
Le volume de transferts vous indique ce qui circule.
Et la circulation compte.
Si des actifs tokenisés sont constamment transférés entre portefeuilles, plateformes et applications, c’est un signal très différent de milliards de dollars simplement immobilisés dans des contrats.
C’est pourquoi je m’intéresse au volume de transferts autant qu’à la valeur des actifs.
Cela laisse penser que le marché ne se limite pas à la création d’actifs tokenisés.
Un marché émerge autour de leur utilisation concrète.
Et c’est là que les choses deviennent, à mon avis, bien plus intéressantes.
Cinq projets RWA que je garderais dans mon radar sur CT
1. Ondo
Ondo est l’un des noms les plus incontournables dans le débat sur les actifs tokenisés.
RWA_xyz estime actuellement la valeur de ses actifs distribués à environ 3,61 Md$, avec près de 2,65 Md$ de volume mensuel de transferts.
Ce qui m’intéresse chez Ondo, ce n’est pas seulement sa taille.
C’est sa direction.
La plateforme s’est développée au-delà des produits tokenisés liés aux bons du Trésor, pour inclure des actions tokenisées et d’autres produits financiers.
Ondo mérite donc d’être suivi alors que la tokenisation s’étend de la dette publique à un éventail plus large d’actifs financiers.
2. Securitize
Securitize est un autre acteur majeur de l’infrastructure institutionnelle de tokenisation.
RWA_xyz affiche actuellement une valeur d’actifs distribués d’environ 5,00 Md$ et un volume mensuel de transferts d’environ 348 M$.
Son importance tient moins à un récit crypto tape-à-l’œil qu’à son infrastructure.
Si les grandes institutions financières souhaitent transférer des fonds et d’autres titres sur la blockchain, quelqu’un doit prendre en charge la tokenisation et la distribution.
Securitize opère déjà dans ce segment du marché.
3. Maple
Maple est particulièrement intéressant en raison de son orientation vers le crédit.
Les données indexées de RWA_xyz indiquent une valeur d’actifs distribués d’environ 2,40 Md$ et un volume mensuel de transferts de 4,12 Md$.
Et cela m’apprend quelque chose d’important.
Les RWA ne se limitent pas aux bons du Trésor tokenisés.
Le crédit pourrait devenir l’un des piliers majeurs de toute cette histoire.
Si davantage d’activités de prêt institutionnel passent sur la blockchain, les plateformes qui bâtissent l’infrastructure du crédit pourraient devenir extrêmement importantes.
4. Centrifuge
Centrifuge est un autre nom que je garderais à l’œil.
Sa page RWA_xyz indique actuellement une valeur d’actifs distribués d’environ 1,65 Md$, avec un volume mensuel de transferts d’environ 189 M$.
Centrifuge se concentre largement sur l’intégration de produits financiers et d’actifs du monde réel aux marchés on-chain.
Ce qui m’intéresse ici, c’est l’aspect infrastructure.
Les gagnants dans le secteur des RWA ne seront pas nécessairement les protocoles dont les jetons font le plus de bruit.
Il pourrait s’agir des entreprises et des protocoles qui bâtissent discrètement les systèmes permettant aux institutions d’émettre, de gérer et de distribuer des actifs tokenisés.
5. reserveprotocol
Reserve se distingue un peu des autres noms de cette liste, et c’est précisément pour cela que je pense qu’il mérite d’être suivi.
Reserve permet aux utilisateurs de créer et de gérer des RTokens. Son architecture DTF (fonds tokenisés décentralisés) permet de constituer des paniers tokenisés on-chain.
Je ne classerais donc pas Reserve exactement dans la même catégorie qu’Ondo ou Securitize.
Le projet est davantage natif de la crypto.
Et c’est ce qui le rend intéressant.
Selon CoinGecko, le volume de trading sur 24 heures de RSR s’élève actuellement à environ 6 M$, mais il s’agit du volume de trading du jeton et il ne faut pas le comparer directement au volume de transferts des plateformes RWA.
Ce que je surveille surtout chez Reserve, c’est le modèle DTF et la manière dont la construction de portefeuilles pourrait se faire de plus en plus on-chain.
Si les RWA deviennent finalement plus composables, les protocoles qui permettent aux utilisateurs de créer et de gérer des paniers d’actifs pourraient gagner en importance.
L’investissement dans les RWA va bien au-delà de l’achat d’un « jeton RWA »
C’est probablement la principale conclusion que je tire de mes recherches sur ce secteur.
L’opportunité ne consiste pas forcément à trouver le prochain jeton dont le nom comporte « RWA ».
Elle consiste à comprendre l’infrastructure qui sous-tend le récit.
Qui émet les actifs ?
Qui assure la garde ?
Qui crée la liquidité ?
Qui gère la conformité ?
Qui distribue les produits ?
Qui règle les transactions ?
Et peut-être surtout :
Qui rend ces actifs utiles une fois qu’ils sont on-chain ?
Voilà les entreprises et les protocoles qui, à mon avis, méritent d’être suivis.
Car si la tokenisation devient réellement un pilier majeur de la finance mondiale, les grands gagnants pourraient être les fournisseurs d’infrastructure plutôt que les actifs eux-mêmes.
Et c’est pour cela que je m’intéresse aux actifs du monde réel aujourd’hui
RWA_xyz estime actuellement la valeur des actifs tokenisés distribués à environ 38,16 Md$, tandis que la valeur totale des actifs représentés est bien supérieure.
Cela reste dérisoire par rapport aux marchés financiers traditionnels.
Mais c’est aussi là que réside l’opportunité.
Nous ne sommes pas face à un marché qui a déjà capté les actifs financiers du monde entier.
Nous observons la construction de l’infrastructure qui pourrait le faire.
Lors du dernier cycle, la crypto a passé des années à prouver que l’argent pouvait circuler partout dans le monde sur la blockchain.
La prochaine phase pourrait concerner quelque chose de bien plus important :
faire passer également sur la blockchain les actifs qui génèrent cet argent.
Et si cela se produit à grande échelle, les RWA ne seront pas simplement un autre récit crypto.
Ils pourraient devenir l’un des principaux ponts entre la TradFi et la DeFi.
\u003ct-451/\u003e\u003cc-452/\u003e\u003cc-453/\u003e
