
🇺🇸L’IPP américain bondit en septembre : les pressions inflationnistes reviennent au premier plan
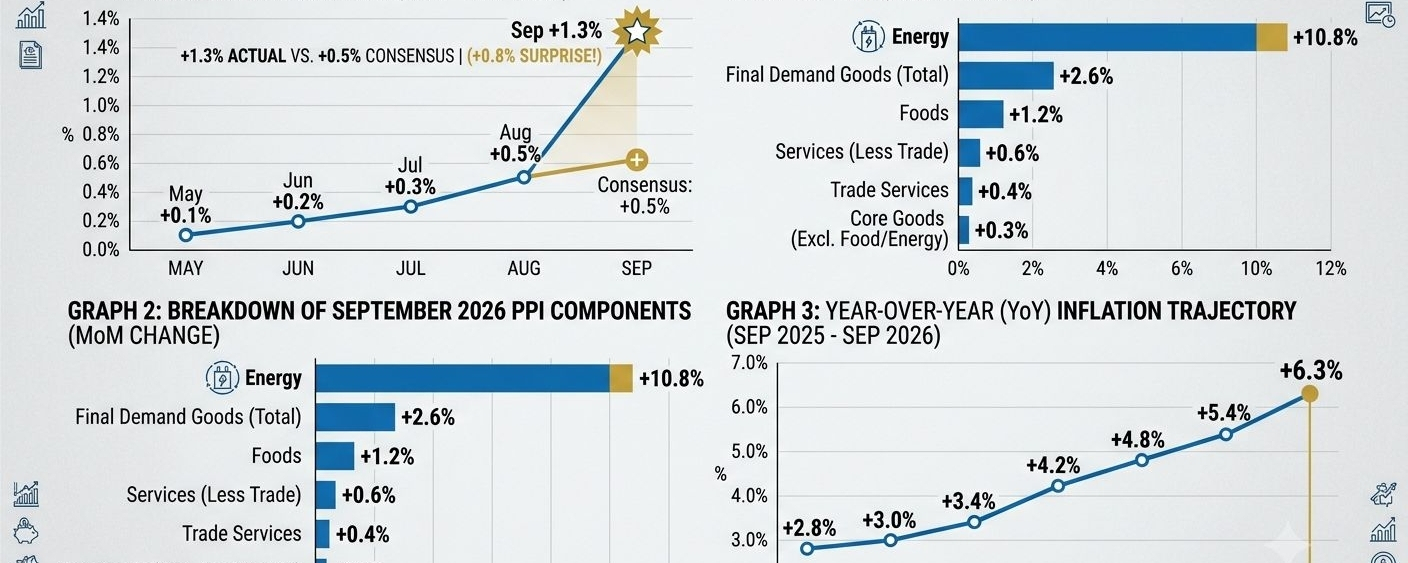
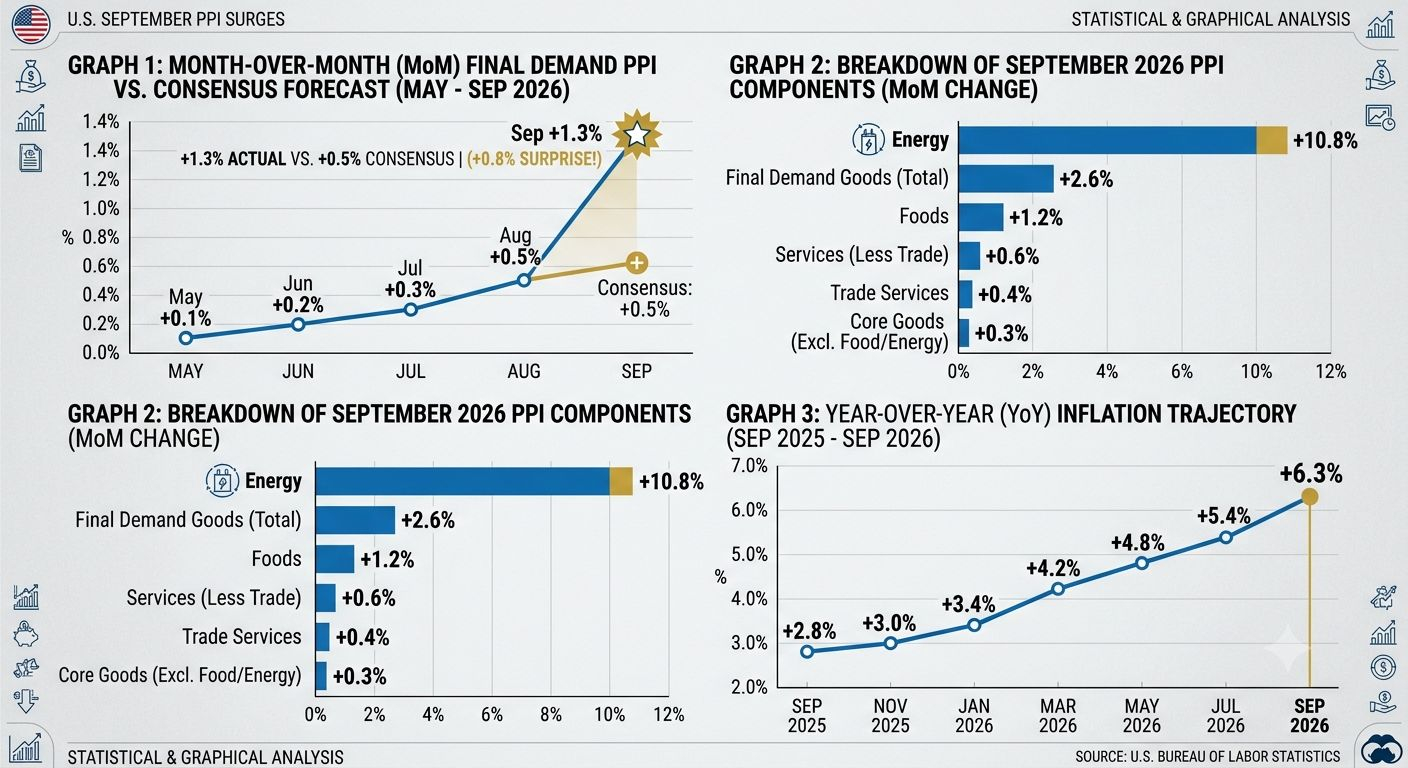
Les prix à la production aux États-Unis ont fortement accéléré en septembre. L’indice des prix à la production pour la demande finale a augmenté de +1,3 % sur un mois et de +6,3 % sur un an, selon les données publiées le 15 octobre 2026. Ces deux chiffres ont dépassé les attentes des économistes, qui tablaient sur environ +0,6 % sur un mois et +5,5 % sur un an. Il s’agit de la plus forte hausse mensuelle depuis mars 2022 et de la progression annuelle la plus rapide depuis décembre 2022. Le message immédiat est clair : les pressions inflationnistes en amont se sont intensifiées et la voie vers un assouplissement des conditions monétaires est devenue moins évidente. Selon les données du Bureau of Labor Statistics américain rapportées par CNBC, l’IPP hors alimentation et énergie a progressé de +0,7 % sur un mois et de +5,0 % sur un an.
📊Ventilation statistique
| Indicateur | Septembre 2026 | Consensus | Écart |
| PPI global, variation mensuelle | +1.3% | +0.6% | +0.7 pp |
| PPI global, variation annuelle | +6.3% | +5.5% | +0.8 pp |
| PPI sous-jacent, variation mensuelle | +0.7% | +0.3% | +0.4 pp |
| PPI sous-jacent, variation annuelle | +5.0% | +4.4%–4.5% | ~+0.5 pp |
| Prix de l’énergie à la production, variation mensuelle | +10.8% | — | Contribution majeure |
☢️L’énergie a été le principal moteur à court terme : les prix de l’énergie à la production auraient augmenté de +10.8% en septembre, tandis que les coûts liés au diesel représentaient près de la moitié de la hausse des biens transformés destinés à la demande immédiate. Pourtant, l’indice sous-jacent est tout aussi important. Un PPI sous-jacent de +5.0% en glissement annuel indique que les pressions sur les prix ne se limitaient pas à l’énergie. (cnbc.com)
Pourquoi le marché y prête attention
Le PPI mesure les prix que les producteurs nationaux reçoivent pour leur production. Il ne s’agit pas de la même chose que l’inflation à la consommation, mais il peut signaler des pressions que les entreprises peuvent soit absorber en réduisant leurs marges, soit répercuter sur leurs clients au fil du temps.
La chaîne de transmission au marché est la suivante :
Hausse des coûts de production → pression sur les marges et les prix à la consommation → craintes d’une inflation persistante → anticipations de taux plus restrictives → resserrement des conditions financières.
Cette chaîne est particulièrement pertinente après la publication de l’IPC de septembre, qui a également affiché +0.6% en glissement mensuel et +3.7% en glissement annuel. Pris ensemble, les chiffres de l’IPC et du PPI compliquent davantage le scénario d’un assouplissement rapide.
Effets sur le marché et évolution du sentiment
Taux et dollar américain :
Un indice des prix à la production (PPI) supérieur aux attentes peut inciter les marchés à anticiper moins de baisses de taux, des baisses plus tardives ou une période prolongée de politique restrictive. Les rendements des bons du Trésor et le dollar pourraient devenir plus sensibles aux prochaines données sur l’inflation et aux communications de la Réserve fédérale.
Actions :
La hausse des coûts des intrants peut peser sur les secteurs aux marges faibles, très énergivores ou disposant d’un pouvoir limité de fixation des prix. Les entreprises capables de répercuter ces coûts pourraient être relativement plus résilientes, tandis que les actifs de croissance à longue duration peuvent réagir davantage si les rendements augmentent.
Crypto et actifs à risque au sens large :
L’effet de premier ordre concerne généralement la sensibilité à la liquidité plutôt qu’un impact direct sur les fondamentaux de la blockchain. Si les rendements et le dollar se renforcent, les actifs plus volatils peuvent subir des pressions à court terme, à mesure que les positions à effet de levier sont réduites. Toutefois, l’ampleur de la réaction dépendra de la façon dont les investisseurs interprètent le choc : une inflation temporaire alimentée par l’énergie ou un cycle de hausse des coûts plus large et persistant.
Sentiment :
Le rapport fait évoluer le sentiment, qui passe de « la désinflation progresse » à « l’inflation pourrait être plus tenace que prévu ». Cela ne détermine pas une direction précise pour le BTC, l’ETH ou les actions, mais renforce l’importance des publications macroéconomiques, des anticipations de politique monétaire, du positionnement sur les produits dérivés et des conditions de liquidité.
Scénarios favorables et scénarios de risque
Interprétation plus favorable :
Si les prix de l’énergie se stabilisent et que les prochaines données révèlent une répercussion limitée sur les services et l’inflation des consommateurs, les marchés pourraient considérer le mois de septembre comme un choc concentré du côté de l’offre. Dans ce cas, l’impact sur l’appétit pour le risque pourrait s’estomper.
Interprétation plus prudente :
Si les prochaines données sur l’inflation sous-jacente, les salaires et les prix à la consommation restent élevées, les marchés pourraient réviser davantage leurs anticipations de taux. Cela pourrait maintenir des conditions financières plus strictes et rendre les rebonds davantage tributaires de solides résultats d’entreprises, d’entrées de capitaux ou de catalyseurs propres à certains actifs.
Principales données à suivre
Inflation PCE aux États-Unis et prochaine publication de l’IPC
Orientations de la Réserve fédérale et évolution des anticipations de taux
Rendements des bons du Trésor et indice du dollar américain
Évolution des prix du pétrole brut, de l’essence et du diesel
Commentaires des entreprises sur leur pouvoir de fixation des prix et leurs marges
Taux de financement des cryptomonnaies, intérêt ouvert, flux des ETF et liquidité des marchés au comptant
Vue intuitive du marché
Le chiffre global était clairement inflationniste, mais le détail le plus important est l’accélération du PPI sous-jacent. L’énergie explique une grande partie du choc ; l’inflation sous-jacente signifie que le marché ne peut pas écarter le rapport en le réduisant à un simple bruit lié à l’énergie. À court terme, ce contexte appelle à la prudence face à l’effet de levier excessif et à la volatilité provoquée par les gros titres. Le signal le plus durable dépendra des prochaines publications sur l’inflation : confirmeront-elles une pression plus généralisée sur les prix, ou montreront-elles que le pic de septembre, tiré par l’énergie, ne perdure pas ?
Ce qui précède constitue une analyse de marché et ne constitue pas un conseil en investissement. Faites vos propres recherches (DYOR)
#CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #NasdaqDowWeeklyGapWidestSinceJuly2002 #Nasdaq100Falls5.5%InWorstWeekIn18Months