


Les marchés boursiers ont clôturé en baisse vendredi, mettant un terme à une semaine généralement défavorable aux investisseurs, les capitaux se détournant des valeurs technologiques et de l’intelligence artificielle. En toile de fond, une inquiétude qui grandit depuis plusieurs jours : les entreprises technologiques empruntent trop pour financer le développement de l’IA.
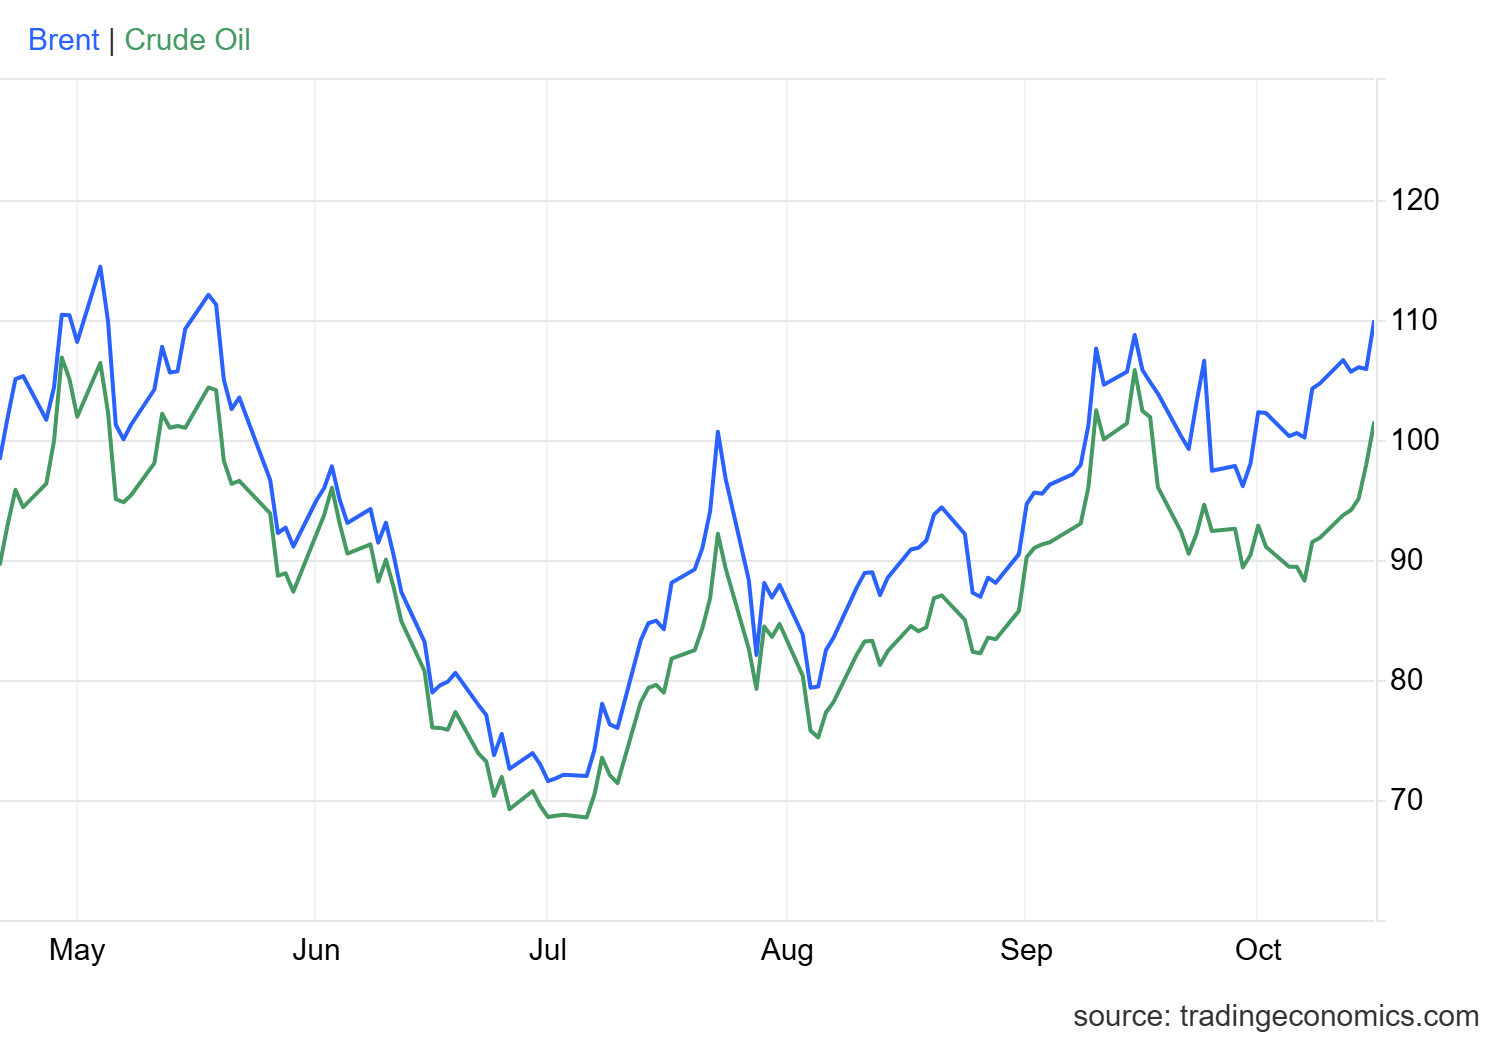
Le pétrole brut a donné aux traders un deuxième motif d’inquiétude. Les contrats à terme sur le West Texas Intermediate ont progressé de 3,51 % pour s’établir à 101,41 dollars le baril, tandis que ceux sur le Brent ont gagné 3,72 %, à 109,86 dollars, alors que les tensions s’accentuaient entre les États-Unis et l’Iran, ainsi qu’entre la Russie et l’Ukraine.
Le Nasdaq Composite a chuté de 2 % vendredi pour clôturer à 26 140,03, signant sa pire semaine depuis juin. Une vague de ventes généralisée des actions de l’IA et de la technologie a pesé sur tous les grands indices. Le S&P 500 a reculé de 1,09 % à 7 659,44, et il a terminé la séance, tout comme le Nasdaq, sous sa moyenne mobile à 50 jours. Le Dow Jones Industrial Average a cédé 175,28 points, soit 0,34 %, à 52 002,41. L’indice des petites capitalisations Russell 2000 a clôturé à 2 721,70, en baisse de 1,7 %.
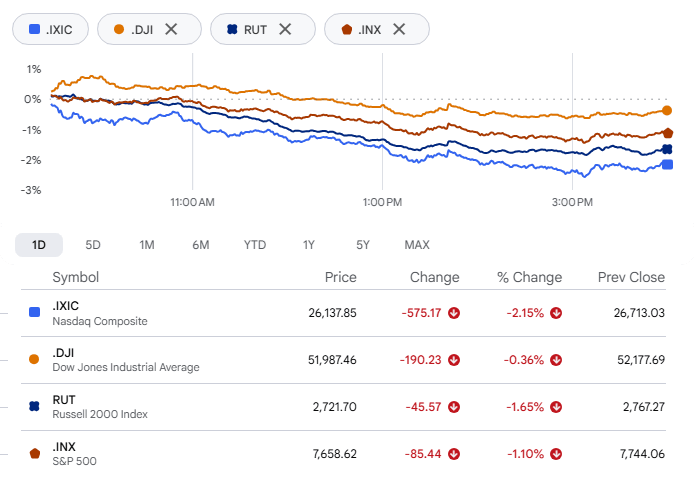
Les performances hebdomadaires ont été très contrastées. Le S&P 500 a perdu environ 2 %, le Nasdaq plus de 4 % et le Russell a reculé de 2,8 %, tandis que le Dow, le moins exposé à la technologie des trois indices, a en fait gagné 0,7 %.
Les fabricants de puces continuent de dévisser
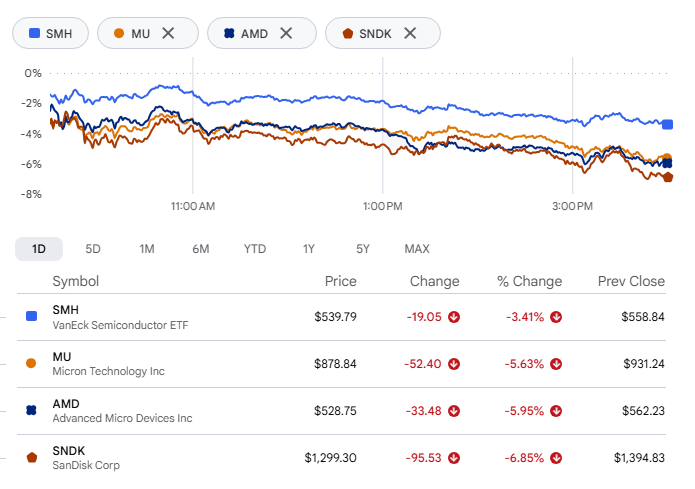
Les semi-conducteurs ont encore essuyé un revers. Le fonds VanEck Semiconductor ETF (SMH) a chuté de 3 %, Micron Technology, Advanced Micro Devices et SanDisk étant en tête des baisses. Les inquiétudes liées à la concurrence chinoise ont pesé sur le secteur toute la semaine, et le fonds affiche une baisse de 10 % depuis lundi, son plus fort recul hebdomadaire depuis avril 2025.
Les néoclouds encaissent un coup plus dur
Les entreprises qui louent de la puissance de calcul pour l’IA ont passé une moins bonne journée que les concepteurs de puces. CoreWeave a plongé de 11,91 % à 61,39 $, portant son recul hebdomadaire à 25 %. Nebius a perdu 12,18 % à 165,47 $.
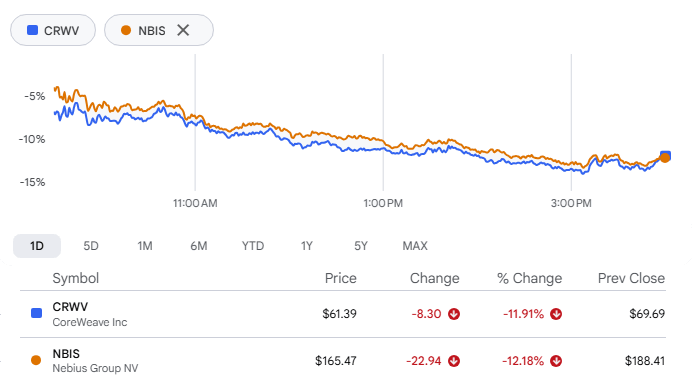
Dans une note publiée vendredi, Goldman Sachs a clairement exprimé ces inquiétudes, évoquant des problèmes propres au secteur et des doutes quant à la pérennité de sa croissance. Les ventes alimentent les craintes déjà présentes concernant les valorisations de l’IA, les dépenses d’investissement et la capacité de l’essor des centres de données à durer. Les finances de CoreWeave ont été les principales mises en cause, mais les difficultés dépassent largement le cadre d’une seule entreprise. Alors que le marché doit toujours composer avec des taux d’intérêt élevés plus longtemps, la santé financière de l’ensemble du développement de l’IA est examinée de plus près.
Une bonne semaine pour les vendeurs à découvert
Ceux qui pariaient contre l’engouement pour l’IA ont passé une excellente semaine. Ces investisseurs ont engrangé, selon les estimations, 32 milliards de dollars de gains latents bruts au cours des sept derniers jours, tandis que l’indice Philadelphia Semiconductor a chuté de plus de 12 %. Leur argument était assez simple : les taux élevés, les valorisations tendues et les énormes dépenses d’infrastructure finiraient par peser sur le secteur.
L’indice a reculé vendredi pour une huitième séance consécutive, ce qui le rapproche d’une égalité avec sa plus longue série de pertes en deux décennies.
Netflix remanie son équipe chargée des contenus
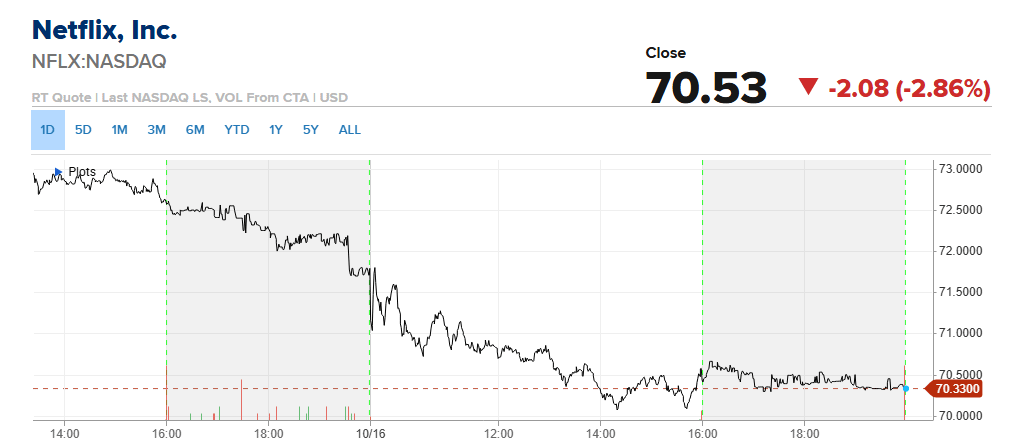
L’action Netflix a reculé de 2,87 % après que l’entreprise a remplacé sa directrice des contenus, Bela Bajaria, par Peter Rice, ancien président de la division télévision de Disney, qui prendra ses fonctions le 26 octobre. La plateforme de streaming supprime également environ 1 000 emplois. Ensemble, ces décisions annoncent un changement de cap, alors que Netflix cherche à relancer la croissance de son audience face à une concurrence plus féroce.
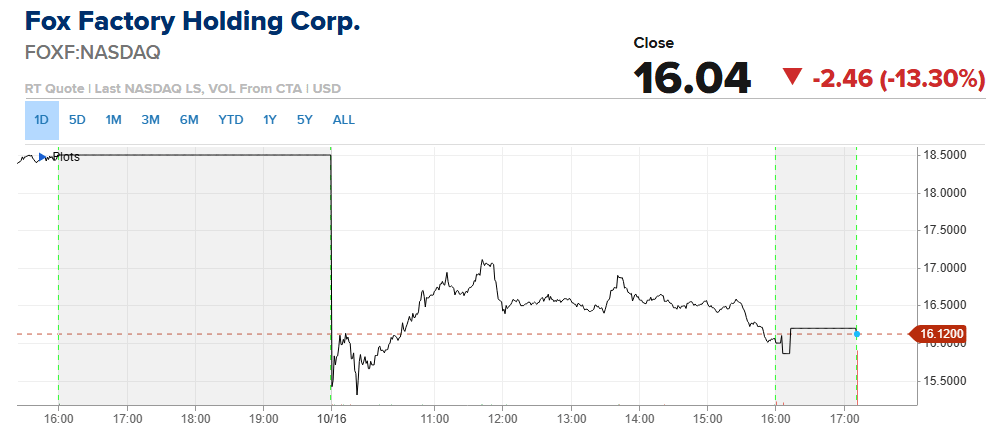
Fox Factory a plongé de 13 % après le départ de son PDG, Mike Dennison. Le conseil d’administration a nommé l’administrateur Douglas Grimm au poste de directeur général par intérim. Le fabricant de suspensions pour véhicules a également abaissé ses prévisions de ventes pour l’ensemble de l’année, désormais comprises entre 1,35 et 1,38 milliard de dollars, contre 1,42 à 1,47 milliard auparavant.
L’énergie prend le contre-pied de la tendance
L’énergie a été le seul secteur du marché à évoluer en sens inverse. La hausse de Chevron a largement contribué à limiter les pertes du Dow. ConocoPhillips a progressé de 3,37 % à 146,50 $, Chevron a gagné 2,59 % à 225,00 $ et Exxon Mobil a avancé de 2,46 % à 178,98 $.
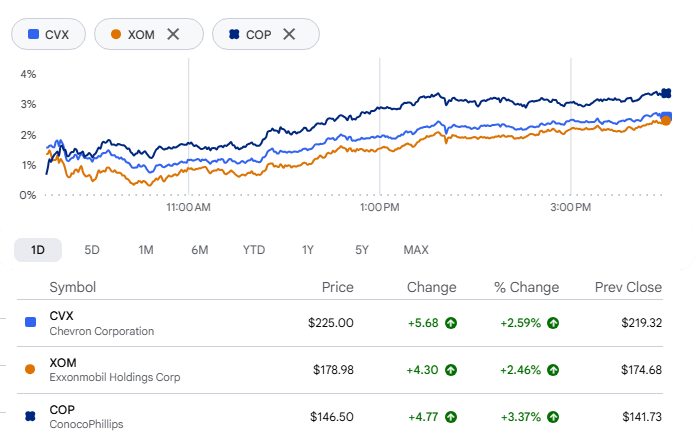
Cette hausse a aussi une dimension concrète. Les producteurs paient davantage pour le transport et doivent assumer des primes de risque plus élevées pour acheminer leurs cargaisons par le détroit d’Ormuz, ce qui rend incertaines les perspectives d’approvisionnement de la région. Les attaques contre des pétroliers dans cette zone ont fortement réduit les flux de pétrole brut, et les actions du secteur de l’énergie ont progressé avec les prix.
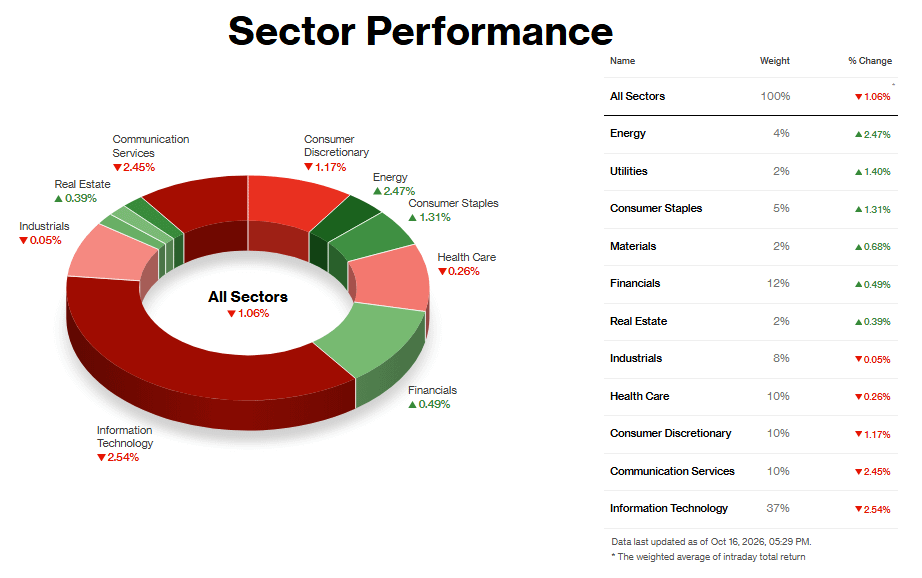
Analyse sectorielle :
Les secteurs les plus performants
L’énergie a dominé les marchés avec une hausse de 2,1 %, portée par les cours du pétrole brut. Le pétrole a bondi de plus de 3 % en raison des craintes concernant l’approvisionnement au Moyen-Orient, et le brut américain a clôturé autour de 101 $ le baril. La hausse du brut se répercute directement sur les prévisions de bénéfices des producteurs : les acheteurs se sont donc manifestés alors que le reste du marché vendait. Les valeurs de la défense ont également pris le contre-pied de la tendance. Comme le catalyseur est géopolitique plutôt que lié à une évolution de l’offre et de la demande, il semble s’agir d’une opération fondée sur une prime de risque, susceptible de s’inverser rapidement en cas de désescalade.
Les services aux collectivités ont progressé de 1,2 %, sans qu’un seul gros titre l’explique. Cette hausse est survenue alors que les capitaux quittaient la technologie, et les flux de trésorerie réguliers du secteur en font un refuge naturel. Ce n’est pas non plus un rebond obligataire qui a porté ces actions sensibles aux taux, puisque le rendement à 10 ans est resté proche de 5,07 %. Il s’agissait d’une rotation défensive plutôt que d’une tendance de fond.
Les secteurs les moins performants
Les technologies de l’information ont perdu 2,4 % et les services de communication, 2,7 %. Le point commun est le financement de l’IA. Les investisseurs s’inquiètent de plus en plus du fait que les investissements dans l’IA financés par la dette ne soient pas rentables tant que les coûts d’emprunt restent élevés. Un indice des prix à la consommation de septembre supérieur aux attentes, à 3,7 %, et la hausse de 6,3 % des prix à la production ont accentué ces inquiétudes. C’est important pour l’ensemble de l’indice, car les semi-conducteurs représentent environ un cinquième de la capitalisation boursière du S&P 500. La faiblesse touchait tout le secteur, et non une seule entreprise.
Les services de communication n’ont pas été affectés par un facteur dominant unique. Le secteur compte de nombreux gros investisseurs dans l’IA, et un stratège a fait remarquer que la hausse du coût du capital renchérit l’essor des dépenses d’investissement et relève le niveau de rendement attendu. Meta publiera ses résultats la semaine prochaine, ce qui a pu inciter certains investisseurs à réduire leur exposition au risque. Netflix a également reculé après avoir nommé un nouveau responsable des contenus.
Les biens de consommation discrétionnaire ont perdu 1,5 %. Tesla a baissé après avoir dévoilé une version redessinée du Roadster, mais aucun autre catalyseur notable ne s’est dégagé. Le reste semble relever d’un effet de contagion lié à la vague de ventes des valeurs de croissance.
Ce fut une petite éclaircie au cours d’une séance dominée par les inquiétudes liées à l’IA. Reste à savoir si ces craintes sont sur le point de s’apaiser ou si elles ne font que commencer.