Les marchés ne s’effondrent pas. Ils reviennent à la moyenne.
L’un des adages les plus répandus en matière d’investissement est : « Il vaut mieux rester investi plus longtemps que d’essayer d’anticiper les mouvements du marché. »
Honnêtement, je pense que c’est l’une des idées les plus trompeuses en matière d’investissement. Elle ignore complètement la valorisation, les cycles du marché et le prix que vous payez pour un actif. Qu’il s’agisse de biens immobiliers, d’actions, de métaux précieux ou de matières premières, tous suivent le même processus. Les marchés anticipent l’avenir. Les investisseurs intègrent dans les cours la croissance des prochaines années et, pendant les grands marchés haussiers, les prix peuvent largement dépasser leur moyenne à long terme. Ils finissent par devenir trop chers. Alors, que se passe-t-il ensuite ?
Retour à la moyenne.
Au fil des années, j’ai étudié les performances de plusieurs marchés de différentes catégories d’actifs. J’ai appris une chose : ce que les gens appellent un « krach » n’est souvent que le processus par lequel un actif revient à sa moyenne de long terme.
Il n’aurait peut-être tout simplement jamais dû atteindre ces prix extrêmes.
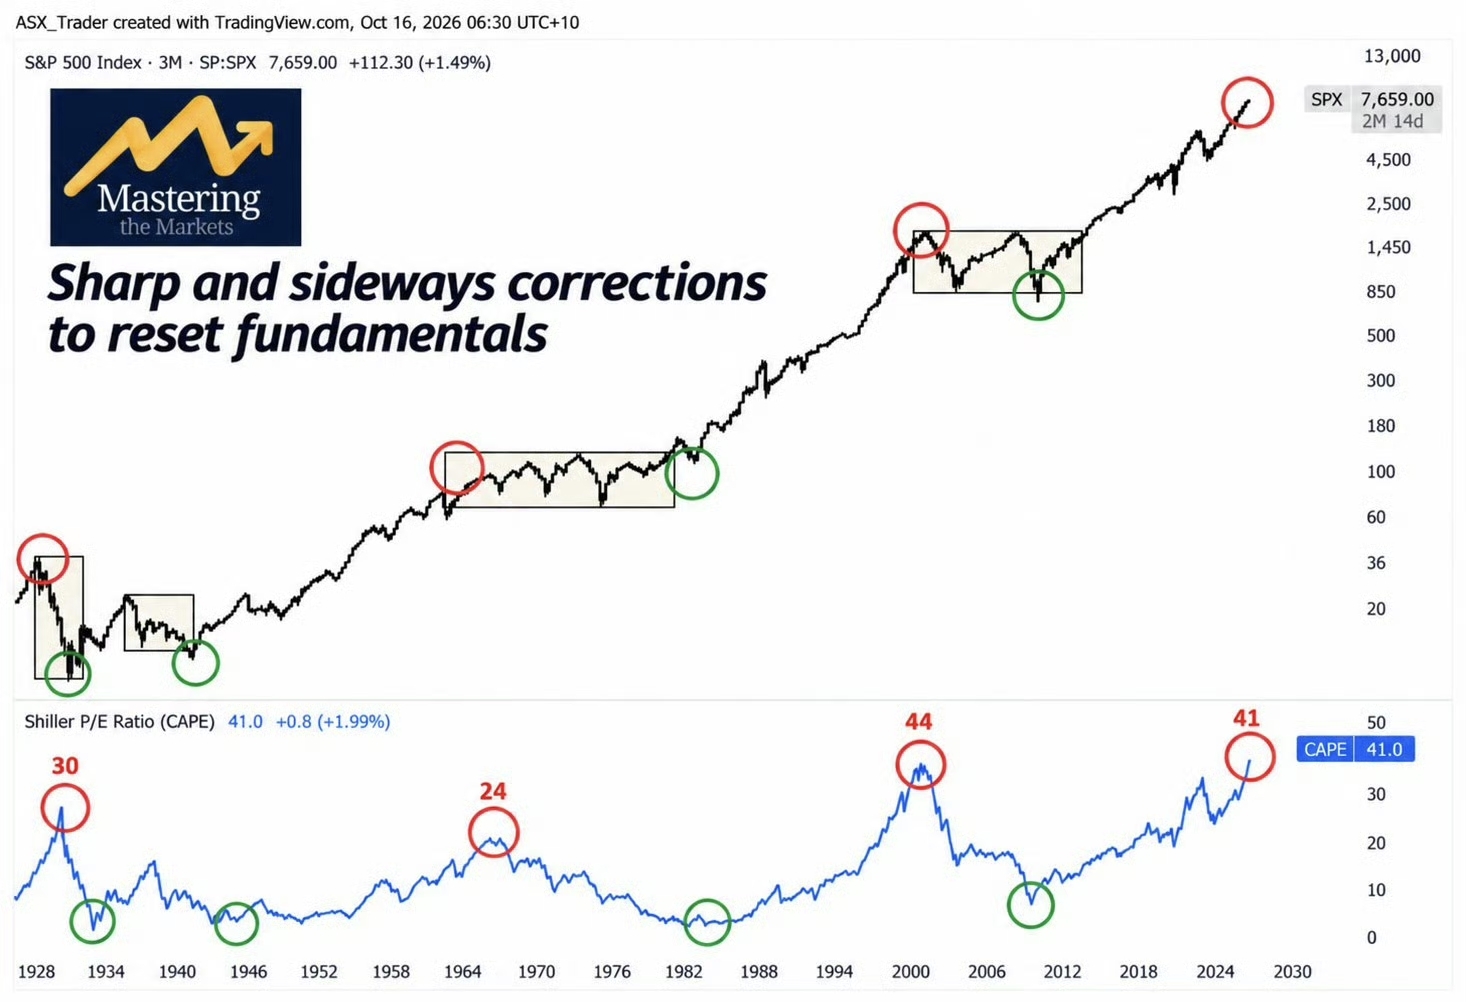
Regardez les 100 ans d’histoire du S&P 500.
Ce graphique raconte une histoire incroyable.
Regardez les cercles rouges.
1929, la fin des années 1960, 2000 et aujourd’hui.
Ce sont des périodes où les actions américaines étaient extrêmement chères, après de grands marchés haussiers. Que s’est-il passé après ces excès du passé ? Des années de rendements décevants, surtout si l’on tient compte de l’inflation. Et voici un point souvent négligé : les marchés n’ont pas toujours besoin d’une vague massive de ventes pour réinitialiser les valorisations. Ils peuvent corriger brutalement ou stagner pendant 10 à 15 ans, le temps que les bénéfices et les fondamentaux rattrapent leur retard.
Dans les deux cas, les valorisations finissent par se réajuster.
Maintenant, regardez les cercles verts.
Ils représentent des périodes où les valorisations étaient plus attrayantes.
Pensez au début des années 1930, aux années 1940, au début des années 1980 et à la crise financière mondiale.
Les investisseurs qui ont acheté près de ces grands creux de valorisation ont généralement bénéficié de rendements à long terme plus élevés.
Le même marché. Les mêmes entreprises. Des valorisations de départ complètement différentes. Voilà pourquoi je pense que le prix que vous payez est crucial.
On observe ce phénomène partout.
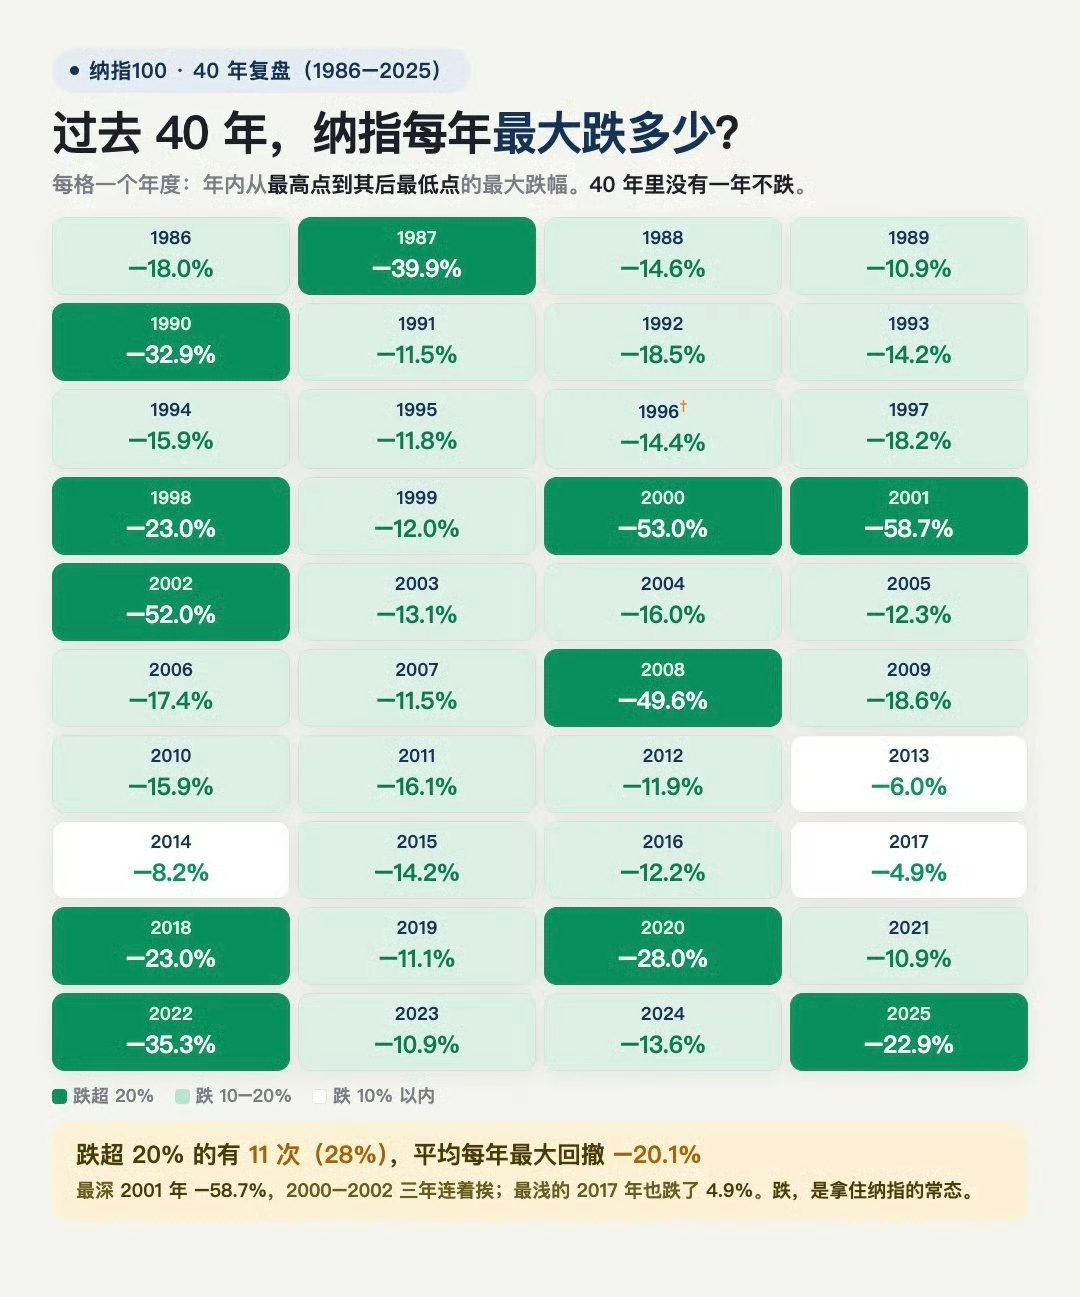
Vous vous souvenez du Nasdaq en 2000 ? Il a chuté de près de 80 % par rapport à son sommet. Les gens ont appelé cela un krach. Moi, j’y vois un retour à la moyenne. Les valorisations des entreprises technologiques étaient complètement déconnectées de la réalité. Regardez l’argent, qui a récemment bondi à 120 dollars avant de retomber à 55 dollars. Encore une fois, les gens ont parlé de krach. Mon avis ? Le prix était simplement monté trop haut, trop vite. Même l’immobilier américain pendant la crise financière mondiale a suivi un schéma similaire. Dans de nombreux marchés, la valeur des terrains s’était envolée bien au-delà des normes historiques, et la correction qui a suivi a contribué à résorber ces excès. Des actifs différents. Des cycles différents. Le même comportement fondamental.
Et aujourd’hui ?
Regardez le ratio cours/bénéfices de Shiller sur le graphique. Nous sommes actuellement autour de 41. C’est élevé d’un point de vue historique. Le deuxième niveau le plus élevé jamais enregistré. Posez-vous maintenant une question. Si vous aviez une somme importante à investir aujourd’hui, préféreriez-vous acheter en Bourse à un moment où les valorisations sont historiquement élevées ou lorsqu’elles sont historiquement basses ? C’est la même question que je pose au sujet de l’immobilier australien. Sommes-nous face à une occasion d’achat historique, ou à un marché où la croissance des prochaines années est déjà intégrée dans les prix ?
Warren Buffett a fondé une grande partie de sa philosophie d’investissement sur le concept de marge de sécurité. Pourquoi ne pas appliquer le même raisonnement à des catégories d’actifs entières ? Je ne dis pas que les marchés ne peuvent pas continuer à monter malgré des valorisations élevées. Bien sûr que si. Mais plus un actif est cher, plus vous payez aujourd’hui la croissance future, et moins vous avez de marge d’erreur. Et lorsque le cycle finira par se retourner, vous devrez être prêt à affronter la tempête. Car ce que les gros titres appellent un krach n’est parfois que le retour du marché à des valorisations plus raisonnables.
Le plus grand risque n’est pas forcément une correction du marché. C’est de payer trop cher un actif dès le départ.