


#GlobalMarkets 🌍 #PositiveMindsGlobalResults | Binance Square officiel | 17 octobre 2026
📊 Résumé : l’inflation, le pétrole et les inquiétudes liées à l’IA ébranlent la confiance des investisseurs
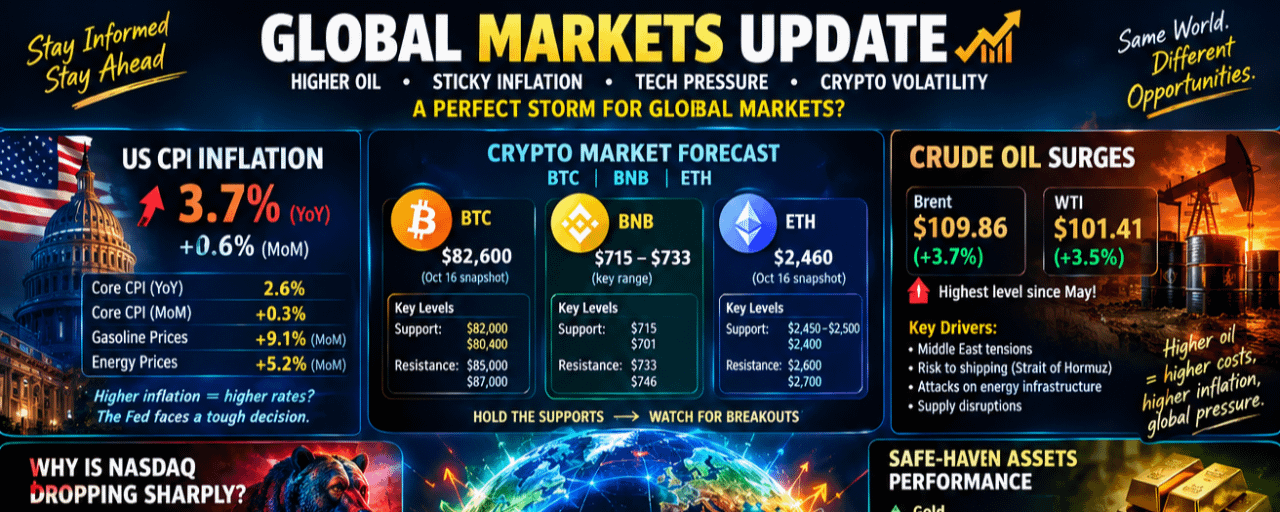
Les marchés financiers mondiaux abordent le week-end sous pression, alors que l’accélération de l’inflation aux États-Unis, l’intensification des tensions géopolitiques, la flambée des cours du pétrole brut et les inquiétudes concernant la rentabilité des investissements dans l’intelligence artificielle (IA) convergent.
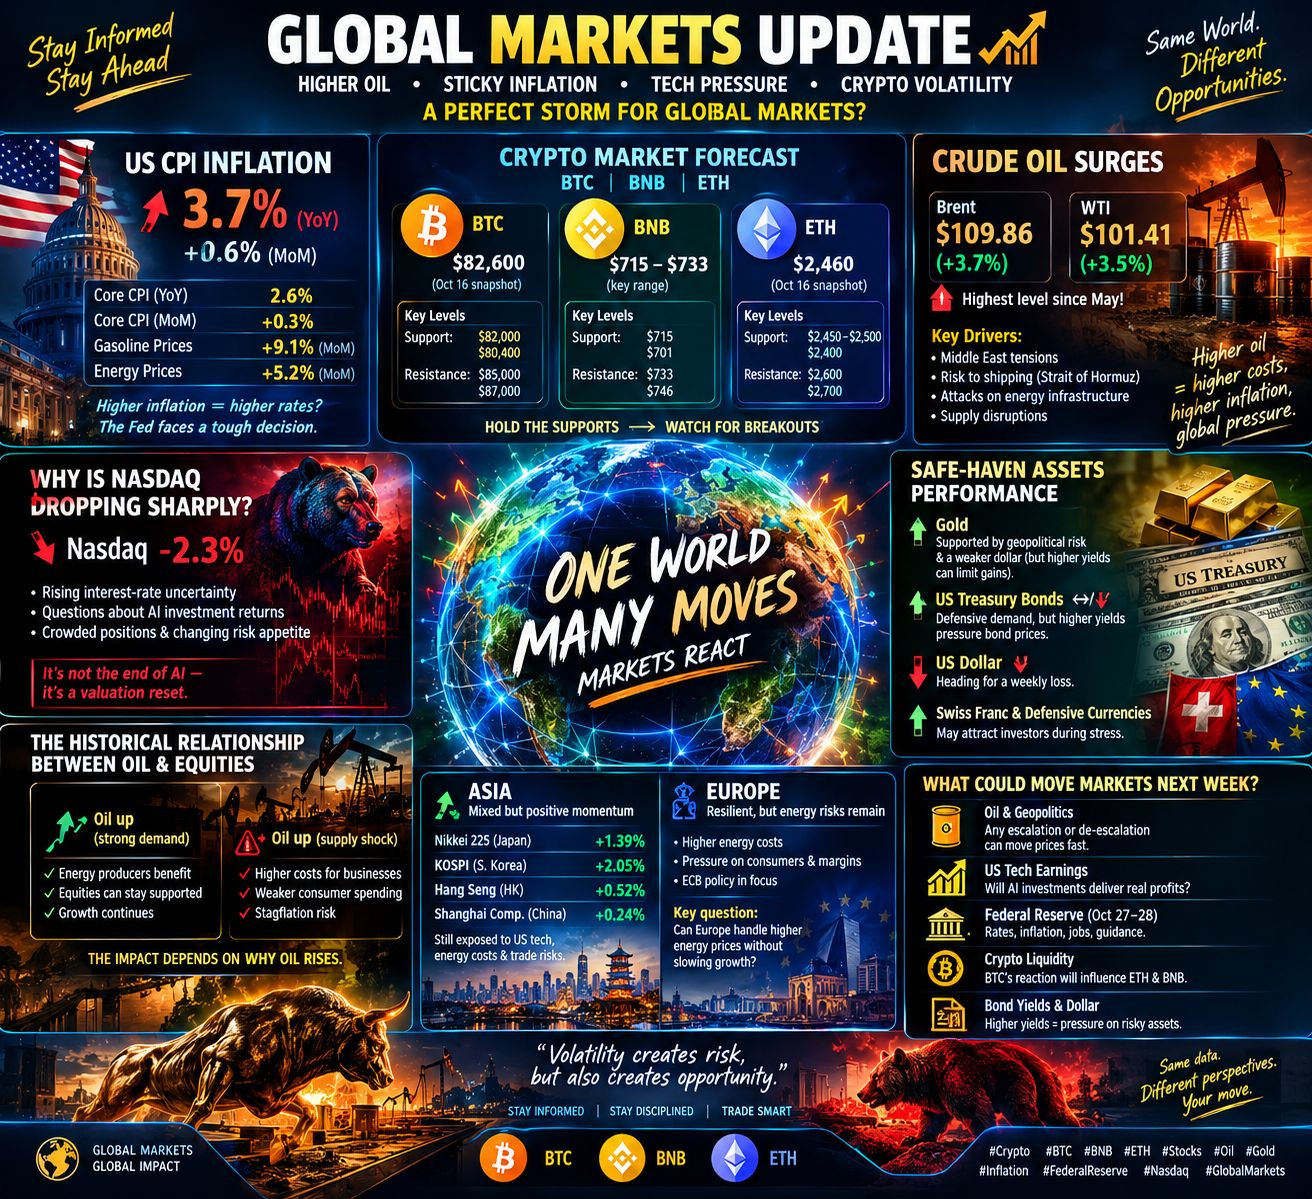
Vendredi 16 octobre, le pétrole brut Brent a bondi de 3,7 % pour s’établir à 109,86 $ le baril, dépassant brièvement les 110 $ pour la première fois depuis mai. Le pétrole brut West Texas Intermediate (WTI) américain a progressé de 3,5 % à 101,41 $. Dans le même temps, le Nasdaq Composite a reculé d’environ 2,3 %, le S&P 500 a baissé de 1,3 % et le Dow Jones Industrial Average a perdu 0,57 %, selon le rapport de Reuters sur les marchés mondiaux.
Le dernier rapport américain sur l’indice des prix à la consommation (IPC) a accru l’inquiétude des investisseurs. L’inflation globale annuelle s’est accélérée à 3,7 % en septembre, contre 3,4 % en août, tandis que l’inflation mensuelle a progressé de 0,6 %.
Ces évolutions suscitent des inquiétudes concernant les taux d’intérêt, la rentabilité des entreprises, la croissance économique et les perspectives de Bitcoin, d’Ethereum et de BNB.
La question centrale pour les investisseurs est de savoir s’il s’agit d’une correction temporaire du marché ou du début d’une réévaluation plus prolongée des actifs financiers.
🔥 1. L’inflation américaine s’accélère : la Réserve fédérale fait-elle face à un nouveau défi ?
Le dernier rapport sur l’inflation, publié le 14 octobre par le Bureau of Labor Statistics des États-Unis, a envoyé un signal malvenu aux marchés financiers.
Principaux chiffres de septembre :
IPC global : 3,7 % sur un an, contre 3,4 % en août.
IPC mensuel : +0,6 %, après une hausse de 0,4 % en août.
IPC de base : 2,6 % sur un an.
IPC de base mensuel : +0,3 %.
Prix de l’essence : +9,1 % sur un mois.
Prix de l’énergie dans son ensemble : +5,2 % sur un mois.
À elle seule, l’essence a représenté plus de la moitié de la hausse mensuelle de l’indice global des prix à la consommation en septembre.
Pourquoi est-ce important pour les marchés financiers ?
Une inflation plus élevée complique les décisions de la Réserve fédérale. Si les coûts de l’énergie restent élevés et que l’inflation se propage à d’autres catégories, les responsables pourraient avoir moins de marge pour abaisser les taux d’intérêt.
Les marchés doivent donc évaluer deux risques opposés : le maintien d’une politique monétaire restrictive pourrait ralentir la croissance économique, tandis qu’un assouplissement trop précoce pourrait rendre l’inflation plus persistante.
Des coûts d’emprunt plus élevés peuvent également réduire la valeur actuelle des bénéfices futurs des entreprises, pesant ainsi sur les actions de croissance, les entreprises technologiques et les autres actifs dont les valorisations dépendent fortement de leur rentabilité future.
Les conséquences sont tout aussi importantes pour les investisseurs en cryptomonnaies. Si les investisseurs s’attendent à ce que les taux d’intérêt restent élevés plus longtemps, la demande d’actifs spéculatifs pourrait s’affaiblir. À l’inverse, une baisse des rendements et une amélioration de la liquidité pourraient favoriser une reprise.
Toutefois, l’inflation ne signifie pas automatiquement que tous les actifs doivent baisser. Les réactions des marchés dépendent des anticipations, du positionnement, des bénéfices, de la liquidité et de l’évolution des indications des banques centrales.
📉 2. Pourquoi le Nasdaq est-il sous pression ?
Les actions technologiques sont devenues l’un des principaux foyers de la récente vague de ventes sur les marchés.
Le Nasdaq Composite a perdu environ 2,3 % vendredi, tandis que le S&P 500, plus large, et le Dow Jones ont également clôturé en baisse. Les actions des secteurs technologique et des services de communication ont mené le recul.
Trois grands facteurs contribuent à ces pressions.
Premièrement : l’incertitude croissante concernant les taux d’intérêt.
L’accélération de l’inflation a ravivé les craintes que la Réserve fédérale maintienne une politique restrictive ou envisage un nouveau resserrement. En règle générale, des taux d’actualisation plus élevés pèsent sur les entreprises de croissance fortement valorisées.
Deuxièmement : les questions autour du rendement des investissements dans l’IA.
Le secteur de l’IA continue d’attirer d’énormes investissements dans les centres de données, les puces avancées, les infrastructures électriques et l’informatique en nuage. Toutefois, les investisseurs veulent de plus en plus de preuves que ces dépenses peuvent se traduire par des revenus, des flux de trésorerie et des bénéfices durables.
Les entreprises qui recourent massivement à l’emprunt pour financer leurs infrastructures pourraient subir des pressions supplémentaires lorsque les coûts de financement augmentent.
Troisièmement : des positions surchargées et un appétit pour le risque en mutation.
Lorsque les investisseurs commencent à réduire leur exposition aux actions technologiques coûteuses, les ventes peuvent s’étendre aux fabricants de semi-conducteurs, aux fournisseurs d’infrastructures d’IA et à d’autres secteurs sensibles à la croissance. Les positions à effet de levier peuvent amplifier ces mouvements.
Reuters a rapporté que l’action CoreWeave a fortement chuté, les inquiétudes croissantes des investisseurs concernant le financement de l’IA pesant sur le marché, tandis que les actions des semi-conducteurs ont connu une série prolongée de pertes.
La distinction essentielle est que les investisseurs ne renoncent pas nécessairement à la technologie de l’IA elle-même. Ils réévaluent plutôt les valorisations, les besoins de financement, les délais de rentabilité et le prix qu’ils sont prêts à payer pour la croissance future.
🛢️ 3. Le pétrole brut dépasse les 110 $ : le risque géopolitique revient au premier plan
Le pétrole s’est imposé comme l’un des principaux moteurs de la conjoncture actuelle des marchés.
Le 16 octobre :
Le Brent a clôturé à 109,86 $ le baril, en hausse d’environ 3,7 %.
Le brut WTI a clôturé à 101,41 $ le baril, en hausse d’environ 3,5 %.
Le Brent a brièvement franchi la barre des 110 $, atteignant son plus haut niveau depuis mai.
Cette hausse reflète les craintes de perturbations de l’approvisionnement énergétique mondial, sur fond d’escalade des tensions au Moyen-Orient, de risques pour le transport maritime dans le détroit d’Ormuz et d’attaques visant les infrastructures énergétiques russes.
Les informations faisant état de menaces contre des installations énergétiques saoudiennes et de dégâts touchant les capacités de raffinage russes ont renforcé l’incertitude quant aux volumes de pétrole et de carburants raffinés pouvant parvenir de manière fiable sur les marchés internationaux.
Même si les prélèvements dans les réserves stratégiques et les efforts de réorientation de l’approvisionnement peuvent contribuer à atténuer les perturbations, leur efficacité dépend de l’ampleur et de la durée de toute interruption.
Pourquoi la hausse du prix du pétrole peut devenir un problème économique mondial
La hausse du prix du pétrole affecte bien plus que les producteurs d’énergie.
Elle peut augmenter :
Les coûts du transport, du fret maritime et du transport aérien.
Les coûts de fabrication et de l’électricité.
Les coûts des engrais et de la distribution alimentaire.
Les factures de carburant des ménages et les frais de déplacement domicile-travail.
Les dépenses d’exploitation des entreprises de nombreux secteurs.
Les entreprises peuvent réagir en augmentant leurs prix, en réduisant leurs marges, en reportant leurs investissements ou en diminuant leurs coûts. Les consommateurs confrontés à des dépenses de carburant plus élevées pourraient avoir moins d’argent à consacrer à d’autres achats.
Il en résulte une combinaison difficile : l’inflation peut rester élevée alors même que la croissance économique s’affaiblit.
Pour les marchés, la question cruciale est de savoir si la hausse actuelle du pétrole reflète une prime de risque géopolitique temporaire ou un choc d’approvisionnement prolongé.
Si les flux maritimes se normalisent et que les tensions s’apaisent, les cours du brut pourraient reculer. Si les perturbations s’intensifient ou persistent, le pétrole pourrait rester cher, accentuant les pressions inflationnistes et l’incertitude sur les marchés mondiaux.
🪙 4. Prévisions pour Bitcoin : BTC peut-il défendre la zone des 80 000 $ ?
Bitcoin reste sensible à la liquidité mondiale, à l’appétit des investisseurs pour le risque, à la demande institutionnelle et aux anticipations concernant la politique monétaire américaine.
Un relevé des cours au 16 octobre situait BTC autour de 82 600 $, même si les prix des cryptomonnaies fluctuent en continu sur les plateformes d’échange.
Principaux niveaux techniques de référence
Premier support : autour de 82 000 $.
Support suivant : autour de 80 400 $.
Résistance : 85 000 $.
Zone de reprise supérieure : 87 000 $.
Scénario haussier : si Bitcoin se maintient au-dessus de la zone des 82 000 $ et que les acheteurs reviennent, il pourrait tenter de repasser au-dessus de 85 000 $. Une cassure durable de ce niveau améliorerait la configuration technique à court terme.
Scénario neutre : BTC pourrait évoluer dans une fourchette autour de 80 400–85 000 $, les traders arbitrant entre l’achat lors des replis et l’incertitude macroéconomique.
Scénario baissier : une cassure confirmée sous 80 400 $ pourrait accroître le risque de baisse, surtout si les marchés actions s’affaiblissent de nouveau, si le dollar se renforce ou si des positions à effet de levier sont liquidées.
Ces niveaux sont des zones de référence, et non des supports et résistances en temps réel vérifiés. Il convient de les comparer aux cours actuels et aux volumes d’échange.
Les perspectives à plus long terme de Bitcoin dépendent également de la demande sur le marché au comptant, des flux institutionnels, des évolutions réglementaires et des conditions générales de liquidité.
Une reprise temporaire des cours ne doit pas automatiquement être interprétée comme un retournement de tendance confirmé.
🔶 5. Prévisions pour BNB : niveaux de support et potentiel de reprise
BNB reste un actif important au sein de l’écosystème BNB Chain, où il sert notamment au paiement des frais de transaction, à certaines fonctions liées au staking et à la participation aux applications du réseau.
À court terme, toutefois, son évolution reste exposée au sentiment général sur les cryptomonnaies et à la liquidité des marchés.
Niveaux techniques à surveiller
Premier support : autour de 715 $.
Support inférieur : autour de 701 $.
Première résistance : autour de 733 $.
Résistance supérieure : autour de 746 $.
Il s’agit de niveaux techniques de référence évoqués récemment sur le marché, et non de cours en temps réel vérifiés de manière indépendante.
Scénario haussier : le maintien de la zone des 715 $ pourrait favoriser un rebond vers 733 $, voire 746 $, si la pression acheteuse se renforce.
Scénario neutre : BNB pourrait évoluer dans une fourchette comprise entre environ 715 $ et 733 $, tandis que les traders attendent des signaux plus clairs de Bitcoin et des marchés mondiaux.
Scénario baissier : une cassure durable sous 701 $ assombrirait les perspectives à court terme et pourrait exposer BNB à de nouvelles ventes.
Au-delà de l’évolution des cours, les investisseurs devraient surveiller l’activité du réseau BNB Chain, le développement de l’écosystème, les changements liés à l’offre de jetons et la demande générale pour les applications de la blockchain.
Une forte activité sur le réseau peut renforcer la pertinence à long terme de l’écosystème, mais ne garantit pas une hausse du prix du jeton lors d’une correction générale des marchés.
♦️ 6. Prévisions pour Ethereum : ETH peut-il repasser au-dessus de 2 600 $ ?
Ethereum est confronté à la même incertitude macroéconomique que Bitcoin, ainsi qu’à des facteurs propres à son écosystème.
Il s’agit notamment de l’activité du réseau, de la demande de staking, de l’utilisation de la finance décentralisée, des progrès en matière de mise à l’échelle et de l’intérêt des institutions.
Un relevé des marchés au 16 octobre situait ETH aux alentours de 2 460 $.
Principaux niveaux techniques de référence
Premier support : 2 450–2 500 $.
Niveau de référence inférieur : 2 400 $.
Première résistance : 2 600 $.
Zone de reprise supérieure : 2 700 $.
Scénario haussier : si ETH se maintient sur son support et que les volumes acheteurs s’améliorent, une progression vers 2 600 $ pourrait signaler une tentative de reprise. Une cassure durable pourrait mettre les 2 700 $ en ligne de mire.
Scénario neutre : ETH pourrait rester dans une fourchette autour de 2 450–2 600 $ en attendant des signaux macroéconomiques plus clairs.
Scénario baissier : un passage net sous 2 450 $ affaiblirait la configuration et pourrait accroître la probabilité d’un test des 2 400 $.
Ethereum peut parfois enregistrer des variations en pourcentage plus importantes que Bitcoin, en raison de différences de liquidité, de positionnement et d’appétit pour le risque. Toutefois, leurs performances relatives varient dans le temps et ne doivent pas être présumées à l’avance.
Pour ETH, les principaux signaux de confirmation sont une demande durable sur le marché au comptant, une amélioration de la dynamique générale du marché et un franchissement convaincant des résistances.
🏆 7. Valeurs refuges : or, obligations d’État et dollar américain
La conjoncture actuelle envoie des signaux contrastés pour les actifs défensifs traditionnels.
Or : l’incertitude géopolitique et les inquiétudes concernant la stabilité des marchés financiers peuvent soutenir la demande d’or. Un dollar plus faible peut également lui être favorable. Cependant, la hausse des taux d’intérêt réels peut rendre l’or, qui ne rapporte pas de revenu, moins attrayant.
Obligations du Trésor américain : les titres de dette publique peuvent attirer une demande défensive lors des ventes d’actions. Cependant, une inflation plus forte peut faire monter les rendements, réduisant la valeur de marché des obligations à taux fixe déjà émises. Les prix des obligations et leurs rendements évoluent en sens inverse.
Dollar américain : le dollar profite souvent de l’aversion au risque, mais son évolution dépend aussi des taux d’intérêt relatifs et des anticipations concernant la politique de la Réserve fédérale. Reuters a rapporté que le dollar se dirigeait vers une perte hebdomadaire vendredi, malgré l’incertitude générale sur les marchés.
Franc suisse et autres devises défensives : ces monnaies peuvent attirer les investisseurs en période de tensions géopolitiques ou financières, même si leur évolution dépend des politiques des banques centrales et de la conjoncture économique locale.
La leçon importante est que les valeurs refuges ne progressent pas toujours de concert. Lorsque les marchés redoutent à la fois une escalade géopolitique et une inflation persistante, les investisseurs peuvent recevoir des signaux contradictoires de l’or, des devises et des obligations d’État.
🌏 8. Marchés asiatiques : une reprise régionale, mais des risques subsistent
Les marchés actions asiatiques ont affiché un tableau régional contrasté lors des dernières séances clôturées.
Les clôtures rapportées vendredi comprenaient des gains sur plusieurs grands marchés :
Nikkei 225, Japon : environ +1,39 %.
KOSPI, Corée du Sud : environ +2,05 %.
Hang Seng, Hong Kong : environ +0,52 %.
Shanghai Composite, Chine : environ +0,24 %.
Ces gains témoignaient d’un certain redressement après les pressions subies par les actions technologiques et des semi-conducteurs.
Cependant, une seule séance positive ne prouve pas que la correction générale est terminée. Les marchés asiatiques restent exposés aux valorisations des entreprises technologiques américaines, aux coûts des importations d’énergie, aux fluctuations des devises et aux conditions du commerce mondial.
La Corée du Sud et Taïwan sont particulièrement sensibles à la demande de semi-conducteurs et au sentiment dans le secteur technologique. Le marché japonais est influencé par le yen, les bénéfices des entreprises et le commerce mondial, tandis que les perspectives de la Chine dépendent aussi de la demande intérieure, de la situation du secteur immobilier et des mesures de soutien public.
L’Indonésie a subi de fortes pressions sur les marchés, dans un contexte d’inquiétudes concernant un éventuel changement de classification de son marché par MSCI, illustrant la façon dont des facteurs propres à un pays peuvent l’emporter sur les tendances régionales générales.
Lors de la prochaine séance asiatique, les investisseurs surveilleront les cours du pétrole, les contrats à terme américains, les performances des semi-conducteurs et l’évolution de la situation au Moyen-Orient.
🇪🇺 9. Marchés européens : risques énergétiques et inquiétudes sur la croissance
Les actions européennes ont fait preuve d’une plus grande résistance que certains indices technologiques américains pendant une partie des échanges de vendredi, même si les performances ont varié d’un indice à l’autre.
L’Europe est confrontée à une combinaison de risques complexe.
La hausse des cours du brut peut augmenter les coûts du transport et de l’industrie, tandis que le prix élevé de l’énergie peut peser sur le pouvoir d’achat des ménages et les marges des entreprises.
Dans le même temps, les producteurs d’énergie peuvent profiter de la hausse des prix des matières premières, et certains secteurs défensifs peuvent surperformer en période d’incertitude.
Les perspectives de politique monétaire de la Banque centrale européenne sont également importantes. Si l’inflation alimentée par l’énergie persiste, les responsables pourraient avoir moins de marge pour assouplir les conditions monétaires. Toutefois, si la croissance économique s’affaiblit fortement, les arguments en faveur d’un soutien monétaire pourraient se renforcer.
Pour les investisseurs, la question clé est de savoir si les coûts énergétiques plus élevés resteront supportables ou s’ils deviendront un choc plus large pour l’activité économique européenne.
Le 17 octobre étant un samedi, les derniers chiffres des actions européennes correspondent à des séances de négociation clôturées et non à des cours en direct du samedi.
📉 10. Le lien historique entre les cours du pétrole et les actions
L’histoire montre que l’impact de la hausse du prix du pétrole dépend largement des raisons de cette hausse.
Lorsque le pétrole augmente parce que la demande mondiale se renforce, les producteurs d’énergie peuvent en bénéficier, tandis que la croissance économique peut continuer à soutenir les actions dans leur ensemble.
Lorsque le pétrole augmente parce que l’approvisionnement est menacé, les conséquences peuvent être plus négatives. Les entreprises font face à des coûts plus élevés même si la demande ne s’améliore pas, tandis que le pouvoir d’achat des ménages diminue.
Ce second scénario peut créer des pressions stagflationnistes : une inflation plus forte conjuguée à une croissance économique plus faible.
La conjoncture actuelle mérite une attention particulière, car les pressions sur les prix de l’énergie s’ajoutent à une inflation américaine persistante, à l’incertitude sur les taux d’intérêt et aux inquiétudes concernant le rendement des investissements dans les infrastructures d’IA.
Les producteurs d’énergie pourraient surperformer, mais les compagnies aériennes, les entreprises de logistique, les fabricants et les sociétés tournées vers les consommateurs pourraient subir des pressions croissantes.
Pour les investisseurs, les variables les plus importantes sont la durée du choc pétrolier, la mesure dans laquelle les entreprises répercutent leurs coûts sur les consommateurs et la réaction des banques centrales.
📅 11. Quels facteurs pourraient influencer les marchés la semaine prochaine ?
Plusieurs événements pourraient déterminer si les marchés se stabilisent ou prolongent leurs pertes.
Pétrole et évolutions géopolitiques : toute escalade touchant les infrastructures énergétiques ou les routes maritimes pourrait augmenter la prime de risque intégrée aux cours du brut. Une désescalade crédible pourrait avoir l’effet inverse.
Résultats des entreprises technologiques américaines : les investisseurs examineront les résultats et les prévisions des grandes entreprises technologiques afin de déterminer si les investissements dans l’IA se traduisent par des bénéfices et des flux de trésorerie durables.
Anticipations concernant la Réserve fédérale : la réunion de politique monétaire des 27 et 28 octobre est un événement clé à suivre. L’inflation, l’emploi, les conditions financières et les indications des responsables façonneront les anticipations de taux d’intérêt.
Bitcoin et liquidité des cryptomonnaies : la réaction de BTC à la réouverture des marchés traditionnels pourrait influencer l’évolution d’ETH et de BNB. La demande sur le marché au comptant, la liquidité des plateformes et l’effet de levier seront des indicateurs importants.
Rendements des obligations d’État et dollar : une nouvelle hausse des rendements pourrait peser sur les actions très valorisées et les actifs spéculatifs. Une baisse des rendements pourrait apporter un répit, même si la raison de ce recul compte.
🔎 Perspectives finales des marchés : un test crucial pour les investisseurs
Les marchés mondiaux font face à une combinaison difficile : hausse des coûts énergétiques, inflation persistante, incertitude géopolitique et interrogations sur la viabilité des investissements coûteux dans l’IA.
Les récentes ventes d’actions montrent à quelle vitesse le sentiment des investisseurs peut changer lorsque plusieurs risques convergent. Dans le même temps, la flambée des cours du pétrole ajoute une nouvelle source d’incertitude pour les banques centrales et les entreprises.
Sur les marchés des cryptomonnaies, la capacité de Bitcoin à défendre la zone des 80 000 $, la réaction d’Ethereum autour de 2 450–2 500 $ et l’évolution de BNB près de 701–715 $ constituent des repères utiles pour les prochaines séances.
Néanmoins, les niveaux de prix ne suffisent pas à déterminer l’orientation du marché. Il sera essentiel d’obtenir des confirmations à partir des volumes d’échange, de la demande au comptant, de la liquidité, des rendements obligataires et de l’évolution géopolitique.
La semaine à venir pourrait apporter une stabilisation ou une nouvelle phase de volatilité. Les investisseurs devraient éviter de supposer qu’un rebond annonce une reprise durable — ou qu’une forte baisse garantit de nouvelles pertes.
Quel est votre avis ?
Bitcoin se maintiendra-t-il au-dessus de 80 000 $ et mènera-t-il une reprise des cryptomonnaies, ou la hausse du pétrole, la persistance de l’inflation américaine et le retour des pressions sur les valeurs technologiques feront-ils baisser BTC, ETH et BNB ?
Partagez votre analyse et les niveaux de marché que vous surveillez.
Avertissement : cet article est fourni à des fins d’information et de sensibilisation uniquement et ne constitue pas un conseil financier ou d’investissement. Les marchés des cryptomonnaies et les marchés financiers sont volatils. Les niveaux de prix sont des zones techniques indicatives de référence, et non des prévisions garanties ou des cours en temps réel vérifiés. Effectuez toujours vos propres recherches (DYOR), vérifiez les données actuelles du marché et évaluez votre tolérance au risque avant de prendre une décision d’investissement.
🌍 #PositiveMindsGlobalResults #ThinkPositiveGlobal #BinanceSquare #CryptoMarket #Bitcoin #BTC #BNB #Ethereum #ETH #USInflation #CPI #FederalReserve #Nasdaq #CrudeOil #Gold #GlobalMarkets #StockMarket #MarketOutlook #AIStocks #RiskManagement