

الذكاء الاصطناعي لم يعد يكتفي بالإجابة… بدأ يدفع أيضًا 🤖💰
لفترة طويلة، كان الحديث عن الذكاء الاصطناعي يدور حول قدرته على كتابة النصوص، تحليل البيانات، إنشاء الصور، والبرمجة.
لكن تطورًا جديدًا بدأ يغيّر الصورة:
ماذا لو استطاع وكيل الذكاء الاصطناعي أن يدفع بنفسه مقابل الخدمة التي يحتاجها؟
📊 أرقام تكشف التحول
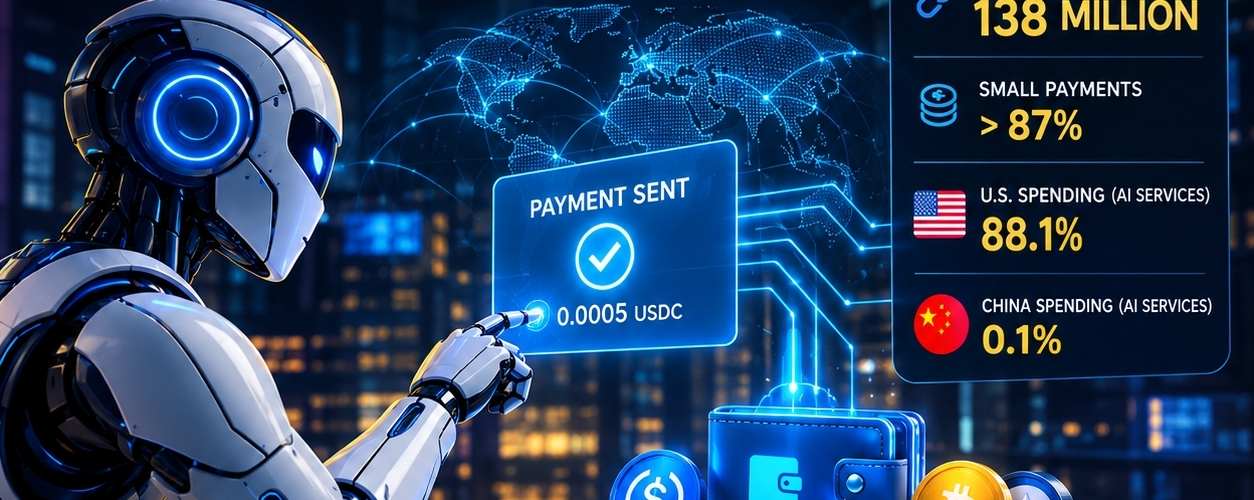
· بيانات حديثة من Chainalysis تشير إلى أن وكلاء الذكاء الاصطناعي نفذوا أكثر من 138 مليون عملية دفع بالعملات الرقمية عبر بروتوكول x402 على شبكة Base خلال عام واحد حتى يوليو 2026.
· أكثر من 87% من المدفوعات كانت في نطاق المدفوعات الصغيرة جدًا.
· هذا يكشف استخدامًا مختلفًا للعملات الرقمية: الدفع الآلي المتكرر بمبالغ صغيرة مقابل خدمات رقمية.
⚙️ كيف يعمل الأمر؟
تخيل وكيلًا للذكاء الاصطناعي يعمل على مدار الساعة.
يحتاج إلى:
· الحصول على بيانات معينة.
· استخدام نموذج ذكاء اصطناعي آخر.
· شراء قدرة حوسبية.
· الوصول إلى API.
· إجراء تحليل أو فحص أمني.
بدل أن ينتظر تدخل الإنسان في كل مرة، يستطيع الوكيل إرسال دفعة رقمية صغيرة تلقائيًا والحصول على الخدمة.
🔗 هنا تظهر قوة البلوكشين
فالعملات الرقمية يمكن أن توفر للبرمجيات وسيلة للدفع على الإنترنت دون الحاجة إلى حساب مصرفي تقليدي أو تدخل بشري في كل عملية.
🇺🇸 الولايات المتحدة في المقدمة
البيانات تكشف أيضًا تفاوتًا كبيرًا بين الدول:
· المحافظ المرتبطة بالولايات المتحدة شكلت نحو 88.1% من المدفوعات المحددة جغرافيًا لشراء خدمات استدلال نماذج الذكاء الاصطناعي.
· بينما كان نصيب المحافظ المرتبطة بالصين نحو 0.1% في هذا النوع من الإنفاق.
· لكن الصين ظهرت بقوة في مجال مختلف؛ إذ مثلت المحافظ المرتبطة بها نحو 90% من المدفوعات المحددة جغرافيًا لخدمات أمن وتحليل الأكواد.
وهذا يعني أن المنافسة بين الذكاء الاصطناعي والبلوكشين لا تتعلق فقط بمن يملك أفضل نموذج، بل أيضًا بمن يملك البنية التحتية التي تسمح لهذه النماذج بالعمل والتعامل اقتصاديًا مع بعضها.
🤖 من “مستخدم بشري” إلى “مستخدم آلي”
ربما يكون هذا هو التغيير الأهم.
اليوم، أغلب مستخدمي البلوكشين بشر.
لكن في اقتصاد المستقبل يمكن أن يصبح لدينا:
إنسان → وكيل AI → محفظة رقمية → بلوكشين → خدمة رقمية
أي أن الذكاء الاصطناعي قد يتحول من مجرد أداة يستخدمها الإنسان إلى طرف اقتصادي قادر على اتخاذ قرارات وإنفاق مبالغ صغيرة لتنفيذ المهام.
وهنا تصبح سرعة البلوكشين، وانخفاض تكلفة المعاملات، والـStablecoins، والمدفوعات الدقيقة عوامل مهمة جدًا.
🚀 هل نحن أمام اتجاه جديد؟
من المبكر القول إن هذا سيغير النظام المالي بالكامل.
لكن 138 مليون عملية تشير إلى أن الأمر لم يعد مجرد فكرة نظرية.
المرحلة القادمة قد لا تكون فقط:
“الإنسان يستخدم الذكاء الاصطناعي.”
بل:
“الذكاء الاصطناعي يتعامل اقتصاديًا مع ذكاء اصطناعي آخر.”
وعندما تحتاج ملايين الوكلاء إلى شراء البيانات، والحوسبة، والبرمجيات، والخدمات بشكل مستقل، قد يصبح البلوكشين أحد أهم البنى التحتية التي تسمح لهذه الاقتصادات الآلية بالعمل.
المستقبل قد لا يكون فقط اقتصادًا رقميًا للبشر… بل اقتصادًا تتعامل فيه الآلات أيضًا مع بعضها. 🤖⛓️