


La livre sterling a atteint son plus haut niveau face au dollar américain depuis plus de trois semaines. Elle s’échange autour de 1,334 $ vendredi, en hausse d’environ 0,5 % sur la journée et à son plus haut niveau depuis le 23 septembre. Le gain de 0,58 % enregistré à la clôture jeudi a donné le ton, après la publication de données britanniques bien supérieures aux prévisions, qui ont renforcé les anticipations d’une hausse des taux de la Banque d’Angleterre le mois prochain.
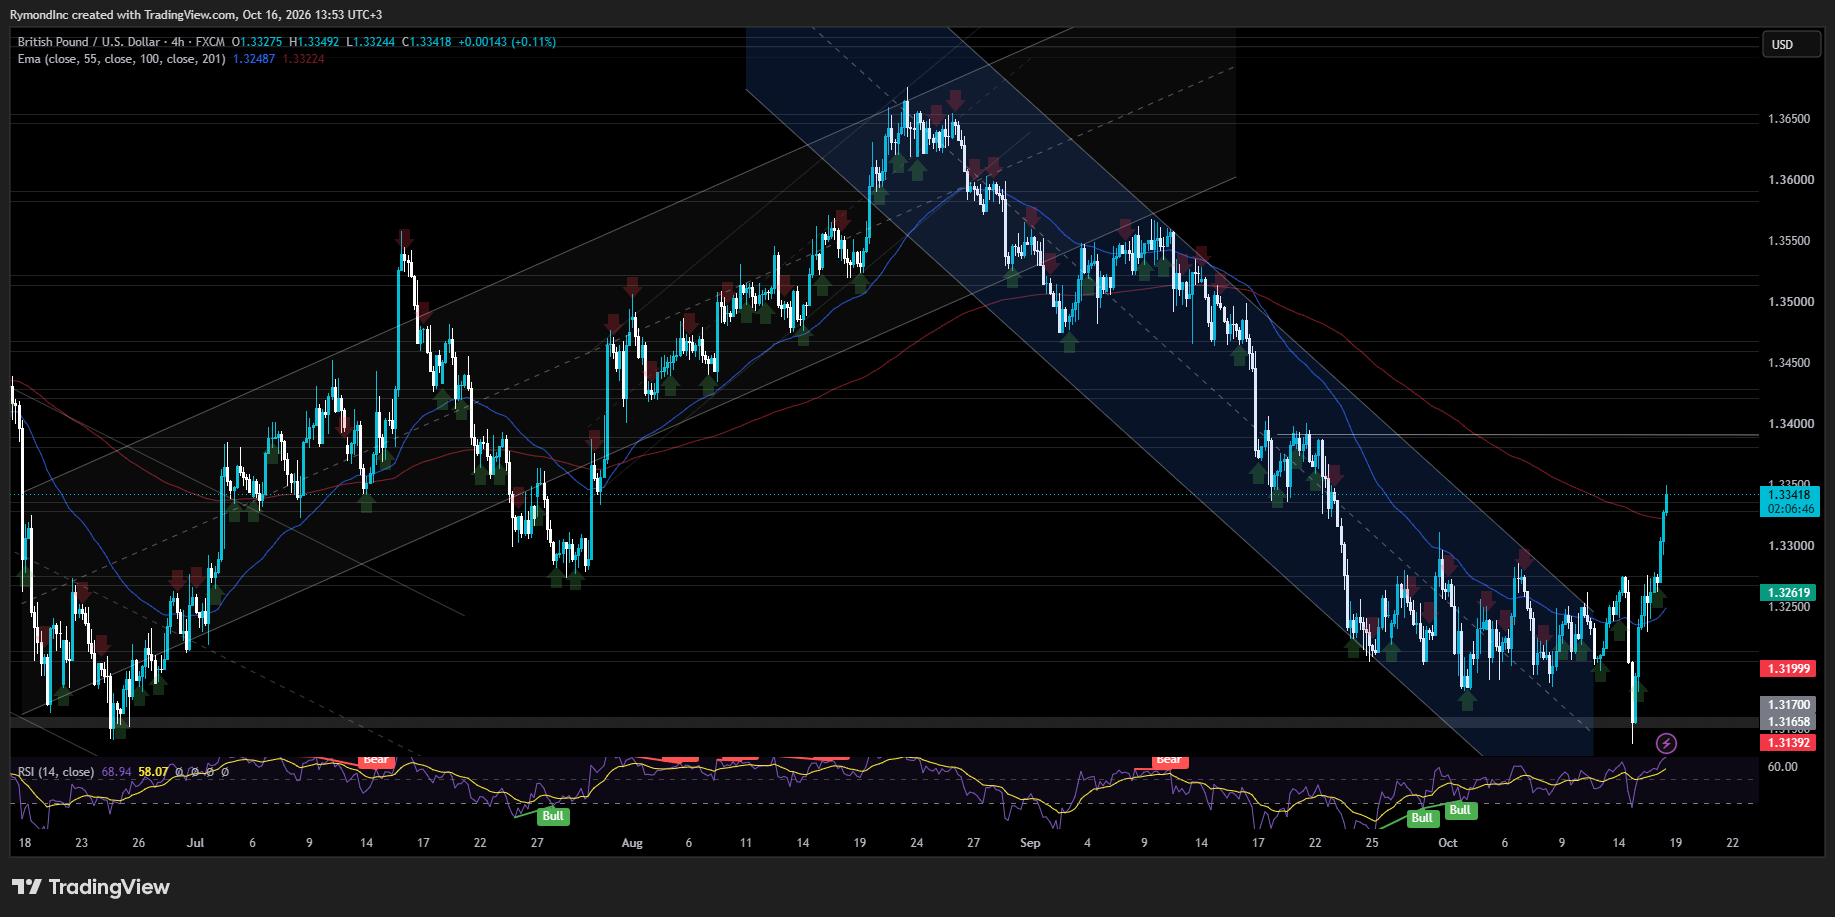
La paire GBP/USD gagne 0,82 % sur la semaine à 1,3343, et est en passe de mettre fin à une série de quatre semaines de baisse. La Banque centrale, dont le ton se fait de plus en plus ferme, est à l’origine de ce mouvement. Berenberg prévoit une hausse des taux le 5 novembre.
L’économie qui a refusé de se contracter
Les prévisionnistes avaient inscrit une contraction au programme pour le mois d’août. L’économie n’en a pas tenu compte. Le PIB a progressé de 0,1 % après une hausse de 0,4 % en juillet, et les trois mois jusqu’en août ont affiché une croissance de 0,7 %, contre 0,5 % pour les trois mois jusqu’en juillet (chiffre lui-même révisé à partir de 0,4 %).
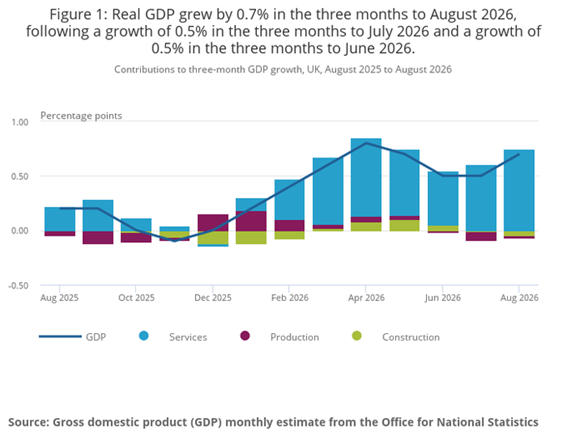
Les services ont assuré l’essentiel de la croissance. Ils ont progressé de 0,9 % sur ces trois mois, tandis que la production reculait de 0,2 % et la construction de 1,0 %. Derrière le chiffre global, la reprise ne tourne qu’avec un seul moteur.
Pour les responsables chargés de fixer les taux, une économie qui résiste leur enlève une excuse bien commode pour attendre. Les arguments en faveur d’un resserrement de la politique monétaire se sont renforcés, et les marchés s’attendent toujours dans leur grande majorité à une hausse de 25 points de base le 5 novembre, quoique avec un peu moins de certitude qu’auparavant. Des taux plus élevés tendent à soutenir une devise. La livre sterling en apporte la preuve.
Un comité déjà enclin à agir
Le gouverneur Andrew Bailey ne tire pas encore la sonnette d’alarme. Plus tôt dans la journée, il a déclaré que rien ne prouvait vraiment, pour l’instant, que la hausse des prix de l’énergie se répercutait sur les salaires et les prix en général, tout en ajoutant qu’il était trop tôt pour savoir quelle serait l’ampleur de cet effet. D’autres membres du Comité de politique monétaire sont moins disposés à attendre et ont plaidé pour une action plus rapide.
Le mois de septembre a mis en évidence les divergences. Comme prévu, la Banque a maintenu son taux directeur à 3,75 % le 17 septembre, mais le vote n’a été acquis que par 6 voix contre 3. Huw Pill, Megan Greene et Catherine Mann souhaitaient une hausse d’un quart de point, à 4 %.
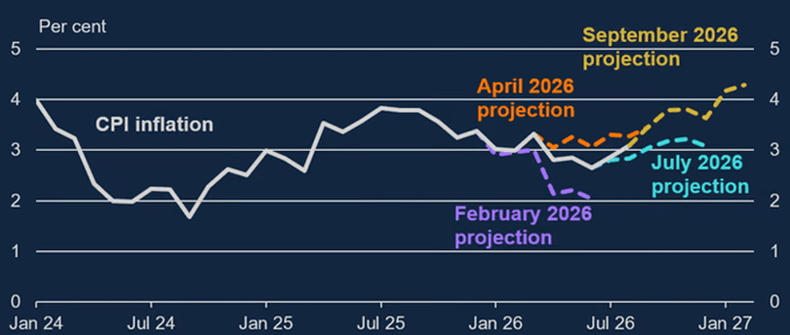
Les perspectives d’inflation ne viennent pas à la rescousse des colombes. En actualisant leurs chiffres à l’occasion de la publication du compte rendu de septembre, les économistes de la Banque prévoient désormais une inflation mesurée par l’IPC proche de 3,75 % au dernier trimestre 2026, puis légèrement supérieure à 4 % au début de 2027. En juillet, leur prévision pour ce trimestre était de 3,2 %.
Andrew Wishart, économiste chez Berenberg, voit dans tout cela les signes d’une hausse le 5 novembre. Il a étudié le compte rendu, qui va dans son sens : quatre des six membres ayant voté pour le statu quo ont tenu des propos qui laissent la porte ouverte à une hausse ultérieure.
Andrew Bailey a assorti sa position d’une condition. Si le conflit au Moyen-Orient se prolonge et que les effets de second tour semblent plus probables, a-t-il écrit, « il est probable que la politique monétaire doive être resserrée ». La faiblesse du marché du travail, qu’il a reconnue, n’y change rien. Sarah Breeden s’est montrée plus mesurée. Si les risques se matérialisent, a-t-elle déclaré, « il deviendra de plus en plus approprié que le taux directeur de la Banque réagisse ».
Clare Lombardelli s’est montrée plus catégorique, estimant que « les arguments en faveur d’une hausse du taux directeur de la Banque se renforcent » tant que le conflit n’aura pas trouvé de résolution durable. Dave Ramsden a nuancé son propos. Selon lui, la pression persistante à la hausse sur les perspectives d’inflation pourrait justifier une augmentation, sans aller plus loin.
Viennent ensuite les trois membres qui avaient déjà voté pour une hausse. Mann estime que l’orientation actuelle n’est pas assez restrictive, et les faucons soutiennent que les primes de risque intégrées aux marchés ne peuvent pas faire le travail du taux directeur à sa place. Greene s’est attaquée au calendrier. Le plus grand danger, avertit-elle, est de ne pas maintenir une politique suffisamment restrictive : attendre que les effets de second tour se manifestent revient à agir trop tard. Les économistes de la Banque prévoient que l’inflation atteindra son sommet au début de l’année prochaine, au moment même où les accords salariaux seront conclus. La fenêtre dont elle dispose est étroite.
La question budgétaire qui plane sur la livre sterling
La livre sterling doit franchir un dernier obstacle avant que la Banque ne se prononce. Matthew Ryan, responsable de la stratégie de marché chez Ebury, spécialiste du marché des changes, estime que l’essentiel sera de voir comment le premier budget du chancelier John Healey, attendu le 28 octobre, sera accueilli par la livre et le marché des gilts. À ses yeux, la réaction dépendra de la capacité de Healey à limiter les dégâts économiques tout en convainquant les investisseurs que les dépenses futures ne compromettront pas la viabilité de la dette.
La Fed n’est pas pressée
Une partie de la hausse de la livre s’explique en réalité par le dollar. Les paris sur un resserrement de la Fed en octobre s’estompent.
La persistance de l’inflation à la consommation (3,7 % sur un an en septembre) a brièvement amené les contrats à terme sur les fonds fédéraux à refléter une probabilité d’une chance sur deux d’une hausse lors de la prochaine réunion du FOMC. Cette probabilité a depuis diminué, les bons du Trésor remontant et les responsables de la Fed appelant à la patience.
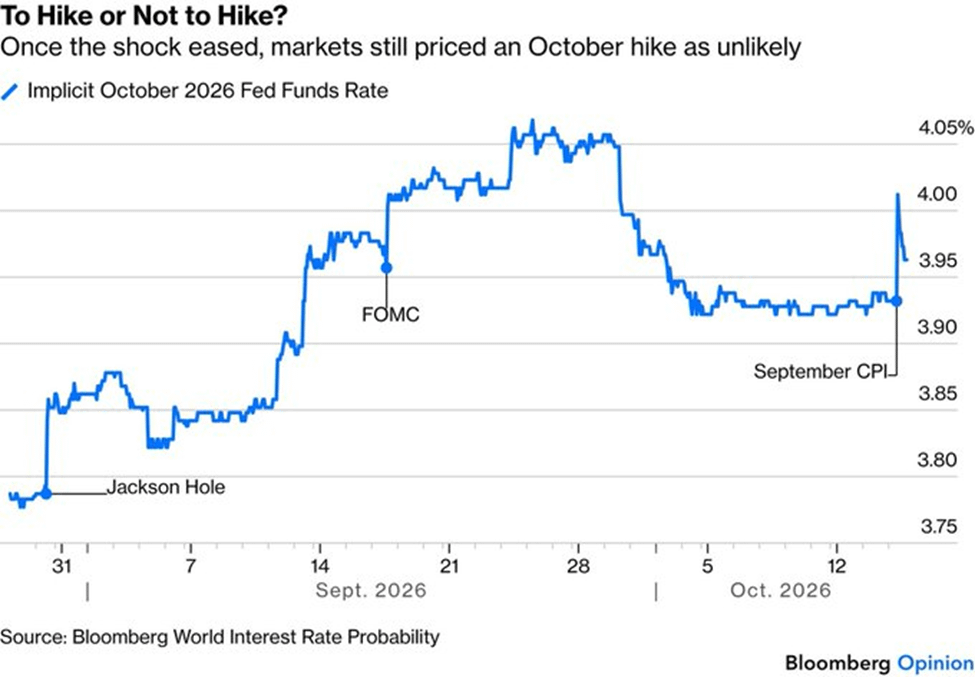
Les prix à la production n’ont pas aidé les colombes. Les chiffres de septembre font état d’une hausse mensuelle de 1,3 % et d’une progression annuelle de 6,3 % : la plus forte hausse mensuelle depuis mars 2022 et la plus importante augmentation annuelle depuis décembre 2022. Les baisses de taux semblent chaque semaine plus difficiles à envisager. Malgré tout, l’inflation à elle seule ne forcera peut-être pas la Fed à agir dans l’immédiat.
Les anticipations de marché sont éloquentes. La probabilité d’une hausse en octobre a dépassé les 50 % après la publication de l’IPC, puis est retombée sous les 30 % avec le rebond des obligations et les déclarations des responsables de la Fed. Les marchés estiment désormais à environ 85 % la probabilité d’un statu quo lors de la réunion des 27 et 28 octobre. Décembre est une autre affaire : la probabilité d’une hausse à cette réunion atteint environ 90 %.
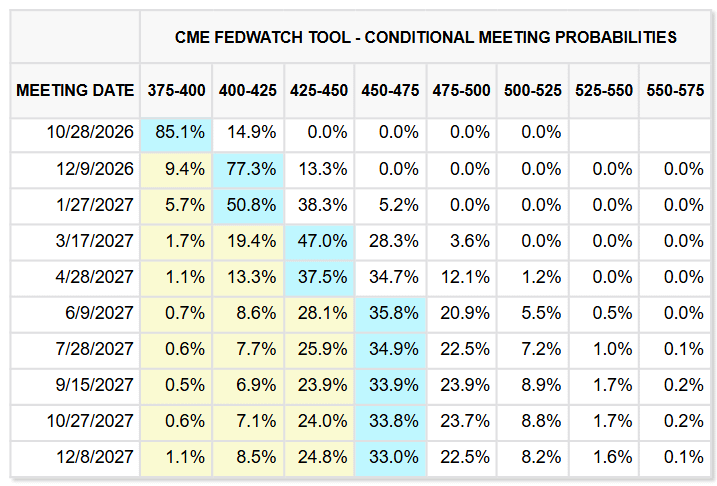
Écoutez la Fed elle-même, et le message se répète : des hausses, oui ; de la précipitation, non. Le gouverneur Christopher Waller souhaite de nouvelles hausses, car l’inflation est trop élevée et les investissements dans l’IA comme le choc énergétique accentuent les pressions. Il reste toutefois flexible sur le calendrier et a indiqué que les hausses n’avaient pas à se succéder d’une réunion à l’autre. Les rendements à long terme « font déjà une partie du travail », ajoute-t-il, en refroidissant les marchés du logement et de l’automobile.
Mary Daly, de la Fed de San Francisco, membre du FOMC sans droit de vote cette année, s’attend elle aussi à de nouvelles hausses. Mais elle ne les juge pas urgentes. À ses yeux, il n’y a aucune raison de décider sur la base d’informations insuffisantes, et de nombreuses réunions sont encore à venir. Selon elle, la Fed choisira le bon moment au lieu de réagir à un seul chiffre.
Le vice-président Philip Jefferson a déclaré plus tôt ce mois-ci que les décisions à venir devraient dépendre des données, et que des données supplémentaires aideraient la Fed à prendre de meilleures décisions. Michelle Bowman, vice-présidente chargée de la supervision, ne voit aucune urgence à resserrer davantage la politique monétaire et souhaite prendre le temps d’observer l’économie. Attendre et voir.
John Williams expose le point de vue le plus précis. Le président de la Fed de New York, également vice-président du FOMC et titulaire d’un droit de vote permanent, estime qu’une nouvelle hausse est probable cette année si l’économie évolue conformément aux attentes. Après la hausse de septembre, toutefois, il ne voit « aucune raison de se presser », et les prochaines décisions dépendront de nouvelles données.
La gueule de bois de l’IA gagne le billet vert
L’attentisme coûte cher au dollar. L’indice du dollar américain est passé sous 102 vendredi, prolongeant les pertes de la séance précédente et sous-performant les bons du Trésor, qui ont servi de valeur refuge lors des récentes ventes massives d’actions technologiques et liées à l’IA. Les opérateurs commencent à anticiper un ralentissement des dépenses d’investissement dans l’IA, ce boom qui a porté à la fois l’économie américaine et ses marchés. Si ces dépenses ralentissent, les arguments en faveur du dollar s’affaiblissent aussi.
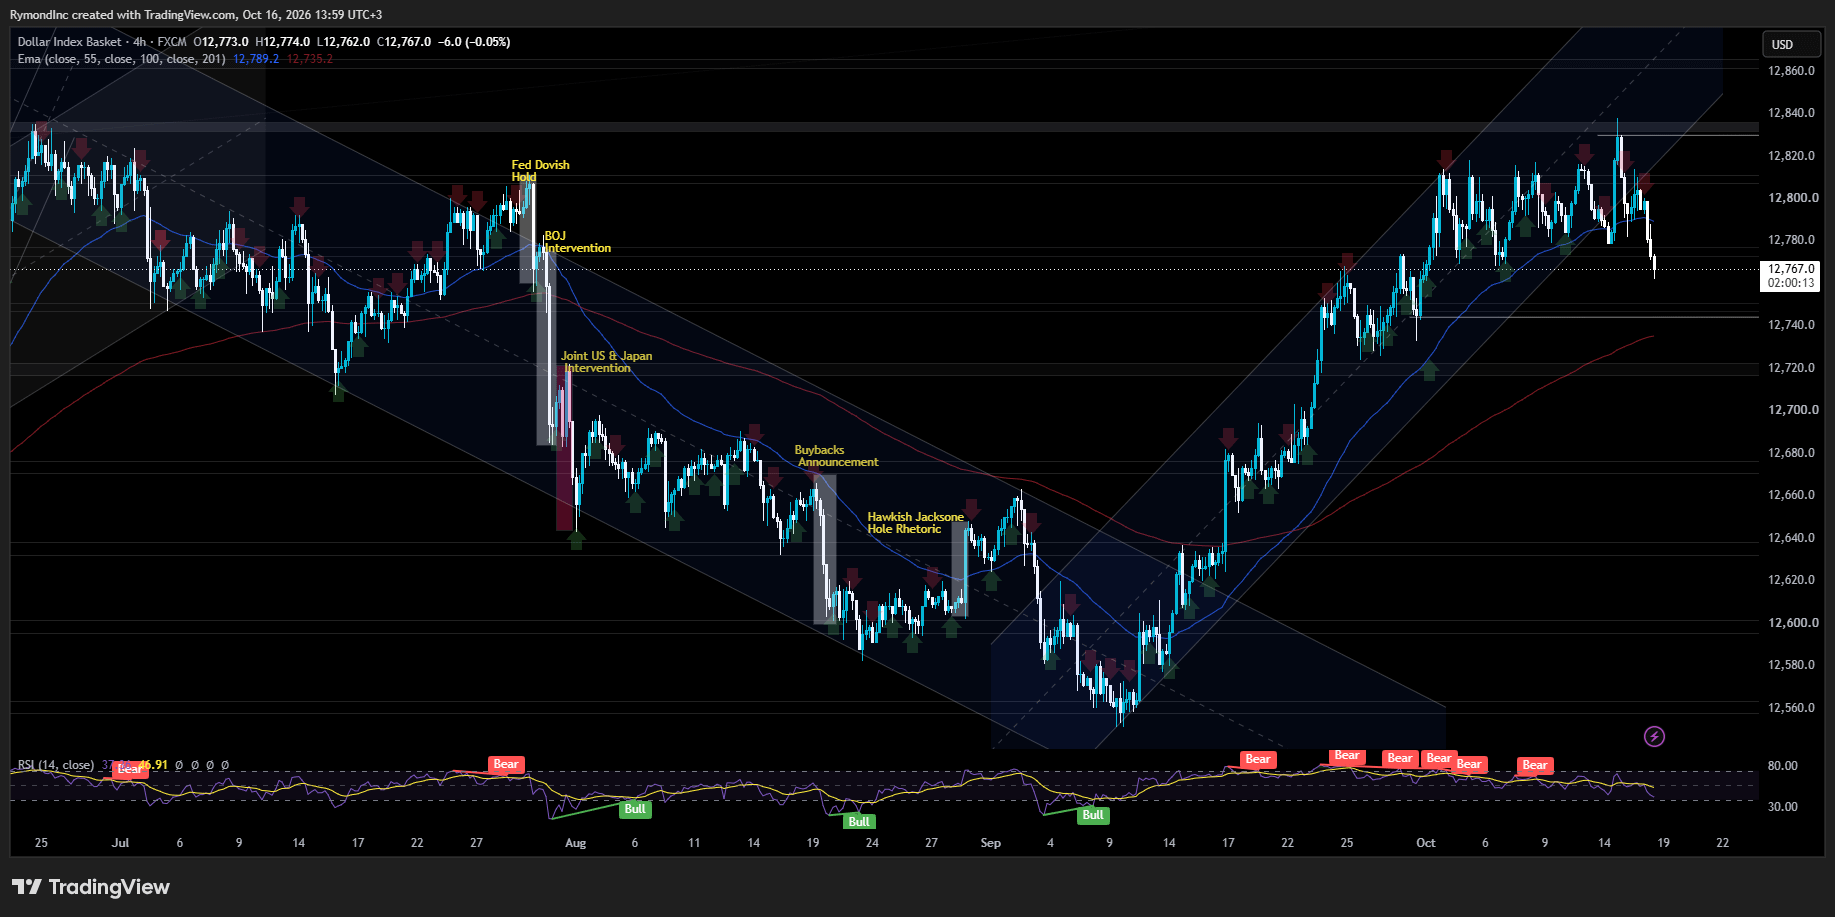
Les prochains tests de la livre sterling se succèdent à un rythme serré. Les chiffres de l’inflation britannique paraîtront le 21 octobre, le budget sera présenté une semaine plus tard, la Fed se réunira la même semaine et la Banque d’Angleterre prendra sa décision le 5 novembre. Les marchés ont déjà intégré une hausse pour la livre. Reste à savoir s’ils ont aussi intégré tout ce qui se passera entre-temps.