

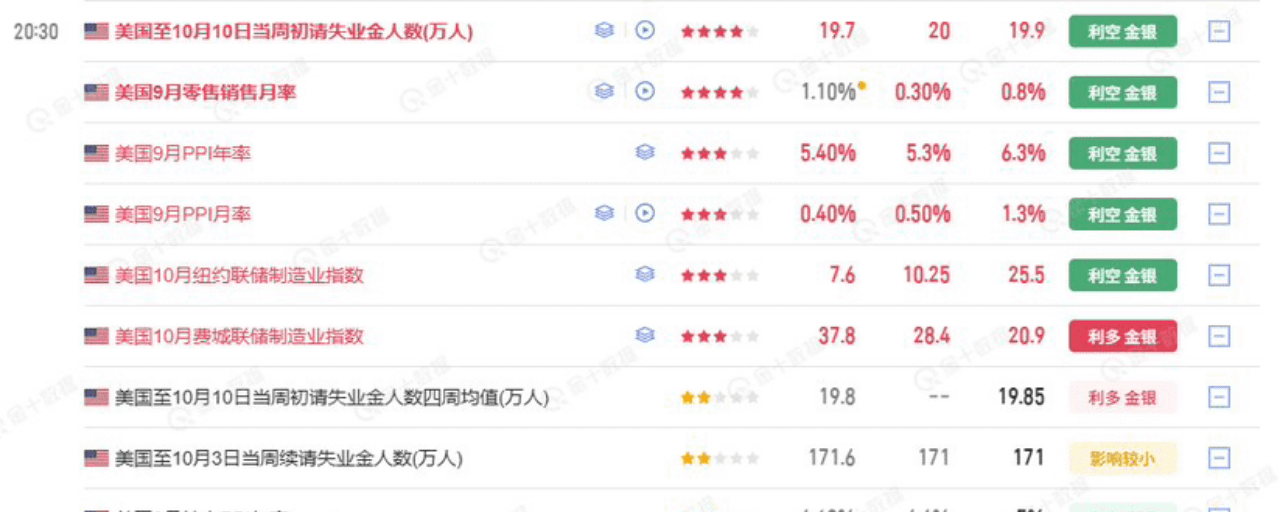

Commençons par les chiffres : hier soir, l’IPP a largement dépassé les prévisions — +1,3 % sur un mois (contre 0,5 % attendu, la plus forte hausse depuis mars 2022) et +6,3 % sur un an (contre 5,3 % attendu, la plus forte hausse depuis décembre 2022), soit un point de pourcentage de plus que la prévision la plus élevée de Wall Street. Dans le détail, c’est encore plus brûlant : énergie +10,8 % sur un mois, essence en gros +20,3 %, diesel +115,2 % sur un an ; les prix des biens ont bondi de 2,6 % en un mois, un record depuis le début des données en 2009. Les transports ont grimpé de 3,8 %, les billets d’avion de 5 % et les hôtels de 5,6 %. Près de la moitié des produits transformés dont le prix a augmenté sont directement liés au diesel — l’énergie explique 80 % de la hausse des prix des biens : le feu a quitté la mèche pour gagner le foyer.
Première anomalie : les données réclament une hausse des taux, mais le marché achète des bons du Trésor. Le rendement des Treasuries à 10 ans a baissé de 12,7 pb, à 5,058 %, soit sa plus forte baisse en une journée depuis plus d’un an. Il a touché 5,048 % en séance, son plus bas niveau depuis la fin septembre. En clair : les données sur l’inflation auraient dû faire monter les rendements, mais ils ont au contraire baissé — parce que les achats de Treasuries ont été motivés non par la logique de l’inflation, mais par une demande de valeurs refuges liée aux craintes de financement de l’IA et par des achats massifs d’obligations à très longue échéance. Un stratège des taux de Deutsche Bank le dit sans détour : le marché ne veut pas intégrer une accélération des hausses de taux, et « les inquiétudes sur la croissance l’emporteront sur l’inflation ». C’est un tableau de stagflation digne des manuels : les obligations montent (pari sur la récession), l’or progresse (pari sur l’inflation) et les actions effectuent une rotation vers les valeurs défensives. L’or a gagné 2,06 %, à 4 192,5 dollars, l’argent 3,09 % ; le Dow Jones a progressé de 1,08 %, tandis que le Nasdaq a chuté jusqu’à 1,4 % en séance.
Deuxième anomalie : la « vigueur » des ventes au détail est illusoire, mais la pression, elle, est bien réelle. En septembre, les ventes au détail ont progressé de 0,8 %, dépassant les attentes, mais les stations-service ont enregistré une hausse de 6,4 % ; hors automobiles et essence, la progression n’a été que de 0,2 %. Pour reprendre les termes de Reuters, les consommateurs ne dépensent pas davantage : ils paient simplement leur essence plus cher. La note de Tonghuashun est encore plus cinglante : « Plusieurs postes clés de consommation, hors carburant, sont en baisse. »
Troisième anomalie : la Fed reste divisée, mais la nature de la division a changé. Selon les dernières données du CME, la probabilité d’une hausse des taux en octobre n’est que de 28,2 % (elle avait atteint 37 à 41 % après l’IPC) ; celle d’une hausse en décembre est de 67,4 %, et la probabilité d’au moins une hausse d’ici la fin de l’année approche les 90 %. UBS repousse carrément la troisième hausse à mars 2027. Daly et Bowman estiment qu’il n’y a pas d’urgence ; Goolsbee juge la situation « décevante » ; Hammack avertit qu’« un choc d’offre pourrait susciter une approche axée sur l’inflation ». Le discours de Warsh ce soir à Bangkok, lors de l’assemblée du FMI, sera sa dernière prise de parole avant la période de silence (à partir du 17) : un objectif ferme, mais aucune indication sur la trajectoire.
Ce qu’il faut vraiment surveiller, ce n’est pas le PPI lui-même, mais l’écart entre le PPI et l’IPC : les coûts à la production n’ont pas encore été entièrement répercutés. Un analyste de FHN met le doigt sur le point clé : les marges commerciales ont augmenté de 1,4 % en un mois, « ce qui indique que les entreprises font face à des coûts plus élevés et pourraient les répercuter sur les consommateurs ». Si cette répercussion aboutit, ce sera la prochaine vague d’IPC ; si elle échoue, les marges brutes des entreprises pourraient être la prochaine victime des résultats trimestriels. Le marché prévoit une hausse mensuelle de 0,31 à 0,36 % du PCE sous-jacent, qui pourrait atteindre 3,1 % sur un an. En résumé, comme le formule très justement Dependability : « Il s’agit d’une réévaluation du risque, pas d’une panique inflationniste » — le marché opère une rotation, il ne s’effondre pas. Après être passé sous les 80 000 dollars pour la première fois en un mois, le BTC s’est stabilisé ; les actifs sensibles au bêta macroéconomique continuent de souffrir. L’indice des semi-conducteurs de Philadelphie a enchaîné sept séances de baisse, effaçant environ 1 600 milliards de dollars en six jours.
Trois points de surveillance :
Le discours de Warsh ce soir — sa dernière intervention avant la période de silence, et la seule occasion de modifier les anticipations avant la décision du 28 octobre ;
Les prix à l’importation et la production industrielle de ce soir — des éléments permettant d’évaluer la deuxième vague de transmission du choc énergétique ;
Spread de crédit de CoreWeave (1 050 pb en séance → 953 pb à la clôture) — toujours en zone de détresse ; le thermomètre de la chaîne de financement de l’IA est plus honnête que le cours de l’action.
Avertissement sur les risques : la forte surprise à la hausse du PPI s’explique principalement par l’énergie (qui contribue à 80 % de la hausse des biens). Si le prix du pétrole baisse en octobre, le PPI pourrait reculer nettement le mois prochain ; il ne faut pas extrapoler linéairement les données d’un seul mois. Le PCE sous-jacent est une prévision du marché, et non une donnée effectivement publiée. Les propos de Warsh pourraient à tout moment modifier à nouveau les probabilités de hausse des taux. Le spread de CoreWeave s’est resserré, mais reste en zone de détresse ; les risques de la chaîne de financement de l’IA ne sont pas écartés. Cet article est une analyse de l’actualité et ne constitue pas un conseil en investissement.