

Les valeurs défensives ont progressé jeudi, alors que les inquiétudes concernant les sommes investies par les entreprises technologiques dans l’intelligence artificielle ont poussé les investisseurs à délaisser le pari sur l’IA au profit des valeurs décotées. La prudence est devenue la règle dans ce segment du marché, et CoreWeave montre pourquoi.
Les obligations de CoreWeave tirent la sonnette d’alarme le plus fort
Le rendement à l’échéance de l’obligation CoreWeave à 9,75 %, arrivant à échéance en 2031, a atteint 15,78 %. Les rendements ont tendance à grimper lorsque les investisseurs jugent un emprunteur plus risqué. Les contrats d’échange sur risque de défaut, qui fonctionnent comme une assurance contre un défaut de paiement, racontaient la même histoire. Sur les contrats à cinq ans, l’écart a un temps dépassé 1 140 points de base.
Gavan Nolan, directeur exécutif de la tarification des titres à revenu fixe chez S&P Global Market Intelligence, a déclaré qu’un écart de 1 000 points de base ou plus signalait généralement des difficultés de crédit.
Et les dégâts ne se sont pas limités à une seule entreprise. Vingt des valeurs mondiales les plus importantes dans l’IA et les semi-conducteurs ont perdu plus de 1 000 milliards de dollars de valeur cette semaine. La perspective de nouvelles hausses des taux, les inquiétudes concernant le financement de l’IA et une concurrence plus féroce ont toutes pesé sur le moral des investisseurs.
Prix à la production en forte hausse, marché plus calme
De nouvelles données sur l’inflation sont également tombées. En septembre, les prix à la production ont progressé de 1,3 % par rapport à août et de 6,3 % sur un an, soit leur plus forte hausse mensuelle depuis mars 2022 et leur plus forte hausse annuelle depuis décembre 2022. Les économistes interrogés par Dow Jones tablaient sur des hausses de 0,6 % et de 5,5 %.
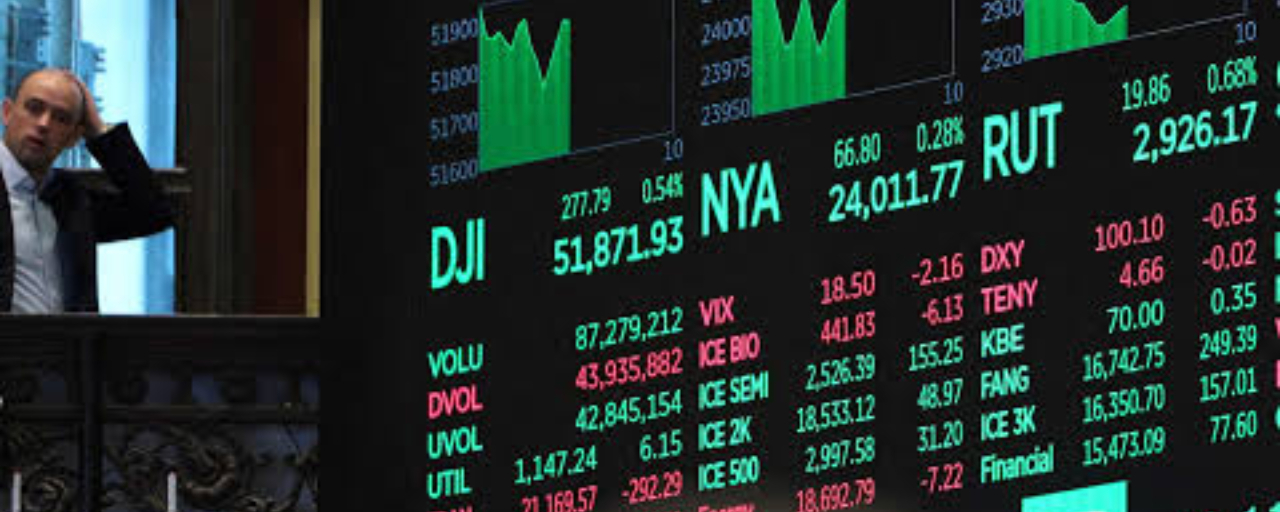
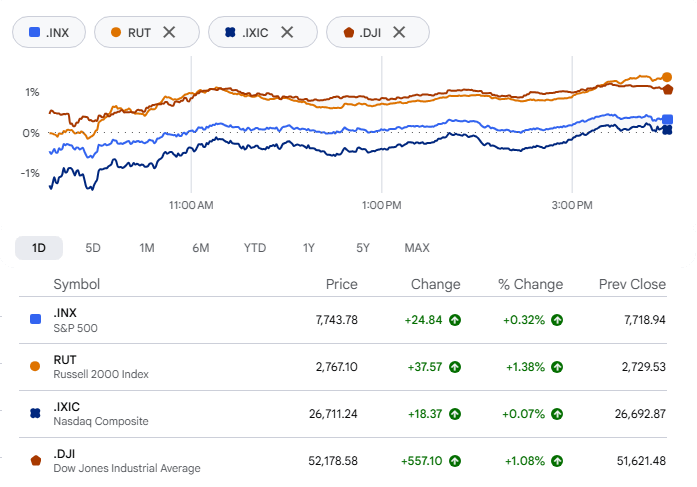
Les actions ont mieux encaissé la nouvelle que le rapport sur les prix à la consommation de mercredi. En tête, le Dow Jones Industrial Average a bondi de 556,21 points, soit 1,08 %, pour clôturer à 52 177,69. Le S&P 500 a gagné 0,33 %, à 7 744,06. Après avoir vacillé pendant la majeure partie de la séance, le Nasdaq Composite a terminé en hausse de 0,08 %, à 26 713,03, se reprenant après avoir chuté jusqu’à 1,4 % en séance. Le recul des rendements des bons du Trésor a contribué à la hausse, et le rendement à 10 ans est retombé autour de 5,09 %.
Les petites capitalisations ont fait encore mieux, le Russell 2000 progressant de 1,4 %, à 2 767,27.
Les acheteurs se manifestent ailleurs
Où est allé l’argent ? Vers le vaste milieu du marché. Plus de la moitié des actions du S&P 500 s’échangent désormais au-dessus de leur moyenne mobile à 200 jours, contre environ 40 % à la fin septembre, lorsque les gains étaient concentrés dans la technologie. Walmart et Universal Health Services ont franchi ce seuil pour la première fois en plus d’un mois. Nike a bondi de plus de 5 %.
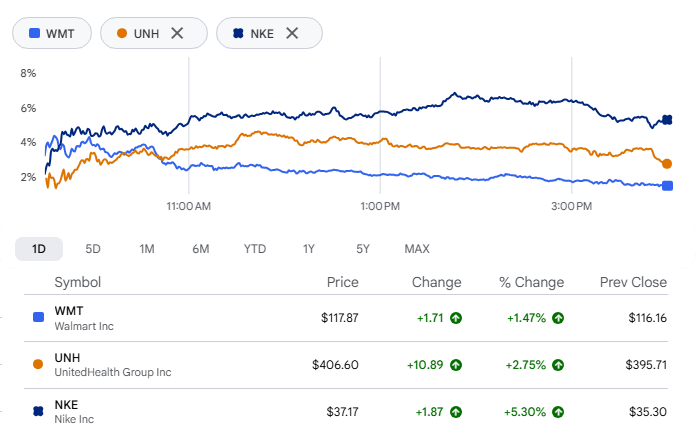
Walmart avait un catalyseur. Deutsche Bank a relevé sa recommandation de « conserver » à « acheter », grâce à des perspectives plus favorables pour 2027. L’analyste Krisztina Katai s’attend à une amélioration des marges incrémentales et souligne que l’inflation actuelle pourrait orienter davantage de clients vers l’enseigne.
Le matériel lié à l’IA cède encore du terrain
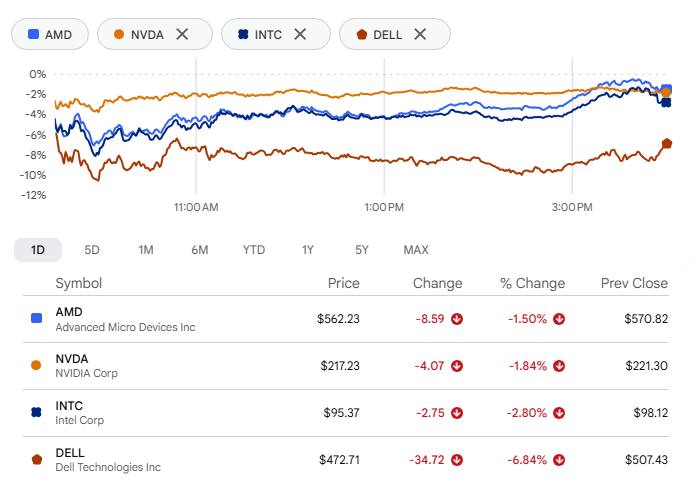
Les inquiétudes concernant le financement de l’IA ont provoqué cette rotation, et les plus grands noms du secteur en ont fait les frais. Nvidia a reculé de 1,84 %. AMD a perdu 1,5 %, Intel environ 2,8 %, et Dell Technologies a plongé de 6,8 %.
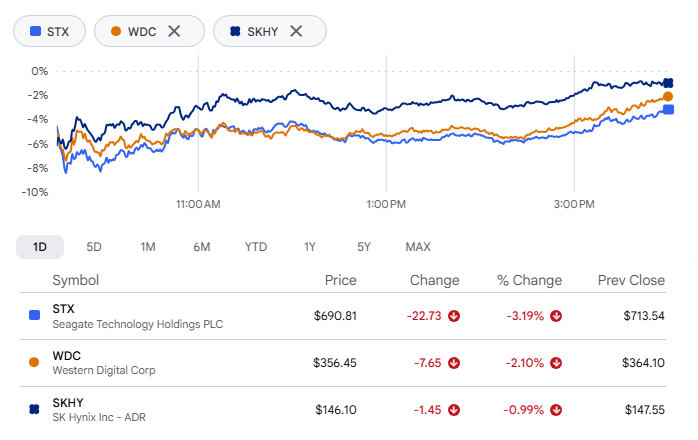
Les fabricants de mémoires et de solutions de stockage ont subi des pertes encore plus lourdes. Seagate Technology et Western Digital ont accentué leurs baisses hebdomadaires, et SK Hynix a déclenché une déroute sur le Kospi sud-coréen pendant la nuit, l’indice chutant de plus de 6 % à l’ouverture. Les traders redoutent une surabondance de puces mémoire, alors que la Corée du Sud fait face à une concurrence accrue de la Chine. Elon Musk a attisé cette inquiétude sur X en écrivant : « La Chine produira BEAUCOUP de RAM en 2028. »
Un fonds de semi-conducteurs en baisse, avec un précédent historique
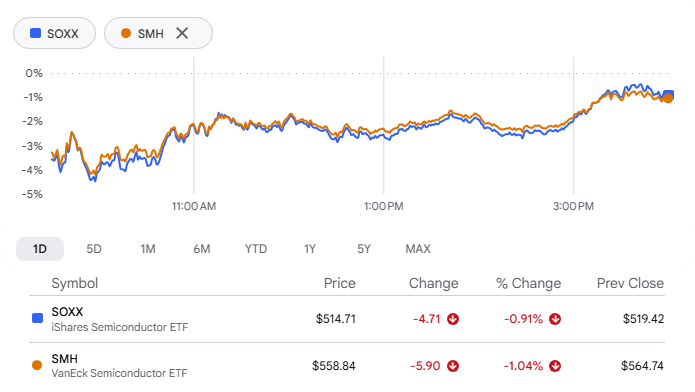
SOXX, le fonds iShares Semiconductor ETF, a clôturé en baisse pour une huitième séance consécutive, sa plus longue série de pertes depuis septembre 2015. Sur cette période, il a perdu plus de 15 %, même si la baisse de jeudi n’a été que d’environ 1 %. Le fonds Semiconductor ETF de VanEck, SMH, a lui aussi reculé pour une huitième journée consécutive. Aucun des deux fonds n’avait connu une série de baisse aussi longue depuis mai 2006, lorsqu’ils avaient chacun reculé pendant neuf séances.
CoreWeave retrouve son équilibre
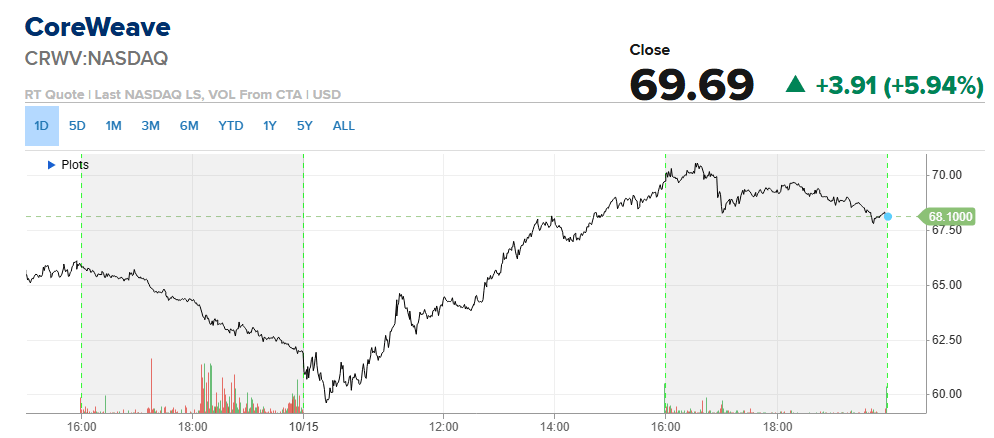
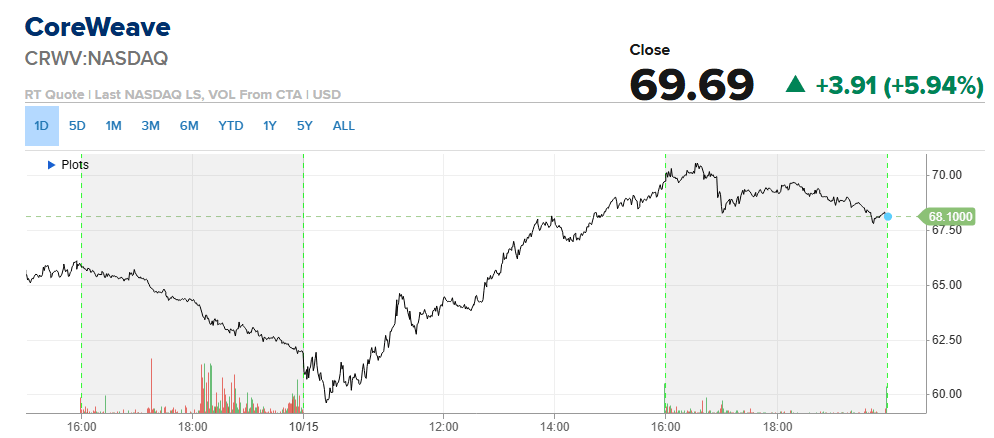
La valeur au cœur de la déroute technologique de mercredi a connu une journée différente. La chute avait été provoquée par plusieurs facteurs simultanés : des données d’inflation plus élevées qui ont fait grimper les rendements obligataires, des voix influentes exprimant leurs inquiétudes au sujet de l’action en ligne, et des mises en garde d’analystes sur son secteur. Jeudi, CoreWeave a chuté jusqu’à 9,5 % en début de séance, avant de repasser dans le vert et de clôturer en hausse de près de 6 %.
Le PDG de Nvidia, Jensen Huang, lui a donné un coup de pouce en déclarant que son entreprise n’avait pas besoin de soutenir CoreWeave et que la situation de celle-ci s’améliorait. Brad Zelnick, de Deutsche Bank, a qualifié la vente massive d’« occasion d’achat ». Si le recul est uniquement dû aux craintes plus générales concernant le financement de l’IA, a-t-il indiqué à ses clients, CoreWeave poursuit sa croissance de manière responsable et dispose d’une liquidité suffisante à court terme.
KFC choisit son camp dans la guerre des colas
KFC abandonne Pepsi au profit de Coke dans des milliers de restaurants américains, la transition devant débuter en janvier. Selon Beverage Digest, un observateur du secteur, KFC figure parmi les plus gros vendeurs de Pepsi dans le pays. Cette perte frappe donc durement l’activité boissons de PepsiCo, qui était déjà en difficulté. Elle ravive aussi la rivalité de longue date entre Coke et Pepsi. L’action PepsiCo a reculé après que le Wall Street Journal a révélé en premier les discussions, tandis que celle de Coca-Cola a progressé.
Crocs bénéficie d’une recommandation à la hausse
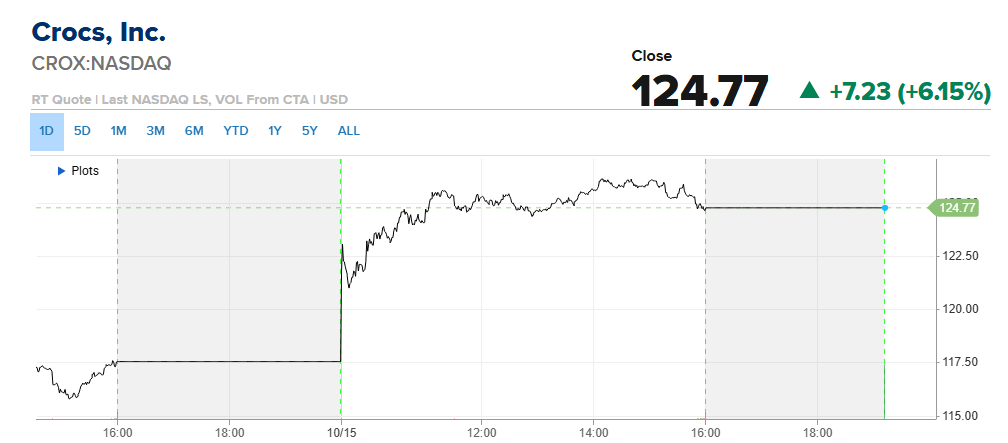
L’action Crocs a bondi de 6 % après que Barclays a relevé sa recommandation de « pondération en ligne » à « surpondérer ». L’analyste Adrienne Yih a relevé son objectif de cours de 18 %, à 139 dollars contre 118, estimant que les perspectives de croissance pluriannuelle de l’entreprise se précisent. Elle a souligné la vigueur des ventes directes aux consommateurs, la réduction des promotions et une meilleure gestion des stocks. Elle prévoit également un retour à la croissance de la marque HeyDude au second semestre. Selon elle, les marchés internationaux, encore peu développés dans des pays comme la Chine, l’Inde et le Japon, ainsi qu’en Europe occidentale, représentent une occasion sous-estimée.
Analyse sectorielle :
Secteurs les plus performants
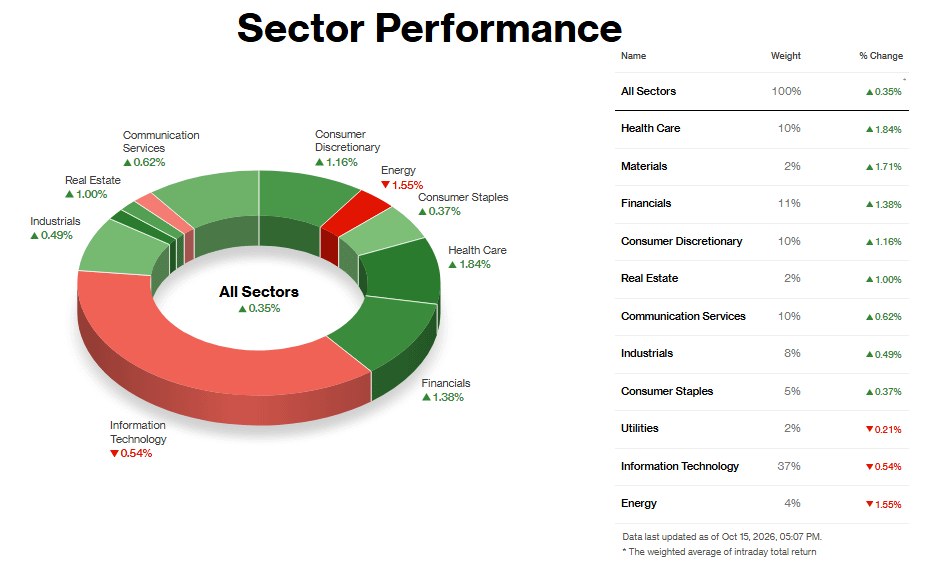
Les investisseurs ont cherché des bénéfices qui ne dépendent pas de l’IA, et se sont tournés vers la santé (+1,84 %). Eli Lilly a progressé de plus de 3 % et UnitedHealth de 2,8 %, tandis que le fonds indiciel de référence du secteur a atteint un sommet historique. Le déclencheur : deux rapports sur l’inflation consécutifs, supérieurs aux attentes — l’IPC mercredi et l’IPP jeudi — qui ont accru les chances d’une hausse des taux de la Fed. À des niveaux records, cette évolution ressemble à une rotation défensive plus générale plutôt qu’à un rebond d’un jour.
Les matériaux (+1,71 %) ont profité de la hausse des métaux. L’or et l’argent ont rebondi après leur baisse de mercredi, le dollar s’éloignant de son plus haut niveau en 18 mois et les rendements des bons du Trésor reculant, ce qui a soutenu des sociétés minières comme Newmont et Agnico Eagle. Commercial Metals a également dépassé les attentes trimestrielles, même si la forte révision à la baisse des prévisions de FMC a montré que la vigueur du secteur n’était pas généralisée. Le rebond repose sur un dollar faible, ce qui le rend fragile.
Les valeurs financières (+1,38 %) ont été soutenues par les résultats. BNY et PNC ont dépassé les estimations, U.S. Bancorp a relevé ses prévisions de revenus, et le rendement à 10 ans est passé de plus de 5,32 % à environ 5,05 %, atténuant la pression liée aux taux. Schwab, qui a légèrement manqué les prévisions de revenus, a fait exception.
Secteurs les moins performants
La technologie (-0,54 %) a pesé le plus lourd, au sens propre. Elle représente 37 % de l’indice : même une baisse modérée a donc un effet important. Les valeurs des semi-conducteurs ont reculé pour une septième séance consécutive après une déroute nocturne dans les pôles asiatiques des puces, les inquiétudes grandissant quant au financement de l’essor de l’IA dans un contexte de taux d’intérêt plus élevés. TSMC a dépassé les attentes et publié des prévisions supérieures au consensus, mais son ton prudent concernant 2027 et les pressions signalées sur les marges liées aux procédés 2 nm et aux usines à l’étranger ont dissuadé les acheteurs. Un rebond des logiciels a éloigné le Nasdaq de ses plus bas niveaux de la matinée. Le problème tient aux craintes de financement qui touchent l’ensemble du secteur, et non à une seule entreprise.
L’énergie (-1,55 %) n’a pas été influencée par un facteur dominant unique. Le pétrole brut a baissé pendant la nuit, sur fond de rumeurs concernant un assouplissement des restrictions visant les pétroliers de la flotte fantôme russe et d’informations faisant état d’une projection de l’AIE sur les libérations de stocks. Il s’est ensuite repris et a clôturé en hausse après des attaques contre des pétroliers au Moyen-Orient et des frappes ukrainiennes contre des infrastructures énergétiques russes. Le retard des actions alors que la matière première progresse suggère que le positionnement, plutôt que le prix du pétrole, est en cause.
Les services aux collectivités (-0,21 %) ont à peine bougé, sans catalyseur évident. Le secteur de l’électricité lié à l’IA était sous pression en raison des inquiétudes liées au financement et de l’opposition politique aux centres de données.
Deux directions en une semaine
À jeudi, le Dow gagne 1 % sur la semaine, tandis que le Nasdaq perd 2,4 %. Un tel écart reste rarement longtemps sans bouger. La Fed se réunit les 27 et 28 octobre et, d’ici là, le marché doit décider lequel des deux indices il croit.