

« Devrais-je acheter maintenant ou attendre une baisse ? » C’est la question qui paralyse les nouveaux investisseurs et pousse les plus expérimentés à mal choisir leur moment. Sur un marché qui peut varier de 10 % en une journée, personne ne peut prévoir le point le plus bas de façon fiable.
L’investissement programmé à montant fixe (DCA) est une méthode simple pour éviter de se poser cette question. Voici comment elle fonctionne, dans quels cas elle est efficace et quelles sont ses limites.
Qu’est-ce que le DCA ?
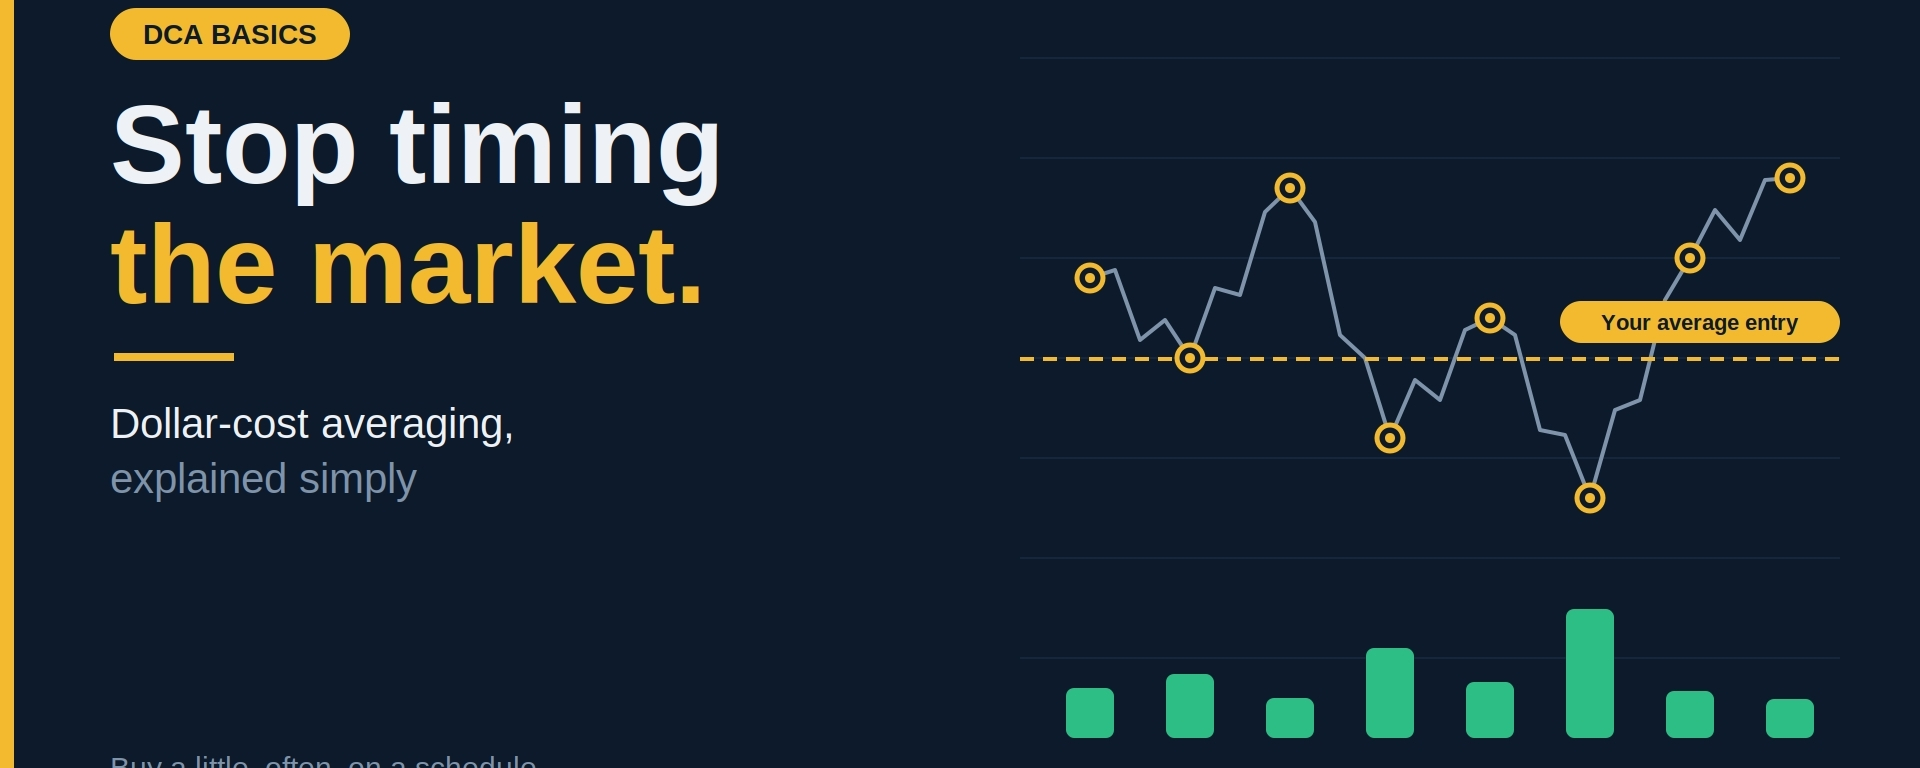
Au lieu d’investir une somme forfaitaire en une seule fois, vous investissez un montant fixe à intervalles réguliers, par exemple 50 $ chaque semaine ou 200 $ chaque mois, quel que soit le cours actuel.
Quand les prix sont élevés, votre montant fixe vous permet d’acheter moins de coins. Quand les prix sont bas, vous en achetez davantage. Au fil du temps, votre prix d’entrée moyen s’équilibre.
Qu’est-ce que le DCA ?
Au lieu d’investir une somme importante en une seule fois, vous investissez un montant fixe à intervalles réguliers, par exemple 50 $ chaque semaine ou 200 $ chaque mois, quel que soit le cours du moment.
Quand les prix sont élevés, votre montant fixe vous permet d’acheter moins de coins. Quand les prix sont bas, vous en achetez davantage. Au fil du temps, votre prix d’entrée moyen s’équilibre.
Pourquoi cette méthode convient à beaucoup de gens
Elle évite d’avoir à choisir le bon moment. Vous n’avez pas besoin de deviner le point bas ni de vous tourmenter à propos de la bougie du jour. C’est le calendrier qui décide pour vous.
Elle réduit les décisions émotionnelles. Des achats automatiques et récurrents rendent plus difficile la vente dans la panique ou le fait de céder au FOMO et d’investir tout votre budget dans une flambée des cours.
Elle s’adapte à la vie réelle. La plupart des gens touchent leur revenu chaque mois. Le DCA correspond au rythme auquel l’argent arrive réellement, ce qui vous permet d’investir au fur et à mesure, selon vos moyens.
Elle réduit les regrets liés à un mauvais timing. Si vous investissez tout et que le cours chute de 30 % le lendemain, ça fait mal. En répartissant vos achats, vous atténuez le choc.
Les inconvénients, en toute honnêteté
Le DCA n’est pas une solution miracle, et il est bon d’en connaître les limites :
Il ne garantit pas de bénéfices. Si un actif baisse et ne se redresse jamais, le DCA signifie simplement que vous avez acheté davantage d’un actif en déclin.
Dans un marché en hausse constante, le DCA peut faire moins bien qu’un investissement en une seule fois, car une partie de votre argent reste à l’écart pendant que les cours grimpent. Les études sur les marchés traditionnels ont souvent montré que l’investissement en une seule fois donne plus souvent de meilleurs résultats, même si le DCA peut sembler plus rassurant.
Les frais s’accumulent. De nombreux petits achats peuvent coûter plus cher en frais de transaction que quelques achats importants. Vérifiez donc la structure tarifaire de votre plateforme.
Le DCA est un outil de gestion du risque et du comportement, pas un moyen de battre le marché.
Comment mettre en place un plan de DCA
Choisissez des actifs que vous avez étudiés. Faire du DCA sur un projet fragile reste un mauvais investissement. Beaucoup de gens se concentrent sur des actifs bien établis.
Choisissez un montant que vous pouvez vous permettre d’investir. Il doit s’agir d’argent dont vous n’aurez pas besoin à court terme et dont la perte ne vous mettrait pas en difficulté.
Choisissez une fréquence. Chaque semaine ou chaque mois, c’est courant. La régularité compte plus que l’intervalle exact.
Automatisez vos achats si possible. De nombreuses plateformes proposent des achats récurrents, ce qui évite d’être tenté de les reporter lorsque les cours semblent inquiétants.
Fixez un calendrier de révision. Faites le point tous les quelques mois pour vérifier que votre plan correspond toujours à vos objectifs.
Associez le DCA à un plan
Le DCA fonctionne mieux lorsqu’il s’accompagne de bonnes habitudes :
Gardez des positions d’une taille raisonnable dans l’ensemble
Décidez à l’avance quand vous cesserez d’investir ou commencerez à prendre vos bénéfices
Conservez vos placements à long terme en toute sécurité
Ne faites pas de DCA avec de l’argent emprunté ou dont vous avez besoin pour payer vos factures
En résumé
Vous ne pouvez pas contrôler le marché, mais vous pouvez maîtriser votre méthode. Le DCA transforme un jeu de devinettes stressant en une habitude régulière, ce dont la plupart des gens ont besoin pour garder le cap dans les hauts comme dans les bas.
Cela ne transformera pas un mauvais actif en bon placement et ne garantira aucun gain, mais cela peut vous aider à rester investi sans laisser vos émotions dicter chacune de vos décisions.
Vous investissez à intervalles réguliers, en une seule fois ou en essayant de profiter des baisses ? Dites-le-moi dans les commentaires. 👇
Avertissement : cet article est fourni à des fins éducatives uniquement et ne constitue pas un conseil financier. Les crypto-actifs sont très volatils et vous pouvez perdre votre capital. Faites toujours vos propres recherches et n’investissez que ce que vous pouvez vous permettre de perdre.
#Crypto #DCA #InvestissementCrypto #BasesDeLInvestissement #BinanceSquare