

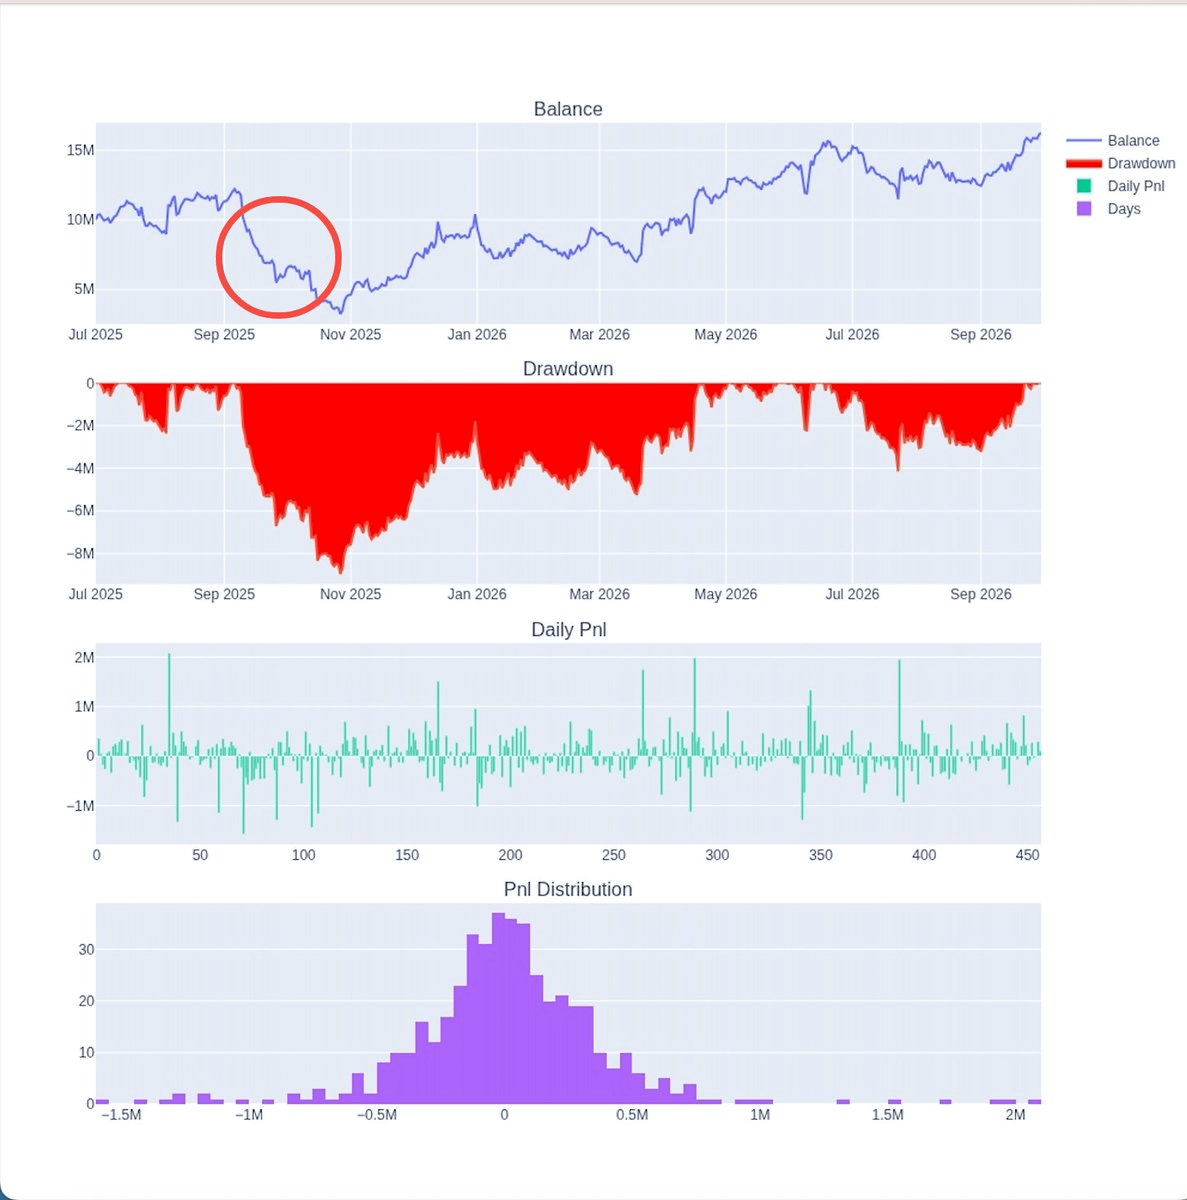
Une stratégie sur contrats crypto, avec un rendement total de +62 % en 15 mois, a subi en cours de route un drawdown maximal de -73 % : le portefeuille est passé d’un pic à 12,21 millions à seulement 3,25 millions.
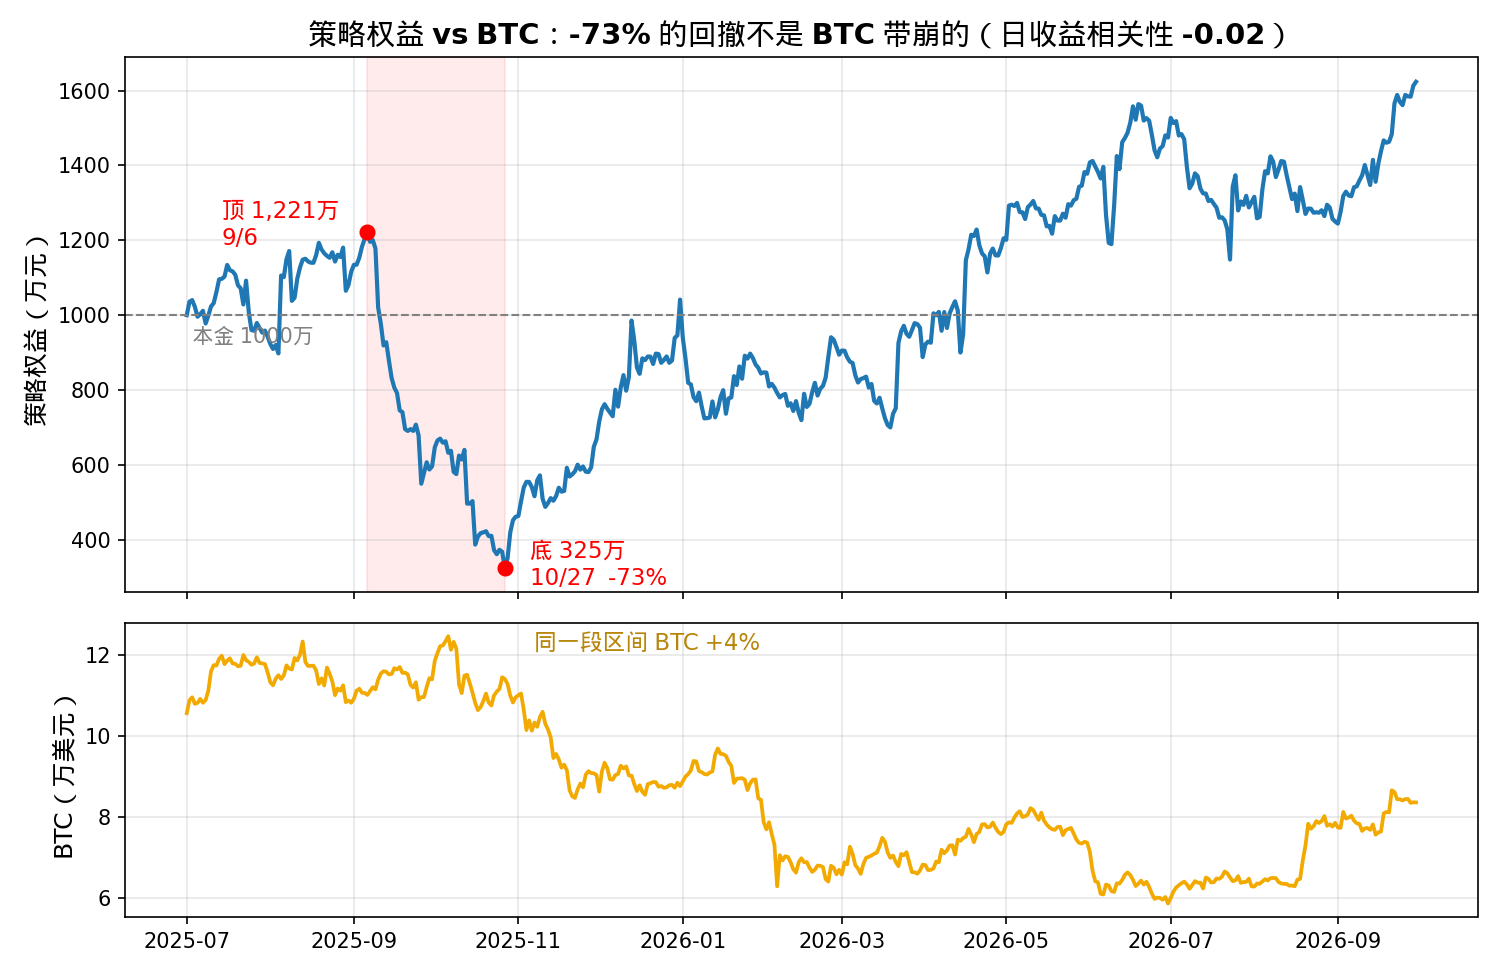
Je pensais au départ que le compte avait sombré à cause du sommet atteint par le BTC. Mais après avoir analysé une à une les 4 936 transactions, la conclusion m’a surpris. La corrélation entre les rendements journaliers du portefeuille et ceux du BTC n’est que de -0,02. Entre le sommet de la stratégie, le 6 septembre, et le point le plus bas du drawdown, le 27 octobre, le BTC a même progressé de 4 %.
Ce qui a vraiment fait sombrer le compte, ce sont 7 jours de trading et 7 petites cryptos dont personne n’avait entendu parler. Dans cet article, je détaille tous les chiffres.
Lors de la publication, ajoutez ici une carte présentant vos transactions ou un lien vers votre page de trading en réel. Cet article est une analyse rétrospective d’un backtest ; toutes les données proviennent des archives historiques publiques de Binance et les résultats sont reproductibles.
1. Vue d’ensemble du drawdown
Paramètres de la stratégie : fréquence journalière, 5 cryptos détenues à la hausse et 5 à la baisse, rééquilibrage quotidien, position fixe de 1 million par crypto, capital total de 10 millions.
Le 6 septembre, la valeur du portefeuille a atteint 12,21 millions. Le 27 octobre, il ne restait que 3,25 millions, soit une baisse de 73,41 %. À elles seules, trois semaines de trading ont causé 81 % des pertes.
2. En classant les pertes par crypto et par jour, tout devient soudain limpide
Entre septembre et novembre, seules 7 journées ont enregistré une perte supérieure à 500 000 pour une crypto donnée. Ces 7 jours ont entraîné une perte totale de 7,14 millions. Sans eux, les plus de 80 autres jours de trading auraient généré un bénéfice net d’environ 2,27 millions.
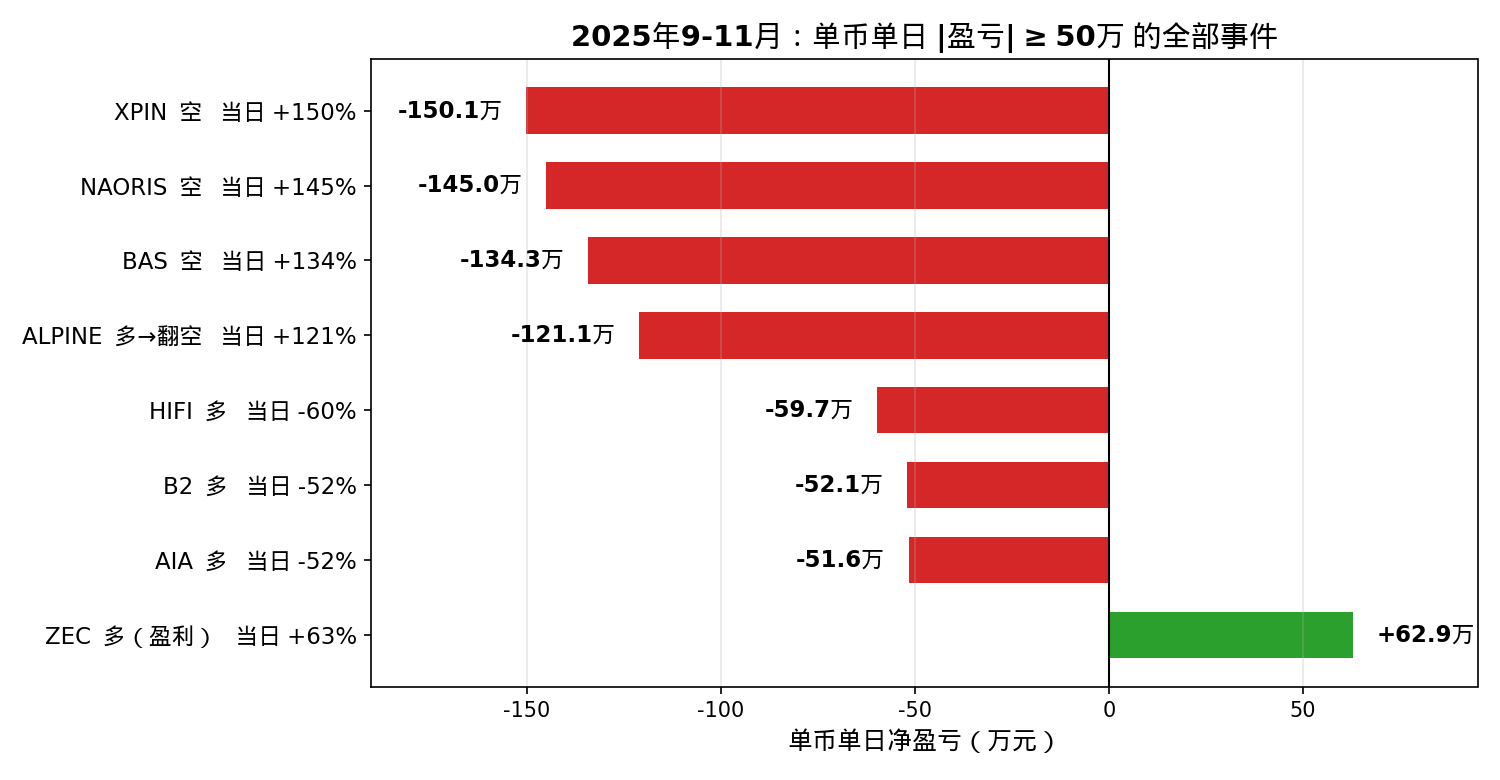
Le drawdown n’a pas été une lente hémorragie, mais une succession de coups violents.
3. Trois façons de mourir, toutes dues à une volatilité extrême
Premièrement, les positions courtes prises dans une envolée brutale : 4 jours au total. XPIN a grimpé de 150 % en une journée, NAORIS de 145 % et BAS de 134 %. La stratégie a sélectionné pour la vente à découvert les cryptos dont la tendance était la plus faible. Le lendemain, à l’ouverture, une position courte de 1 million venait à peine d’être exécutée que le cours s’envolait, doublant presque en une journée. La perte sur une seule position a atteint 1,3 à 1,5 million, soit environ 15 % du capital.
Deuxièmement, le retournement de position qui se retourne contre soi. ALPINE a grimpé de 121 % en une journée. Le matin du 26 septembre, suivant le signal, la stratégie a vendu 474 226 unités en position longue, pour environ 1 million, puis a ouvert une position courte de 471 209 unités, également pour environ 1 million. À la clôture, le cours était à 4,69, contre environ 2,12 la veille. La position longue était initialement la bonne ; après le retournement, la stratégie s’est retrouvée avec une position courte deux fois plus importante, pour une perte nette de 1,21 million sur la journée.
Troisièmement, les positions longues qui attrapent un couteau qui tombe : 3 jours au total. HIFI a chuté de 60 % en une journée, B2 de 52 % et AIA de 52 % ; c’étaient toutes les cryptos les plus performantes sélectionnées par la stratégie à ce moment-là.
Le point commun, c’est que la veille de leur envolée, ces cryptos évoluaient sans rien de remarquable. À la fin de la journée, les pertes étaient déjà entièrement réalisées : avec une stratégie journalière, il n’y avait même pas la possibilité de déclencher un stop-loss.
4. Une conclusion contre-intuitive : cette fois, le marché dans son ensemble n’y est pour rien
Pendant les 7 journées les plus dévastatrices, le BTC est resté presque stable, tandis que les cryptos détenues dans le portefeuille ont varié en moyenne de 9 à 13 %. Ce n’est pas un risque lié au marché dans son ensemble, mais un risque extrême propre aux petites cryptos. Votre stratégie sur contrats n’est peut-être pas exposée au BTC, mais elle l’est aux mouvements extrêmes.
5. Pourquoi ces deux mois en particulier ?
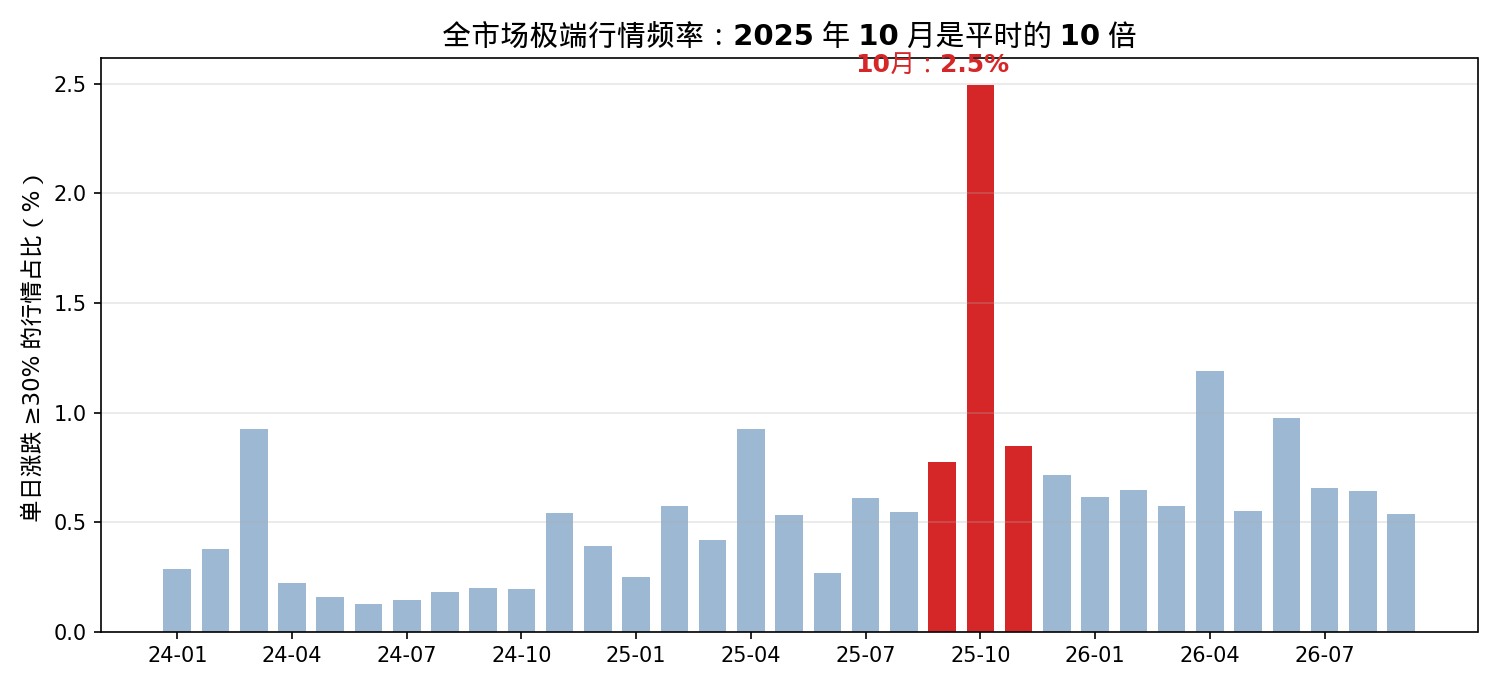
Les statistiques de l’ensemble du marché montrent qu’en octobre 2025, les mouvements journaliers de plus de 30 % à la hausse ou à la baisse représentaient 2,5 % des cas, contre seulement 0,2 % en temps normal : dix fois plus. En novembre, on a compté 17 hausses de plus de 100 % en une journée, le chiffre le plus élevé de mon échantillon. Un mois de volatilité extrême a coïncidé avec une stratégie sans aucune protection et exposée à pleine capacité.
6. Le problème à la racine n’est pas une mauvaise lecture du marché, mais l’absence de protections structurelles
Une position fixe de 1 million par crypto, sans ajustement en fonction de la volatilité. Si une crypto double en une journée, la position reste inchangée et encaisse tout le mouvement.
Aucune limite par crypto, aucun contrôle du risque extrême. Les cryptos sélectionnées, aussi bien à la hausse qu’à la baisse, étaient justement celles dont la volatilité était la plus folle.
Avec une fréquence journalière, il n’y a aucune possibilité de déclencher un stop-loss intrajournalier lors de mouvements extrêmes.
Sept journées de ce type ont fait perdre 70 % du compte.
7. Conclusion
Un drawdown de -73 % ne vient pas d’une mauvaise anticipation du marché, mais de l’absence de protection face aux mouvements extrêmes. Avec la même logique, l’argent a été récupéré en décembre et le drawdown est passé de -73 % à -15 %. Ce qu’il faut améliorer, c’est la gestion du risque, pas la prédiction du marché. Trois mesures sont en cours : ajuster les positions en fonction de la volatilité, fixer une limite par crypto et détecter les mouvements extrêmes.
Si vous utilisez vous aussi une stratégie sur contrats, examinez votre backtest et classez les pertes par crypto et par jour. Si, chez vous aussi, les pertes se concentrent sur quelques journées, ce ne sont pas les signaux qu’il faut corriger, mais la taille des positions.
Tags recommandés : $BTC $ALPINE #TradingQuantitatif #GestionDuRisque #Write2Earn