

L’IPP américain de septembre atteint 6,3 % sur un an
L’inflation des prix à la production aux États-Unis s’est fortement accélérée en septembre. L’indice des prix à la production pour la demande finale a augmenté de 1,3 % sur un mois et de 6,3 % sur un an, selon les données publiées le 15 octobre 2026. La hausse annuelle est la plus forte depuis décembre 2022, tandis que la progression mensuelle est la plus importante depuis mars 2022. Le résultat a dépassé les prévisions du consensus et est intervenu juste après la publication d’un IPC de septembre plus élevé que prévu. Les principaux chiffres sont confirmés par des sources d’information publiques et par les données du Bureau of Labor Statistics des États-Unis.
Principales données statistiques
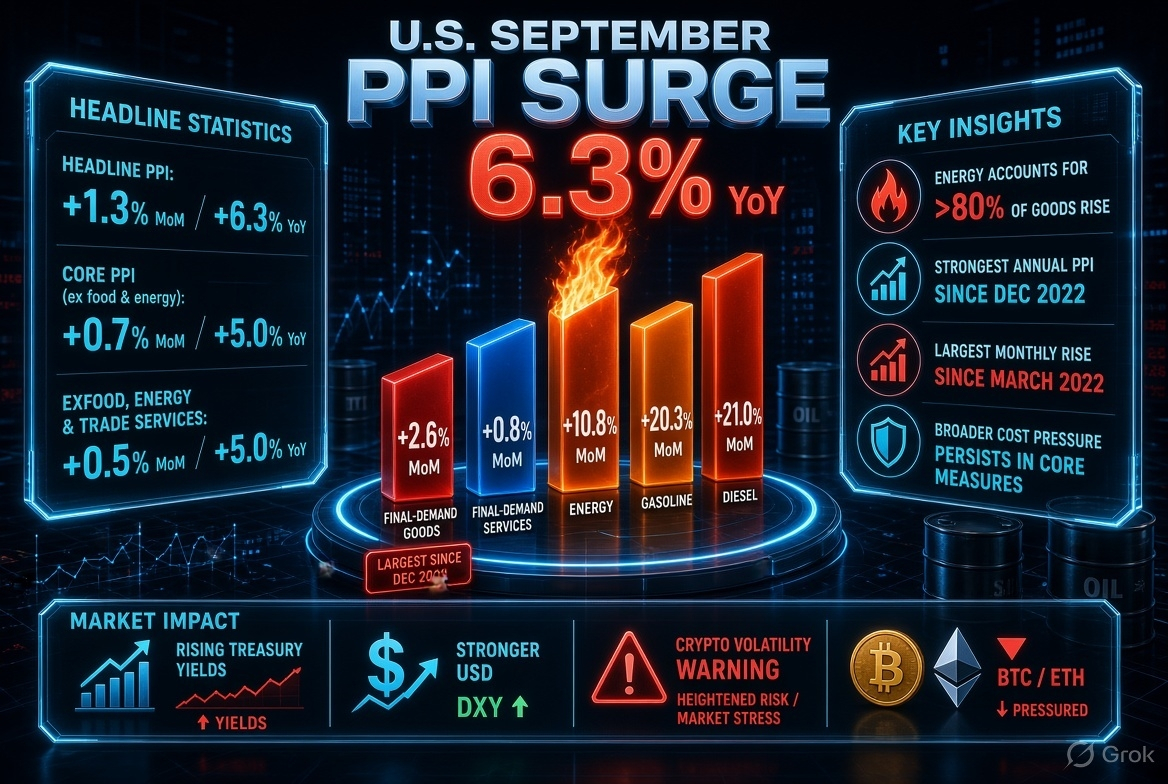
IPP global : +1,3 % sur un mois ; +6,3 % sur un an
IPP sous-jacent, hors alimentation et énergie : +0,7 % sur un mois ; +5,0 % sur un an
Mesure sous-jacente hors alimentation, énergie et services commerciaux : +0,5 % sur un mois ; +5,0 % sur un an
Biens de la demande finale : +2,6 % sur un mois, soit la plus forte hausse mensuelle de la série disponible depuis décembre 2009.
Services de la demande finale : +0,8 % sur un mois.
Énergie : +10,8 % sur un mois, représentant plus de 80 % de la hausse des biens de la demande finale ; les prix de l’essence et du diesel au niveau des producteurs ont respectivement augmenté de +20,3 % et de +21,0 % au cours du mois. (benzinga.com)
Pourquoi la composition est importante
Le choc énergétique explique une part importante de la flambée de l’indice global en septembre, ce qui compte car l’inflation liée à l’énergie peut s’inverser si les prix des carburants baissent. Toutefois, les chiffres sous-jacents rendent plus difficile de réduire cette publication à un simple épisode lié au prix du pétrole : l’IPP sous-jacent a progressé de +0,7 % sur le mois et la mesure plus étroite, hors alimentation, énergie et services commerciaux, a tout de même augmenté de +0,5 %. Cela témoigne de pressions plus généralisées sur les coûts dans les chaînes d’approvisionnement, le transport, l’entreposage et les services liés au commerce.
Impact sur les marchés : transmission des facteurs macroéconomiques aux cryptomonnaies
Le mécanisme de marché à court terme est simple :
Inflation des prix à la production plus élevée → inquiétudes accrues quant à la persistance de l’inflation à la consommation → anticipations d’assouplissement moins nombreuses ou repoussées → conditions financières plus strictes → appétit réduit pour les actifs plus volatils.
Pour le BTC, l’ETH et les principaux altcoins, la sensibilité initiale passe généralement par les rendements des bons du Trésor américain, le dollar et le positionnement à effet de levier plutôt que par l’IPP lui-même. Si les investisseurs révisent leurs perspectives en faveur d’une politique plus stricte pendant plus longtemps, les actifs sensibles à la liquidité peuvent subir des pressions. À l’inverse, si le marché conclut que la hausse était essentiellement liée à l’énergie et temporaire, la réaction pourrait s’estomper.
Le dernier aperçu préétabli du marché des cryptomonnaies, daté du 15/10/2026, indiquait une hausse du BTC de +0,9 %, de l’ETH de +0,4 % et du SOL de +2,0 % sur 24 heures avant la séance d’aujourd’hui. Cela laisse penser que les cryptomonnaies se stabilisaient avant la réévaluation complète du risque inflationniste, mais ne prouve pas que la surprise de l’IPP a été entièrement intégrée par les marchés.
Reflet du sentiment
Sentiment macroéconomique : prudent. Une deuxième publication consécutive faisant état d’une inflation plus élevée renforce l’incertitude quant au rythme de l’assouplissement futur de la politique monétaire.
Sentiment sur les cryptomonnaies : mitigé. Les principaux actifs avaient montré quelques signes de stabilisation, tandis que certains altcoins surperformaient. Toutefois, la perspective de taux plus élevés peut rendre cette progression généralisée plus fragile, surtout lorsque les gains sont alimentés par l’effet de levier ou une liquidité plus faible.
Risque lié au positionnement : élevé à l’approche des prochaines publications de données macroéconomiques américaines et des communications des banques centrales. Les données sur l’inflation peuvent entraîner une réévaluation rapide du financement des produits dérivés, de l’intérêt ouvert et des liquidations, même en l’absence de changement des fondamentaux propres aux cryptomonnaies.
À surveiller
Prix de l’énergie : une baisse durable conforterait l’idée que la flambée de septembre était concentrée et potentiellement temporaire.
Inflation sous-jacente et PCE : une vigueur persistante des mesures plus générales pèserait davantage sur les anticipations de politique monétaire qu’une seule publication de l’IPP fortement influencée par l’énergie.
Rendements des bons du Trésor américain et dollar : ce sont des indicateurs pratiques en temps réel pour déterminer si les marchés resserrent les conditions financières après la publication des données.
Conditions des marchés des produits dérivés crypto : les taux de financement, l’intérêt ouvert et l’activité de liquidation peuvent indiquer si le choc macroéconomique met sous pression les positions à effet de levier.
Flux des ETF et demande au comptant : des entrées ou sorties continues peuvent indiquer si la demande à plus long terme compense la réduction du risque motivée par les facteurs macroéconomiques.
À retenir : l’IPP américain de septembre, en hausse de 6,3 % sur un an, constitue une surprise inflationniste importante, et non un simple chiffre de manchette. L’énergie a été le principal facteur contributif, mais les niveaux élevés de l’inflation sous-jacente et des services font craindre une pression plus généralisée sur les coûts. Pour les cryptomonnaies, la question essentielle n’est pas de savoir si ce rapport à lui seul détermine la tendance, mais si les prochaines données sur l’inflation et les communications de la Réserve fédérale maintiendront les conditions financières plus strictes plus longtemps.
Ce qui précède constitue une analyse de marché et ne constitue pas un conseil en investissement.


#AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #RussiaToBanDirectCryptoP2PTradesFromJuly2027 #MSCIFinalizesRulesThatCouldExcludeStrategy