


L’« évolution » de TSMC : ses résultats financiers montrent au marché une forte hausse des revenus du calcul haute performance et la transformation d’une entreprise de semi-conducteurs en fournisseur d’infrastructures pour l’IA !
Revenons brièvement sur les résultats financiers de TSMC. En quelques mots : ils sont très solides, même plus que prévu !
1. Le chiffre d’affaires en dollars a progressé de 41 % sur un an, tandis que le bénéfice net a bondi de 69 %, avec un BPA de 4,6 dollars. Cela montre que le cycle actuel de l’IA ne repose pas uniquement sur des dépenses d’investissement massives pour accroître le chiffre d’affaires : la rentabilité découle aussi de l’utilisation des capacités, de la montée en gamme des produits et de la prime liée aux procédés de fabrication avancés.
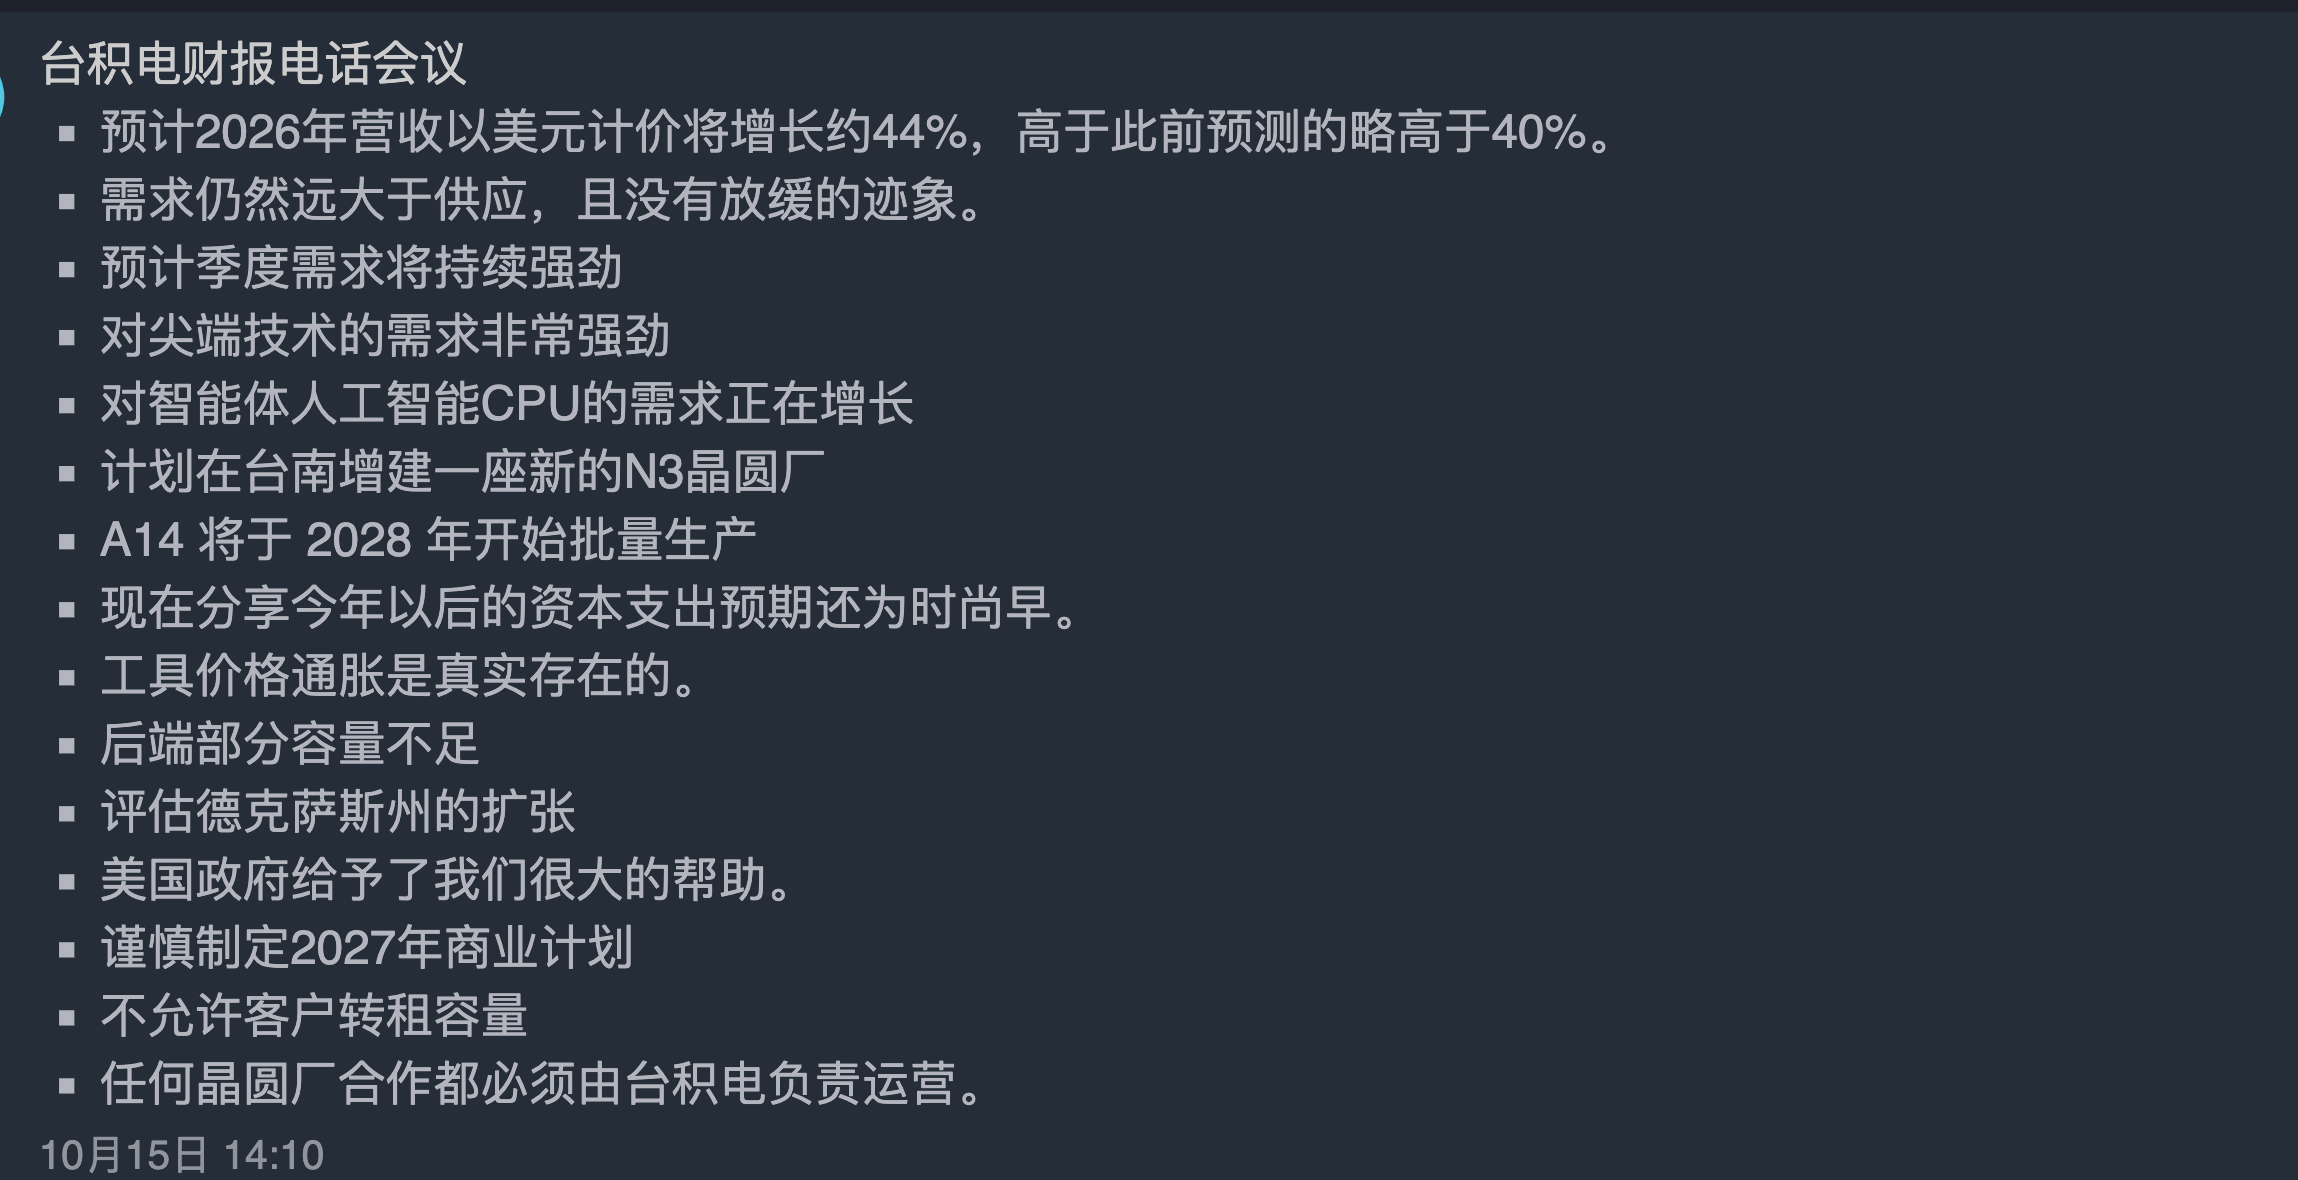
2. Au T3, les activités de HPC (calcul haute performance) ont représenté 68 % des revenus de la plateforme, contre 57 % l’an dernier. Cela signifie que TSMC est devenue une entreprise intégrée d’infrastructures pour l’IA et qu’elle occupe une position clé pour capter les dépenses d’investissement consacrées à l’IA en amont.
3. Les revenus liés aux plaquettes, ceux des procédés 2 nm ayant rapidement atteint 8 %, tandis que ceux des procédés 7 nm et moins avancés ont rapidement représenté 79 %. Le cœur des revenus se déplace progressivement vers la gamme 2 nm. La direction prévoit que la capacité de production en 2 nm doublera en 2027.
4. La prévision de croissance du chiffre d’affaires annuel en dollars pour 2026 a de nouveau été relevée à 44 %. Le PDG a déclaré que la demande pour les procédés avancés restait très forte et que le déficit entre l’offre et la demande dans le domaine de l’IA persistait. À court terme, il n’y a pas lieu de s’inquiéter d’une baisse des commandes passées à TSMC.
5. Le PDG a déclaré que la démocratisation des modèles d’IA open source réduirait les obstacles à l’utilisation de l’IA et élargirait ainsi la demande finale.
Bien sûr, de solides résultats financiers ne signifient pas nécessairement que le cours de l’action va monter. TSMC l’a bien montré aujourd’hui !
En réalité, la baisse du cours de l’action TSMC s’explique par la combinaison de plusieurs facteurs liés aux prix.
1. Sur le plan macroéconomique, inutile d’en dire beaucoup : les anticipations de hausse des taux pèsent sur l’appétit pour le risque, tandis que les rendements à long terme restent élevés et captent les liquidités destinées aux actifs risqués.
2. Sur le plan des fondamentaux, les résultats sont solides, mais les dépenses d’investissement continuent d’augmenter et les puces en 2 nm pèsent sur la marge brute.
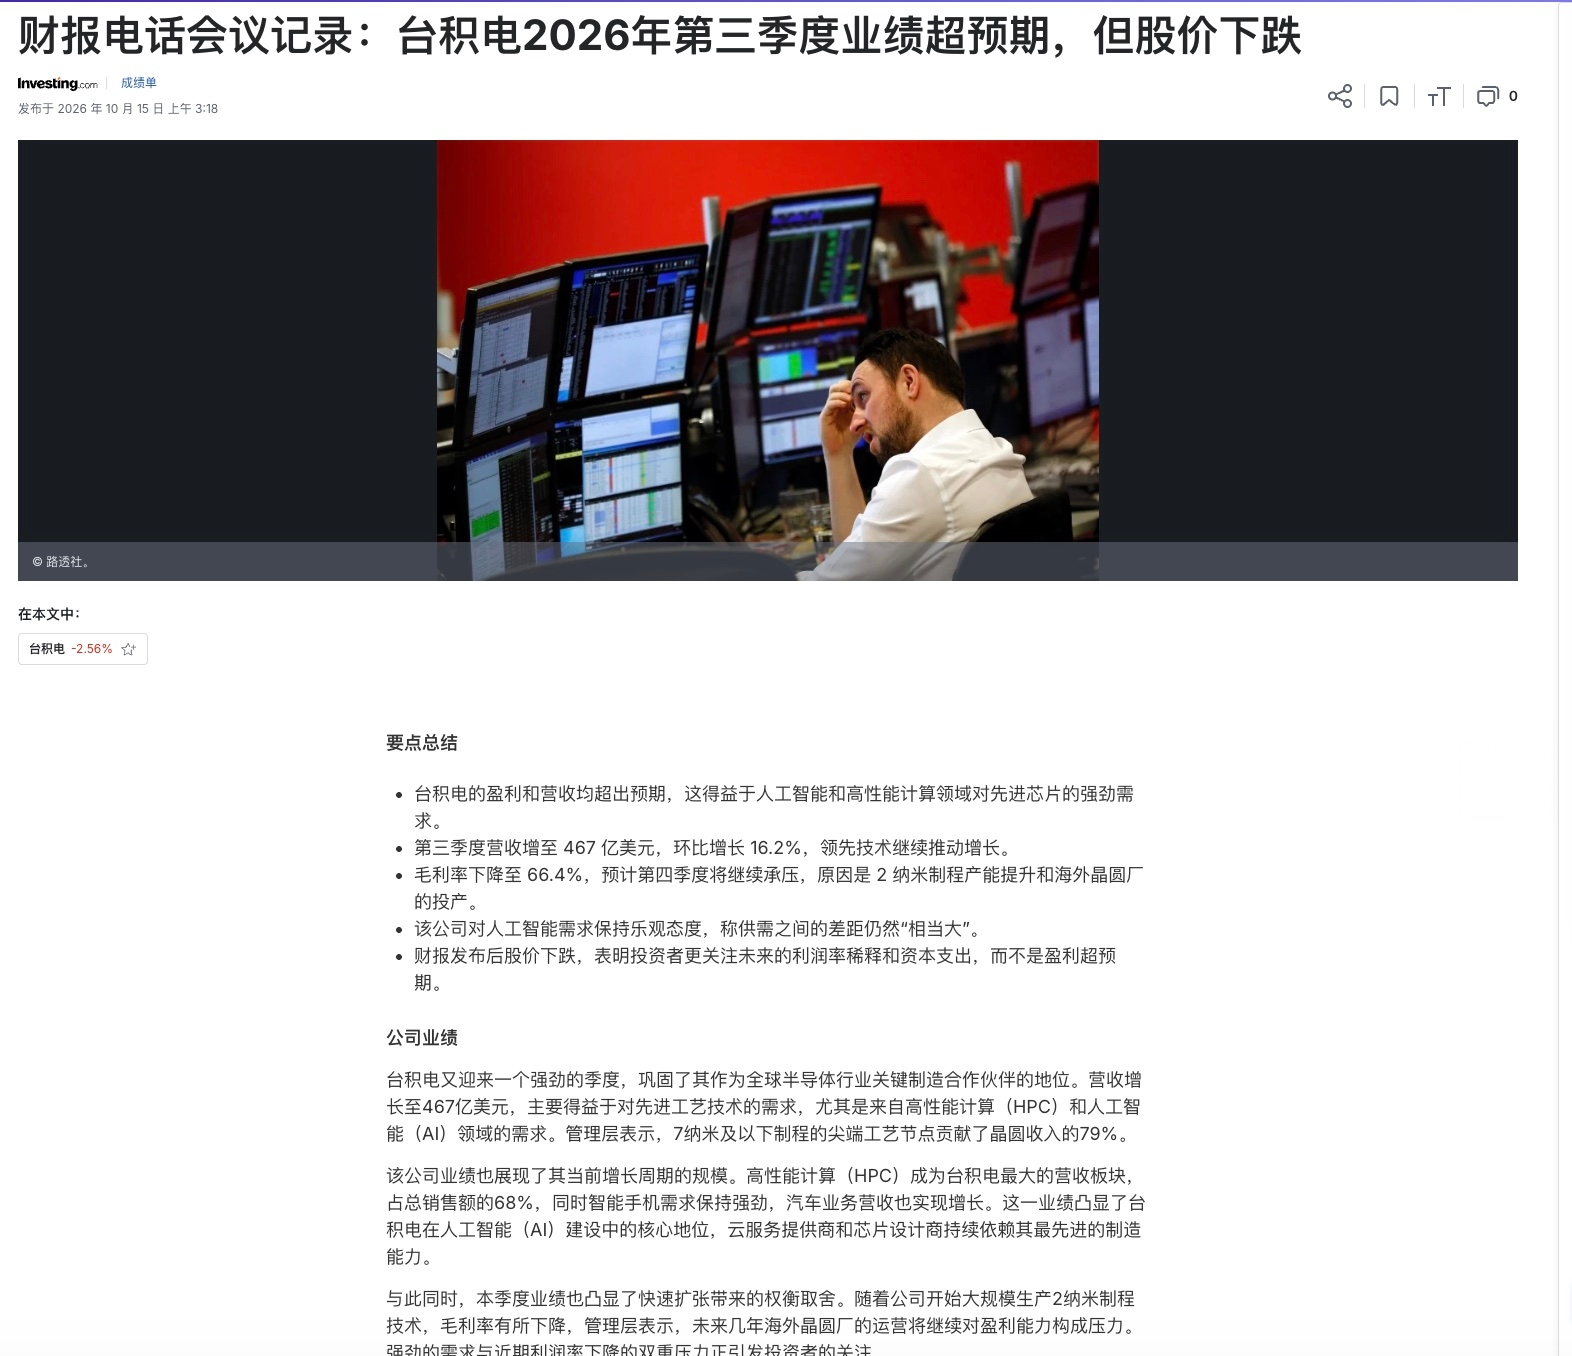
Lors de cette conférence téléphonique, la direction a indiqué que les dépenses d’investissement resteraient comprises entre 60 et 64 milliards en 2026. Elle a également précisé que les dépenses d’investissement de 2026 à 2028 dépasseraient celles des trois années précédentes. La marge brute est passée de 67,7 % au T2 à 66,4 % au T3, et la marge opérationnelle, de 60,3 % à 58,7 %.
Pour le dire simplement, les dépenses se poursuivent et ne cessent d’augmenter. Le chiffre d’affaires global progresse, mais les marges se réduisent. Dans le contexte des pressions macroéconomiques actuelles, ce facteur a amené le marché à réévaluer le cours de l’action TSMC.
Après la publication des résultats de TSMC, la saison des résultats des grandes entreprises américaines de cette semaine touche à sa fin. Dans l’ensemble, le secteur bancaire assure un apport de capitaux stable. TSMC et ASML, deux entreprises clés de la chaîne de valeur de l’IA, ont vu leurs cours reculer à court terme, mais leurs résultats restent solides, ce qui confirme que les fondamentaux de l’IA demeurent sains.
La suite est très simple : les pressions macroéconomiques sont fortes et les valorisations des actions américaines devront peut-être être ajustées. Mais les fondamentaux restent solides. Une fois la correction des valorisations terminée et les pressions macroéconomiques atténuées, la tendance devrait reprendre. Les perspectives restent optimistes !