

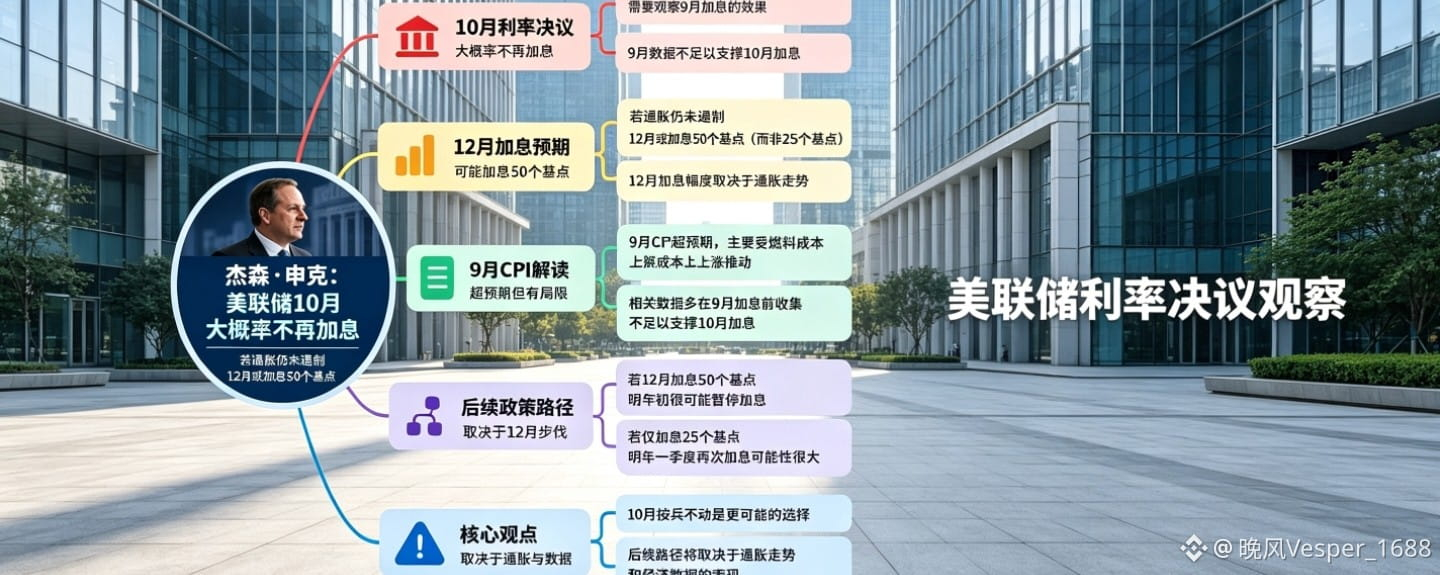

L’économiste Jason Schenker, qui avait été le premier à prévoir la dernière hausse des taux de la Réserve fédérale, envisage désormais une autre possibilité : si les pressions inflationnistes persistent, la Fed pourrait relever ses taux de 50 points de base en décembre, au lieu des 25 points habituels.
Jason Schenker, président de Prestige Economics, estime que la Réserve fédérale ne devrait probablement pas relever de nouveau ses taux lors de sa réunion de ce mois-ci. Selon lui, les décideurs doivent d’abord observer les effets de la hausse de septembre avant de décider s’ils prendront des mesures plus énergiques en fin d’année.
« En décembre, si l’inflation n’a pas été freinée de manière plus nette et plus substantielle après la hausse des taux de septembre, la Fed pourrait choisir de relever ses taux de 50 points de base plutôt que de 25, afin de la contenir plus énergiquement », a déclaré Schenker.
Le mois dernier, sous l’impulsion du président de la Fed, Kevin Warsh, la banque centrale est entrée dans un cycle de hausse des taux. Il s’agissait de sa première hausse depuis 2023, destinée à freiner l’inflation galopante.
Schenk avait prédit dès juin que la Fed relèverait ses taux, ce qui faisait de lui le premier économiste à parvenir à cette conclusion dans le cadre de l’enquête de Bloomberg. Prestige Economics, où il travaille, figure également parmi les meilleurs prévisionnistes des taux de change du classement de Bloomberg.
La Fed temporise en octobre : les effets de la hausse des taux ne se sont pas encore fait sentir
Les traders et les économistes se concentrent désormais sur la date de la prochaine hausse des taux de la Fed : une nouvelle hausse de 25 points de base ce mois-ci, ou une attente jusqu’à la réunion de décembre ? Les marchés des swaps intègrent actuellement pleinement l’hypothèse d’une hausse de 25 points de base en décembre.
Auparavant, les paris sur une hausse des taux de la Fed en octobre avaient dépassé les 50 % sur les marchés à terme. Mais ils ont reculé après la publication mercredi de l’indice des prix à la consommation (CPI) de septembre, supérieur aux prévisions des économistes. Cette inflation plus élevée que prévu s’explique principalement par la forte hausse des coûts du carburant.
Schenk estime que les dernières données ne suffisent pas encore à justifier une nouvelle hausse des taux par la Fed en octobre. En effet, bon nombre des données économiques publiées mercredi ont été recueillies avant la hausse des taux de septembre et ne permettent pas encore de refléter pleinement l’effet de cette hausse sur l’activité économique et l’inflation.
« À mon avis, il n’y a pas encore assez de données pour leur donner le degré de certitude dont ils pourraient avoir besoin », a-t-il déclaré.
Entre les réunions d’octobre et de décembre, les responsables de la Fed recevront également deux rapports sur l’emploi et de nouvelles données sur le CPI. Ces informations supplémentaires aideront les décideurs à déterminer si la hausse des taux de septembre suffit à atténuer les pressions inflationnistes et s’il est nécessaire de resserrer davantage la politique monétaire.
L’ampleur de la hausse des taux en décembre influencera les choix de politique monétaire au début de l’année prochaine
Schenk a déclaré que, même s’il ne faudrait attendre que six semaines de plus, la Fed disposerait alors de davantage de données économiques. Si les responsables constatent qu’une hausse de 25 points de base n’a pas eu d’effet notable, une hausse de 50 points de base pourrait alors être envisagée.
Il prévoit que si la Fed relève ses taux de 50 points de base en une seule fois en décembre, elle marquera probablement une pause dans les hausses supplémentaires au début de l’année prochaine. En revanche, si elle ne les relève que de 25 points de base en décembre, une nouvelle hausse au premier trimestre de l’année prochaine sera « très probable ».
Cela signifie que les marchés devront observer non seulement si la Fed relève ses taux en décembre, mais aussi si les données sur l’inflation peuvent inciter les décideurs à modifier l’ampleur de la hausse. La prévision de Schenk reste une hypothèse ; l’orientation définitive de la politique monétaire dépendra des données sur l’inflation, l’emploi et d’autres indicateurs économiques qui seront publiées dans les prochaines semaines.
Avertissement sur les risques et clause de non-responsabilité : les marchés comportent des risques, investissez avec prudence. Cet article ne constitue pas un conseil en investissement personnalisé et ne tient pas compte des objectifs d’investissement, de la situation financière ou des besoins particuliers de chaque utilisateur. Les utilisateurs doivent se demander si les opinions, points de vue ou conclusions présentés dans cet article correspondent à leur situation particulière. Toute décision d’investissement prise sur cette base relève de leur seule responsabilité. ⚠️⚠️⚠️
