


Accédez au bureau OTC de Binance sur le portail VIP
Période : du 8 au 15 octobre 2026
Sentiment du marché : l’avidité cède la place à la neutralité tandis que le ralentissement s’accélère
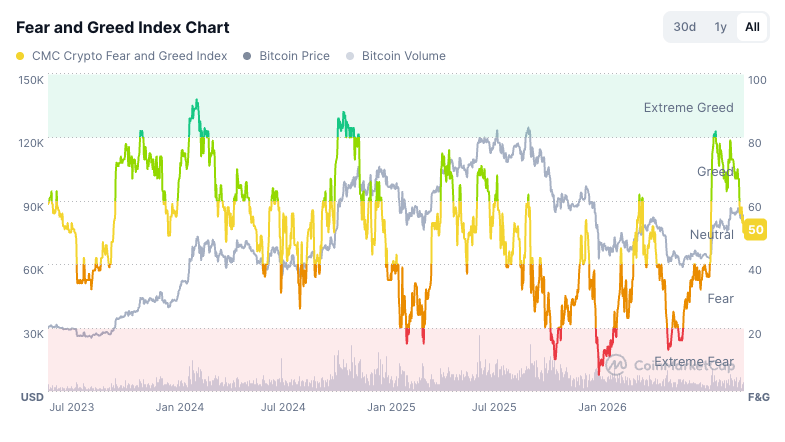
Le sentiment du marché a nettement reculé cette semaine : l’indice Fear and Greed de CoinMarketCap s’est établi à 50, en plein dans la zone neutre et entièrement sorti de la zone d’avidité. La rapidité du mouvement est remarquable : l’indice est passé de la zone des 70 à 50 en peu de temps, après avoir affiché 60 la semaine dernière et évolué entre 70 et 80 lors du cycle précédent. Ce qui n’était auparavant qu’une lente baisse s’est transformé en une réévaluation plus rapide.
Il s’agit d’un changement notable par rapport au « refroidissement ordonné » de la semaine dernière. Alors que la lecture précédente reflétait un marché qui revenait d’un état de surchauffe tout en restant optimiste, le chiffre de cette semaine indique que l’optimisme lui-même s’érode, et pas seulement l’excès de chaleur. Le marché est passé de « avidité en baisse » à « neutralité hésitante » — une attitude nettement plus prudente.
Points clés à retenir :
L’indice de peur et d’avidité est à 50, dans la zone neutre.
L’indice est rapidement passé de 70 à la zone des 50.
Le sentiment a quitté la zone d’avidité pour la première fois lors de la récente progression.
Ce mouvement traduit une réévaluation générale, et pas seulement la dissipation de l’exubérance.
L’optimisme s’atténue, mais ne disparaît pas — neutralité, pas peur.
Un chiffre en zone neutre écarte l’euphorie, mais laisse la porte ouverte aux deux directions.
Dans l’ensemble, le contexte du sentiment est passé d’un soutien modéré à une véritable prudence. La sortie de la zone d’avidité indique clairement que l’appétit pour le risque est en baisse — et il faut désormais déterminer si le sentiment neutre se maintient ou glisse vers la peur.
Figure 1 : graphique de l’indice de peur et d’avidité
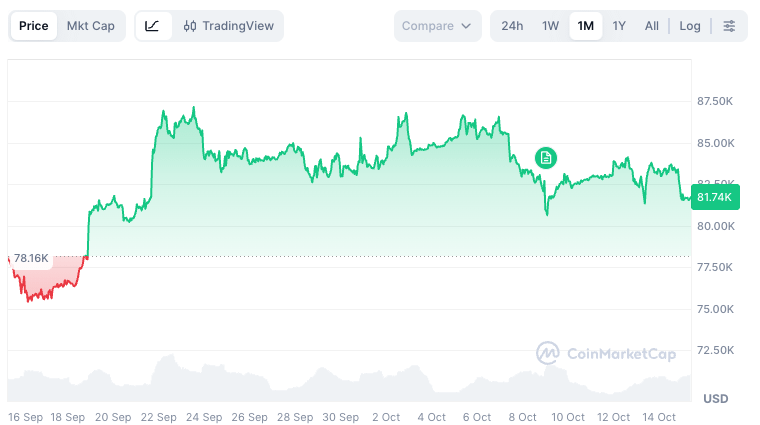
Évolution des cours : le BTC glisse dans le bas des 80 000 $ et met à l’épreuve sa base de reprise
Le bitcoin a baissé cette semaine, quittant la consolidation autour du milieu des 80 000 $ du cycle précédent pour s’établir dans la zone des 81 000–82 000 $ (dernier cours : environ 81 700 $). Ce recul marque une baisse par rapport à la zone des 85 000 $, qui s’était maintenue la semaine précédente, et met sous pression visible la base de reprise pour la première fois depuis septembre.
La tendance est désormais faible à baissière, contrairement à la consolidation stable de la semaine dernière. Après avoir échoué à reconquérir le sommet local proche de 87 500 $, le cours a glissé sous le milieu des 80 000 $ et teste désormais le bas de sa récente fourchette. Le creux de septembre, autour de 78 000 $, reste le niveau de référence plus profond ; la question immédiate est de savoir si la zone des bas 80 000 $ peut se stabiliser ou si la lente baisse va se poursuivre.
Points clés à retenir :
Le BTC a glissé dans la zone des 81 000–82 000 $, contre la zone des 85 000 $ la semaine dernière.
Le cours teste le bas de sa récente fourchette.
Le précédent sommet local, proche de 87 500 $, reste hors d’atteinte au-dessus.
Ce mouvement prolonge une tendance à l’affaiblissement, il ne constitue pas une cassure haussière.
Le creux de septembre, autour de 78 000 $, constitue le niveau de référence plus profond.
La suite dépend désormais de la capacité des acheteurs à défendre la zone des bas 80 000 $.
Dans l’ensemble, l’évolution des cours est passée de la pause à une légère pression baissière. Le BTC se maintient toujours au-dessus de sa base de septembre, mais la perte du milieu des 80 000 $ fait reposer la situation sur la demande à l’achat lors des replis — et, en l’absence d’un nouveau catalyseur, le marché adopte une posture défensive.
Figure 2 : graphique du cours du bitcoin
Flux des ETF : la demande institutionnelle reste stable, avec un léger biais aux sorties
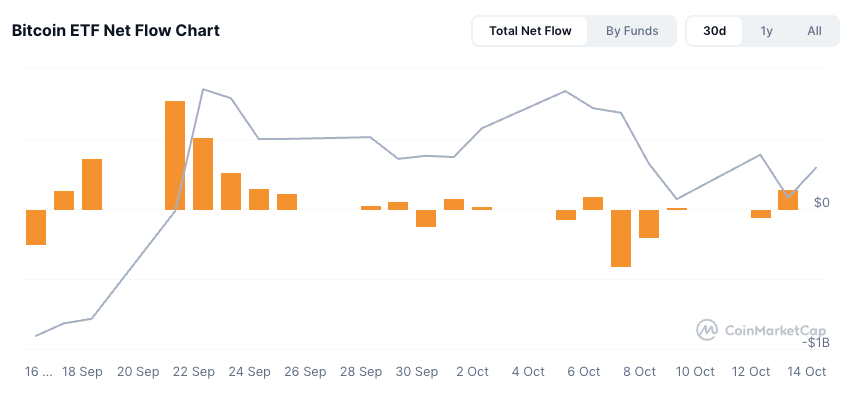
Les flux des ETF sont restés stagnants cette semaine, les flux nets avoisinant 0 $ et affichant une légère tendance aux sorties. Après la vague d’entrées d’environ 1,5 Md$ du cycle précédent et le chiffre proche de zéro de la semaine dernière, la demande institutionnelle est passée de la pause à un léger biais négatif — une étape supplémentaire dans la même direction prudente.
Cela prolonge le signe d’hésitation le plus clair dans la configuration actuelle. Les investisseurs traditionnels continuent d’observer plutôt que de s’engager, et le biais marginal est passé de « aucun signal » à « légère distribution ». Cette réduction reste en deçà des semaines à plusieurs milliards de dollars qui ont marqué la reprise de septembre, privant le marché de sa plus importante source de demande structurelle.
Flux des ETF
Les flux nets des ETF BTC sont restés globalement stables cette semaine.
Le biais s’est orienté vers de légères sorties nettes.
Le rythme d’entrées d’environ 1,5 Md$ du cycle précédent ne s’est pas maintenu.
Les investisseurs traditionnels et institutionnels continuent d’hésiter et d’observer.
Les flux ne fournissent aucun signal directionnel positif.
Le retour des entrées nettes reste le principal signe de confirmation à surveiller.
Interprétation combinée :
Des flux stables à légèrement négatifs constituent un signal de prudence quant au sentiment des investisseurs institutionnels.
Le retrait des investisseurs laisse penser qu’ils attendent une confirmation avant de revenir sur le marché.
Le léger biais aux sorties nettes constitue un signal légèrement négatif, sans toutefois indiquer de fortes distributions.
Les flux s’alignent désormais sur le sentiment neutre et la faiblesse de l’évolution des prix.
La question clé est de savoir s’il s’agit d’une digestion qui se poursuit ou du début d’un repli plus marqué.
Dans l’ensemble, la demande pour les ETF est passée de « attentiste » à « attentiste avec un léger biais négatif ». L’absence de pression vendeuse notable préserve la base, mais tant que les flux institutionnels ne reviennent pas, le marché manque du carburant qui a alimenté la précédente progression.
Figure 3 : graphique des flux nets des ETF
Produits dérivés et liquidations : la purge des positions longues élimine les dernières positions excessivement optimistes à effet de levier
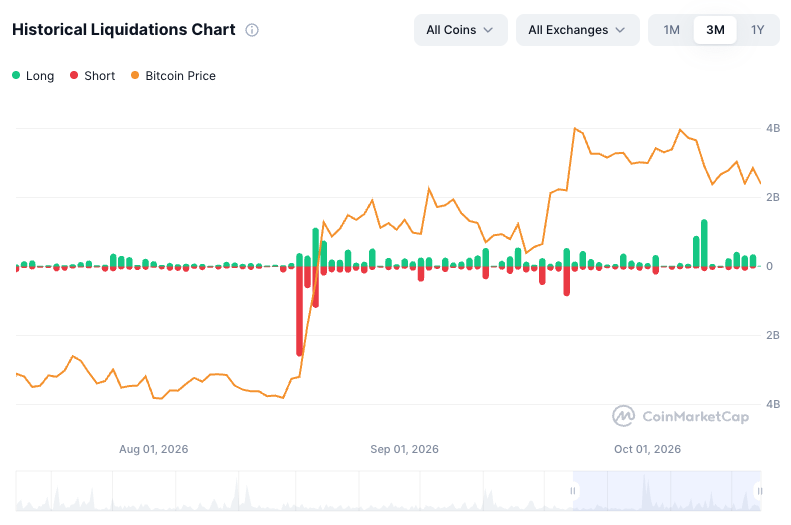
L’activité sur les produits dérivés a de nouveau constitué l’événement structurel le plus important de la semaine. Après la liquidation de positions longues de quelque 890 M$ le 7 octobre, une nouvelle vague de liquidations a continué d’éliminer les positions longues excessivement endettées et trop optimistes, réinitialisant de force le positionnement tandis que le cours glissait sous le milieu des 80 000 $. La tendance amorcée la semaine dernière s’est poursuivie : alors que le cycle précédent avait vu les positions courtes contraintes de se déboucler face à la hausse des cours, la phase récente a pénalisé les positions longues à mesure que la dynamique s’essoufflait.
Il est important de noter qu’il s’agit toujours d’une remise à zéro, et non d’une rupture. Cette purge élimine l’exubérance accumulée pendant le rallye et réduit l’excès qui aurait pu provoquer une cascade plus importante. L’encombrement des positions longues à effet de levier ayant été largement résorbé, le marché est moins exposé aux mouvements forcés liés aux liquidations — mais il a également perdu le soutien mécanique qu’apportait l’effet de levier, ce qui rend le cours plus dépendant de la demande réelle, ou de son absence. En pratique :
La poursuite des liquidations de positions longues élimine l’excès d’effet de levier accumulé pendant la hausse de septembre.
L’élimination des positions longues excessivement endettées réduit la fragilité en cas de baisse à l’avenir.
Cet épisode constitue une remise à zéro du positionnement, et non, à lui seul, un retournement de tendance.
Une fois l’effet de levier éliminé, le marché est moins exposé à une cascade brutale.
Un marché des produits dérivés plus calme rend les cours plus sensibles aux flux et au sentiment.
Points clés à retenir :
Les liquidations de positions longues ont prolongé la purge de la semaine précédente.
Cet épisode a éliminé les positions longues trop optimistes et excessivement endettées.
Cela reste l’inverse du short squeeze du cycle précédent.
Cette remise à zéro réduit la fragilité structurelle plutôt que de confirmer une tendance baissière.
Le positionnement est désormais plus sain, moins encombré et moins soutenu mécaniquement.
La sensibilité aux produits dérivés diminue, recentrant l’attention sur les flux et les cours.
Dans l’ensemble, la situation des produits dérivés reste un épisode de réduction des risques — douloureux pour les positions longues à effet de levier excessif, mais bénéfique pour la santé du marché. L’excès hérité du cycle précédent a été largement résorbé, laissant le marché sur des bases plus solides si la demande revient — mais sans effet de levier pour le soutenir d’ici là.
Figure 4 : graphique des liquidations historiques
Activité des DEX et on-chain : le volume passe sous les 10 Md$ tandis que la spéculation recule davantage
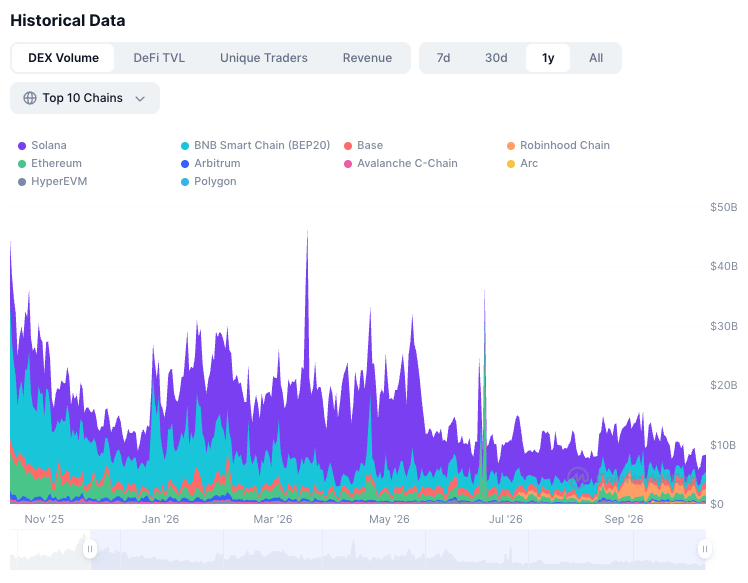
Le ralentissement de l’activité on-chain s’est accentué. Le volume des DEX est passé sous les 10 Md$, prolongeant le ralentissement amorcé début octobre et laissant l’activité nettement en deçà des niveaux d’environ 20 Md$ observés au premier semestre. Le recul reste généralisé sur Solana, BNB Chain, Base et Ethereum : il s’agit d’un repli à l’échelle du marché, et non d’une baisse isolée.
L’absence de toute impulsion on-chain renforce le constat dressé par les flux et le sentiment : l’activité spéculative recule encore, et le marché ne recherche plus le risque à un rythme comparable à celui de la phase de hausse. Le passage sous le seuil de 10 Md$ constitue une rupture notable : l’activité totale représente environ la moitié de son rythme du premier semestre, ce qui confirme que le ralentissement s’accentue plutôt qu’il ne se stabilise.
Points clés à retenir :
Le volume des DEX est passé sous les 10 Md$.
L’activité représente désormais environ la moitié du rythme d’environ 20 Md$ observé au premier semestre.
Le repli est généralisé sur les principales blockchains.
L’activité on-chain confirme l’accentuation du ralentissement.
La baisse des volumes traduit un nouveau recul de l’appétit spéculatif.
Un contexte on-chain calme est cohérent avec un sentiment neutre et des flux faibles.
Dans l’ensemble, l’activité on-chain continue de s’aligner sur le reste du marché, qui se détourne résolument de l’intensité de septembre et s’installe dans une phase plus calme et plus prudente.
Figure 5 : graphique du volume des DEX
Évaluation hebdomadaire
Le marché s’est davantage refroidi au cours de la semaine du 14 octobre : le sentiment, les cours, les flux, les produits dérivés et l’activité on-chain indiquent tous un ralentissement qui s’accentue — et, cette semaine, un marché plus éloigné de la reprise qu’il ne l’était il y a une semaine.
L’indice de peur et d’avidité est tombé à 50, contre 60, quittant complètement la zone d’avidité — un passage rapide de l’optimisme à la neutralité. L’évolution du cours du BTC a suivi la même tendance : il a glissé dans la zone des 81 000–82 000 $, contre 85 000 $ la semaine dernière, et teste le bas de sa fourchette, sous le seuil supérieur de 87 500 $.
Les flux des ETF sont restés stagnants, avec un léger biais aux sorties, maintenant la demande institutionnelle en retrait et confirmant que les investisseurs traditionnels hésitent et observent au lieu de s’engager. Du côté des produits dérivés, les liquidations de positions longues ont continué d’éliminer les positions excessivement endettées et trop optimistes — une remise à zéro maîtrisée qui réduit la fragilité, mais supprime aussi le soutien mécanique qu’apportait l’effet de levier. Sur la chaîne, le volume des DEX est passé sous les 10 Md$, soit environ la moitié du rythme d’environ 20 Md$ du premier semestre, ce qui constitue à ce jour le signe le plus net du recul généralisé de l’activité spéculative.
Dans l’ensemble, le marché reste ordonné, mais il poursuit clairement sa sortie de la phase de surchauffe — une transition qui n’est pas encore achevée. La confiance s’est érodée, la base de reprise est mise à l’épreuve et l’exubérance des positions longues a été largement résorbée. Tout cela est bénéfique à long terme pour la santé du marché. Mais la conclusion de cette semaine est simple : le marché est encore loin d’avoir retrouvé une dynamique de reprise et a besoin de nettement plus de temps — et de confiance — avant qu’un retournement durable puisse s’installer. La réponse viendra probablement des flux institutionnels : si la demande pour les ETF revient et confirme la base au-dessus des bas 80 000 $, ce ralentissement pourra être interprété comme une consolidation saine. Si les flux restent faibles ou orientés à la baisse, le prochain mouvement du marché dépendra davantage du positionnement que d’une nouvelle demande — et la charge de la preuve incombera toujours aux haussiers.
Pourquoi trader de gré à gré ?
Binance propose à ses clients différentes façons d’accéder au trading OTC, notamment des canaux de communication par chat et la plateforme Binance OTC (https://www.binance.com/en/otc) pour obtenir des cotations manuelles et des services d’exécution.
E-mail : trading@binance.com pour plus d’informations.
Rejoignez notre canal Telegram @BinanceOTCTrading (https://t.me/+0mkJQnbQiOdlZjk0) pour rester au fait de l’actualité des marchés !
Vous pouvez également nous contacter sur Telegram (@Binance_OTC_Desk) pour échanger directement avec nos traders expérimentés au sujet de vos besoins en matière de trading OTC. Nous serons ravis de vous aider et de vous offrir un service exceptionnel pour toutes vos transactions OTC.