

Les amis, ça vous est déjà arrivé ? Le bitcoin baisse, et sur le fil, tout le monde crie : « Vendez vite ! », « Il va tomber à zéro ! ». Vous paniquez à votre tour, votre main tremble et vous vendez au plus bas. Puis, à peine avez-vous vendu qu’il repart à toute vitesse, au point de vous donner envie de fracasser votre téléphone. Ne vous en voulez pas tout de suite d’avoir vendu trop vite : aujourd’hui, je vais vous présenter une approche suivie par les institutions et les vétérans de l’on-chain : la répartition des coûts on-chain. Si vous la comprenez, vous saurez quand paniquer et quand, au contraire, garder votre calme. C’est une autre façon de penser qu’il faut garder en mémoire, presque inconsciemment : « les institutions rachètent, les petits porteurs se font sortir ».
Commençons par une idée toute simple. Chaque bitcoin a un « dernier prix de transaction », autrement dit le coût auquel il a été acquis par son détenteur actuel. En faisant la moyenne du coût de tous les bitcoins, on obtient le « prix réalisé » — qu’on peut considérer comme le coût moyen de l’ensemble des détenteurs sur le marché. C’est comme pour une action : il faut avoir une idée du prix de revient moyen auquel les actionnaires détiennent leurs titres. [1]
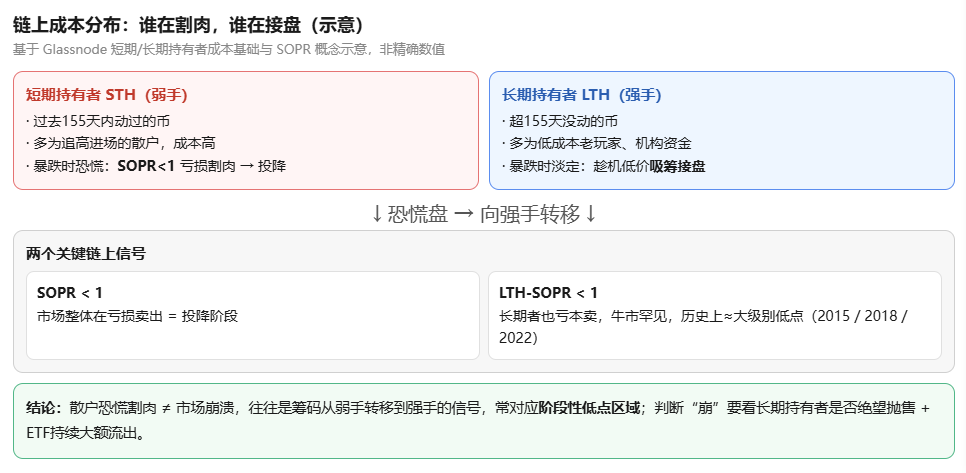
La moyenne de l’ensemble du marché reste trop générale : il faut distinguer les différentes catégories d’investisseurs. Sur la blockchain, on utilise comme critère la date de dernière activité d’un jeton. Ceux qui ont bougé leurs jetons au cours des 155 derniers jours sont considérés comme des détenteurs à court terme — il s’agit en grande partie de petits investisseurs entrés après une hausse et qui paniquent facilement, les « mains faibles ». Ceux dont les jetons n’ont pas bougé depuis plus de 155 jours sont considérés comme des détenteurs à long terme — il s’agit souvent d’anciens investisseurs et d’institutions qui ont acheté à bas prix et savent conserver leurs actifs, les « mains solides ».[1][2]
Pourquoi faire toutes ces distinctions ? Parce qu’à chaque forte chute, ceux qui vendent réellement dans la panique sont presque toujours les détenteurs à court terme. Leur prix d’achat est élevé ; quelques points de baisse suffisent à les faire craquer, et ils finissent par vendre à perte. Il existe un indicateur on-chain appelé SOPR : au-dessus de 1, il signifie que les investisseurs vendent avec un bénéfice ; en dessous de 1, qu’ils vendent à perte. Lorsque le SOPR reste sous 1, le marché entre dans une phase de « capitulation » : beaucoup n’en peuvent plus et vendent au plus bas.[3]
Un signal encore plus fort : le LTH-SOPR passe sous 1, ce qui signifie que même les détenteurs à long terme commencent à vendre leurs cryptos à perte. C’est très rare pendant un marché haussier. Historiquement, chaque fois que cela s’est produit, cela correspondait à peu près à un creux majeur — en janvier 2015, en décembre 2018 et en novembre 2022. Plus tôt cette année, les détenteurs à long terme ont enregistré environ 2,4 milliards de dollars de pertes latentes en 48 heures. Les commentaires se sont alors enflammés : certains disaient que tout était fini et que le cours allait tomber à zéro, d’autres que c’était le dernier coup de balai avant le rebond.[4]
C’est là que tout se joue : la panique des petits investisseurs qui vendent à perte est précisément l’occasion pour les mains solides d’acheter. Les jetons que vous cédez sont récupérés par ceux qui les ont acquis à très bas prix et savent les conserver. C’est aussi pourquoi les investisseurs institutionnels — comme les ETF spot — osent accumuler discrètement pendant les fortes chutes : ils ne regardent pas de combien le cours a baissé aujourd’hui, mais se demandent si les mains solides achètent et si les mains faibles ont fini de vendre.
Alors, que peut-on faire quand on est un investisseur ordinaire ? Retenons deux points essentiels. Premièrement, ne confondons pas « baisse » et « effondrement ». Un véritable krach, c’est lorsque même les détenteurs à long terme vendent dans le désespoir, que les ETF enregistrent des sorties importantes et continues, et que les fondamentaux se dégradent. À l’inverse, les ventes paniques à perte des détenteurs à court terme correspondent souvent à un transfert des jetons vers des mains plus solides. Historiquement, elles surviennent souvent dans des zones de creux temporaires. Deuxièmement, ne prenons pas de décision au pire moment de la panique. Pour analyser les données on-chain, ne regardez pas seulement si le cours a baissé aujourd’hui : demandez-vous « qui vend et qui achète ? »[2][3]
Bien sûr, cela ne veut pas dire qu’il faut se jeter à l’achat et tout miser dès qu’un signal apparaît. Les indicateurs on-chain ne sont qu’un point de repère : ils ne permettent pas de prévoir le creux exact, et la phase de capitulation peut durer de quelques semaines à plusieurs mois. Ce qu’ils nous apprennent vraiment, c’est de ne pas nous laisser guider par la peur des fortes chutes. Comprendre qui détient les jetons aide naturellement à garder son sang-froid. Comme on le dit souvent, il faut rester calme quand les autres paniquent — mais encore faut-il comprendre pourquoi ils paniquent.
Pour illustrer plus clairement cette relation entre « qui vend et qui achète », voici un schéma (illustratif, les valeurs ne sont pas exactes) :
À noter : ce qui précède est uniquement mon interprétation personnelle du secteur et ne constitue en aucun cas un conseil en investissement.
Si le trading vous intéresse aussi, n’hésitez pas à laisser un commentaire ou à rejoindre le salon de discussion pour échanger, apprendre et progresser ensemble.
