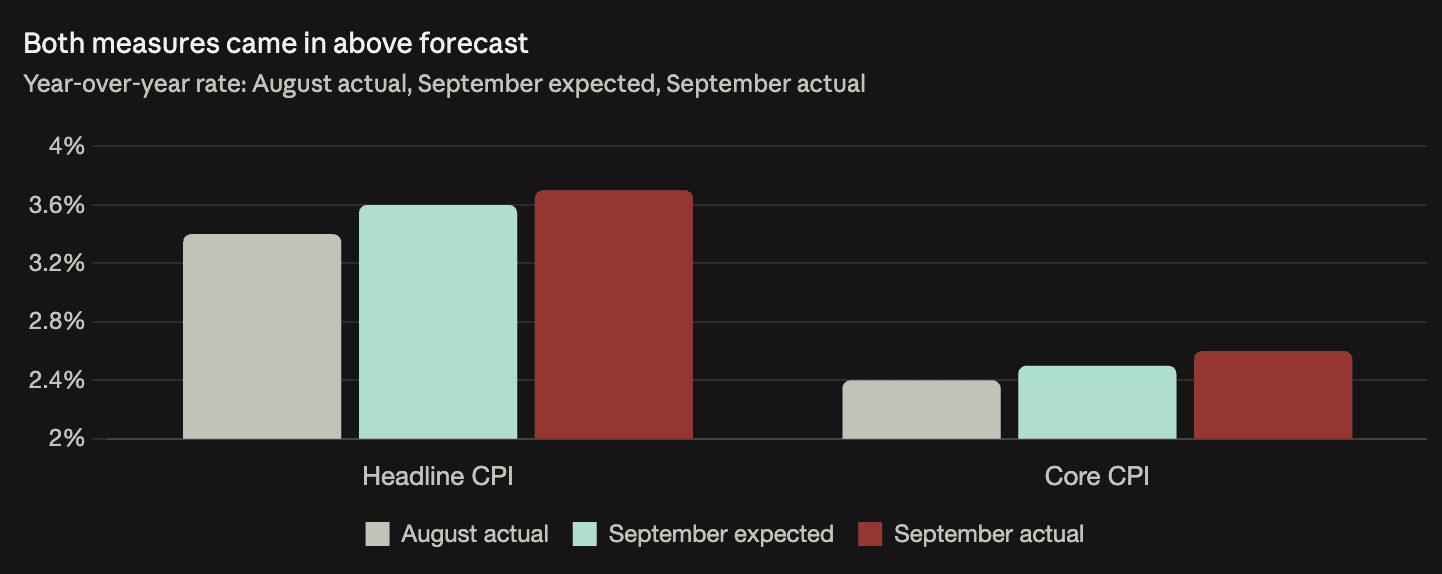
L’IPC global de septembre s’est établi à 3,7 % (contre 3,6 % attendu) et l’IPC de base à 2,6 % (contre 2,5 %). L’inflation de base est restée à 0,3 % sur un mois pour le deuxième mois consécutif, au lieu de ralentir. Les traders ont commencé à anticiper trois hausses supplémentaires des taux de la Fed d’ici fin 2027, portant les anticipations du marché à environ 50 points de base au-dessus de la médiane des projections de la Fed. Le Bitcoin est passé sous les 83 000 $, l’or a perdu 40 $ pour s’établir à 4 129 $, l’argent a reculé de 2 % et les contrats à terme sur le Nasdaq de 0,5 % : tous les actifs ont réagi simultanément aux mêmes anticipations de taux. La composition de l’inflation nuance toutefois cette interprétation belliciste : l’essence, en hausse de 7,3 % sur un mois, explique l’essentiel de la surprise à la hausse de l’indice global, et l’inflation tirée par l’énergie est celle sur laquelle la politique monétaire a le moins de prise. Selon Galaxy Research, 55,1 % de l’offre de Bitcoin se trouve dans des adresses dont le propriétaire n’est pas identifié, probablement pour l’essentiel des portefeuilles individuels en autocustodie.
Un chiffre élevé de l’IPC fait grimper l’inflation américaine à 3,7 %, l’or chute de 40 $
IPC global de septembre : 3,7 % sur un an (contre 3,6 % attendu, après 3,4 %) ; IPC de base : 2,6 % (contre 2,5 % attendu, après 2,4 %) ; IPC de base mensuel : 0,3 % (contre 0,2 % attendu, comme en août). La nuance est importante : l’inflation de base n’a pas accéléré, elle n’a pas ralenti — les prévisionnistes tablaient sur une baisse qui ne s’est pas concrétisée ; la surprise à la hausse reflète donc une stagnation à 0,3 % sur un mois, soit un rythme annualisé d’environ 3,7 %. La hausse de 7,3 % de l’essence sur un mois explique l’écart de 1,1 point de pourcentage entre l’IPC global et l’IPC de base ; l’énergie étant exclue de l’IPC de base, la flambée des carburants s’est entièrement répercutée sur l’indice global. Il s’agit d’un phénomène lié à l’offre plutôt que généralisé — la politique monétaire a très peu de prise sur les prix du pétrole brut. L’or recule de 40 $ à 4 129,60 $, l’argent de 1 $ à 58,07 $ : une réaction mécanique à la hausse des rendements réels anticipés, qui augmente le coût d’opportunité des actifs non rémunérateurs. Le signal à surveiller : un IPC de base mensuel inférieur à 0,3 %, ce qui n’est pas arrivé pendant deux mois consécutifs.
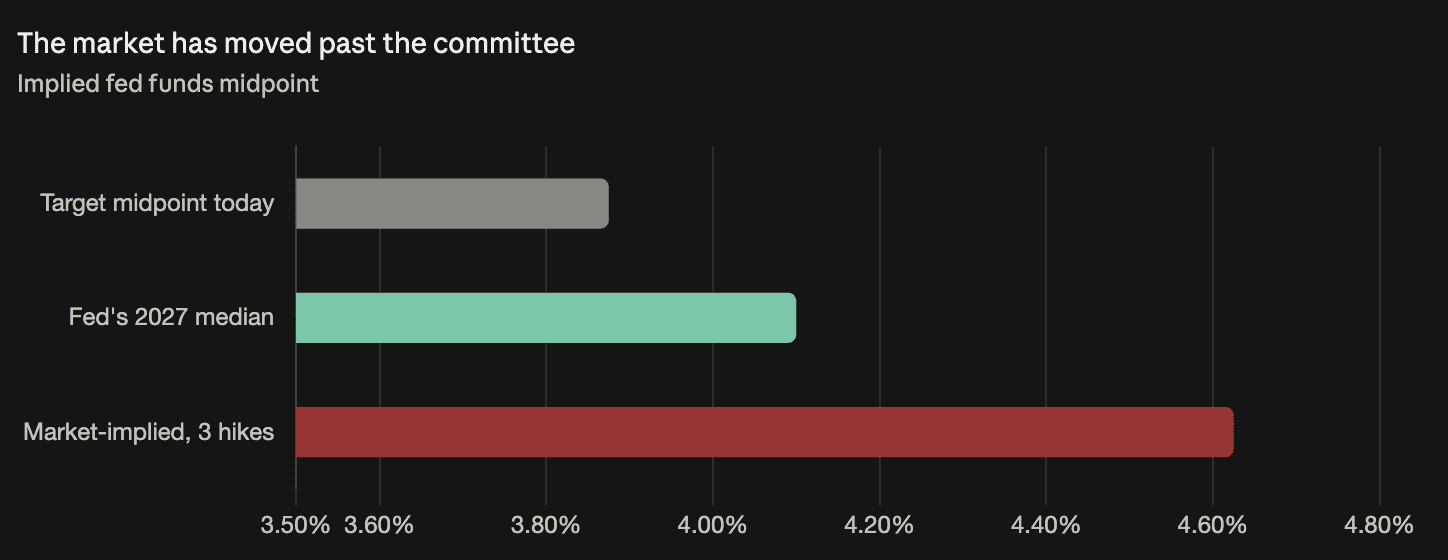
Les contrats à terme sur les taux à court terme ont reculé mercredi, les traders ayant commencé à anticiper trois nouvelles hausses de taux de la Fed d’ici à fin 2027. Le point médian du taux des fonds fédéraux s’établit à 3,875 % ; trois hausses supplémentaires le porteraient à environ 4,625 %, soit près de 50 points de base au-dessus de la médiane de 4,1 % prévue par la Fed pour 2027 dans son graphique à points de septembre. Le sens de l’écart s’est inversé : pendant la majeure partie du troisième trimestre, les marchés anticipaient un resserrement moindre que celui signalé par la Fed ; ils sont désormais allés au-delà. Le DXY a progressé d’environ 0,40 point à 102,52 — des écarts de taux américains anticipés plus importants attirent les capitaux vers les actifs libellés en dollars. Une réserve concernant la composition : le dépassement de l’IPC de base en septembre était dû à l’essence, et l’inflation alimentée par l’énergie est celle sur laquelle la politique monétaire a le moins de prise. Les marchés ont tout de même intégré ce dépassement, car l’incapacité de l’inflation de base à ralentir pour un deuxième mois consécutif offre une justification défendable, au-delà du seul indice global.
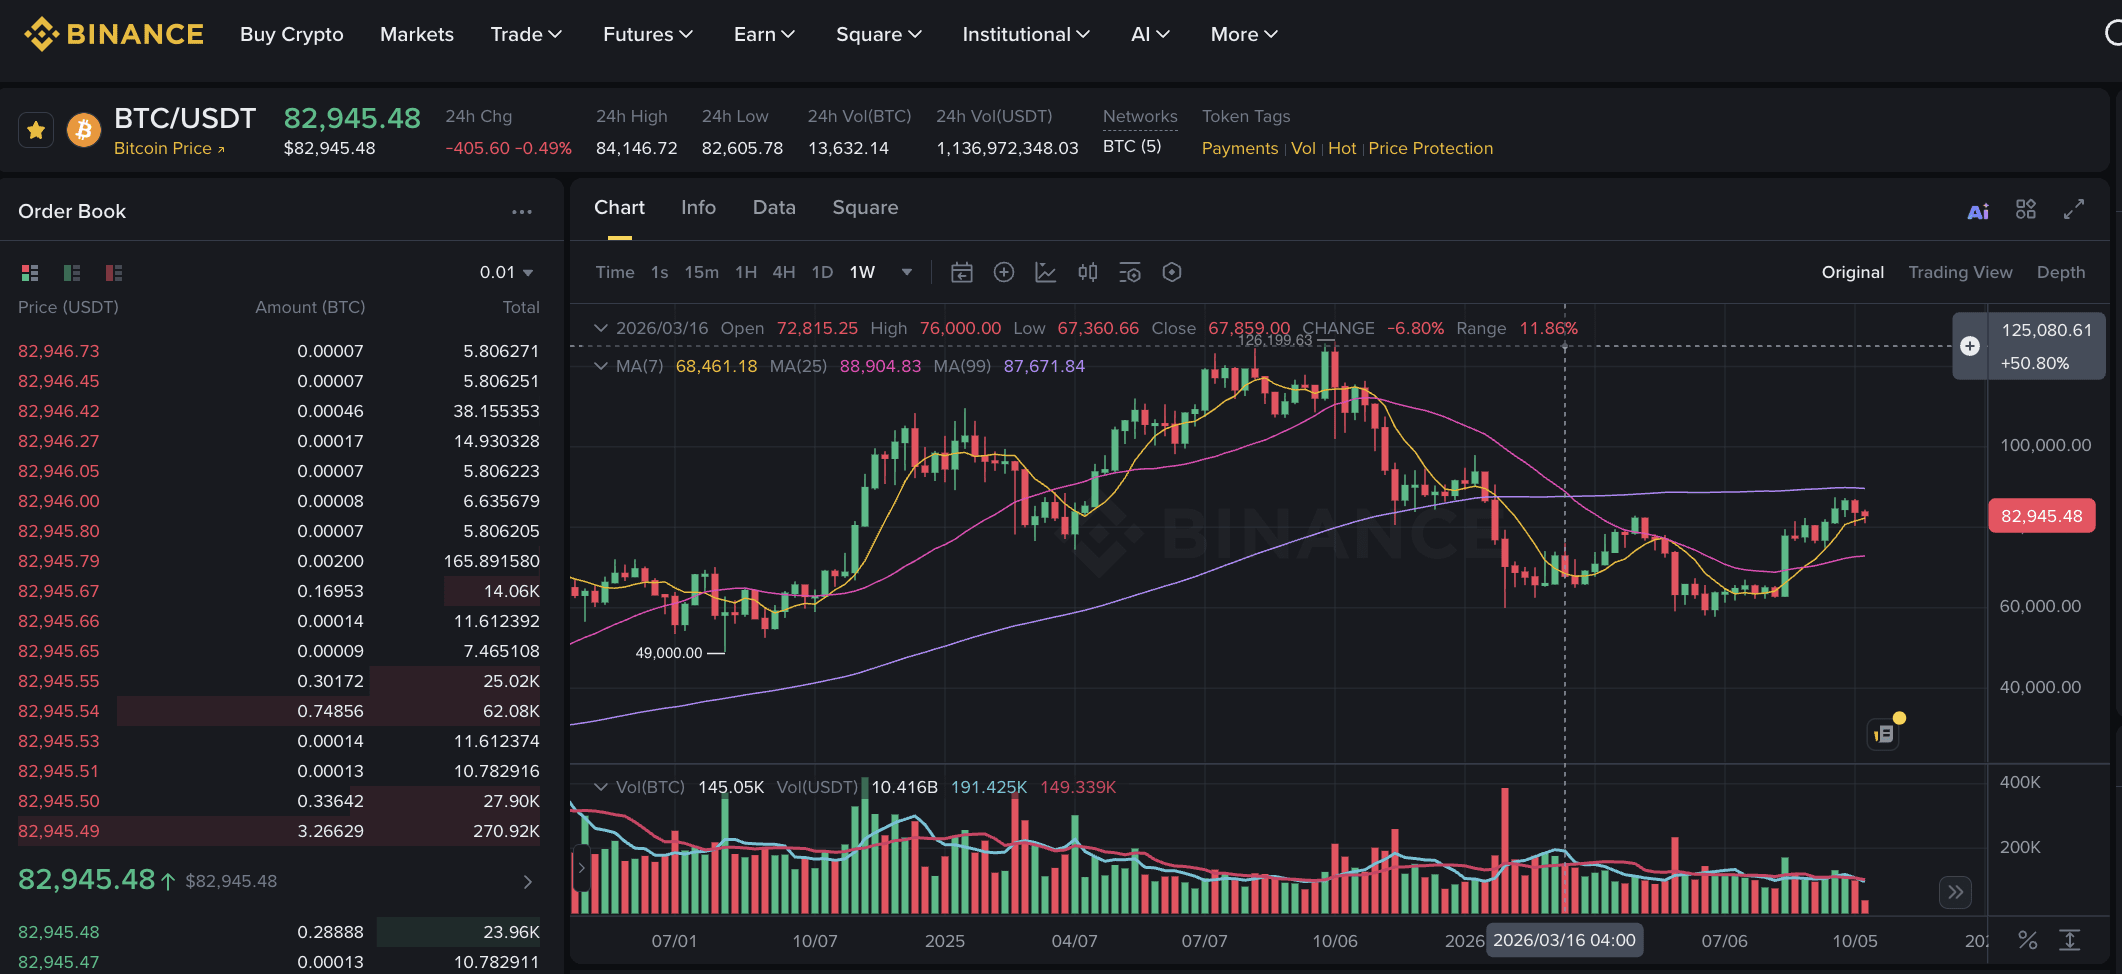
Le bitcoin est passé sous les 83 000 $ quelques minutes après la publication de l’IPC — la troisième fois cette semaine que ce seuil est franchi (passage sous ce niveau après la vente de lundi, reconquête mardi, nouvelle perte mercredi). Ces allers-retours, plutôt qu’une nouvelle baisse, confirment que le rebond était un mouvement de positionnement et non un changement de la demande sous-jacente — une reprise qu’un seul indicateur peut entièrement effacer n’a jamais été durable. Toutes les grandes classes d’actifs ont évolué dans le même sens au cours de la même séance : contrats à terme sur le Nasdaq en baisse de 0,5 %, or en baisse de 1 %, argent en baisse de 2 %, bitcoin en recul. Cette synchronisation indique un facteur unique (la trajectoire attendue des taux) plutôt qu’un élément propre à un marché. Les variations sont restées modestes — un dépassement de 0,1 point de pourcentage de l’inflation a entraîné des ajustements ordonnés, et non des signes de détresse. Ce qui pourrait changer la donne : un IPC de base mensuel inférieur à 0,3 %, ce qui n’est pas arrivé pendant deux mois consécutifs.
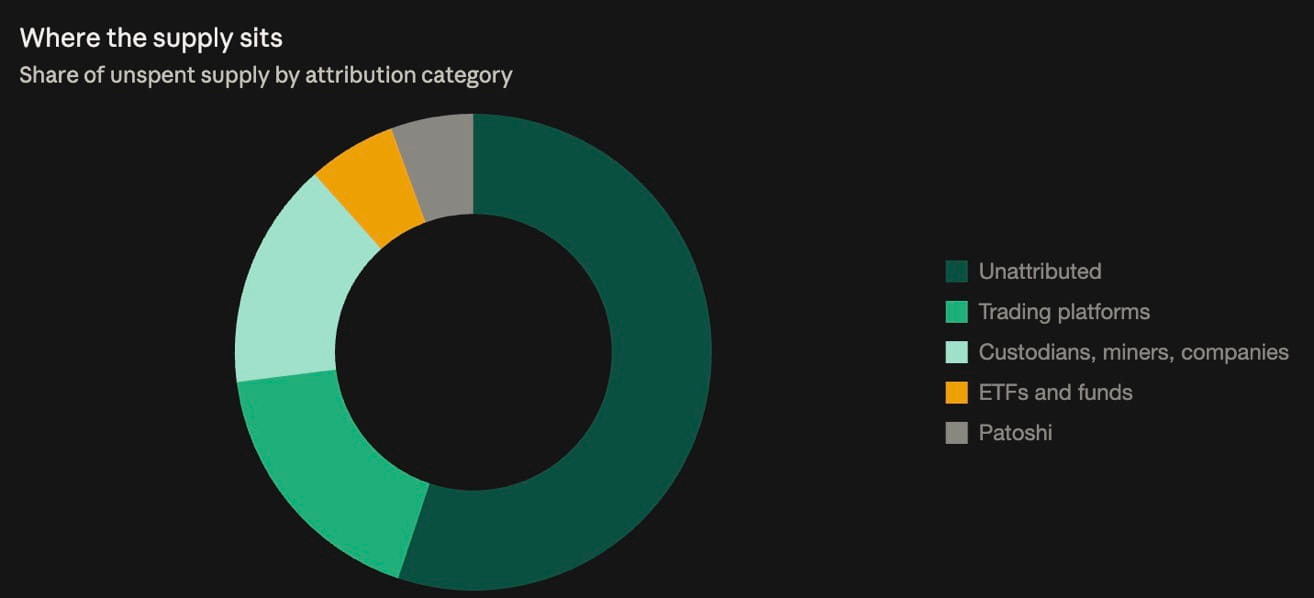
Galaxy Research : 55,1 % de l’offre de bitcoins (environ 11,07 M sur 20,098 M BTC) se trouve sur des adresses que l’entreprise ne peut attribuer à aucun propriétaire connu. Selon Alex Thorn, directeur de la recherche, la majorité relève probablement de la conservation individuelle — le cas d’usage initial, qui demeure la catégorie la plus importante. Parmi les avoirs identifiés : plateformes d’échange, 17,9 % (environ 3,60 M BTC) ; dépositaires, mineurs et entreprises, 15,4 % (environ 3,10 M BTC) ; ETF et fonds, 6,0 % (environ 1,21 M BTC). Les bitcoins détenus sur les plateformes d’échange représentent près de trois fois l’ensemble des ETF, alors même que ces derniers captent l’essentiel de l’attention institutionnelle depuis leur lancement. Patoshi — le schéma de minage associé à Satoshi — représente 5,6 % (environ 1,13 M BTC) qui n’ont jamais bougé. Conséquence majeure pour l’analyse des flux : les réserves des plateformes d’échange, les entrées dans les ETF et les déclarations des entreprises sur leurs réserves ne décrivent que les 44,9 % visibles — les conclusions sur le comportement global des détenteurs qu’on en tire ne concernent donc qu’une minorité des bitcoins. La conclusion de Thorn sur l’autoconservation est une interprétation de la part non attribuée, et non une mesure de celle-ci.
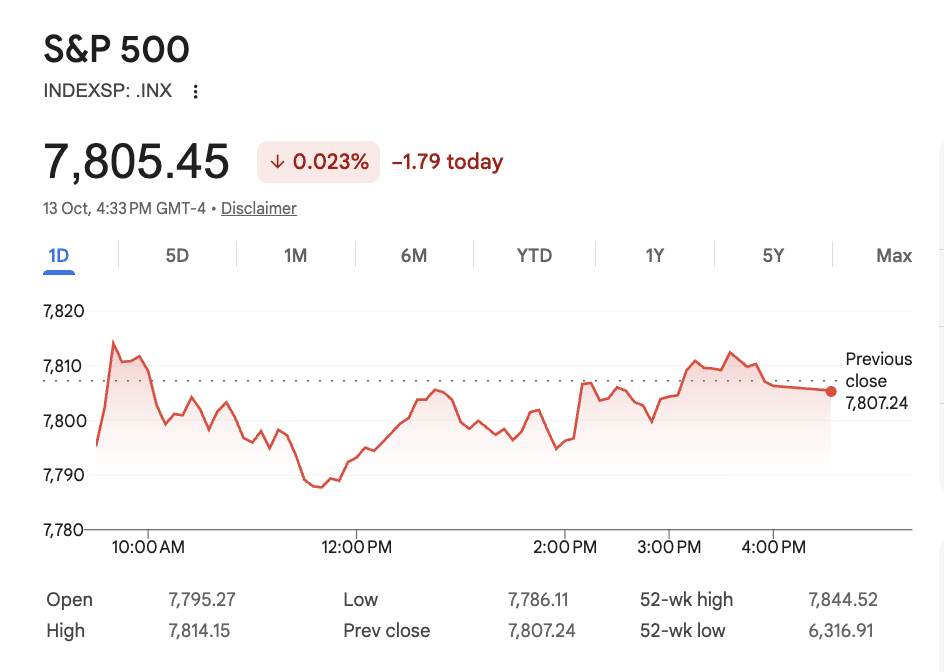
Le S&P 500 a légèrement reculé, le Nasdaq a perdu 0,15 % et le Dow Jones 179 points (0,35 %), malgré une hausse allant jusqu’à 460 points en cours de séance — la séance de mardi s’est terminée au plus bas. La chute de 5,5 % du KOSPI coréen, à son niveau le plus bas depuis le 31 juillet (préoccupations liées aux valorisations et concurrence chinoise), a entraîné les fabricants de puces mémoire à la baisse : Micron -5 %, SK Hynix -4 %, SanDisk -2 %, Seagate et Western Digital -2 %. JPMorgan a manqué les prévisions du troisième trimestre, mais a relevé ses perspectives de revenus nets d’intérêts pour 2026 (action stable) ; Wells Fargo -2 % ; Goldman Sachs a légèrement progressé grâce à des revenus supérieurs aux attentes. Selon FactSet, les analystes s’attendent à une hausse de près de 30 % sur un an des bénéfices du S&P 500. Le rendement des bons du Trésor à 10 ans est retombé à 5,193 %, contre un sommet de 5,364 % la semaine dernière. Selon CME FedWatch, la probabilité que la Fed maintienne ses taux en octobre est de 80,6 %, contre 51 % il y a un mois. Goldman Sachs, Morgan Stanley et Citi voient une valeur croissante dans les bons du Trésor — Charu Chanana, de Saxo, parle d’un « rebond tactique » plutôt que d’une reprise durable, compte tenu de l’inflation persistante, du prix élevé du pétrole et des emprunts massifs des pouvoirs publics.