


Mercredi à 20 h 30, heure de Pékin, les États-Unis publieront l’indice des prix à la consommation (IPC) de septembre. Le marché s’attend à ce que la forte hausse des prix de l’énergie accélère nettement l’inflation globale. Toutefois, les tensions sur les prix sous-jacents, hors alimentation et énergie, pourraient rester relativement modérées, ce qui compliquerait l’évaluation de la prochaine décision de la Réserve fédérale.
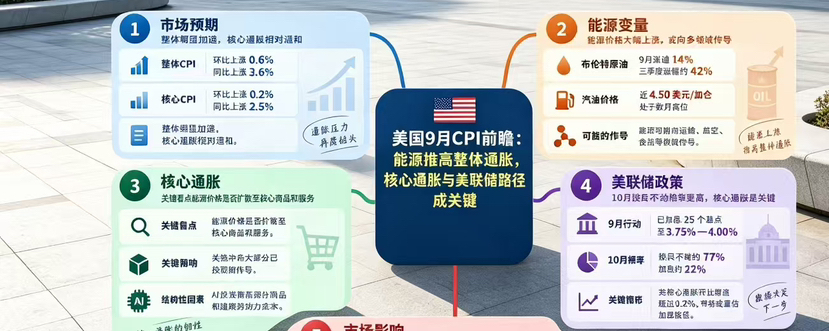
Le consensus du marché table sur une hausse de 0,6 % de l’IPC américain en septembre par rapport au mois précédent, nettement supérieure aux 0,4 % d’août. Sur un an, l’inflation devrait passer de 3,4 % à 3,6 %. L’IPC sous-jacent devrait progresser de 0,2 % sur un mois, contre 0,3 % en août, et de 2,4 % à 2,5 % sur un an.

Les prix du pétrole, principale variable de l’inflation en septembre
Les prix de l’énergie en septembre constituent l’élément le plus scruté de l’IPC. Sous l’effet du conflit au Moyen-Orient, des risques pesant sur le transport dans le détroit d’Ormuz et des tensions sur l’offre mondiale de produits pétroliers raffinés, le Brent a progressé de plus de 14 % en septembre, soit une hausse d’environ 42 % sur l’ensemble du troisième trimestre. Fin septembre, le prix de l’essence aux États-Unis avoisinait les 4,50 dollars le gallon, un sommet depuis plusieurs mois.
Joe Brusuelas, économiste en chef chez RSM, met en garde contre un risque important de hausse de l’IPC de septembre : des variations aussi rapides des prix de l’énergie peuvent facilement conduire les modèles de prévision des économistes à sous-estimer la hausse réelle.
Le choc énergétique ne se limitera pas nécessairement aux prix de l’essence. Robert Sockin, économiste en chef pour les États-Unis chez PGIM, souligne que si les cours du pétrole restent élevés, les coûts du transport, du transport aérien, de l’alimentation et d’autres biens pourraient progressivement être affectés. Le président de la Fed de New York, John Williams, a également déclaré cette semaine que les prix de l’énergie commençaient à se répercuter sur des postes de l’inflation sous-jacente, comme les billets d’avion.
Toutefois, aucune accélération généralisée des prix comparable à celle de 2022 n’a été observée jusqu’à présent. Selon les économistes de Bloomberg, la hausse actuelle de l’inflation se concentre davantage dans quelques « points chauds » que dans une propagation généralisée, ce qui explique aussi pourquoi la Fed a encore le temps d’observer la situation.
L’IPC sous-jacent pourrait être modéré ; la question clé est de savoir si la hausse de l’énergie se propage à d’autres postes
Comparé à l’IPC global, l’IPC sous-jacent pourrait envoyer un signal relativement modéré au marché. La hausse annuelle de 2,5 % prévue par le marché reste bien supérieure à l’objectif d’inflation de long terme de 2 % de la Fed, mais elle est nettement inférieure aux sommets atteints ces dernières années.
Selon les données officielles d’août, l’IPC global américain a augmenté de 0,4 % sur un mois et de 3,4 % sur un an. L’IPC sous-jacent a progressé de 0,3 % sur un mois et de 2,4 % sur un an.
La véritable question que soulève cette publication n’est donc pas seulement le chiffre de 3,6 % pour la hausse annuelle de l’IPC global, mais de savoir si les prix de l’énergie commencent à se répercuter plus largement sur les prix des biens et des services de base.
Williams a déclaré que la plupart des répercussions des droits de douane sur les prix des biens importés s’étaient déjà manifestées, conformément aux prévisions précédentes. L’attention se porte davantage, ces derniers temps, sur l’énergie et la demande liée aux investissements dans l’IA. Les besoins en centres de données, en puces et en infrastructures connexes ont déjà fait augmenter le coût de certains biens et de la main-d’œuvre dans le secteur de la construction, mais ces tensions restent pour l’instant concentrées dans des domaines spécifiques.
Si la hausse mensuelle de l’IPC sous-jacent en septembre dépasse nettement les 0,2 % attendus par le marché, celui-ci pourrait réévaluer le risque que le choc énergétique se propage à un ensemble plus large de prix.
Une hausse des taux en octobre n’est pas le scénario de référence, mais un IPC élevé pourrait modifier les anticipations du marché
En septembre, la Fed a déjà relevé ses taux de 25 points de base, portant la fourchette cible du taux des fonds fédéraux à 3,75 %–4,00 %. Il s’agissait de la première hausse des taux de la banque centrale en trois ans.
À l’heure actuelle, le marché estime toujours que la Fed devrait laisser ses taux inchangés lors de sa réunion des 27 et 28 octobre. Les traders évaluent à environ 77 % la probabilité d’un statu quo en octobre, soit une probabilité d’environ 22 % d’une hausse des taux.
John Williams, président de la Fed de New York, estime qu’une nouvelle hausse des taux cette année pourrait être appropriée, sans toutefois laisser entendre qu’il est urgent d’agir dès octobre. Susan Collins, présidente de la Fed de Boston, estime également qu’un nouveau resserrement de la politique monétaire pourrait être nécessaire avant la fin de l’année.
Ainsi, des chiffres conformes aux prévisions — 0,6 % pour l’IPC global et 0,2 % pour l’IPC sous-jacent — pourraient conforter la Fed dans sa volonté de continuer à observer la situation : l’énergie pousse l’inflation à la hausse, mais les tensions sous-jacentes sur les prix ne se sont pas encore nettement aggravées.
Le rendement des bons du Trésor américain à 10 ans reste actuellement à un niveau élevé, au-dessus de 5 %, et les conditions financières se sont nettement resserrées. La publication de l’IPC de septembre permettra-t-elle de confirmer que la hausse de l’inflation reste principalement limitée à l’énergie ? La réponse influera directement sur les anticipations du marché concernant le maintien des taux par la Fed en octobre et une nouvelle hausse en décembre.
