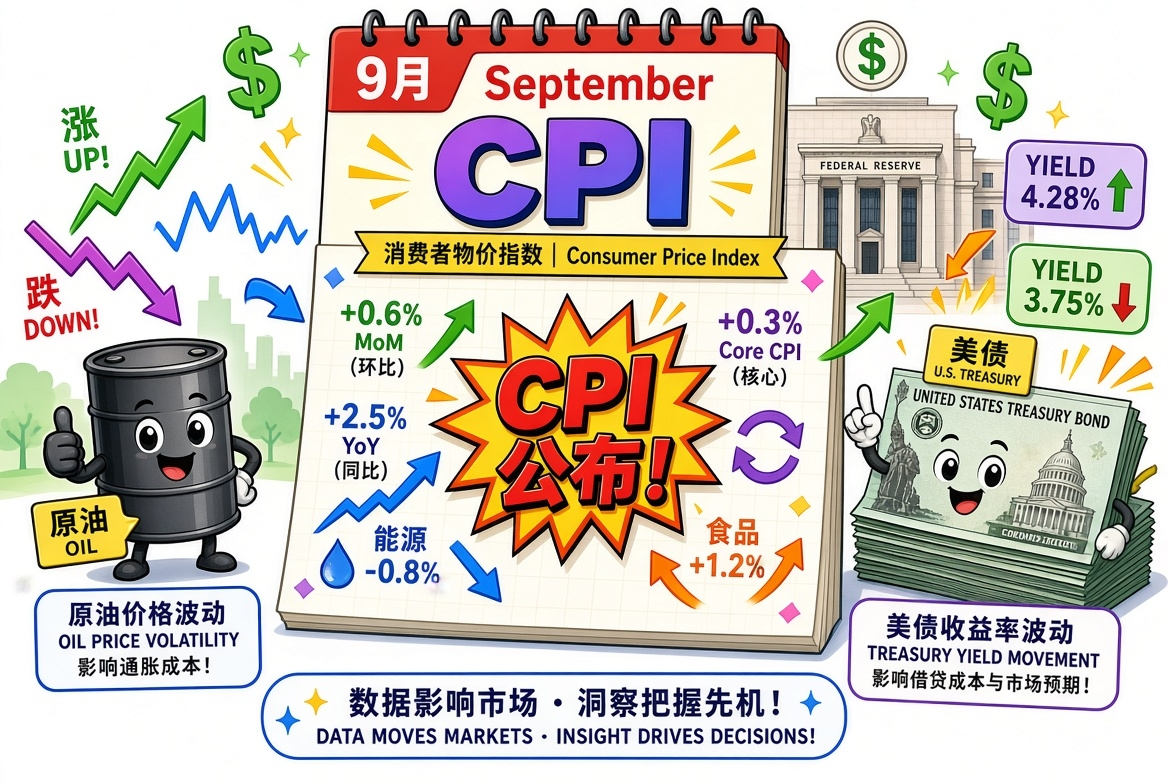

L’IPC de septembre (publié le 14 octobre à 8 h 30, heure de l’Est) sera la dernière donnée importante sur l’inflation avant la réunion de la Fed des 27 et 28 octobre. Le marché s’attend généralement à une hausse de l’inflation globale liée au rebond de l’énergie, tandis que l’inflation sous-jacente devrait rester modérée. L’impact sur le pétrole brut et les bons du Trésor américain dépendra surtout de l’écart entre les chiffres publiés et les attentes, en particulier pour l’IPC sous-jacent.
Consensus du marché (agrégé à partir de plusieurs sources)
IPC global : environ +0,5 % à +0,6 % sur un mois (contre +0,4 % précédemment), et environ 3,6 % à 3,7 % sur un an (contre 3,4 %).
IPC sous-jacent (hors alimentation et énergie) : environ +0,2 % sur un mois (contre +0,3 % précédemment), et environ 2,4 % à 2,5 % sur un an (contre 2,4 %).
L’énergie est le principal moteur. Les prix de l’essence ont fortement augmenté en septembre (certaines analyses évoquent une hausse mensuelle proche de +9 % à +10 %), contribuant nettement à la composante énergétique. Cette hausse est principalement due à la flambée des cours du pétrole liée à la situation au Moyen-Orient, aux risques dans le détroit d’Ormuz et aux tensions impliquant les États-Unis et l’Iran. L’inflation sous-jacente devrait, quant à elle, ralentir, grâce à un léger assouplissement des loyers et des services de logement, tandis que les pressions sur les services et les biens restent relativement contenues. Certaines institutions (comme Goldman Sachs) adoptent une position légèrement plus restrictive ; dans l’ensemble, l’inflation globale annuelle est estimée à 3,7 %, et l’inflation sous-jacente mensuelle légèrement au-dessus du consensus.
Contexte actuel : la Fed a déjà relevé ses taux une fois en septembre (fourchette cible portée à 3,75 %-4,00 %) ; le marché attribue une faible probabilité à une hausse en octobre (environ 15 %-20 %) et se concentre davantage sur décembre et la suite. Le rendement des bons du Trésor américain à 10 ans s’établit récemment autour de 5,2 % (environ 5,21 %-5,24 % vers le 13 octobre). Côté pétrole, le WTI avoisine les 94 dollars le baril et le Brent les 105 dollars (à des niveaux élevés, mais en léger recul).
Effets potentiels sur l’évolution du pétrole brut
Le pétrole brut est lui-même un facteur essentiel de la composante énergétique de l’IPC, et non un simple « résultat ». Après la publication des données :
Conforme aux attentes ou légèrement supérieur (indice global plutôt élevé, forte contribution de l’énergie) : à court terme, cela pourrait renforcer le discours sur la « persistance de l’inflation », soutenir les cours du pétrole à des niveaux élevés ou entraîner un léger rebond, en particulier si le marché estime que les risques sur l’offre perdurent. Toutefois, si l’inflation sous-jacente reste modérée, les cours du pétrole seront davantage influencés par la géopolitique (Moyen-Orient et énergie liée à la guerre en Ukraine) et l’équilibre réel entre l’offre et la demande que par l’IPC lui-même.
Forte surprise à la hausse : elle pourrait raviver les craintes d’un resserrement supplémentaire, pesant indirectement sur les anticipations de demande et étant défavorable aux cours du pétrole. À l’inverse, si l’inflation sous-jacente est nettement plus faible, le marché pourrait davantage considérer le choc énergétique comme temporaire, et l’évolution du pétrole dépendrait de nouveau surtout des fondamentaux.
Dans l’ensemble, après la publication de l’IPC, l’orientation des cours du pétrole restera très dépendante de l’évolution de la situation géopolitique (par exemple, l’approvisionnement en diesel et les nouvelles liées à un cessez-le-feu), plutôt que d’une donnée isolée. Récemment, les cours du pétrole et les rendements des bons du Trésor américain ont présenté une certaine corrélation positive (via les craintes d’inflation).
Effets potentiels sur les bons du Trésor américain (rendements)
Les bons du Trésor américain sont plus sensibles à l’inflation sous-jacente ; le bruit lié à l’énergie dans l’IPC global est relativement secondaire :
Inflation sous-jacente conforme aux attentes ou plus faible (variation mensuelle ≤ 0,2 %) : cela renforcerait les anticipations d’absence de hausse des taux en octobre ; les rendements à court terme (à 2 ans) pourraient baisser. Ceux à long terme (à 10 et 30 ans) pourraient également reculer ou se stabiliser à des niveaux élevés, surtout si les cours du pétrole se stabilisent en parallèle. Ce serait favorable au marché obligataire (hausse des prix et baisse des rendements).
Inflation sous-jacente supérieure aux attentes (variation mensuelle ≥ 0,3 %) : cela raviverait les anticipations de hausse des taux et de politique monétaire plus restrictive. Les rendements à court terme progresseraient plus nettement ; ceux à long terme pourraient aussi être poussés à la hausse par les anticipations d’inflation et la prime de terme, prolongeant les pressions à des niveaux élevés (ils sont déjà proches de leurs plus hauts depuis plusieurs années).
Indice global élevé, mais inflation sous-jacente faible : scénario classique de « divergence ». La réaction du marché obligataire pourrait être contrastée : les obligations à court terme bénéficieraient de l’assouplissement des anticipations de politique monétaire, tandis que celles à long terme resteraient relativement résistantes en raison des craintes liées à l’inflation énergétique. Le marché a déjà intégré en partie la remontée de l’indice global alimentée par l’énergie ; la véritable surprise résidera dans la composition de l’inflation sous-jacente et sa transmission ultérieure.
Synthèse des scénarios :
Scénario de référence (hausse de l’indice global due au pétrole, inflation sous-jacente modérée) : le pétrole brut fluctue à des niveaux élevés ; les rendements des bons du Trésor américain à court terme s’assouplissent quelque peu, tandis que ceux à long terme oscillent à des niveaux élevés.
Surprise à la hausse : les pressions à la hausse sur les cours du pétrole et les rendements s’intensifient dans le même sens.
Surprise à la baisse : les cours du pétrole pourraient subir des pressions, tandis que les rendements des bons du Trésor américain reculeraient nettement.
Après la publication des données, il faudra examiner les détails (essence, logement, services et biens) ainsi que les déclarations ultérieures des responsables de la Fed. La volatilité des marchés pourrait être élevée, notamment autour de l’ouverture. Cette analyse repose sur le consensus actuel ; l’évolution réelle dépendra des données en temps réel, de la géopolitique et de l’appétit pour le risque. Ceci ne constitue pas un conseil en investissement.