

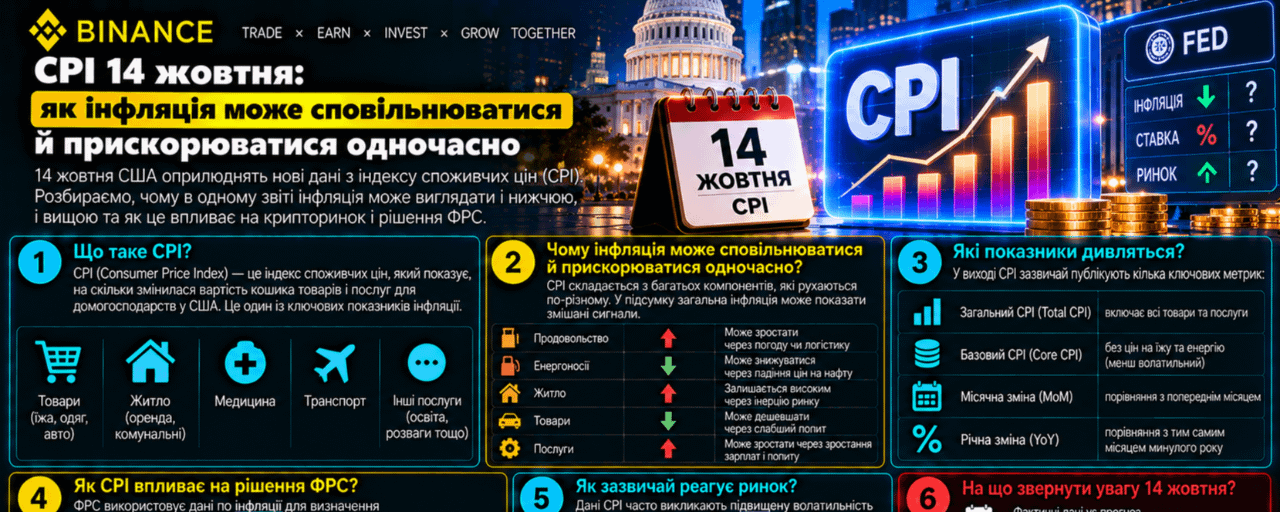
Imaginons : un message apparaît dans le fil d’actualité : « L’inflation sous-jacente a ralenti. » Une minute plus tard, un autre auteur écrit : « Les tensions sur les prix se sont accentuées. » Les deux peuvent interpréter correctement le même rapport. L’un compare les prix à ceux de l’année précédente, l’autre à ceux du mois précédent. L’erreur commence lorsque l’une ou l’autre de ces phrases est transformée en consigne toute faite pour acheter du bitcoin.
Cela s’est déjà produit dans les statistiques. Dans le rapport du BLS pour août 2026, le CPI sous-jacent, hors alimentation et énergie, a augmenté de 2,4 % sur un an, après 2,5 % en juillet. Dans le même temps, sa hausse mensuelle désaisonnalisée est passée de 0,2 % à 0,3 %. Le CPI global a progressé de 0,4 % sur un mois, après 0,1 %, tandis que son rythme annuel est resté à 3,4 %. Le document a été publié le 11 septembre ; ces chiffres portent sur le mois d’août.
Le prochain rapport, portant sur septembre, est prévu le 14 octobre à 08 h 30, heure de l’Est des États-Unis. À Kyiv, il sera alors 15 h 30, UTC+3. Ainsi, aujourd’hui, nous pouvons vérifier les données précédentes et préparer une méthode de lecture du nouveau rapport, mais son résultat est encore inconnu.
Sources vérifiées le 12 octobre 2026 à 09 h 03, heure de Kyiv. Cette analyse des statistiques macroéconomiques s’adresse aux lecteurs du marché des cryptomonnaies et ne constitue pas une prévision de trading pour le BTC ou l’ETH. Les cours actuels et les niveaux techniques ne sont pas utilisés : les conclusions portent sur l’interprétation du CPI. Tous les indices, anticipations et montants hypothétiques figurant dans les exemples ci-dessous sont fictifs et ne constituent pas une prévision des données de septembre.
Ma thèse principale : avant de réagir à un titre sur l’inflation, il faut déterminer ce qui a changé exactement : le niveau des prix, le rythme de leur hausse ou l’écart entre le résultat et les attentes. Ce sont trois grandeurs différentes. Elles peuvent évoluer dans des directions opposées et doivent être prises en compte ensemble pour décider.
Commençons par le niveau. Imaginons un panier hypothétique de biens et de services qui coûtait 10 000 dollars, puis 10 340 dollars un an plus tard. L’inflation est de 3,4 %. Si, au cours de l’année suivante, le prix du panier augmente encore de 2,4 %, il coûtera 10 588,16 dollars : 10 340 × 1,024. L’inflation a ralenti d’un point de pourcentage, mais le panier a encore renchéri de 248,16 dollars.
Le ralentissement de la hausse des prix s’appelle la désinflation. La baisse du niveau des prix lui-même s’appelle la déflation. Pour un détenteur d’un solde en dollars, la différence est concrète : même un renchérissement plus lent réduit la quantité de biens qu’on peut acheter avec une somme inchangée. Pour un trader, l’essentiel est ailleurs : un titre annonçant une inflation plus faible ne signifie pas, à lui seul, que les conditions économiques sont déjà revenues à leur état antérieur.
Passons maintenant au rythme. L’indicateur mensuel compare l’indice à celui du mois précédent. L’indicateur annuel le compare à celui du même mois de l’année précédente. La formule est identique dans les deux cas : diviser la nouvelle valeur par la précédente, soustraire un et multiplier par 100 %. Seul le dénominateur change. Le BLS rappelle séparément que janvier et décembre d’une même année donnent une variation sur onze mois, et non sur douze mois complets.
C’est le dénominateur qui crée l’effet de base. Le taux annuel dépend à la fois du niveau actuel des prix et de celui d’il y a un an. Lorsque la comparaison porte sur une base élevée l’année précédente, la hausse annuelle peut diminuer même si les prix augmentent sensiblement aujourd’hui. Un mois marqué par une forte hausse sort de la fenêtre de douze mois, et un mois plus faible prend sa place.
Voici un exemple hypothétique fondé sur une seule série d’indice cohérente, sans mélanger les valeurs désaisonnalisées et non désaisonnalisées. En août de l’année dernière, l’indice était de 100 ; en septembre, il était de 100,6. En août de l’année en cours, il atteint 103,4. L’inflation annuelle en août est de 3,4 % : 103,4 / 100 − 1.
Supposons que l’indice augmente de 0,4 % en septembre. Il passe à 103,8136 : 103,4 × 1,004. L’inflation annuelle s’établit alors à environ 3,19 % : (103,8136 / 100,6 − 1) × 100 %. Nous avons une hausse récente des prix de 0,4 %, et en même temps une baisse du rythme annuel d’environ 0,21 point de pourcentage. Il n’y a aucune contradiction arithmétique.
Le même mécanisme fonctionne dans l’autre sens. Gardons l’indice actuel à 103,8136, mais supposons que le mois de septembre de l’année dernière ait été plus faible : 100,1 au lieu de 100,6. La hausse annuelle s’établit alors à environ 3,71 %. Le nouveau mois est absolument identique dans les deux modèles. C’est la base de l’année précédente qui a créé la différence entre les titres « l’inflation ralentit » et « l’inflation accélère ».
Il ne s’agit pas d’une reconstitution des données réelles de septembre aux États-Unis. J’utilise volontairement des valeurs rondes et hypothétiques pour distinguer le mécanisme de la prévision. L’exemple est utile en pratique pour apprendre à poser la question suivante : quelle part de la variation de l’indicateur annuel est due aux nouveaux prix, et quelle part s’explique par les anciennes observations qui sortent du calcul ?
Pour une même série, on peut l’écrire plus précisément ainsi : le nouveau facteur annuel est égal au facteur annuel précédent, multiplié par le nouveau facteur mensuel et divisé par le facteur mensuel de l’année précédente. Dans le premier modèle, on obtient 1,034 × 1,004 / 1,006 = 1,031944. Après avoir soustrait un, on retrouve environ 3,19 %.
Mais le lecteur attentif doit se méfier d’un piège. Dans les titres du BLS, les variations mensuelles sont généralement présentées en données désaisonnalisées, tandis que les variations annuelles ne le sont pas. On ne peut pas introduire mécaniquement ces séries différentes dans une seule formule et exiger qu’elles concordent exactement. Pour établir une égalité, il faut des indices comparables. La désaisonnalisation aide à éliminer les fluctuations calendaires récurrentes et à évaluer la dynamique à court terme.
Le deuxième piège, c’est l’arrondi. À l’écran, on voit 0,2 % ou 0,3 %, alors que l’indice comporte davantage de décimales. Deux mois affichant le même taux arrondi peuvent présenter des hausses réelles différentes. Le produit des taux mensuels arrondis donne une approximation, mais ne permet pas de retrouver à coup sûr le résultat annuel publié. Pour un calcul plus précis, on peut utiliser les valeurs de l’indice elles-mêmes, selon la formule du BLS.
Le troisième piège consiste à annualiser un chiffre mensuel. Une hausse hypothétique de 0,3 % par mois pendant douze mois donne environ 3,66 % : (1,003¹² − 1) × 100 %. Pour 0,2 %, on obtient environ 2,43 % ; pour 0,4 %, environ 4,91 %. On comprend ainsi pourquoi un dixième de point de pourcentage dans la dynamique mensuelle retient l’attention.
Toutefois, dans cet exemple, 3,66 % est l’équivalent annuel d’un rythme mensuel constant. Ce n’est ni l’inflation réelle de l’année écoulée ni une prévision pour l’année à venir. Nous avons simplement répondu à la question suivante : que se passerait-il si la même hausse se répétait douze fois ? Le modèle ne sait rien de l’évolution future de l’énergie, des loyers, des transports, de la demande ou du taux de change du dollar.
Pour être moins tributaire d’un seul mois, on peut examiner trois mois. Dans la séquence hypothétique de +0,1 %, +0,2 % et +0,3 %, la hausse cumulée est de 0,6011 % : (1,001 × 1,002 × 1,003 − 1) × 100 %. Son équivalent annualisé est d’environ 2,43 %, si l’on élève le facteur trimestriel à la puissance quatre. C’est nettement inférieur aux 3,66 % obtenus à partir du seul dernier mois.
Les deux résultats sont corrects, mais ils décrivent des horizons différents. Le dernier mois réagit plus rapidement à un nouveau changement ; trois mois atténuent l’effet d’une variation ponctuelle. L’erreur serait de ne retenir que le chiffre qui nous arrange et de cacher l’autre. Pour ses propres notes, il est utile d’indiquer l’horizon à côté de chaque pourcentage : un mois, trois mois annualisés ou douze mois réels.
Il convient ensuite d’examiner le panier de plus près. Dans le rapport d’août, l’essence a renchéri de 3,9 % sur un mois en données désaisonnalisées et a contribué à plus d’un tiers de la hausse mensuelle du CPI global. La composante logement a progressé de 0,3 %. Ces données permettent de distinguer une forte variation d’une composante particulière d’un renchérissement uniforme de l’ensemble du panier.
L’ampleur de la variation d’une composante et sa contribution à l’inflation globale sont également deux choses différentes. À titre d’hypothèse, si un groupe de produits représente 4 % du panier et que ses prix augmentent de 5 %, sa contribution approximative est de 0,20 point de pourcentage : 0,04 × 5 %. Un groupe qui pèse 40 % et dont les prix n’augmentent que de 0,5 % apporte une contribution approximative identique. Une faible variation d’une grande partie du budget peut peser autant qu’une forte hausse d’une petite partie.
Il s’agit d’une illustration simplifiée, et non de l’algorithme exact de calcul du CPI : les indices officiels ont leurs propres pondérations et règles d’agrégation. Elle suffit à tirer une conclusion pratique : le pourcentage le plus frappant du tableau n’explique pas nécessairement la plus grande partie du résultat global. Il faut examiner les contributions et l’ampleur des variations, et pas seulement le maximum de la colonne.
L’indice sous-jacent, hors alimentation et énergie, doit lui aussi être interprété correctement. Cela ne signifie pas que ces dépenses sont sans importance pour les ménages. La Fed explique qu’elle utilise des indicateurs sous-jacents pour mieux repérer la tendance sous-jacente aux fluctuations des composantes instables. Par ailleurs, son objectif à long terme de 2 % est défini à partir de l’indice des prix PCE, et non du CPI sous-jacent. Il est incorrect de transformer n’importe quelle ligne du CPI en mesure exacte de l’écart par rapport à l’objectif de la Fed.
Revenons maintenant aux cryptoactifs. Voici la conclusion que je tire de ce mécanisme : le CPI est une information utile, susceptible de modifier l’évaluation des conditions financières à venir. Entre le rapport lui-même et le prix du BTC, plusieurs maillons intermédiaires interviennent : les anticipations concernant la politique monétaire, le coût du financement, la volonté de détenir des actifs risqués et les positions déjà ouvertes. Aucun de ces maillons ne détermine une réaction constante à chaque nouvelle publication.
Le mécanisme général par lequel les taux influencent l’économie est clair : ils modifient le coût des emprunts et les incitations à épargner et à dépenser. C’est ainsi que la Fed le décrit. Mais cela ne permet pas d’en déduire un coefficient universel du type « moins 0,1 point de CPI équivaut à plus 3 % pour le BTC ». L’article ne propose pas un tel coefficient, car les sources citées ne l’établissent pas.
La différence entre le résultat et les attentes est encore plus importante. Imaginons deux mondes hypothétiques où le CPI sous-jacent mensuel réel est identique, à +0,3 %. Dans le premier, une enquête menée auprès d’économistes avant la publication indiquait +0,2 % ; le résultat dépasse les attentes de 0,1 point de pourcentage. Dans le second, les attentes étaient de +0,4 % ; le résultat est inférieur de 0,1 point. Les statistiques sont identiques, mais la surprise informationnelle est de signe opposé.
Ces prévisions hypothétiques ne constituent pas un consensus actuel au 14 octobre. Cet article ne s’appuie sur aucune enquête comparable vérifiée. Si le lecteur consulte le consensus d’un calendrier économique, il convient de noter aussi le nom du fournisseur, l’heure de mise à jour et la série exacte. Une prévision du CPI global sur un an ne peut pas être comparée au chiffre réel du CPI sous-jacent sur un mois, même si les deux chiffres sont désignés par le mot « inflation ».
La médiane d’une enquête ne révèle pas non plus quelles anticipations sont intégrées à chaque position ouverte. Ainsi, même une interprétation correcte de la surprise ne garantit pas une prévision correcte de la première bougie. Pour moi, c’est là que s’arrête l’analyse macroéconomique : elle explique l’évolution de l’information, mais ne remplace pas l’examen distinct d’une hypothèse de trading, de la liquidité et de la perte acceptable.
Pour le 14 octobre, je préparerais une fiche de lecture concise du rapport, avec quatre chiffres : le CPI global mensuel et annuel, puis le CPI sous-jacent mensuel et annuel. J’ajouterais une mention indiquant si les chiffres mensuels sont désaisonnalisés. Ensuite, je noterais quelles composantes expliquent le résultat, si le dernier mois concorde avec un horizon plus large et en quoi le chiffre s’écarte d’une prévision vérifiée, le cas échéant.
Avant même la publication des données, il est utile de noter une condition qui nous amènerait à revoir notre interprétation. Par exemple : « Je pense que les pressions s’atténuent ; je renoncerai à cette conclusion si l’accélération touche plusieurs composantes importantes et se confirme sur un horizon plus long. » Cela aide davantage que d’essayer de présenter n’importe quel résultat comme une confirmation de la position déjà adoptée.
Pour le prochain rapport et les un ou deux rapports suivants, on peut formuler trois scénarios hypothétiques. Ce sont des scénarios relatifs au contexte inflationniste, et non des objectifs de prix pour les cryptoactifs. Aucune probabilité ne leur est attribuée : sans modèle ni anticipations actuelles vérifiées, de tels chiffres donneraient une illusion de précision inutile.
Scénario de base : un signal contrasté. Les rythmes annuels évoluent, mais les indicateurs mensuels et les moyennes à plus court terme ne révèlent pas de nouvelle direction cohérente ; une partie des variations s’explique par certaines composantes et par la base de comparaison. Le scénario se réalise si les données présentent une structure contradictoire. Il est invalidé par une accélération ou un ralentissement clair et généralisé, qui ne dépend plus d’une seule ligne du tableau. Conclusion pratique : un seul titre ne suffit pas à modifier une hypothèse à long terme.
Scénario favorable aux actifs risqués : les pressions inflationnistes s’atténuent de façon plus générale, et pas seulement dans la comparaison annuelle, tandis que le résultat est inférieur aux attentes vérifiées au préalable. Une condition supplémentaire est que les acteurs du marché révisent effectivement leur évaluation des conditions financières dans le sens d’un assouplissement. Le scénario est invalidé si l’amélioration s’explique principalement par l’effet de base ou par une composante instable, ou si les conditions ne sont pas réévaluées. Même s’il se réalise, ce scénario ne garantit pas la hausse d’un token donné.
Scénario baissier : une nouvelle hausse des prix touche plusieurs composantes importantes, le rythme à court terme s’accélère et le résultat dépasse les attentes vérifiées. Pour conclure à une détérioration des conditions financières, il faut aussi que les marchés les réévaluent effectivement. Le scénario est invalidé si la hausse se révèle limitée et temporaire, ou si les données suivantes ne confirment pas une accélération durable. Un chiffre annuel plus élevé ne suffit pas, à lui seul, à remplir ces conditions.
Il y a aussi des limites temporelles. Les séries désaisonnalisées peuvent être révisées : le BLS met à jour les facteurs chaque année et révise les données correspondantes des cinq années précédentes. Une interprétation très précise d’un écart au dernier chiffre décimal peut donc s’avérer fragile. Ce n’est pas une raison d’ignorer les statistiques, mais une raison d’adapter la force de la conclusion à la qualité et à l’horizon de la mesure.
Un autre risque consiste à transposer le panier de consommation américain à ses propres dépenses en Ukraine. Même une valeur correcte du CPI américain ne mesure ni l’inflation personnelle du lecteur, ni son risque de change, ni l’évolution de la valeur d’un portefeuille donné. Ces questions nécessitent d’autres données. Un indicateur peut être important pour les conditions financières mondiales tout en étant insuffisant pour prendre une décision financière personnelle.
Avant la publication du 14 octobre, la préparation la plus utile consiste à distinguer trois questions. Qu’est-il arrivé aux prix ? Dans quelle mesure le résultat s’écarte-t-il des attentes ? L’information obtenue modifie-t-elle mon hypothèse ? La réponse à la première question se trouve dans les statistiques ; la deuxième nécessite une prévision comparable ; la troisième suppose des conditions définies à l’avance. Si l’on saute une étape, on risque de prendre un terme familier pour un nouvel élément de preuve.
Ma conclusion : une baisse de l’inflation annuelle doit nous inciter à vérifier le dénominateur et la variation mensuelle récente. Les données d’août ont déjà montré que des horizons différents donnent des signaux différents. Le rapport de septembre peut modifier la situation, mais son résultat n’est pas encore disponible. Une décision de qualité commence par la capacité à lire un chiffre en tenant compte de sa période, de sa composition et des limites de son utilisation.
Ce contenu est fourni à titre informatif et ne constitue pas une recommandation d’investissement personnalisée.
#BinanceSquare #Інфляція #Макроекономіка #Крипторинок #ФінансоваГрамотність