Lundi, Wall Street n’a guère évolué dans un sens ou dans l’autre. Les actions ont oscillé entre de légères hausses et de légères baisses, tandis que les traders attendaient une semaine chargée en résultats d’entreprises et en données sur l’inflation. Les contrats à terme sur les bons du Trésor ont à peine bougé, les marchés au comptant étant fermés pour le jour de Christophe Colomb.
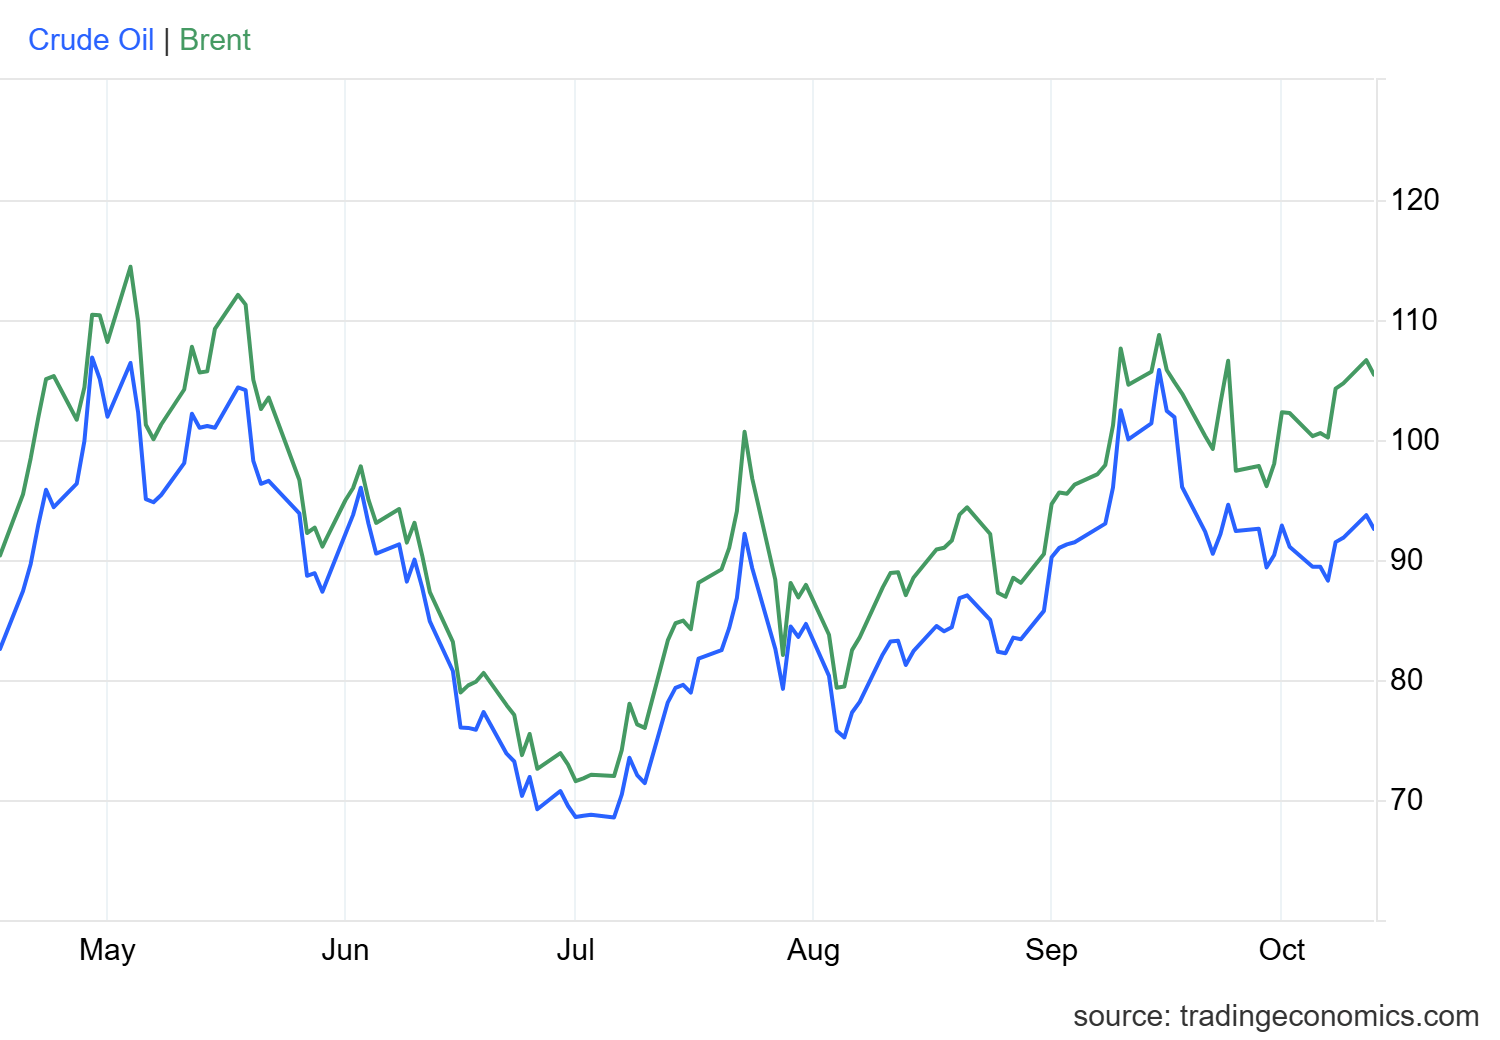
Deux facteurs ont pesé sur les marchés : le pétrole et les puces mémoire. Le brut a progressé après que l’affirmation du président Donald Trump, selon laquelle la Russie et l’Ukraine avaient conclu un cessez-le-feu énergétique, a été contredite par le président ukrainien Volodymyr Zelenskyy, qui a déclaré que Moscou l’avait déjà violé. Les contrats à terme sur le Brent ont gagné 1,8 % pour clôturer à 106,65 dollars le baril, tandis que ceux sur le West Texas Intermediate ont progressé de 2 % à 93,74 dollars.
Seul le Dow termine dans le vert
Le S&P 500 a terminé à peine sous l’équilibre, en baisse de 0,06 % à 7 807,24, après une semaine positive pour les principaux indices. Le Dow Jones Industrial Average a été le seul indice en hausse. Il a gagné 195,60 points, soit 0,38 %, à 51 850,55, signant une troisième progression consécutive, soutenue par la hausse de Salesforce.
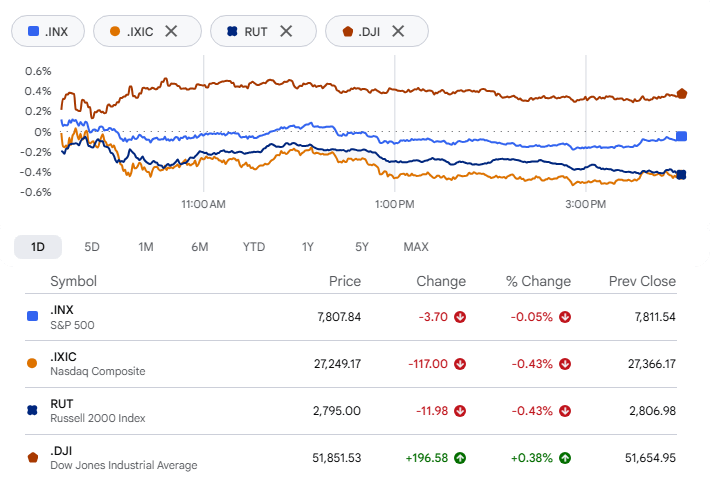
La technologie a fait moins bien. Le Nasdaq Composite a perdu 0,44 % et clôturé à 27 245,90, entraînant les petites capitalisations dans son sillage : le Russell 2000 a reculé de 0,45 % à 2 794,48.
Micron rend le Nasdaq responsable de sa baisse
Micron Technology a pesé sur le Nasdaq, en recul de 3,9 %. Le déclencheur est venu de Chine pendant le week-end. ChangXin Memory Technologies, connue sous le sigle CXMT, a fait état de progrès sur une nouvelle architecture de puce. Selon le South China Morning Post, son président, Cao Kanyu, a déclaré lors d’un événement du secteur à Shanghai que l’entreprise prévoyait de livrer un produit DRAM de nouvelle génération destiné aux serveurs. Des médias asiatiques rapportent qu’il concurrencera les produits des grands fabricants de mémoire américains et sud-coréens.
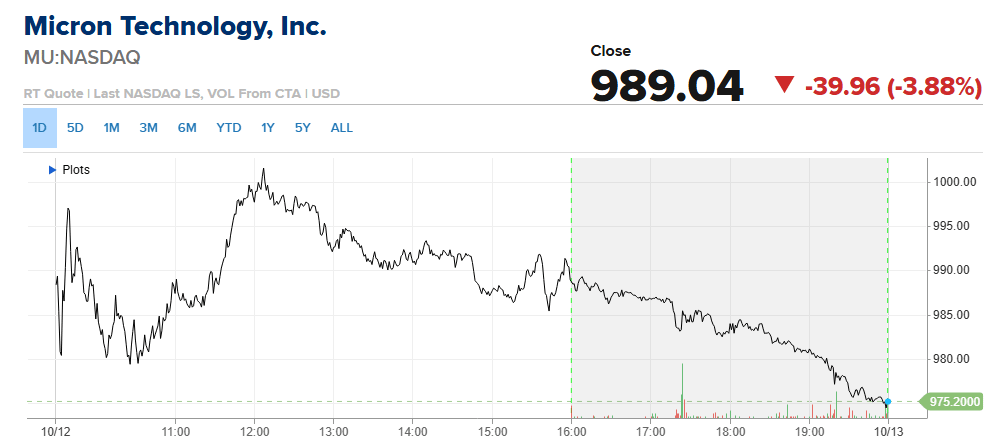
Les actions de Samsung Electronics et SK Hynix ont également chuté de plus de 3 %. Pour Micron, le timing est malvenu. Le titre avait grimpé d’environ 260 % cette année jusqu’à la clôture de vendredi, laissant une forte hausse à préserver.
Les valeurs du transport maritime portées par le pétrole vers de nouveaux records
La hausse du pétrole a profité à un autre segment du marché. Le SonicShares Global Shipping ETF (BOAT) a atteint un nouveau record absolu à l’ouverture, et plusieurs sociétés de transport de pétrole et de gaz, dont Torm, Hafnia et Teekay Tankers, ont ouvert à de nouveaux sommets sur 52 semaines.
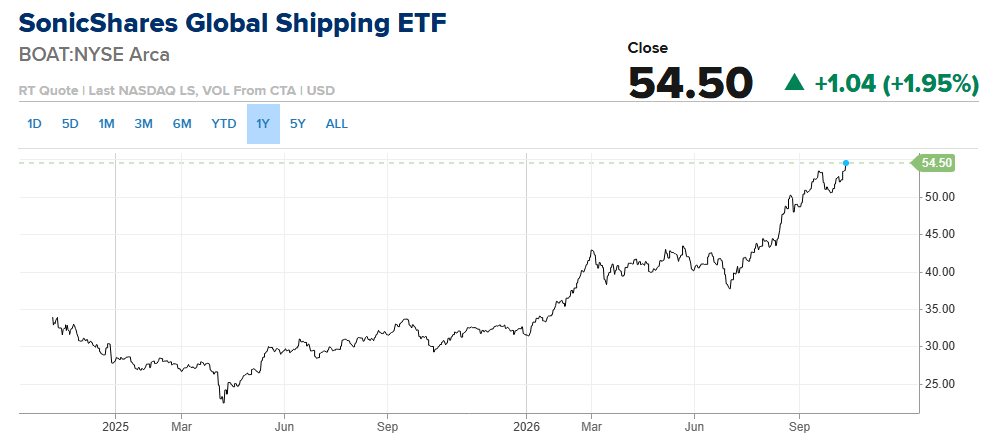
Brian Sullivan, de CNBC, a rapporté que le coût du transport du pétrole, alors que les tensions au Moyen-Orient ne sont toujours pas résolues, ajoute au prix du brut des primes qui ne se reflètent pas dans les contrats à terme sur le Brent et le WTI. Lundi matin, les deux références se négociaient à leurs plus hauts niveaux depuis plus de deux semaines.
Les logiciels obtiennent rarement un vote de confiance
L’année n’a pas été favorable à Salesforce. L’action a perdu environ 14 %, principalement en raison des craintes que l’adoption plus généralisée de l’IA ne réduise la demande d’outils logiciels. Bank of America a adopté le point de vue opposé lundi, relevant deux fois sa recommandation, de sous-performance à achat, et portant son objectif de cours de 160 à 285 $, soit 24 % au-dessus du cours de clôture de vendredi.
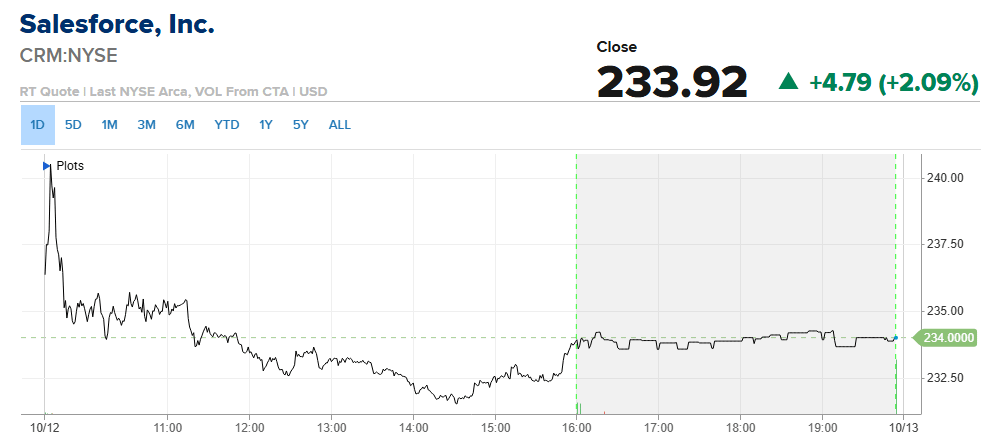
Selon l’analyste Tal Liani, l’IA devrait renforcer la dépendance des grandes entreprises à l’égard de plateformes comme celle de Salesforce, plutôt que de les remplacer. Les investisseurs ont apprécié cette analyse. Le titre a clôturé en hausse de 2 %.
Starbucks ferme la porte à un rachat de Chipotle
Starbucks a mis fin à plusieurs jours de rumeurs de rachat en affirmant qu’il n’envisageait pas de faire une offre sur Chipotle Mexican Grill. « Starbucks ne rachète pas Chipotle », a déclaré un porte-parole à CNBC. Les spéculations ont commencé jeudi dernier, après un article du Financial Times indiquant que la chaîne de cafés avait travaillé avec des conseillers sur une éventuelle offre. Une telle opération aurait constitué le plus important rachat dans le secteur de la restauration jamais réalisé.
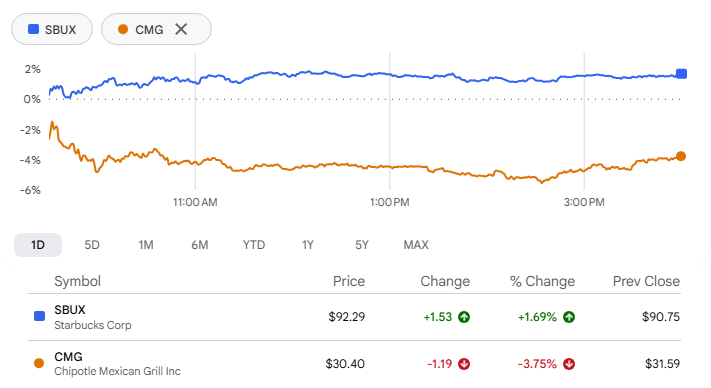
Les deux titres ont pris des directions opposées après le démenti. Starbucks a clôturé en hausse de 1,7 %, tandis que Chipotle a perdu près de 4 %, effaçant une partie de la hausse enregistrée après la publication de l’information.
Les deux entreprises sont en pleine restructuration et, les rumeurs de rachat étant dissipées, leurs propres résultats sont désormais le prochain élément à évaluer. Chipotle publiera ses résultats du troisième trimestre le 28 octobre. Starbucks suivra le lendemain.
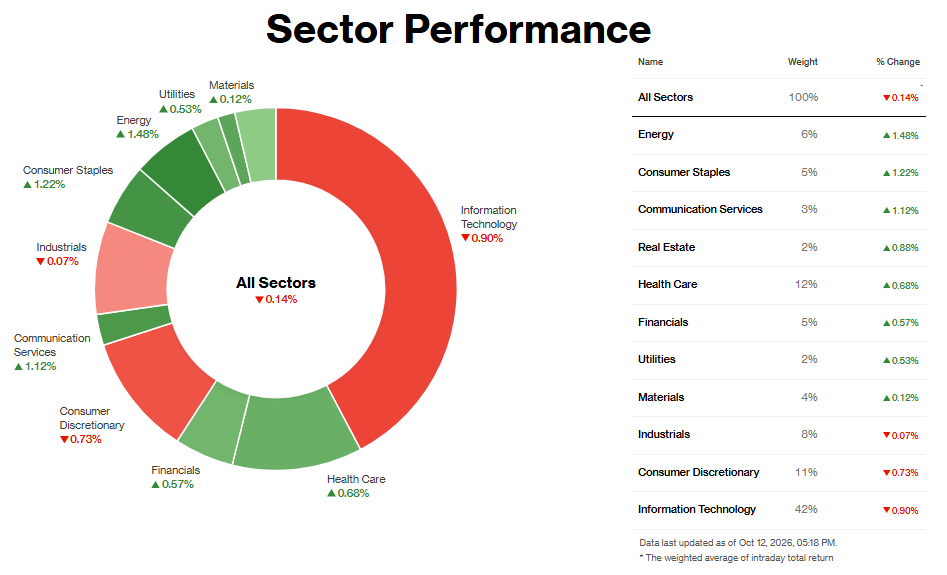
Analyse sectorielle :
Les secteurs les plus performants
L’énergie a mené la hausse, avec un gain de 1,48 %, porté par le pétrole. Le brut a progressé, les attaques contre des aéroports saoudiens l’emportant sur la perspective d’une hausse des exportations de diesel russe et d’un cessez-le-feu énergétique entre la Russie et l’Ukraine. Le Brent a clôturé à 106,65 $. Le FNB sectoriel a atteint un record en séance, une première depuis plus d’un mois, tandis que Diamondback, Oneok, APA et ConocoPhillips ont chacune gagné environ 2 %. La hausse dépend des nouvelles en provenance du Moyen-Orient : elle ne durera donc que tant que les craintes concernant l’approvisionnement persisteront.
Les biens de consommation de base ont gagné 1,22 %, signe d’une tendance qui pourrait se poursuivre. Cette progression fait suite à la deuxième meilleure semaine du groupe depuis 2022 et porte sa hausse à environ 5 % en octobre. Les investisseurs privilégient les valeurs défensives, et l’IPC de mercredi, avec une inflation globale qui devrait repartir à la hausse pour atteindre 3,6 %, leur donne une raison de continuer. Je n’ai relevé aucun catalyseur propre à une entreprise en particulier pour lundi.
Les services de communication ont progressé de 1,12 %, Meta étant en tête. L’action Meta a grimpé après le lancement de Muse Wonder, son dernier modèle d’IA, tandis que les opérateurs de télécommunications sans fil ont amorcé un rebond partiel. Cette combinaison d’actualité liée à l’IA et de valeurs défensives du secteur des télécommunications en a fait le seul groupe axé sur la croissance à figurer parmi les meilleurs.
Les secteurs les moins performants
La technologie a reculé de 0,90 %, les puces étant à l’origine de la baisse. L’indice Philadelphia Semiconductor a perdu 2,7 %, signant une quatrième baisse consécutive, après la publication d’un article indiquant que CXMT, en Chine, se lance dans les puces mémoire de nouvelle génération. Sandisk a chuté de plus de 6 % en raison des craintes liées à la concurrence dans le secteur de la mémoire, et Lumentum a perdu près de 10 %, tandis que Salesforce a progressé après une révision à la hausse de sa recommandation. La faiblesse est concentrée dans le matériel informatique et, la technologie représentant environ 42 % de l’indice, elle a plombé l’ensemble du marché.
La consommation discrétionnaire a reculé de 0,73 %, principalement sous l’effet d’Amazon. Le titre a perdu plus de 1 % après un article du Wall Street Journal indiquant que l’entreprise négociait le rachat de la start-up d’IA Decart pour environ 7 milliards de dollars. eBay a progressé de 4,12 % après le relèvement de son objectif de cours par Morgan Stanley, mais cela n’a pas suffi à compenser la baisse du poids lourd du secteur.
Les valeurs industrielles ont cédé à peine 0,07 %, sans facteur dominant unique. Citi a relevé sa recommandation sur Allison Transmission, estimant que les valeurs des équipementiers s’étaient repliées depuis leurs sommets de l’été, mais que la demande résistait.