

Il existe un calcul simple qui montre de quoi dépend votre réponse personnelle.
L’essentiel, c’est de calculer vos dépenses courantes.
Une formule que l’on peut calculer sur un coin de table
Le capital nécessaire correspond aux dépenses annuelles divisées par le taux. Le reste, c’est de l’arithmétique.
Calculons le coût d’une année de vie. Dépenses mensuelles × 12 : logement, nourriture, transports, famille, loisirs.
On choisit le taux. C’est la part du capital que vous êtes prêt à retirer chaque année. Si vous vivez sur la hausse, le taux est égal au rendement que vous attendez.
On divise. On obtient le capital en dollars. On le divise par le prix du BTC et on obtient le nombre de coins.
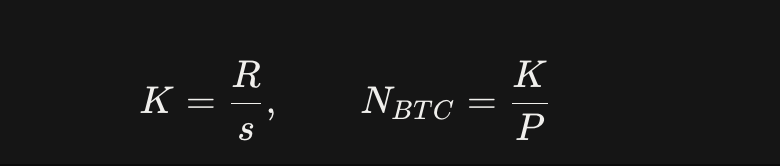
Exemple. Des dépenses de 5 000 $ par mois donnent 60 000 $ par an. À un taux de 10 %, il faut 60 000 $ ÷ 0,10 = 600 000 $. Avec un prix du BTC de 83 000 $, cela représente environ 7,2 BTC
Le taux est ici le principal levier. Nous prendrons deux repères :
25 %. Scénario optimiste : le BTC augmente d’un quart chaque année. C’est ainsi que le calcul est souvent présenté dans ses versions populaires.
10 %. Environ le rendement à long terme des actions américaines (nominal, dividendes inclus).
Trois modes de vie : 2 000 $, 5 000 $ et 10 000 $ par mois
La même vie coûte de 1,2 à 36 BTC. La différence ne vient pas du montant des dépenses, mais d’une seule hypothèse : le taux.
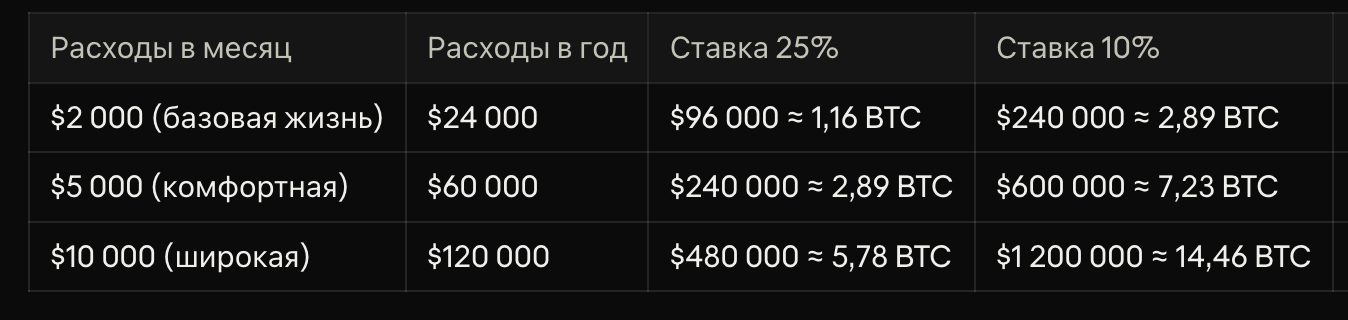
Prix du BTC dans le calcul : environ 83 000 $ au 12 octobre 2026. Le taux change chaque jour, donc refaites le calcul pour vous-même avec la formule ci-dessus.
Attention : vivre avec 5 000 $ à un taux de 25 % demande autant que vivre avec 2 000 $ à un taux de 10 %, soit 240 000 $. L’hypothèse de rendement pèse autant que tout votre mode de vie.
Vérification de la colonne 25 %. Dans les versions populaires de ce calcul, on y prend la « moyenne du rendement du BTC sur les 5 dernières années ». Aujourd’hui, ce chiffre ne colle pas. En octobre 2021, le BTC clôturait en moyenne autour de 58 000 $, il vaut aujourd’hui environ 83 000 $. Cela représente environ 7,5 % par an : c’est précisément le rythme constant qui aurait mené le prix de la première valeur à la seconde en cinq ans.
Avec un taux de 7,5 %, le tableau est le suivant :
2 000 $ par mois : environ 3,9 BTC.
5 000 $ par mois : environ 9,6 BTC.
10 000 $ par mois : environ 19,3 BTC.
Où la jolie formule se brise
La formule calcule une moyenne, mais on vit à travers des années concrètes. D’où quatre problèmes.
1. La moyenne trompe. Supposons que le BTC ait augmenté de 100 % la première année, puis perdu 50 % la seconde. La moyenne ressort à +25 % par an. Mais 100 $ sont devenus 200 $, puis sont revenus à 100 $ : la hausse finale est nulle.
Ce n’est pas seulement de la théorie. Le 6 octobre 2025, le BTC est monté au-dessus de 126 000 $, et le 6 février 2026, il est retombé à environ 60 000 $. Cela fait moins 52 % en quatre mois. À présent, le prix est environ un tiers en dessous du record.
2. L’ordre des années est plus important que la moyenne. Prenons un capital de 240 000 $ et des dépenses de 60 000 $ par an, soit exactement 25 % (comme dans le modèle original). Deux années : −50 % et +100 %, avec la même moyenne de +25 %. Les dépenses sont retirées à la fin de chaque année.
D’abord la baisse : 240 000 $ → 120 000 $ − 60 000 $ = 60 000 $ → 120 000 $ − 60 000 $ = 60 000 $.
D’abord la hausse : 240 000 $ → 480 000 $ − 60 000 $ = 420 000 $ → 210 000 $ − 60 000 $ = 150 000 $.
Deux années identiques dans un ordre différent, et le résultat final diffère d’un facteur 2,5. Dans aucun cas le capital n’est resté sur place.
3. Les dépenses augmentent. Avec une inflation de 3 % par an, vivre avec 5 000 $ dans 25 ans coûtera environ 10 500 $ par mois. Une somme qui semble aujourd’hui « à vie » ne suffira plus, avec le temps, à financer la même vie.
4. Impôts et frais. Dans de nombreux pays, la vente de BTC est considérée comme une opération imposable, et chaque vente entraîne des frais. Ils ne sont pas inclus dans le calcul, ce qui signifie qu’il faut en réalité davantage de capital.
Ce qu’il faut en conclure
Un taux de 25 % convient comme rêve, un taux de 4 % comme plan, et entre les deux l’écart est de 6,25 fois.
La formule ne dit pas combien de BTC il vous faut. Elle montre à quel point le résultat dépend de ce que vous croyez au sujet du rendement futur.
En revanche, une seule variable est entièrement la vôtre : vos dépenses. Chaque 1 000 $ par mois, soit 12 000 $ par an, exigent 48 000 $ de capital à un taux de 25 % et 300 000 $ à un taux de 4 %. Réduire ses dépenses de 1 000 $ coûte moins cher que de chercher un rendement qui n’existera peut-être pas.
Combien dépensez-vous par mois ?
Avertissement
Important : ces informations sont fournies à titre strictement informatif et ne constituent ni un conseil financier ni une incitation à l’achat. Ce document a été préparé à des fins pédagogiques et ne tient pas compte de vos objectifs, de votre situation financière, de votre statut fiscal ni de votre tolérance au risque. Tous les calculs reposent sur des hypothèses simplifiées (taux de retrait, rendement, inflation, prix du BTC au 12 octobre 2026) et ne constituent ni une prévision ni une promesse de résultat. Les performances passées ne garantissent pas les performances futures. Les cryptomonnaies sont extrêmement volatiles : leur prix peut chuter brutalement et les fonds investis peuvent être totalement perdus. Le modèle ne tient pas compte des impôts, des frais, des risques de conservation, de la perte d’accès aux clés, des actions des émetteurs et des régulateurs, ni des changements législatifs, qui dépendent de votre juridiction. L’auteur n’est pas un conseiller financier, fiscal ou juridique agréé. Avant toute décision, effectuez vos propres recherches et, si nécessaire, consultez un professionnel qualifié.