



Points clés
Le Bitcoin a progressé de 29 % depuis le 12 juin 2026 — il s’échange à 83 438 $, pour une capitalisation boursière de 1 680 milliards de dollars
L’analyste de CryptoQuant @Crazzyblockk : cette hausse est « largement inexpliquée » par le DXY, le Nasdaq, le S&P 500 ou l’or — elle témoigne d’une demande propre au Bitcoin
Le DXY s’est renforcé et les taux ont augmenté au cours de la même période de quatre mois — les vents contraires macroéconomiques habituels n’ont pas réussi à freiner le Bitcoin
Surveillez les données de CryptoQuant sur la demande on-chain pour voir si la thèse de l’accumulation institutionnelle se confirme ou s’inverse
Le Bitcoin s’échange à 83 438 $ — en hausse de 0,57 % au cours des dernières 24 heures, avec une capitalisation boursière d’environ 1 680 milliards de dollars. Le chiffre marquant n’est pas le prix en lui-même, mais ce qu’il a fallu pour l’atteindre : une hausse de 29 % depuis le 12 juin 2026, réalisée alors que les conditions macroéconomiques jouaient activement contre lui. Un dollar qui se renforce. Des taux d’intérêt plus élevés. Des conditions qui ont historiquement pesé sur le Bitcoin — et pourtant, il affiche près d’un tiers de hausse en quatre mois.
Cette contradiction est précisément le signal. L’analyste de CryptoQuant @Crazzyblockk a publié une analyse complète le 12 octobre 2026, accompagnée de quatre graphiques de corrélation couvrant la période de juin à octobre 2026. Sa conclusion, relayée par @cryptoquant_com, est sans détour : « Le Bitcoin affiche toujours une hausse de 29 % depuis le 12 juin, un gain que ces trois marchés n’expliquent en grande partie pas, ce qui indique une demande propre au Bitcoin. » Il ne s’agit pas d’une observation prudente ou nuancée, mais d’un constat affirmé par un analyste nommé de CryptoQuant et étayé par quatre graphiques de corrélation distincts.
Trois marchés incapables d’expliquer le rallye de 29 % du Bitcoin
La méthode de l’analyste consiste à éliminer les possibilités. Il mesure la corrélation du prix du Bitcoin avec trois références macroéconomiques traditionnelles — l’indice du dollar américain (DXY), le Nasdaq Composite et le S&P 500 — sur la même période, du 12 juin au 12 octobre 2026. Si le Bitcoin réagissait simplement à des vents macroéconomiques favorables, au moins une de ces corrélations serait fortement positive. Or, ce n’est le cas d’aucune.
Le graphique de corrélation Bitcoin-or (graphique 1) couvre la période d’octobre 2025 à octobre 2026. Le coefficient de corrélation oscille entre des valeurs fortement négatives et fortement positives — avec de profonds creux négatifs visibles entre février et avril 2026 et un pic positif autour de juillet-août 2026. Les deux actifs n’évoluent pas de concert. Un gain de 29 % du Bitcoin alors que sa corrélation avec l’or est instable exclut l’or comme variable explicative.
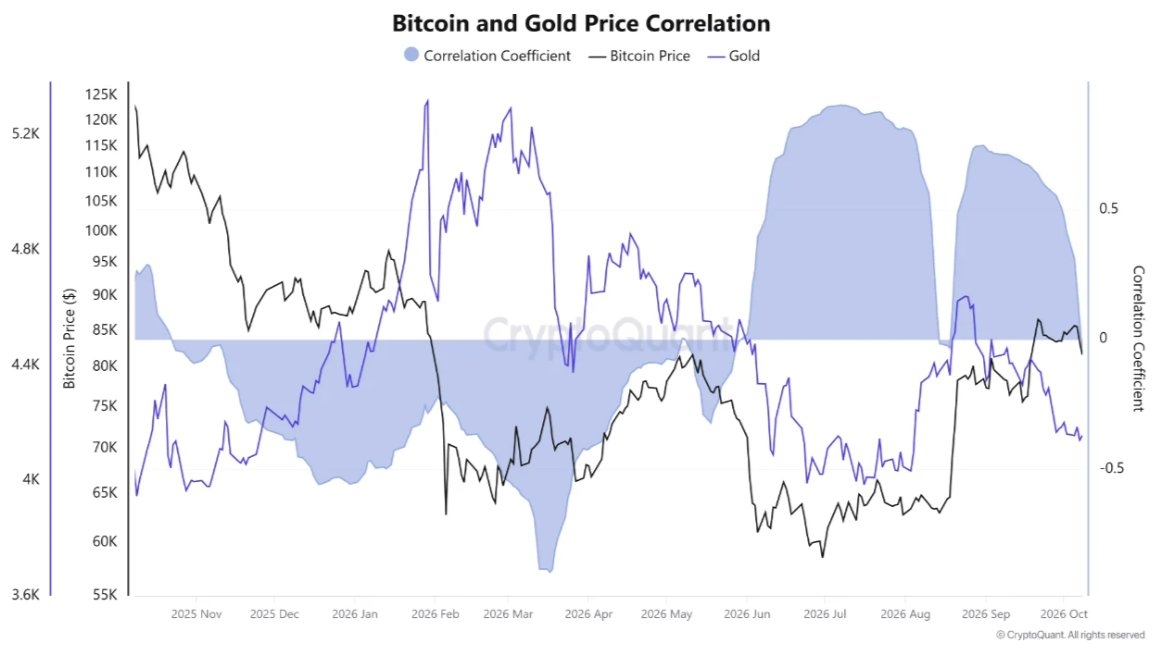
Graphique de corrélation Bitcoin-or (graphique 1) | Source : @cryptoquant_com (X)
Le graphique Bitcoin-face au Nasdaq (graphique 2) raconte une histoire similaire. Le Nasdaq a globalement suivi une tendance à la hausse au cours de la même période. Le Bitcoin a baissé, puis s’est nettement redressé. Le coefficient de corrélation présente plusieurs pics et effondrements, ce qui signifie que la relation entre les deux actifs est instable. Si le Bitcoin n’était qu’un substitut du Nasdaq à bêta élevé, son gain de 29 % suivrait de près l’indice. Ce n’est pas le cas.
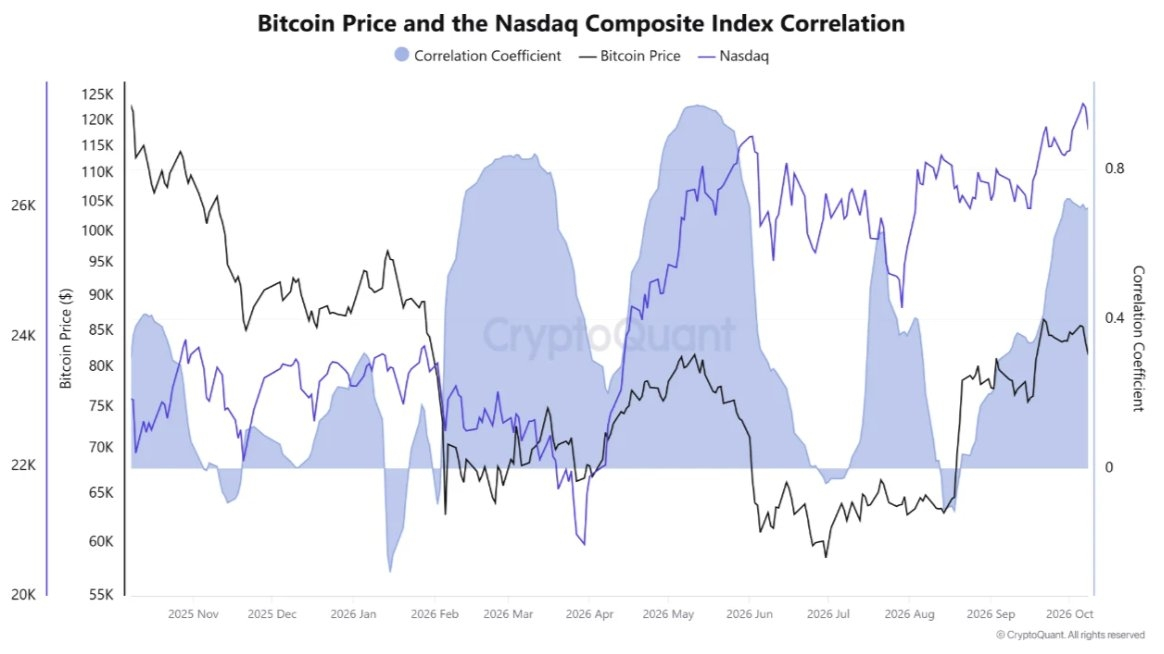
Graphique Bitcoin-face au Nasdaq (graphique 2) | Source : @cryptoquant_com (X)
Le graphique Bitcoin-face au S&P 500 (graphique 3) confirme ce constat. Le coefficient de corrélation oscille entre des valeurs négatives et des valeurs pouvant atteindre environ 0,8, avec des périodes de décorrélation clairement visibles. Le S&P 500 affiche une tendance générale à la hausse, tandis que le Bitcoin a connu un creux en milieu de période avant de se redresser. Ce schéma de recouplage et de découplage signifie que le gain de 29 % ne peut pas être attribué de manière constante à la vigueur des marchés actions.
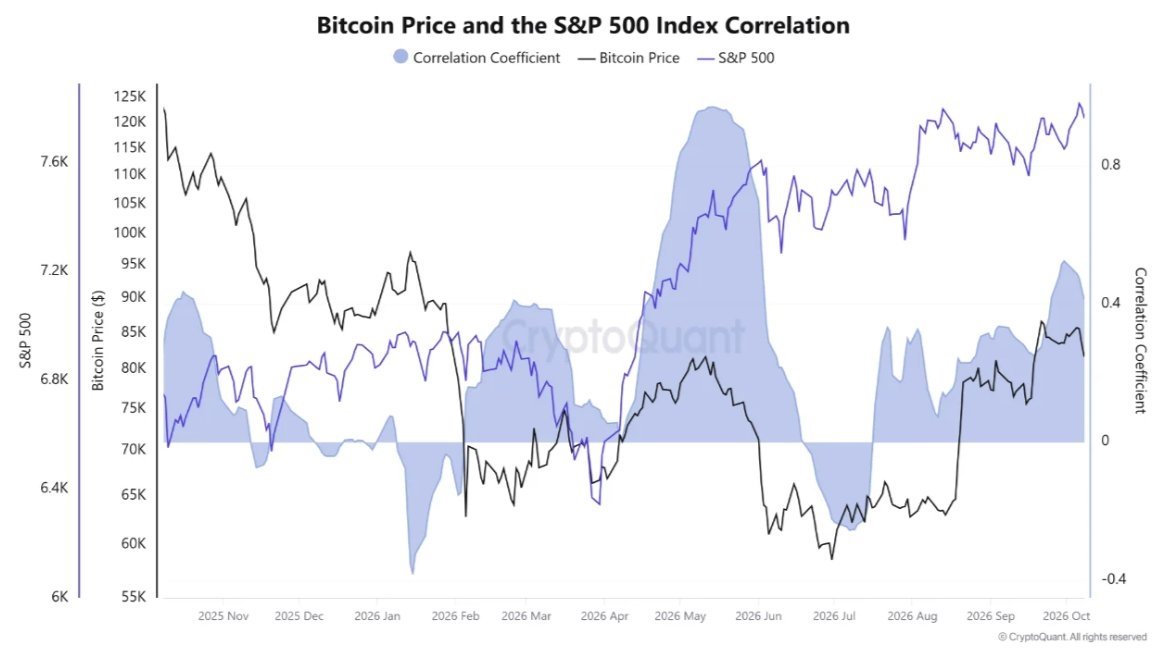
Graphique Bitcoin-face au S&P 500 (graphique 3) | Source : @cryptoquant_com (X)
Le graphique le plus important sur le plan structurel est la comparaison Bitcoin-DXY (graphique 4). L’indice du dollar américain a progressé pendant une grande partie de la période allant d’octobre 2025 à octobre 2026 — une situation qui, historiquement, a pesé sur le Bitcoin en réduisant le pouvoir d’achat libellé en dollars. Le coefficient de corrélation entre le Bitcoin et le DXY est négatif sur la majeure partie du graphique, avec seulement de brefs retours vers zéro. Le Bitcoin a gagné 29 % malgré le renforcement du dollar, et non grâce à un dollar faible. Cette inversion de la relation attendue constitue le principal constat.
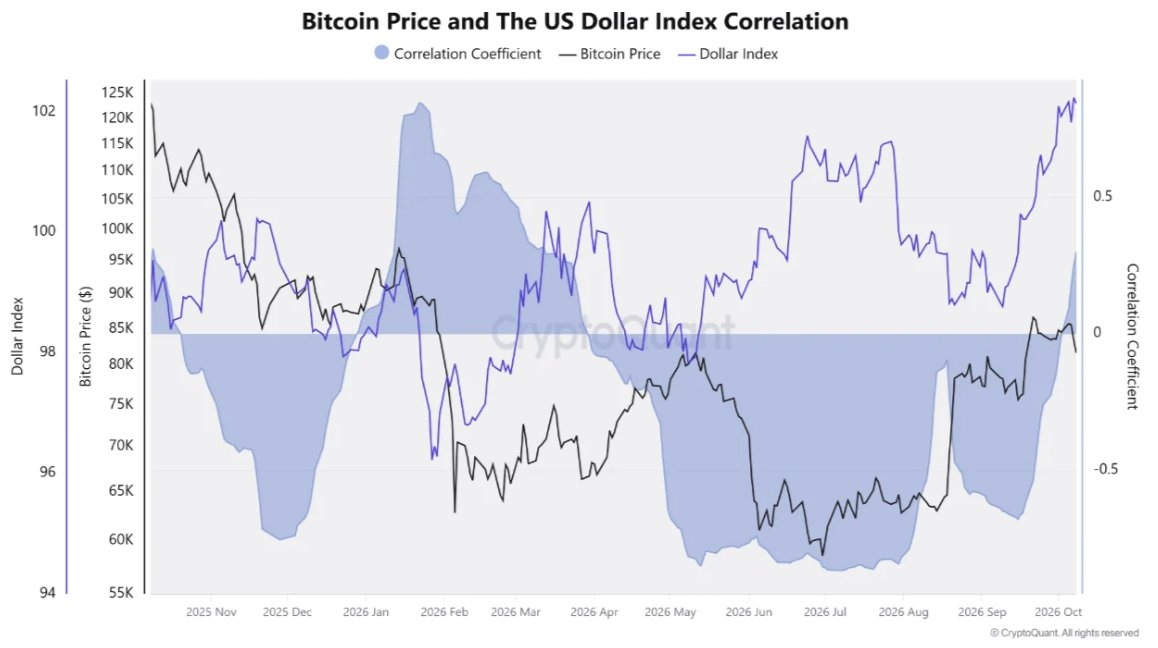
Comparaison Bitcoin-DXY (graphique 4) | Source : @cryptoquant_com (X)
Ce que signifie réellement une demande propre au Bitcoin
Lorsque quatre références macroéconomiques — l’or, le Nasdaq, le S&P 500 et le DXY — ne parviennent pas collectivement à expliquer une variation de prix de 29 %, la demande provient d’ailleurs. La note de recherche de @Crazzyblockk, relayée par le compte de CryptoQuant, identifie cette source comme étant une demande institutionnelle propre au Bitcoin. Il ne s’agit pas de spéculations sur le sentiment des investisseurs particuliers ou sur l’engouement général pour les cryptomonnaies. La formulation est délibérée : une demande propre au Bitcoin, et non aux actifs à risque en général.
C’est important d’un point de vue structurel, car cela élimine un élément de la thèse. Si le Bitcoin progressait grâce à des vents macroéconomiques favorables — un dollar faible, une baisse des taux et l’euphorie des marchés actions — alors un retournement macroéconomique menacerait directement le rallye. L’analyse des quatre graphiques suggère que le mouvement actuel ne dépend pas de ces facteurs. Le renforcement du dollar jusqu’en octobre n’a pas empêché le gain de 29 %. La hausse des taux au cours de la même période ne l’a pas non plus arrêté. Cela signifie que la thèse traditionnelle d’un retournement macroéconomique ne s’applique pas clairement à ce mouvement précis de quatre mois.
Il convient de noter que la note de @Crazzyblockk s’en tient au diagnostic. Il identifie ce qui ne fait pas monter le prix — les trois marchés macroéconomiques — et conclut que la demande propre au Bitcoin est l’explication restante la plus plausible. La note ne comprend ni indicateurs de flux sur la chaîne, ni données propres aux plateformes d’échange, ni acheteur institutionnel nommément désigné. L’article Quicktake de CryptoQuant, auquel renvoie la publication originale, présente l’analyse complète, mais les éléments disponibles dans le tweet se limitent aux quatre graphiques de corrélation et à la conclusion formulée.
Pour replacer le positionnement du Bitcoin dans le cycle actuel dans un contexte plus large, il vaut la peine de lire l’analyse du signal de creux d’octobre de CryptoQuant en parallèle de cette note sur la décorrélation.
Pourquoi la décorrélation avec les facteurs macroéconomiques est structurellement différente
Les récits habituels sur les cryptomonnaies présentent le Bitcoin comme un actif macroéconomique : corrélé aux actions lorsque l’appétit pour le risque est élevé, inversement corrélé au dollar et sensible aux décisions de taux de la Fed. Ce cadre a été relativement efficace au fil de plusieurs cycles. L’analyse des quatre graphiques de @Crazzyblockk met en évidence une période précise — du 12 juin au 12 octobre 2026 — durant laquelle ce cadre ne tient plus.
Référence Relation attendue Relation observée de juin à octobre 2026 Indice du dollar américain (DXY) Négative (un dollar plus fort = un BTC moins cher) Le DXY a progressé ; le BTC a tout de même gagné 29 % Nasdaq Composite Positive (appétit pour le risque dans le secteur technologique) Corrélation instable ; le BTC s’est décorrélé S&P 500 Positive (appétit général pour le risque) Corrélation oscillante ; le BTC s’est décorrélé en milieu de période Or Positive (demande de valeur refuge) Corrélation volatile ; creux fortement négatifs de février à avril 2026
Source : @Crazzyblockk via @cryptoquant_com (X), 12 octobre 2026
Les quatre variables explicatives classiques échouent. La conclusion de l’analyste — une demande propre au Bitcoin — est ce qui reste. C’est l’explication résiduelle, une fois toutes les autres écartées.
Ce qui soutient cette tendance et ce qui pourrait l’invalider
La note de @Crazzyblockk ne publie ni objectifs de cours à terme ni niveaux de support précis. Ajouter des niveaux absents de la source dénaturerait l’analyse. La note fournit toutefois une condition pour interpréter la configuration actuelle : si le gain de 29 % du Bitcoin est dû à une demande qui lui est propre plutôt qu’aux flux macroéconomiques, une dégradation du contexte macroéconomique ne suffit pas, à elle seule, à mettre fin à la tendance. De nouvelles sorties institutionnelles, ou un retournement confirmé de la base de la demande sans corrélation avec les facteurs macroéconomiques, constitueraient une véritable invalidation.
Selon le cadre analytique de CryptoQuant, l’indicateur à suivre est la demande sur la chaîne — en particulier, il faut vérifier si la demande propre au Bitcoin que @Crazzyblockk identifie comme moteur continue de se manifester dans l’accumulation des portefeuilles et les données de flux des plateformes d’échange. Ces données sont actualisées en temps réel sur la plateforme CryptoQuant. Les traders qui suivent les configurations générales des altcoins parallèlement au mouvement de décorrélation du Bitcoin doivent noter qu’un moteur de demande propre au Bitcoin ne s’étend pas automatiquement aux marchés des altcoins.
Scénario haussier
La demande institutionnelle propre au Bitcoin continue de s’accumuler. La décorrélation avec les facteurs macroéconomiques se maintient alors même que le DXY et les taux restent élevés. Le gain de 29 % depuis le 12 juin se prolonge, tandis que la base de la demande identifiée par @Crazzyblockk reste intacte et ne s’explique par aucun retournement macroéconomique.
Scénario baissier
Les vents contraires macroéconomiques s’intensifient au point de dépasser la demande propre au Bitcoin. La corrélation avec le DXY ou les marchés actions se rétablit dans le sens négatif. La décorrélation observée pendant quatre mois se révèle temporaire, et un repli provoqué par les facteurs macroéconomiques commence à partir des niveaux actuels, proches de 83 438 $.
Le Bitcoin s’échange actuellement à 83 438 $. L’analyse de CryptoQuant par @Crazzyblockk confirme un gain de 29 % depuis le 12 juin 2026 — un mouvement que quatre références macroéconomiques classiques (DXY, Nasdaq, S&P 500, or) ne parviennent pas collectivement à expliquer. La conclusion résiduelle : une demande propre au Bitcoin, que l’analyste qualifie d’institutionnelle. Ce diagnostic ne s’accompagne pas d’un objectif de cours, mais d’un cadre d’analyse. Surveillez si les données de CryptoQuant sur la demande de Bitcoin sur la chaîne continuent de montrer un schéma d’accumulation compatible avec des achats institutionnels non corrélés aux facteurs macroéconomiques — car ce sont ces données, et non le dollar ou les taux, qui déterminent si ce gain de 29 % se maintiendra.
Avertissement : Les opinions et analyses présentées dans cet article sont fournies à titre informatif uniquement et reflètent le point de vue de l’auteur ; elles ne constituent pas des conseils financiers. Les configurations et indicateurs techniques évoqués sont soumis à la volatilité des marchés et peuvent ou non produire les résultats escomptés. Il est conseillé aux investisseurs de faire preuve de prudence, de mener leurs propres recherches et de prendre des décisions adaptées à leur tolérance individuelle au risque.