


Points clés
La volatilité implicite des options Bitcoin à échéance la plus proche est tombée à 33,5 %, les options étant décrites comme les moins chères depuis cinq ans.
La volatilité implicite est inférieure de plus de quatre points à la volatilité réalisée, ce qui suggère que les options anticipent des variations moins importantes que celles récemment observées sur le Bitcoin.
Le skew des options Bitcoin a reculé de près de trois points de volatilité au cours de la semaine écoulée, tandis que des traders ont acheté en blocs des options de vente d’octobre à 78 000 et 80 000 dollars, pour des montants pouvant atteindre 204 millions de dollars.
L’analyse décrit les positions comme étant acheteuses de Bitcoin et protégées contre une baisse, plutôt que franchement baissières.
Les options sur Ethereum présentent une tendance différente : les ventes d’options d’achat dominent les flux et la volatilité implicite dépasse la volatilité réalisée.
Les options Bitcoin intègrent une volatilité plus faible malgré les récentes fluctuations du marché
Selon une analyse de 0x Volatility Edge, les options Bitcoin se négocient à leurs niveaux de volatilité implicite les plus bas depuis cinq ans, alors même que les fluctuations réelles des prix restent élevées.
La volatilité implicite à un mois du Bitcoin s’établit à environ 33,5 %, soit plus de quatre points de volatilité en dessous de la volatilité réalisée.
Cet écart laisse penser que les options intègrent une volatilité inférieure à celle récemment observée sur le Bitcoin. Toutefois, une volatilité implicite plus faible ne prédit pas nécessairement une cassure imminente des cours.
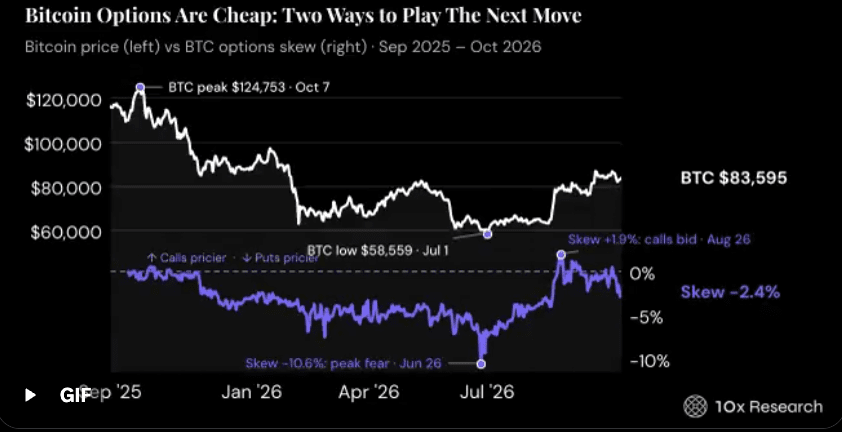
La demande d’options de vente sur le Bitcoin témoigne d’une couverture persistante
Malgré des primes d’options relativement faibles, la demande de protection contre les baisses reste manifeste.
Le biais de volatilité des options Bitcoin a reculé de près de trois points de volatilité au cours de la semaine écoulée, tandis que des traders ont acheté des options de vente d’octobre avec des prix d’exercice de 78 000 $ et 80 000 $, notamment des blocs évalués jusqu’à 204 millions de dollars.
L’analyse interprète ces transactions comme le signe que les investisseurs maintiennent leur exposition au Bitcoin tout en se couvrant contre d’éventuelles baisses.
Toutefois, le biais de volatilité des options reflète le prix relatif de la protection contre les baisses et les hausses, et non une prévision fiable du prochain mouvement directionnel du Bitcoin.
Les options Ethereum révèlent un positionnement différent sur le marché
Le marché des produits dérivés d’Ethereum présente un tableau contrasté.
Selon l’analyse, la volatilité implicite des options sur l’ETH reste supérieure à la volatilité réalisée, tandis que les ventes d’options d’achat dominent les flux de transactions récents.
Le rapport mentionne également l’anticipation selon laquelle un important acheteur institutionnel d’Ethereum suspendra ses achats dans les prochaines semaines, bien que l’extrait fourni ne précise pas de quelle entreprise il s’agit et ne confirme pas indépendamment ce calendrier.
Ces différences laissent penser que les traders Bitcoin et Ethereum évaluent et gèrent différemment leur exposition à la volatilité.
Le biais de volatilité des options Bitcoin peut-il prédire le prochain mouvement du cours du BTC ?
La combinaison d’une faible volatilité implicite et d’une demande persistante d’options de vente indique que les traders Bitcoin anticipent peut-être une forte incertitude tout en conservant leur exposition sous-jacente.
Une baisse du biais peut refléter une demande accrue de protection contre les baisses, mais elle ne permet pas de déterminer si le Bitcoin va monter ou baisser.
L’analyse présente également deux stratégies potentielles sur options, dont l’une affichée à 168 $ et l’autre offrant un crédit initial. Cependant, l’extrait ne précise ni les combinaisons de prix d’exercice ni les dates d’expiration ou les profils de perte maximale ; il est donc impossible d’évaluer pour l’instant leurs caractéristiques de risque et de rendement.
Le principal signal du marché réside dans l’écart entre des options Bitcoin relativement peu coûteuses et une demande persistante de couvertures contre les baisses, plutôt que dans une prévision directionnelle confirmée.