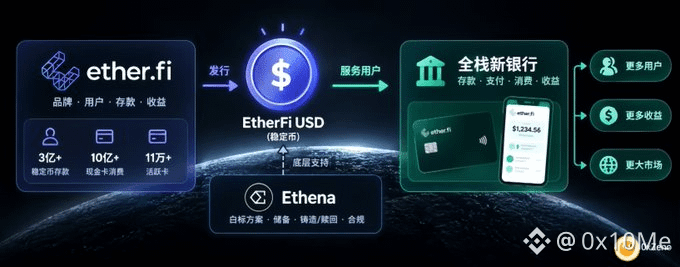
⚡️ Salut tout le monde, EtherFi va lancer son propre stablecoin, l’EtherFi USD, en s’appuyant directement sur la solution en marque blanche d’Ethena. Les tâches les plus lourdes — réserves, émission et rachat, conformité — seront entièrement prises en charge par Ethena. EtherFi gardera la marque, la relation avec les utilisateurs et les revenus des dépôts.
La plateforme compte déjà plus de 300 millions de dollars de dépôts en stablecoins. Les dépenses cumulées avec sa carte ont frôlé le milliard de dollars, et elle compte plus de 110 000 cartes actives.
L’argent et les utilisateurs sont déjà là ; les cartes et les comptes constituent des canaux de distribution tout prêts. Jusqu’ici, cet argent dormait dans les stablecoins d’autres acteurs, et EtherFi en tirait peu de bénéfices. Désormais, il peut être converti en son propre stablecoin, ce qui lui permet de conserver une plus grande part des rendements générés par les stratégies sous-jacentes. Pour un projet qui évolue vers une néobanque tout-en-un, c’est une étape assez naturelle.
La logique de l’offre en marque blanche d’Ethena est limpide : elle ne cherche pas à capter les utilisateurs de ses partenaires, mais à standardiser les tâches ingrates liées aux stablecoins. Le partenaire garde l’interface et la marque ; Ethena gère les coulisses. MegaETH a déjà lancé USDm et Jupiter, jupUSD, mais leur envergure reste limitée et les offres en marque blanche ne représentent encore qu’une faible part de l’offre d’USDe. EtherFi apporte cette fois un volume nettement plus important. Et, contrairement à une blockchain ou à un DEX, une néobanque dispose déjà de dépôts : elle n’a pas besoin de créer d’abord des usages pour attirer ensuite les fonds.
Si le modèle fonctionne, il pourrait bien devenir le modèle de référence pour les partenariats entre Ethena et d’autres néobanques. Les deux acteurs sont en réalité un peu concurrents. Ethena se dirige lui aussi vers le modèle de néobanque, tandis qu’EtherFi est l’une des néobanques en auto-garde qui exécute le mieux sa stratégie. Mais ce partenariat montre qu’ils privilégient tous deux l’accès à un marché plus vaste, au-delà des utilisateurs natifs de la crypto, plutôt que de se disputer les parts d’un marché existant.
On voit ainsi émerger un modèle de plus en plus courant : les applications conservent la marque et les utilisateurs, tandis que les activités en coulisses se concentrent entre les mains de quelques fournisseurs d’infrastructures. Le nombre d’émetteurs de stablecoins peut augmenter sans que les réserves soient davantage décentralisées ; au contraire, l’émission, le rachat et la conformité sous-jacents pourraient se concentrer encore plus.
Pour Ethena, l’avantage est que davantage d’applications adoptent son infrastructure, ce qui stimule les usages et la demande d’USDe. Si EtherFi parvient à convertir une partie des soldes en stablecoins déjà présents sur sa plateforme, le volume supplémentaire pourrait être considérable. Les frais précis et le partage des revenus n’ont pas encore été entièrement dévoilés ; c’est un point à suivre.
La direction est désormais assez claire : Ethena se positionne comme la couche d’infrastructure en coulisses pour l’émission de stablecoins, et les néobanques comme EtherFi sont, pour l’instant, ses clients les mieux adaptés.