

Le marché perpétuel BTWUSDT sur Binance fonctionne-t-il dans des conditions qui favorisent injustement les positions longues importantes ?
Je pense que les données du marché soulèvent de sérieuses questions auxquelles Binance devrait répondre en toute transparence.
Il ne s’agit pas d’affirmer qu’une fraude a été prouvée. Il s’agit de demander des explications sur plusieurs conditions de marché inhabituelles observées dans le propre tableau de bord Smart Money / Whales de Binance.
1. Une concentration exceptionnelle de positions longues
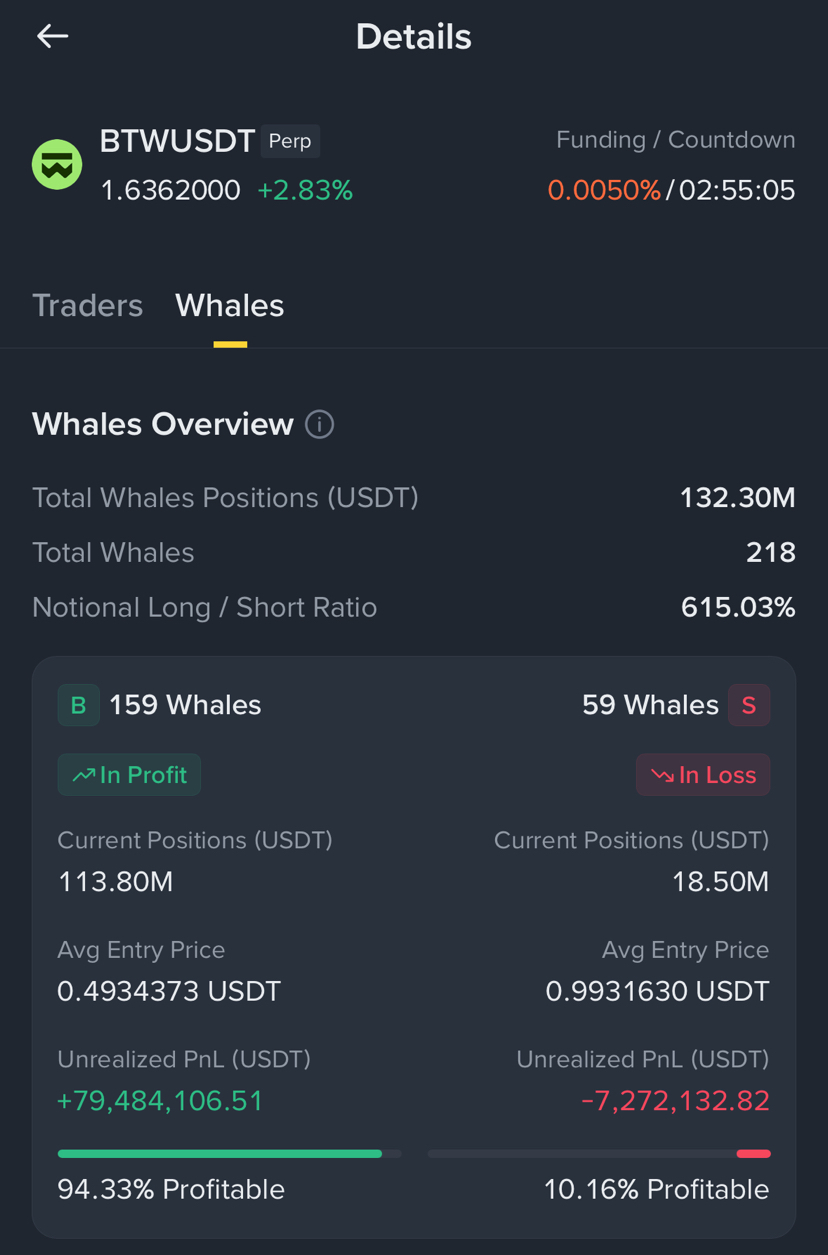
Selon une capture d’écran de Binance prise le 11 octobre 2026, le contrat perpétuel BTWUSDT affichait :
Positions totales des baleines : 132,30 millions de $
Exposition longue : 113,80 millions de $
Exposition courte : 18,50 millions de $
Ratio notionnel long/short : 615,03 %
Nombre de détenteurs de positions longues : 159
Nombre de détenteurs de positions courtes : 59
Le prix d’entrée moyen affiché était d’environ 0,4934 $ pour les positions longues et de 0,9932 $ pour les positions courtes, tandis que BTW se négociait à 1,6362 $.
Le tableau de bord affichait également environ 79,48 millions de $ de profits latents sur les positions longues et 7,27 millions de $ de pertes latentes sur les positions courtes.
Ces chiffres décrivent les données sur les positions des baleines déclarées par Binance, et non l’ensemble du marché. La concentration reste néanmoins frappante.
2. Pourquoi le taux de financement est-il si bas ?
Au moment de la capture d’écran, le taux de financement affiché était de seulement +0.0050 %.
Pourquoi est-ce important ?
Le taux de financement des contrats à terme perpétuels vise notamment à maintenir le prix du contrat aligné sur le marché sous-jacent. Lorsqu’un contrat se négocie durablement avec une prime, le financement peut rendre la détention d’un côté du marché plus coûteuse.
Pourtant, nous voyons ici un échantillon de positions de baleines fortement orienté à la hausse, d’importants profits latents déclarés et un taux de financement qui semble modeste.
Cela soulève une question légitime : quelles conditions de marché maintiennent le taux de financement à un niveau aussi bas, et comment son calcul reflète-t-il la prime réelle de BTWUSDT par rapport à son indice de prix sous-jacent ?
Un déséquilibre entre positions longues et courtes ne prouve pas à lui seul que le taux de financement est manipulé. Celui-ci dépend de la prime du contrat et de la méthode de calcul de la plateforme, et pas simplement du nombre de positions longues et courtes. Binance devrait pouvoir clarifier ces mécanismes à l’aide de données transparentes.
3. La résilience des prix et la liquidité méritent d’être examinées
Un autre élément qui mérite d’être examiné est la capacité apparente de BTW à se redresser après de fortes baisses, parfois avec un volume d’achat visible relativement modeste.
Si ce schéma est confirmé par des données détaillées sur les transactions, plusieurs explications sont possibles : profondeur limitée du carnet d’ordres, demande concentrée sur le marché au comptant, activité des teneurs de marché ou autres dynamiques de liquidité.
Il serait prématuré de conclure que le prix est artificiellement soutenu sans examiner les transactions au comptant, la profondeur du carnet d’ordres, l’indice de référence et le calendrier des mouvements de prix.
Pourtant, ce sont précisément les questions qui méritent d’être examinées lorsqu’un jeton présente un comportement de marché aussi inhabituel.
4. Offre et valorisation du jeton
L’offre maximale déclarée de BTW est de 10 milliards de jetons, dont une part importante est déjà en circulation.
À un prix d’environ 1,64 $, la valorisation entièrement diluée implicite serait d’environ 16,4 milliards de $.
Cette valorisation ne signifie pas automatiquement que le jeton est surévalué ou que son cours est manipulé. Mais elle rend particulièrement importante la transparence concernant l’offre en circulation, les déblocages de jetons, la concentration de la détention et la liquidité réelle du marché.
5. Questions auxquelles Binance devrait répondre
Je souhaiterais que Binance apporte des réponses claires aux questions suivantes :
Quelle est la méthodologie exacte utilisée pour calculer le taux de financement de BTWUSDT, et quelles étaient les valeurs de la prime du contrat et de l’indice de référence pendant la période observée ?
Comment le tableau de bord Smart Money / Whales est-il conçu, et que représentent exactement les valeurs des positions et les prix d’entrée moyens qu’il affiche ?
Quelle part de l’activité de trading de BTW se déroule sur les marchés au comptant par rapport aux contrats à terme perpétuels ?
Quels sont la profondeur réelle du carnet d’ordres et les niveaux de glissement pour les ordres importants sur BTW ?
Existe-t-il des écarts inhabituels entre le prix de référence de BTWUSDT, son dernier prix et les cours au comptant externes ?
Quels sont l’offre en circulation, les prochains déblocages de jetons et le degré de concentration de leur détention ?
Ma conclusion
La capture d’écran disponible ne prouve ni fraude, ni collusion, ni manipulation délibérée des prix par Binance.
Cependant, les données font état d’une combinaison remarquable : une exposition longue déclarée très concentrée, d’importants profits latents, une position vendeuse bien plus réduite et un taux de financement affiché faible.
La bonne réaction n’est pas de tirer des conclusions hâtives, mais d’exiger des données de marché transparentes et vérifiables.
Si le marché fonctionne normalement, Binance devrait pouvoir expliquer ces chiffres. Si des mécanismes anormaux de fixation des prix ou de financement sont à l’œuvre, les traders méritent d’en être informés.
La transparence protège à la fois les plateformes d’échange légitimes et leurs utilisateurs.