



Le 7 octobre, le BTC est passé sous les 83 000 dollars et 550 millions de dollars de positions à effet de levier ont été liquidées en 24 heures. Le 9 octobre, il a touché un plus bas à 80 427 dollars, tandis que les ETF ont enregistré 484,9 millions de dollars de sorties en une semaine.
Le même jour, le Brent a franchi la barre des 104 dollars. Le rendement des bons du Trésor américain à 30 ans a atteint 5,731 %, son plus haut niveau depuis 2002.
Trois événements, le même jour.
Ce n’est pas une coïncidence. C’est une chaîne de transmission complète.
Premier maillon de la chaîne : Ormuz.
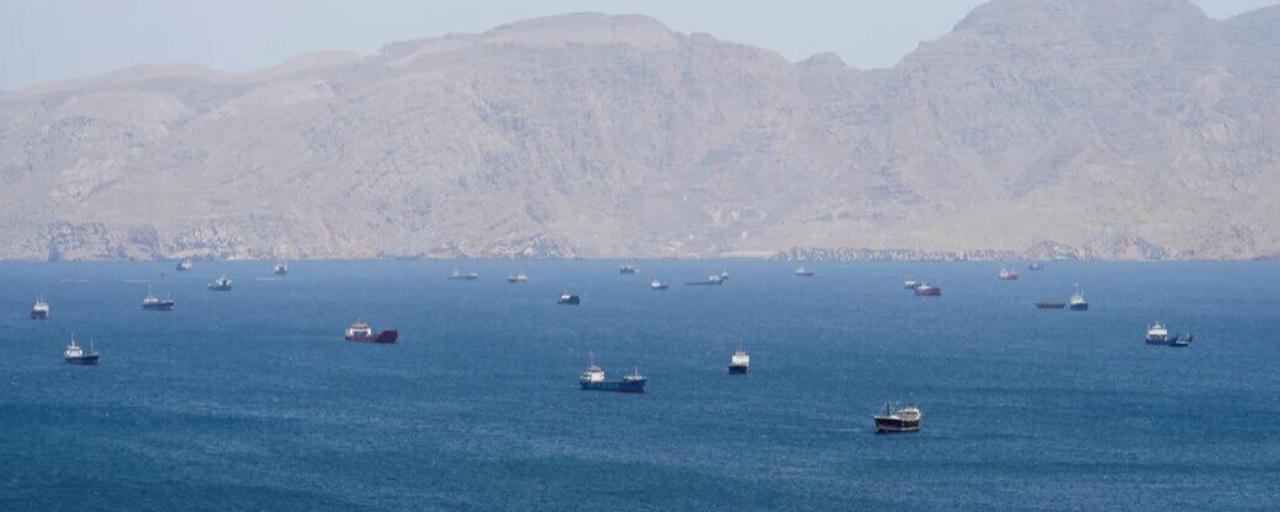
Selon les données de Kpler, le volume de pétrole brut transitant par le détroit d’Ormuz a chuté de 27 % par rapport à son pic en temps de guerre, tombant à au moins 10,1 millions de barils par jour, soit seulement 74 % du niveau d’avant-guerre. Le 6 octobre, seuls 7 navires marchands ont franchi le détroit, un plus bas depuis deux mois.
Le détroit, par lequel transite un cinquième du commerce mondial de pétrole, est en train d’être étranglé.
Le pétrole au-dessus de 104, ce n’est pas une question d’offre et de demande. C’est une prime de risque.
Deuxième maillon de la chaîne : le diesel, le plus redoutable de tous.
Quand le pétrole brut grimpe, tout le monde regarde les infos. Quand le diesel grimpe, les chauffeurs routiers jettent l’éponge.
Le diesel est directement lié au transport routier de marchandises et aux coûts logistiques. Mark Zandi, économiste en chef de Moody’s, estime qu’une hausse durable de 1 dollar par gallon du diesel fait augmenter l’inflation globale de 0,1 point de pourcentage. La hausse actuelle, d’environ 2,5 dollars, devrait faire grimper l’inflation PCE d’environ 0,25 point de pourcentage.
Barclays va droit au but : le prix du diesel a augmenté d’environ 80 % cette année, ce qui pourrait faire grimper l’inflation sous-jacente de 0,15 à 0,23 point de pourcentage.
Le pétrole brut fait les gros titres, le diesel fait les factures. Si le G7 s’empresse de libérer ses réserves de diesel, ce n’est pas par charité : c’est pour faire baisser l’IPC.
Troisième maillon de la chaîne : la Fed, qui enfonce le clou.
Le compte rendu de la réunion de septembre, publié le 7 octobre, est sans équivoque : la plupart des responsables estimaient qu’une nouvelle hausse des taux cette année « pourrait être appropriée », et les prix de l’énergie figuraient parmi les « principaux défis » en matière d’inflation.
Des responsables ont clairement indiqué qu’une hausse des taux contribuerait à freiner la hausse des prix provoquée par les chocs sur le marché de l’énergie.
En clair : si le prix du pétrole ne baisse pas, je relève les taux. Si le diesel ne baisse pas, je relève les taux.
Quatrième maillon de la chaîne : les rendements des bons du Trésor américain, qui aspirent directement les liquidités.
Le taux à 30 ans atteint 5,731 %. Un niveau inédit depuis 2002.
Chaque point de base de hausse du taux sans risque entraîne une nouvelle réévaluation du coût d’opportunité de détenir du BTC. Avec les bons du Trésor américain qui rapportent 5,7 % par an, détenir du BTC, qui ne génère aucun flux de trésorerie, revient à lui faire concurrence pour attirer les capitaux.
Le dollar se renforce et les actifs à risque sont tous sous pression. Ce ne sont pas les acteurs du monde crypto qui ont fait chuter le BTC : ce sont les rendements des bons du Trésor américain qui l’ont tiré vers le bas.
La seule variable qui compte désormais : les 500 000 tonnes de diesel russes.
Le 10 octobre, la Russie a officiellement levé en partie l’interdiction des exportations de diesel, autorisant 500 000 tonnes à entrer sur le marché international. Trump et Poutine s’étaient entendus sur ce point, et le département du Trésor américain a également délivré une dérogation temporaire.
Si ces 500 000 tonnes, ajoutées aux réserves libérées par le G7, parviennent réellement à faire baisser les marges de raffinage du diesel, les anticipations d’inflation énergétique s’assoupliront → les rendements des bons du Trésor américain reculeront → le BTC aura un répit.
Mais si les risques liés au détroit d’Ormuz persistent et que les coûts de transport absorbent l’augmentation de l’offre, le BTC continuera d’être ballotté dans le champ gravitationnel « inflation-hausse des taux ». La bataille pour défendre les 80 000 ne fait que commencer.