


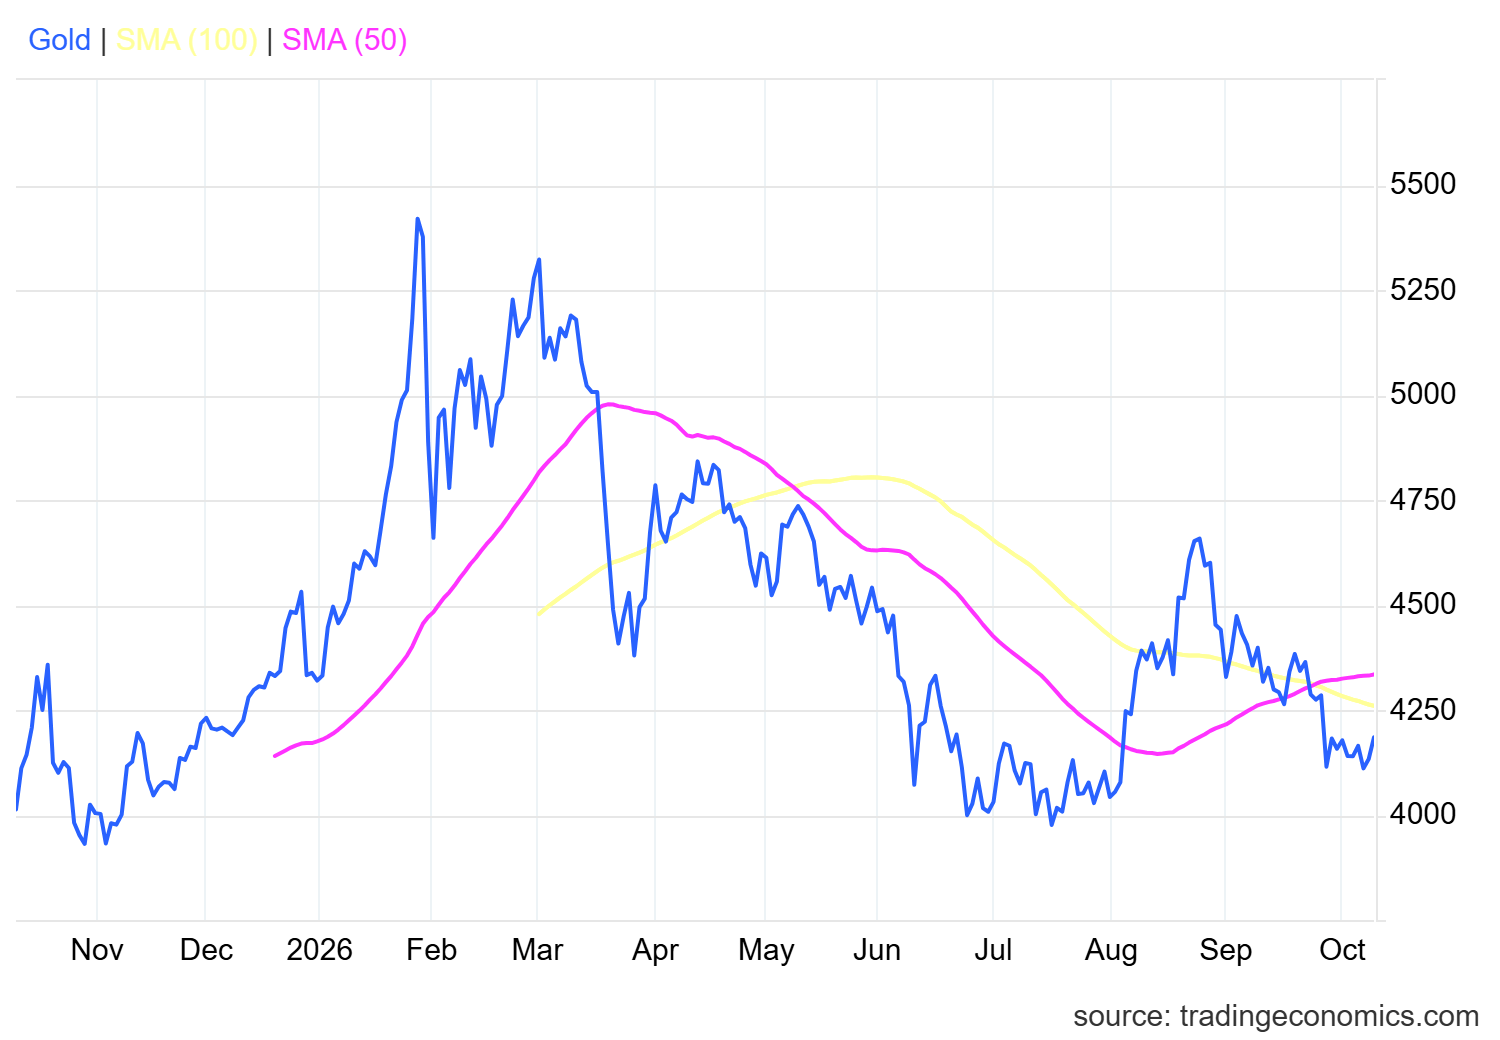
L’or repasse au-dessus de 4 180 $ l’once dans les premiers échanges à New York vendredi, après avoir rebondi sur son plus bas niveau en deux mois atteint mercredi. Les rendements des bons du Trésor ont reculé pour la deuxième séance consécutive, et c’est tout ce dont le métal avait besoin. N’y voyez toutefois pas une cassure à la hausse. L’or reste coincé dans une fourchette de 4 100 à 4 200 $.
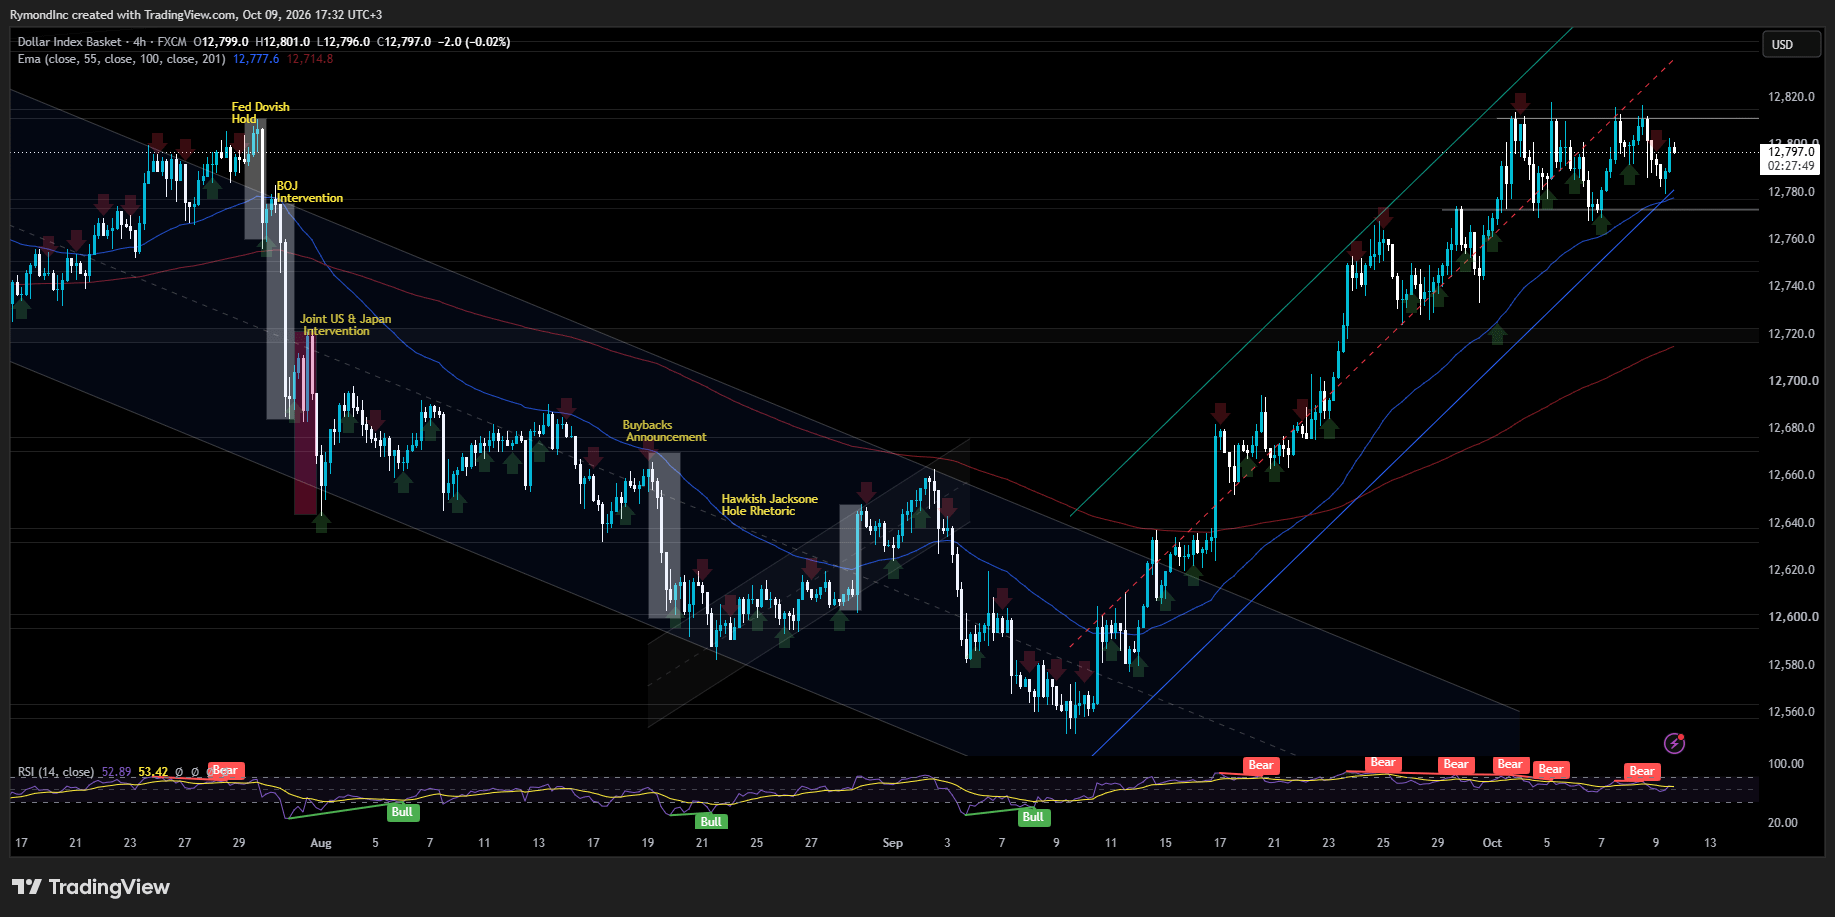
Trois petits changements expliquent cette hausse. Le dollar a bougé en premier, surtout en ne faisant rien. L’indice se situe autour de 102, toujours en bonne voie pour enregistrer une quatrième hausse hebdomadaire consécutive et la meilleure performance du billet vert depuis avril 2025. Mais une devise qui cesse de grimper laisse un peu de marge à l’or. Pour les acheteurs d’ailleurs, l’or coté en dollars coûte légèrement moins cher. Voilà tout le mécanisme.
Puis la Fed est entrée en scène. Jeudi, le gouverneur Christopher Waller a déclaré devant un public à Istanbul que de nouvelles hausses de taux étaient probablement nécessaires. Il a toutefois levé le pied, précisant que le rythme était flexible et que les hausses n’avaient pas forcément à se succéder lors de réunions consécutives. Vendredi, l’outil FedWatch du CME estimait à près de 19 % la probabilité d’une hausse lors de la réunion des 27 et 28 octobre, et à environ 82 % celle d’une hausse d’ici décembre.
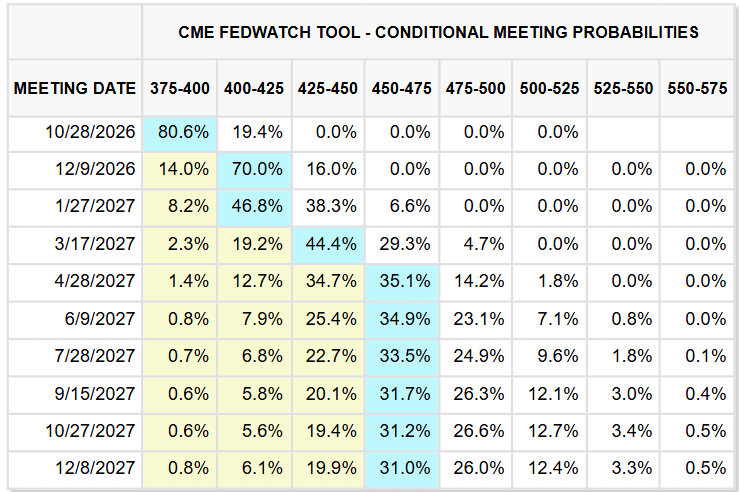
Les paris sur une hausse des taux se sont un peu modérés. Mais voici le point important : l’idée générale reste d’actualité. Les traders s’attendent toujours à ce que les taux restent élevés plus longtemps, le temps que la Fed maîtrise l’inflation persistante, ce qui continue d’exercer une pression baissière sur l’or.
Le compte rendu de la réunion de septembre, publié mercredi, a confirmé cette tendance. Les 19 responsables politiques ont voté en faveur d’une hausse d’un quart de point, portant la fourchette à 3,75 %–4 % : la première hausse depuis près de trois ans. La plupart estimaient qu’une nouvelle hausse serait probablement appropriée avant la fin de l’année.
Le compte rendu faisait état d’un large consensus sur le fait que l’inflation restait trop élevée. Le désaccord portait moins sur la question de savoir si l’inflation posait problème que sur les raisons justifiant une hausse des taux. Certains responsables considéraient la dernière décision de politique monétaire comme une assurance contre les chocs d’offre liés à l’énergie et à d’autres facteurs, tandis qu’un groupe plus favorable à un resserrement s’inquiétait de voir les tensions sur les prix être alimentées par la demande. Un vote, deux diagnostics.
Le pétrole brut a constitué le troisième facteur de pression. Son cours a reculé après que le président Donald Trump a déclaré que Washington menait des « discussions productives » avec l’Iran et n’entreprendrait aucune action militaire avant les élections de mi-mandat du 3 novembre. Il l’a annoncé alors que l’Iran intensifiait ses attaques contre les pétroliers dans le détroit d’Ormuz, tandis qu’un ouragan approchant la côte américaine du golfe du Mexique alimentait lui aussi les inquiétudes sur l’offre. Le dernier épisode en date s’est produit quelques minutes seulement avant l’ouverture de la séance de vendredi à New York, avec
Le pétrole cher accentue les craintes d’inflation. Et ce sont ces craintes qui maintiennent les rendements et les anticipations de taux à un niveau élevé.
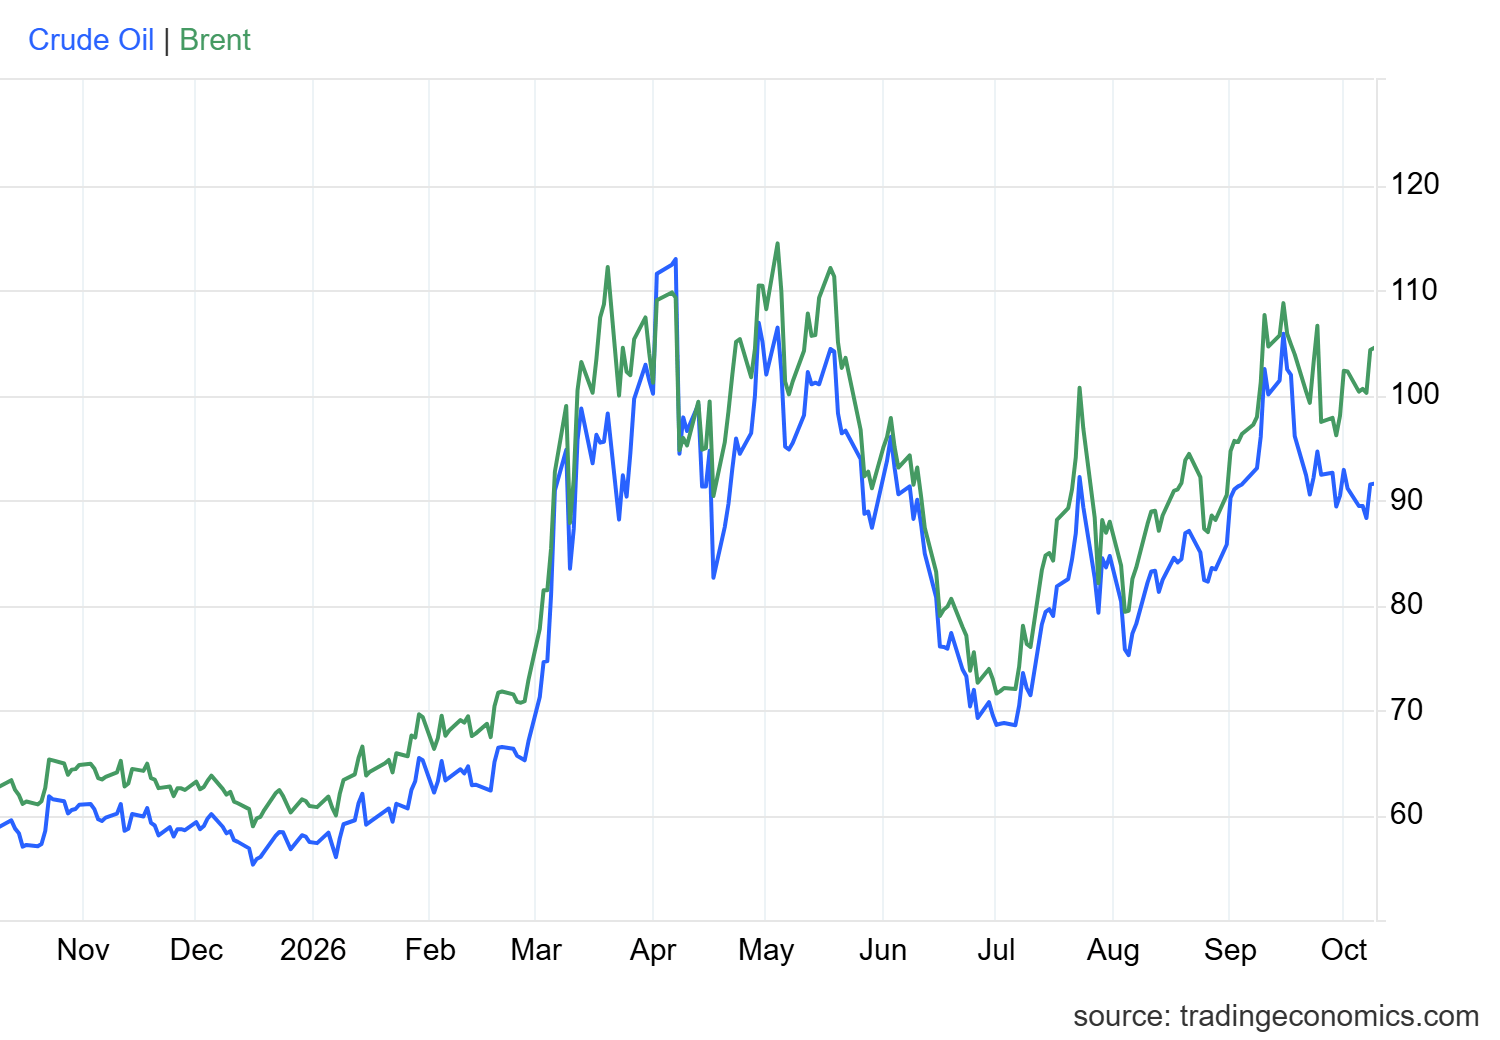
Prenons du recul : les deux marchés semblent suivre des scénarios différents. L’or stagne. Le Brent, lui, non. Le cours de référence du pétrole brut est repassé au-dessus de 100 $ le baril et s’échangeait autour de 103,50 $ vendredi, les nouvelles attaques contre le trafic maritime dans le Golfe ayant reconstitué une partie de la prime géopolitique qui s’était estompée lorsque les négociations entre les États-Unis et l’Iran semblaient avancer. L’or, de son côté, pâtit des rendements élevés des bons du Trésor, de la vigueur du dollar et d’une Fed qui n’est pas pressée de crier victoire contre l’inflation.
Alors, pourquoi ne monte-t-il pas ?
En théorie, un conflit dans le Golfe devrait être le meilleur allié du métal. En pratique, l’or n’a bénéficié d’aucun soutien durable, alors même que la situation géopolitique se complique. Il reste proche de son plus bas niveau depuis début août, et bien en deçà du pic atteint fin août, autour de 4 650 $.
Les obligations posent problème. Le rendement des bons du Trésor à 10 ans se maintient autour de 5,2 % et celui à 30 ans près de 5,6 %, quelques jours seulement après avoir tous deux atteint leur plus haut niveau depuis 2002. Le rendement à 10 ans a reculé d’environ 5 points de base jeudi, soutenu par des adjudications qui ont suscité une solide demande. Le Trésor a vendu mercredi pour 39 milliards de dollars de titres à 10 ans et jeudi pour 22 milliards de dollars d’obligations à 30 ans, ces dernières affichant un rendement de 5,618 %, le plus élevé lors d’une adjudication à 30 ans depuis 2000. Les acheteurs étaient malgré tout au rendez-vous. Cela montre que les investisseurs restent disposés à détenir de la dette publique à long terme, même après les ventes récentes.
Ils cherchent également encore à déterminer ce que la situation au Moyen-Orient implique pour les prix de l’énergie et, par conséquent, pour l’inflation.
Mais les rendements réels comptent davantage pour l’or que tous ces facteurs. Selon les dernières données de la Réserve fédérale, le rendement des titres indexés sur l’inflation à 10 ans se situe autour de 2,9 %. Comparez ce chiffre à celui d’un lingot qui ne rapporte aucun intérêt : le coût d’opportunité saute aux yeux. Les bons du Trésor peuvent désormais remplir une partie du rôle défensif traditionnellement dévolu à l’or, tout en offrant un rendement réel substantiel. Rien d’étonnant, donc, à ce que les tensions géopolitiques n’aient pas déclenché le rebond durable généralement provoqué par une escalade au Moyen-Orient.
Les recherches universitaires confirment ce que montrent les écrans, et quatre idées se dégagent.
Premièrement, le problème du rendement. Les bons du Trésor rapportent des intérêts ; l’or physique, non. Lorsque les rendements corrigés de l’inflation grimpent, les investisseurs disposent d’une solution de remplacement plus rémunératrice, ce qui peut limiter la demande de lingots, même en période d’inquiétude. Dans une étude de 2013, Erb et Harvey ont analysé de près les caractéristiques de l’or en tant que placement, et le World Gold Council cite les taux d’intérêt et le coût d’opportunité de la détention d’or parmi les principaux facteurs influant sur son évolution. Reuters a attribué le repli de mercredi aux mêmes deux facteurs : des rendements élevés des bons du Trésor et un dollar plus fort.
Deuxièmement, la liquidité. Le marché des bons du Trésor constitue un vaste réservoir pour les investisseurs qui gèrent le risque de leur portefeuille, et les obligations d’État peuvent servir de placements défensifs lorsque les marchés sont sous tension, même si leur efficacité dépend de la nature du choc. En 2020, Nguyen, Engle, Fleming et Ghysels ont étudié la liquidité et la volatilité de ce marché, en couvrant la crise financière de 2007-2009 et les périodes entourant les grandes annonces économiques. Leur étude souligne l’importance de la liquidité sur ce marché. Elle n’affirme pas que les bons du Trésor surpassent toujours l’or en cas de crise géopolitique. Il ne faut surtout pas lui faire dire cela.
Troisièmement, le pétrole peut se retourner contre l’or. Une crainte de pénurie d’approvisionnement énergétique ne fait pas automatiquement grimper le métal jaune. Lorsque les conflits perturbent le marché du brut, la flambée des prix peut relever les anticipations d’inflation, faire monter les taux d’intérêt attendus par les investisseurs et pousser à la hausse les rendements des bons du Trésor. Ces forces peuvent alors effacer l’attrait de l’or comme valeur refuge. Le 16 juillet en a fourni un exemple frappant. L’or a chuté jusqu’à 2 % ce jour-là, alors que l’escalade des tensions au Moyen-Orient faisait grimper les rendements et alimentait les craintes que la flambée des prix du pétrole n’entraîne de nouvelles hausses de taux. C’est exactement le mécanisme décrit.
Quatrièmement, la valeur refuge n’offre qu’une protection de courte durée. Les marchés réagissent davantage au type et à la durée d’une crise qu’à sa gravité. L’or peut protéger un portefeuille en période de tensions extrêmes, mais son efficacité varie selon les marchés et les horizons temporels. En 2010, Baur et Lucey ont conclu que l’or jouait le rôle de valeur refuge lorsque les marchés boursiers étaient soumis à des conditions extrêmes, même si leur analyse de portefeuille limitait cet effet à environ 15 jours de cotation. Les bons du Trésor, quant à eux, peuvent sembler attrayants lorsque les investisseurs recherchent du rendement et de la liquidité, à condition que l’inflation et la hausse des rendements ne pénalisent pas leurs cours.
Les articles publiés en mars sur le conflit avec l’Iran ont montré à quel point le comportement de ces actifs défensifs peut varier. Reuters a cité un analyste selon lequel l’or aurait sans doute davantage progressé si le dollar ne s’était pas apprécié. Quelques semaines plus tard, des analystes estimaient que les besoins de liquidités l’emportaient sur la demande de valeurs refuges, l’or ayant perdu 15 % depuis le début du conflit. Les obligations d’État, rapportait CNBC, suivaient en grande partie la baisse des actions.
Rien de tout cela ne permet de savoir quel sera le prochain mouvement. Les rendements des bons du Trésor restent le principal moteur, et les traders examineront les prochaines données américaines à la recherche d’indices avant la réunion de la Fed des 27 et 28 octobre. Les élections de mi-mandat du 3 novembre, date à laquelle Trump s’est engagé à agir concernant l’Iran, arrivent juste après. Si les ventes d’obligations reprennent, le plus bas de mercredi semblera bien fragile. Si le calme persiste, l’or aura un peu de répit, même si le calcul des rendements réels n’aura pas changé.