

#BitcoinETFsSee$244MNetOutflows
Les ETF Bitcoin enregistrent 244 M$ de sorties nettes
Note de marché | 9 octobre 2026
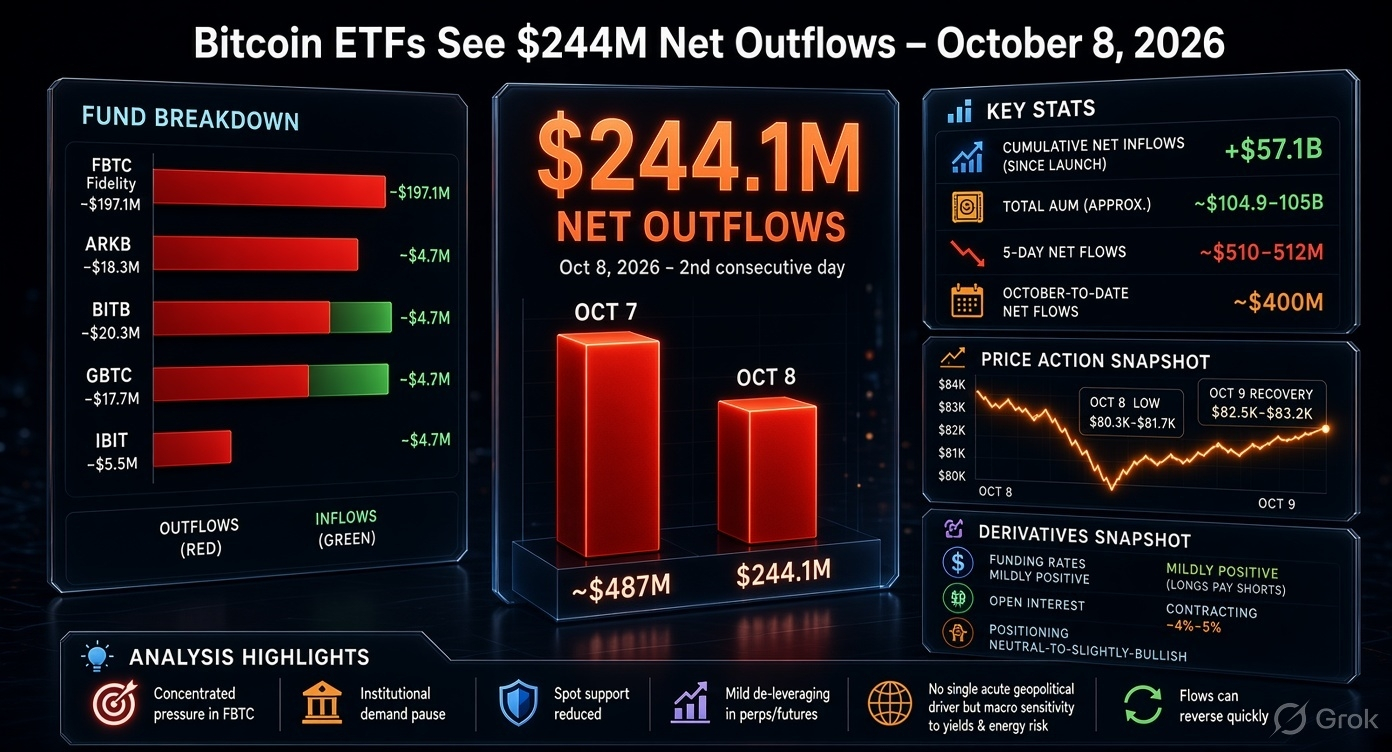
Les ETF Bitcoin au comptant américains ont enregistré des sorties nettes de 244,1 millions de dollars le 8 octobre 2026, marquant une deuxième séance consécutive de retraits après que quelque 485 à 487 millions de dollars ont quitté les fonds le 7 octobre. Les sorties cumulées sur deux jours s’élèvent à environ 729 à 731 millions de dollars.
Ventilation des principaux flux (8 oct.)
Fonds l Émetteur l Flux net
FBTC l Fidelity l –197,1 M$ (de loin le plus important)
ARKB l ARK 21Shares l –20,3 M$
BITB l Bitwise l –17,7 M$
GBTC l Grayscale l –8,2 M$
IBIT l BlackRock l –5,5 M$
EZBC l Franklin l +4,7 M$ (seule entrée notable)
Autres (BTCO, BRRR, HODL, BTCW, MSBT, BTC) l — l Stable / proche de zéro
Les sorties ont été fortement concentrées sur FBTC, plutôt que réparties sur l’ensemble du secteur. Les flux nets cumulés depuis les lancements de janvier 2024 restent solides, à environ +57,1 milliards de dollars, avec un actif net total d’environ 104,9 à 105 milliards de dollars (soit environ 6,3 à 6,4 % de la capitalisation boursière du Bitcoin). Les flux nets sur cinq jours s’établissent autour de –510 à –512 millions de dollars. Les flux depuis le début du mois d’octobre sont passés en territoire négatif (environ –400 à –410 millions de dollars).
Contexte des prix et du marché au comptant
Pendant la période de sorties, le Bitcoin s’est négocié dans le bas et le milieu de la fourchette des 80 000 $. Le 8 octobre, il a clôturé près de 81 700 $, après avoir atteint un creux d’environ 80 300 à 80 400 $ (un plus bas de plusieurs semaines). Au 9 octobre, il était remonté dans la fourchette de 82 500 à 83 200 $. Le récent repli a effacé les gains du début octobre et s’est accompagné d’un appétit pour le risque plus modéré.
Notes statistiques
Les sorties d’environ 485 M$ enregistrées le 7 octobre constituent le plus important flux sortant sur une seule journée depuis la fin juin 2026.
Les deux séances consécutives de sorties ont inversé la tendance positive du début octobre et fait basculer le solde mensuel en territoire négatif.
Le volume des transactions sur l’ensemble des ETF s’est élevé à environ 3,18 milliards de dollars le 8 octobre, ce qui indique que les rachats ont eu lieu dans un marché liquide, et non dans des conditions de faible liquidité.
L’actif sous gestion cumulé reste historiquement élevé ; ainsi, même si le montant absolu des récentes sorties est significatif, il ne représente qu’une part modeste de l’ensemble des actifs.
Sentiment du marché
Le sentiment s’est refroidi après l’optimisme marqué observé à la fin septembre et au début octobre. Les sorties consécutives des ETF suppriment une importante source de soutien structurel à la demande au comptant et sont généralement interprétées comme un signe à court terme de baisse de la demande institutionnelle et des conseillers financiers. Toutefois, deux séances ne suffisent pas à établir une tendance durable — les flux des ETF se sont déjà inversés rapidement par le passé. La capitalisation globale du marché des cryptomonnaies a également chuté vers des creux de plusieurs semaines, proches de 2,8 billions de dollars, avant de rebondir légèrement.
Effets sur les contrats perpétuels, à terme et les produits dérivés
Les taux de financement restent majoritairement positifs, mais modérés (les positions longues rémunèrent les positions courtes). Les moyennes inter-bourses se maintiennent à de faibles niveaux positifs (environ 0,002 à 0,005 % par période de 8 h sur les principales plateformes, soit un taux annualisé de l’ordre de quelques pour cent). Cela indique un positionnement résiduel légèrement haussier, sans concentration excessive de positions à effet de levier.
L’intérêt ouvert sur les principaux contrats perpétuels BTC a quelque peu diminué (avec, par exemple, des baisses sur 24 h d’environ 4 à 5 % sur de grandes plateformes), ce qui concorde avec un désendettement ou des prises de bénéfices parallèlement au recul des cours, plutôt qu’avec de nouvelles positions vendeuses agressives.
La base reste relativement serrée. Aucun contango ni backwardation extrême n’est actuellement considéré comme un facteur dominant.
Des grappes de liquidations autour du bas de la fourchette des 80 000 $ ont été signalées par des analystes on-chain ; le récent repli a testé ces zones sans déclencher d’événement en cascade comparable à ceux observés lors de baisses plus importantes.
Dans l’ensemble, les marchés dérivés reflètent la faiblesse du marché au comptant et la mollesse des flux des ETF, avec une réduction modérée de l’intérêt ouvert et des taux de financement neutres à légèrement positifs, plutôt qu’un basculement marqué vers des positions fortement baissières.
Contexte géopolitique / macroéconomique
Aucun choc géopolitique aigu particulier n’est directement désigné comme principal facteur des sorties des ETF des 7 et 8 octobre. Toutefois, le contexte macroéconomique général reste sensible aux prix de l’énergie et aux risques persistants liés au Moyen-Orient et à l’Iran (les cours du pétrole demeurent élevés par rapport aux niveaux du début de 2026, et les inquiétudes concernant le détroit d’Ormuz ressurgissent périodiquement). La hausse des rendements obligataires et les rotations vers des actifs moins risqués ont également été évoquées récemment. Ces facteurs peuvent accentuer les ventes d’actifs risqués, y compris les cryptomonnaies, mais les données des ETF indiquent plus directement des prises de bénéfices institutionnelles ou une pause temporaire de la demande après la forte hausse des entrées en septembre.
En résumé pour les traders et les acteurs du marché
Les flux des ETF restent un indicateur utile en temps réel de la demande institutionnelle. Les sorties concentrées, menées par FBTC, et la série de deux jours réduisent le soutien à court terme du marché au comptant et coïncident avec un marché moins dynamique et un léger désendettement sur les marchés perpétuels et à terme. Il faut surveiller si les sorties se poursuivent lors des prochaines séances ou s’inversent (comme cela arrive souvent). Des créations soutenues rétabliraient la pression acheteuse ; des rachats continus rendraient le marché davantage tributaire des flux organiques au comptant et des flux liés aux produits dérivés. Les conditions macroéconomiques (rendements obligataires, pétrole, appétit pour le risque) et le positionnement sur les marchés dérivés (taux de financement + intérêt ouvert) resteront des variables secondaires clés.
Les données concordent principalement avec celles de Farside Investors, SoSoValue et des principaux agrégateurs de flux. Les chiffres restent provisoires jusqu’au règlement définitif. Il s’agit uniquement d’une observation du marché — et non d’un conseil en investissement.

#BitcoinReboundsTo$83K #EthereumLiquidationsHit$356M #EthereumSurpasses$2500 #SolanaPlansToCutBlockTimesTo200ms
Blumenthal enquête sur les liens entre Cantor Fitzgerald et Tether