

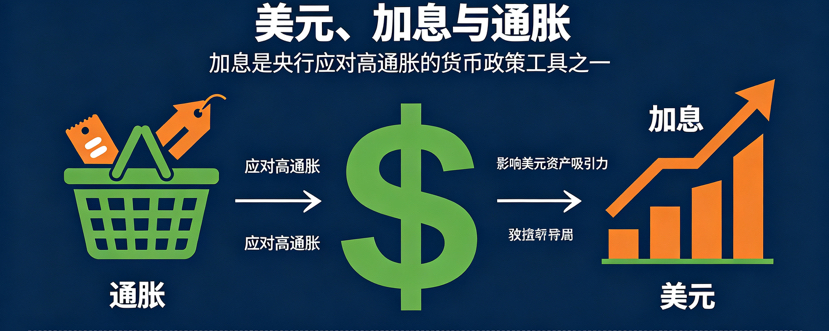
Le fait est que la hausse des taux, en soi, ne constitue pas un facteur négatif absolu pour les actions américaines et le bitcoin.
Parce que la hausse des taux est due à l’inflation et à une surchauffe de l’économie, ce n’est pas un facteur négatif complètement au-delà des attentes du marché.
En réalité, le taux nominal américain est très élevé, autour de 4 %, mais l’inflation aux États-Unis est elle aussi très élevée, restant autour de 3 %.
Ainsi, le taux d’intérêt réel américain a en fait toujours été autour de 1 %.
Sur Internet en chinois, on a toujours considéré un rendement des obligations américaines à 5 % comme un important facteur négatif pour les actions américaines, simplement parce que, dans un environnement de bons du Trésor à 1,8 % pendant longtemps, on a perdu toute imagination concernant l’inflation. Nous aussi, nous avons connu une période de surchauffe économique ; simplement, le temps a passé trop longtemps, et les souvenirs sont devenus de plus en plus flous.
C’est aussi pourquoi les nouveaux records de la Bourse américaine profitent assez peu aux actions chinoises de catégorie A.
Car les deux économies se trouvent à des stades complètement différents.
Lorsque le principal moteur du marché est une vague technologique mondiale relativement homogène, comme l’IA, les marchés chinois et américain sont fortement corrélés.
Mais lorsque les marchés commencent à intégrer les réalités économiques de chaque pays, les marchés chinois et américain évoluent dans des directions diamétralement opposées.