

J’ai regardé #IMFSaysTokenizedMarketsSmall, et honnêtement, c’est le mot « small » qui a attiré mon attention.
Au départ, cela ressemble presque à quelque chose de pessimiste pour la tokenisation.
Mais plus j’y pense, peut-être que c’est justement la partie intéressante. 🤔
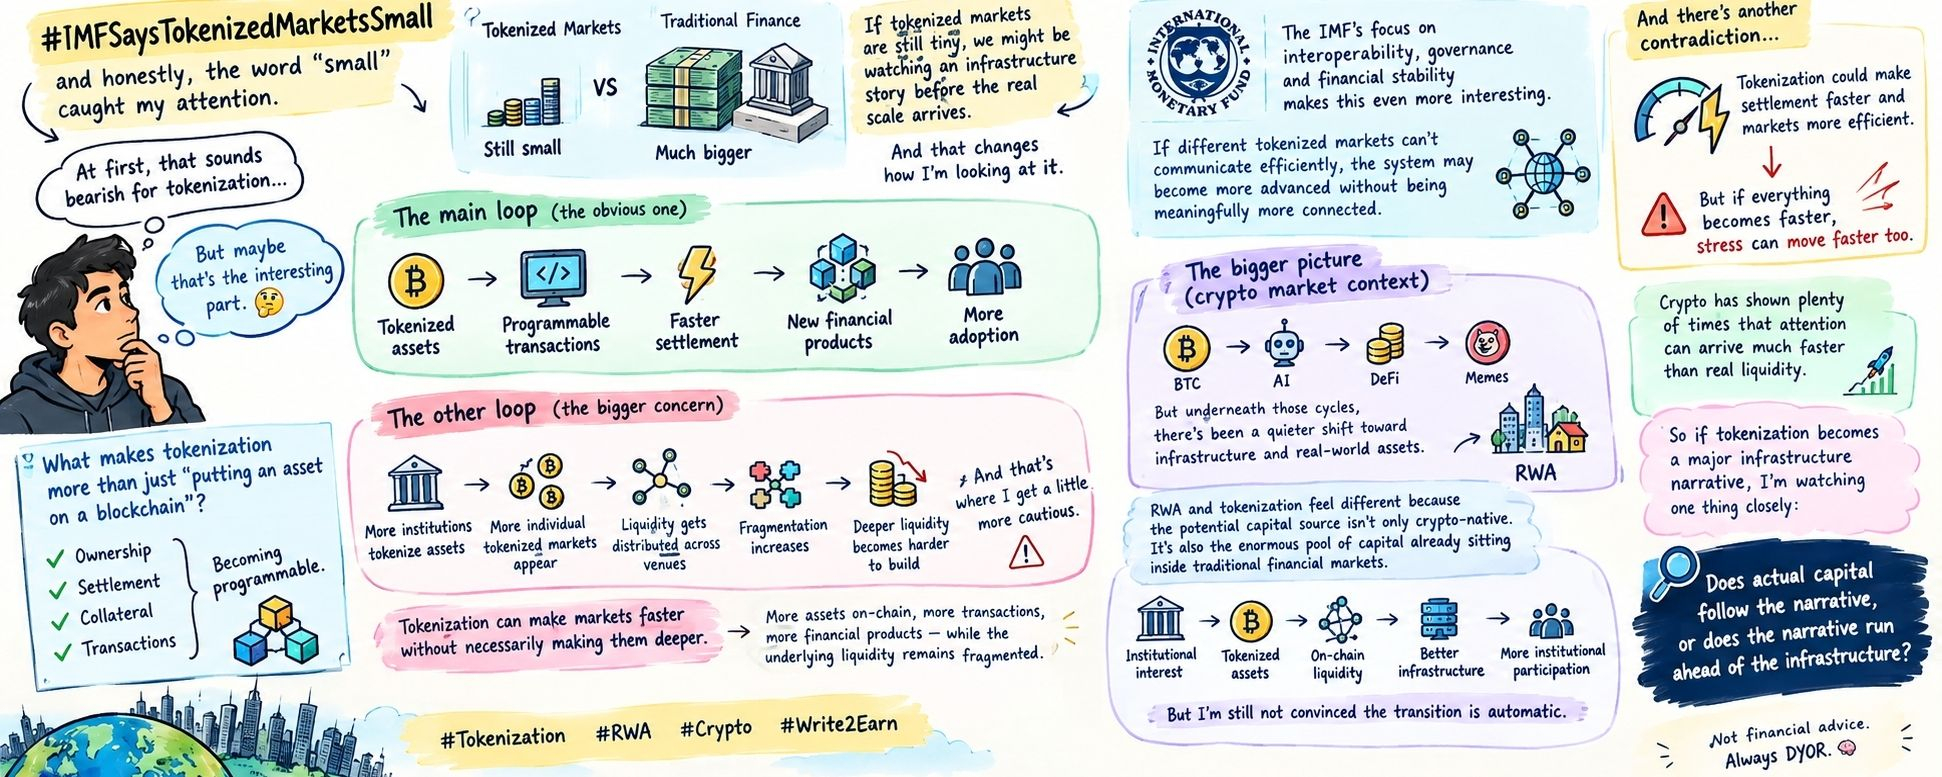
Si les marchés tokenisés sont encore minuscules par rapport à la finance traditionnelle, alors nous assistons peut-être à une histoire d’infrastructure avant l’arrivée de la vraie dimension.
Et cela change la façon dont je le vois.
La partie intéressante n’est pas simplement de placer un actif sur une blockchain.
C’est ce qui se passe quand la propriété, le règlement, les garanties et les transactions commencent à devenir programmables.
La boucle que je continue d’observer, c’est :
Actifs tokenisés → transactions programmables → règlement plus rapide → nouveaux produits financiers → plus d’adoption.
Ça semble simple.
Mais je pense qu’il y a une autre boucle en dessous, qui compte davantage.
More institutions tokenize assets → more individual tokenized markets appear → liquidity gets distributed across venues → fragmentation increases → deeper liquidity becomes harder to build.
Et c’est là que je deviens un peu plus prudent. 📉
Parce que la tokenisation peut rendre les marchés plus rapides sans nécessairement les rendre plus profonds.
Vous pourriez vous retrouver avec davantage d’actifs en chaîne, davantage de transactions et davantage de produits financiers — tandis que la liquidité sous-jacente reste fragmentée.
C’est une possibilité étrange.
L’intérêt du FMI pour l’interopérabilité, la gouvernance et la stabilité financière me rend encore plus curieux à ce sujet.
Si différents marchés tokenisés ne peuvent pas communiquer efficacement, le système peut devenir plus avancé sur le plan technologique sans pour autant devenir réellement davantage connecté.
Et il y a une autre contradiction que je ne peux pas ignorer.
La tokenisation pourrait rendre le règlement plus rapide et les marchés plus efficaces.
Mais si tout devient plus rapide, le stress peut aussi se déplacer plus vite.
Donc la question n’est vraiment pas de savoir si la tokenisation grandit.
Je pense que c’est probablement le cas.
La question la plus difficile, c’est de savoir si la liquidité, l’interopérabilité et la confiance peuvent croître plus vite que la fragmentation créée par tous ces nouveaux marchés tokenisés.
Et c’est là que, je pense, le contexte plus large du marché crypto devient intéressant.
On a vu l’attention passer de $BTC à l’IA, DeFi et aux tokens spéculatifs, mais en dessous de ces cycles, il y a eu un changement plus discret vers l’infrastructure et les actifs du monde réel.
RWA et tokenisation me semblent différents, parce que la source potentielle de capitaux n’est pas seulement de l’argent natif de la crypto.
C’est aussi la immense réserve de capitaux déjà présente dans les marchés financiers traditionnels.
Cela crée une autre boucle :
Intérêt institutionnel → actifs tokenisés → liquidité on-chain → meilleure infrastructure → davantage de participation institutionnelle.
Mais je ne suis toujours pas convaincu que la transition soit automatique.
La crypto a montré à maintes reprises que l’attention pouvait arriver beaucoup plus vite que la liquidité réelle.
Donc si la tokenisation devient un récit majeur en matière d’infrastructure, je surveille une chose de près :
Le capital réel suit-il le récit, ou bien le récit devance-t-il l’infrastructure ?
Ce n’est pas un conseil financier. Faites toujours votre propre analyse (DYOR).