
Je réfléchis à la tokenisation différemment depuis quelque temps.
Tout le monde se demande : Jusqu’où les actifs tokenisés peuvent-ils grandir ?
Mais je pense que la meilleure question est plutôt :
Que se passe-t-il quand les marchés tokenisés deviennent assez importants pour échouer ?
C’est là que commence le vrai test.
L’analyse de l’FMI du 8 octobre montre que la tokenisation progresse rapidement, mais elle reste encore minuscule par rapport à la finance traditionnelle.
Selon les informations, les repos tokenisés représenteraient environ 300 à 350 milliards de dollars de volume quotidien, tandis que les marchés américains des repos traitent environ 13 000 milliards de dollars par jour.
Cet écart me dit quelque chose d’important : la technologie a déjà un usage financier réel, mais elle n’a pas encore atteint une échelle systémique.
Et honnêtement, c’est peut-être l’étape la plus intéressante.
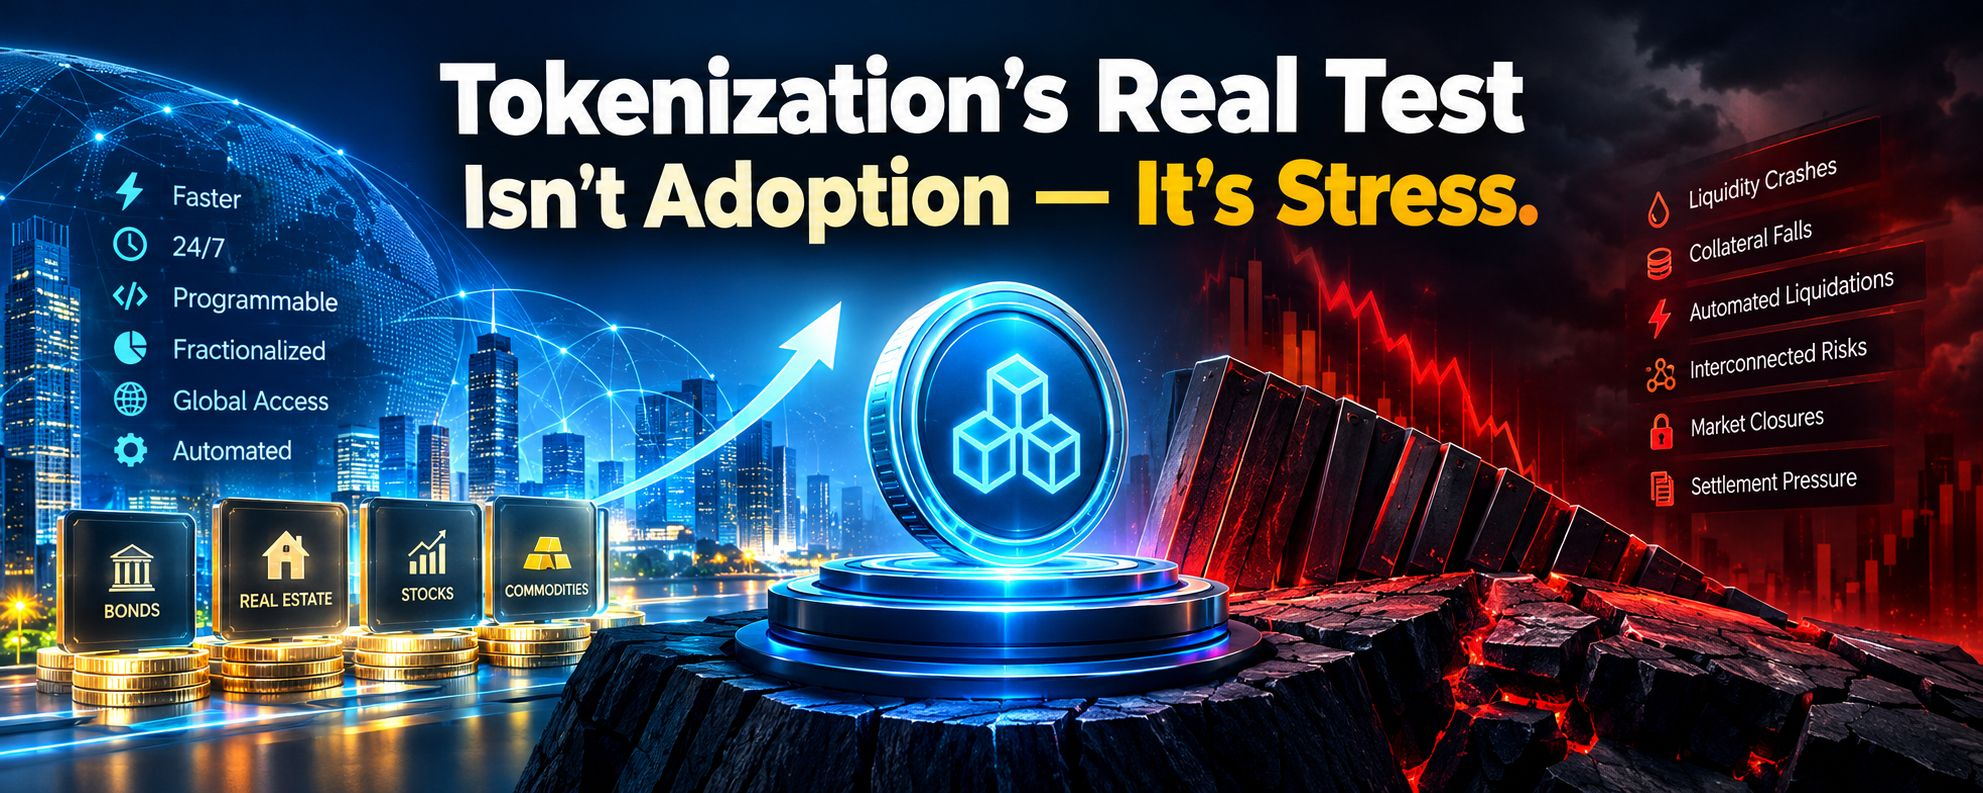
La blockchain peut rendre les marchés :
• Plus rapide
• Accessible 24/7
• Programmables
• Fractionné
• Accessible à l’échelle mondiale
• Plus simple à automatiser
Mais ces mêmes avantages peuvent devenir dangereux lors d’un choc.
Un marché traditionnel a des horaires de négociation, des intermédiaires, des processus de règlement et une intervention humaine.
La finance on-chain peut supprimer beaucoup de ces pauses.
Le collatéral peut se déplacer automatiquement.
Les positions peuvent être liquidées automatiquement.
Les actifs peuvent circuler entre des protocoles connectés sans attendre le règlement traditionnel.
Ça sonne super lorsque les marchés sont calmes.
Mais pendant une panique, l’efficacité peut devenir une accélération.
Les chiffres actuels restent encore relativement faibles.
Les actifs réels tokenisés, à l’exclusion des pensions (repos) et des stablecoins, étaient d’environ 65 Md$ en juillet 2026.
Les obligations et les fonds du marché monétaire représentaient environ 48 Md$, tandis que les actions tokenisées n’étaient qu’environ 2,3 Md$.
Donc je ne vois pas encore la blockchain remplacer la finance traditionnelle.
Je le vois comme une nouvelle couche d’infrastructure financière en construction avant d’atteindre une importance systémique sérieuse.
Et cela donne au secteur le temps de résoudre les problèmes difficiles.
Un exemple se détache vraiment : les actions tokenisées.
Plus de la moitié des échanges sur actions tokenisées étudiés aux États-Unis auraient eu lieu en dehors des heures normales de marché, avec une part significative impliquant des fractions d’actions.
Cela crée une question fascinante :
Que se passe-t-il lorsque le token continue de s’échanger, mais que le marché traditionnel sous-jacent est fermé ?
La découverte des prix ne disparaît pas.
Il se déplace simplement ailleurs.
L’analyse du FMI aurait constaté que plus de 87 % des variations de prix immédiatement après les heures normales de marché étaient ensuite reflétées dans les prix du marché traditionnel.
Cela signifie que les marchés tokenisés pourraient, à terme, faire partie de la découverte des prix traditionnelle, plutôt que de fonctionner simplement à côté.
Et c’est là que les choses deviennent sérieuses.
Imaginez :
L’actif est tokenisé → utilisé comme collatéral → le collatéral est réutilisé → l’effet de levier augmente → les prix baissent → les liquidations se déclenchent → plus de ventes commencent.
Reliez maintenant plusieurs plateformes, blockchains, dépositaires et pools de liquidité.
Un problème qui commence à un endroit peut se propager beaucoup plus vite dans le système.
La blockchain ne créera peut-être pas le risque initial.
Mais cela pourrait rendre la transmission de ce risque plus rapide, plus automatisée et plus interconnectée.
C’est, je pense, la partie qui mérite beaucoup plus d’attention.
La grande question n’est plus :
« Peut-on mettre un actif on-chain ? »
Nous connaissons déjà la réponse.
Les vraies questions sont :
Qui en est légalement propriétaire ?
Que se passe-t-il si deux réseaux ne sont pas d’accord ?
Que se passe-t-il quand la liquidité disparaît ?
Quel est l’actif final de règlement ?
Le collatéral peut-il être réutilisé sur plusieurs plateformes ?
Qui prend le contrôle quand un protocole échoue ?
Et que se passe-t-il quand une liquidation automatisée rencontre un marché qui évolue plus vite que le système traditionnel ?
Ce ne sont pas des questions marketing.
Ce sont des questions de défaillance.
Si la tokenisation devient vraiment importante, je surveillerai quatre points :
1. Liquidité
Pas seulement le volume dans des conditions normales.
Quelle quantité de liquidité reste-t-il quand tout le monde veut sortir en même temps ?
2. Interopérabilité
Les actifs tokenisés peuvent-ils réellement fonctionner entre blockchains, banques, bourses, dépositaires et systèmes de règlement traditionnels ?
3. Règlement
Si l’actif est on-chain mais que le règlement dépend encore d’une infrastructure lente ou fragmentée, quelle efficacité avons-nous vraiment gagnée ?
4. Comportement en situation de stress
C’est celui qui m’importe le plus.
Ne me montrez pas comment le système fonctionne pendant un marché haussier.
Montrez-moi ce qui se passe quand la liquidité s’effondre, que le collatéral chute, que les oracles deviennent peu fiables, que les liquidations s’accélèrent et que les marchés traditionnels sont fermés.
C’est à ce moment que l’infrastructure gagne la confiance.
Je ne lis pas l’analyse du FMI comme disant que la tokenisation ne fonctionne pas.
Je le lis comme quelque chose de plus intéressant :
La technologie progresse plus vite que l’infrastructure financière qui l’entoure.
Et cela pourrait créer une opportunité d’investissement totalement différente.
Le plus grand gagnant ne sera peut-être pas le projet qui tokenise le plus d’actifs.
Peut-être que ce sera l’infrastructure qui résout les problèmes ennuyeux :
Liquidité. Conservation. Règlement. Interopérabilité. Propriété légale. Contrôles des risques. Reprise après défaillance.
Mettre une obligation sur une blockchain est techniquement impressionnant.
Mais rendre cette obligation fiable quand les marchés subissent un stress extrême ?
C’est le vrai défi.
Donc voici la question à laquelle je reviens sans cesse :
Si, à terme, les marchés financiers fonctionnent 24/7 avec un collatéral et une liquidation automatisés, les marchés tokenisés devraient-ils avoir de meilleurs coupe-circuits et des garde-fous de règlement ?
Ou est-ce qu’un trop grand nombre de contrôles traditionnels détruirait la très efficacité qui rend la tokenisation précieuse ?
Où trace-t-on la frontière entre la finance programmable et le risque systémique programmable ?
#FedMinutesFocusOnOctoberPause
#EvernorthDelaysNasdaqDebutToOct12
#RobinhoodAdds$25MInBitcoinToBalanceSheet
#VitalikWarnsAICouldWeakenCryptographySecurity