

Une phrase a fait plonger le marché
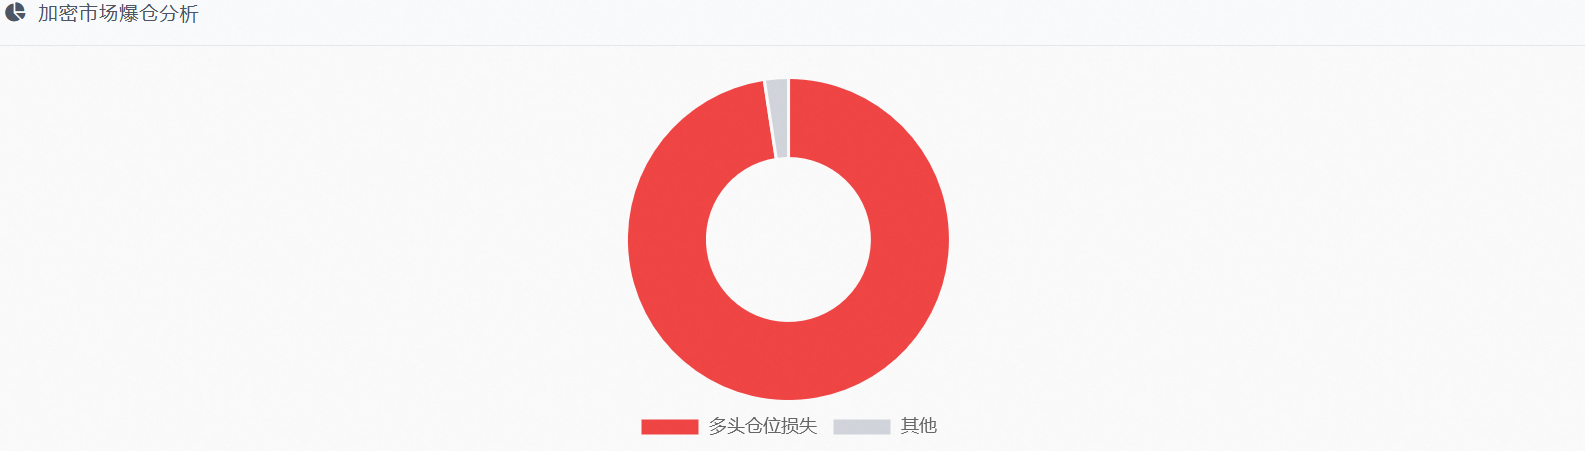
Le soir du 7 octobre, après la publication du compte rendu de la réunion de septembre du FOMC de la Réserve fédérale, les marchés américains et européens, l’or, l’argent et les cryptomonnaies ont tous plongé. En 20 minutes, le bitcoin est passé de 85 318 à 83 551 dollars, soit une baisse d’environ 2 % ; l’Ethereum a perdu près de 5 %, le XRP plus de 6 % et Solana plus de 4 %. Au cours des dernières 24 heures, 124 000 personnes ont été liquidées dans le monde, pour un montant total supérieur à 700 millions de dollars, dont plus de 90 % de positions longues. Dan Khus, de LVRG Research, l’a parfaitement résumé : ce n’est pas le début d’une tendance baissière, mais un « nettoyage de l’effet de levier » — les positions longues trop concentrées, ouvertes par des investisseurs qui couraient après la hausse, ont été balayées d’un seul coup.
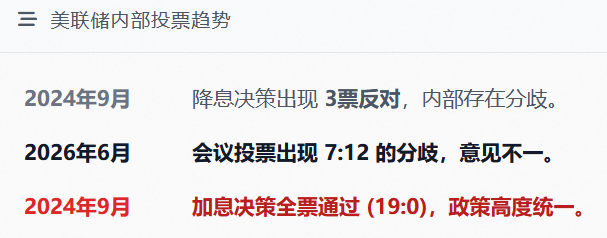
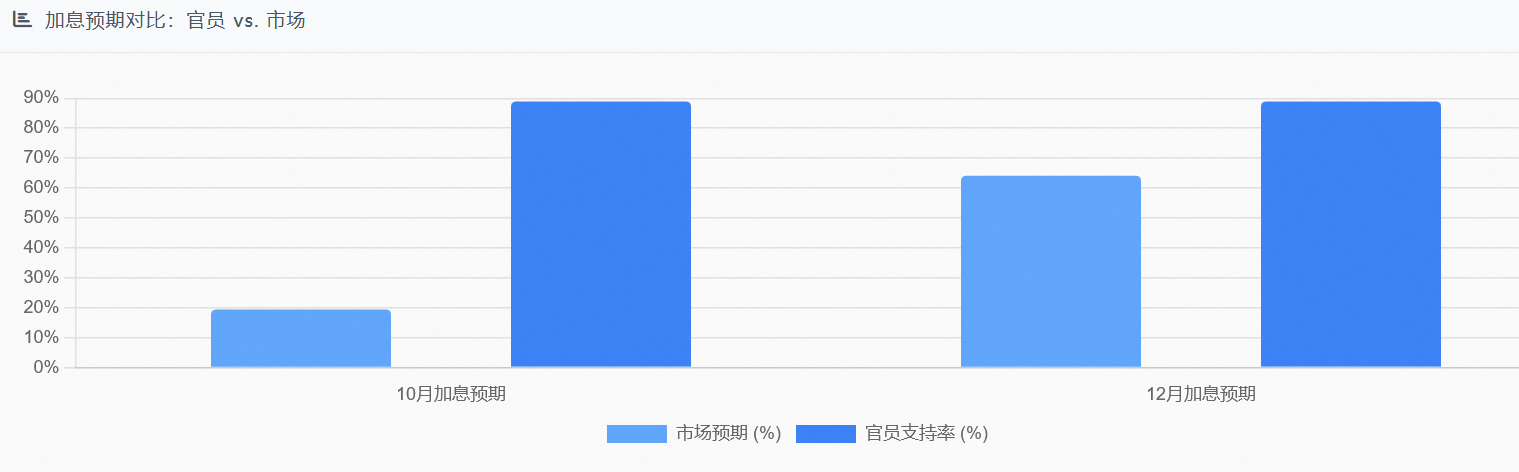
Les 19 responsables ont unanimement soutenu une hausse de 25 points de base en septembre, portant les taux à 3,75 %-4,00 %, et la majorité estime qu’une nouvelle hausse d’ici la fin de l’année pourrait être appropriée. Selon les données du CME, le marché n’anticipe qu’à 19,4 % une hausse en octobre, contre 64,1 % en décembre ; pourtant, le graphique à points montre que 16 des 18 responsables sont favorables à une nouvelle hausse cette année.
$5.364%
Le rendement des bons du Trésor américain à 10 ans a dépassé en séance les 5.364 %, atteignant son plus haut niveau depuis 2002 ; celui à 30 ans a grimpé à 5.715 %, tandis que le rendement britannique à 30 ans a franchi les 6 %. L’indice du dollar a repassé la barre des 102, l’or au comptant est passé sous les 4 100 dollars (en baisse de plus de 1 %) et l’argent a perdu le seuil des 60 dollars (en baisse de 2,5 %).
Lorsque le rendement sans risque atteint 5,36 %, le coût d’opportunité de la détention d’actifs sans rendement augmente d’autant. Goldman Sachs estime que chaque hausse d’un point de pourcentage du rendement à 10 ans augmente en moyenne de 0,8 % le coût de financement des entreprises.
Les infrastructures d’IA considérées comme un risque inflationniste
C’est la première fois que la Fed établit un lien direct entre les investissements dans l’IA et les risques inflationnistes. Les responsables ont décrit trois mécanismes de transmission : premièrement, un choc d’offre, les dépenses d’investissement stimulant la demande de puces et de centres de données et accentuant les tensions sur les chaînes d’approvisionnement ; deuxièmement, la demande d’énergie, puisque la consommation électrique des centres de données américains dédiés à l’IA devrait atteindre d’ici 2030 l’équivalent de celle de toute la Californie aujourd’hui ; troisièmement, la concurrence pour la main-d’œuvre, la course aux talents hautement qualifiés faisant grimper les salaires et les anticipations d’inflation.
IDC prévoit que les dépenses consacrées aux infrastructures d’IA atteindront 497 milliards de dollars en 2026, soit une hausse de près de 56 % sur un an. JPMorgan prévoit que les émissions de dette liées à l’IA atteindront 4 100 milliards de dollars d’ici 2030. Les coûts de financement ont déjà augmenté : le rendement de la dette hors bilan d’Oracle atteint 7,534 %, soit une prime de 287,5 points de base par rapport aux bons du Trésor américain de même échéance. CoreWeave avertit qu’une hausse des taux d’un point de pourcentage entraînerait une augmentation de 30 millions de dollars de ses charges d’intérêts.
Plus important encore, les deux secteurs se disputent les mêmes capitaux. Selon un rapport de JPMorgan, 65 % des family offices dans le monde considèrent l’IA comme une priorité d’investissement actuelle ou future, contre seulement 17 % pour les cryptomonnaies. 89 % des family offices ne détiennent aucune cryptomonnaie, et leur allocation moyenne n’est que de 0,4 %.
Le marché des cryptomonnaies doit non seulement composer avec la Fed, mais aussi rivaliser avec le secteur de l’IA pour attirer les capitaux — et lorsque ce dernier offre des flux de trésorerie plus prévisibles, le choix des investisseurs institutionnels est évident.
Pourquoi les cryptomonnaies sont particulièrement touchées
Selon les données de CoinGlass, les liquidations, qui ont atteint 712 millions de dollars, ont presque entièrement touché les positions longues, signe d’un fort encombrement des positions longues à effet de levier. Lorsque le cours a franchi à la baisse un niveau de support clé, les acheteurs n’ont pas été assez nombreux pour absorber les ventes, ce qui a rapidement amplifié la chute. Parallèlement, les mineurs réorientent leur puissance de calcul vers les services d’inférence, face à l’explosion de la demande de GPU liée à l’IA, ce qui met également sous pression l’offre de bitcoins.
Certains considèrent les hausses de taux comme une « assurance » contre un dépassement de l’objectif d’inflation ; d’autres estiment qu’il faut absolument empêcher l’inflation de se propager sous l’effet des prix de l’énergie et de la demande liée à l’IA ; quelques-uns pensent que le taux neutre lui-même a déjà augmenté. La trajectoire de la politique monétaire est donc très incertaine, et les marchés devraient probablement rester volatils jusqu’en décembre.
La bonne nouvelle, c’est que les anticipations du marché concernant une hausse en octobre se sont nettement atténuées : la probabilité d’un statu quo atteint 80,6 %. En revanche, celle d’un statu quo en décembre n’est que de 21,7 %.
En résumé
L’unanimité en faveur d’une hausse et la perspective d’un nouveau relèvement des taux d’ici la fin de l’année augmentent le coût de détention de tous les actifs risqués. Et le fait que l’IA soit considérée comme un risque inflationniste met en évidence le désavantage structurel des cryptomonnaies face à l’IA dans la course aux capitaux. Le marché passe de la « quête de liquidités » à une logique axée sur les bénéfices, et des actifs sans rendement à ceux qui en génèrent un. Le bitcoin pourrait se stabiliser à court terme, mais ses perspectives à long terme sont comprimées à la fois par la politique monétaire et par l’IA.#美联储纪要聚焦10月暂停加息 #美国抵押贷款利率升至7.49% #比特币跌破8.4万美元 $BTC
