


Accédez au bureau OTC de Binance sur le portail VIP
Période : du 1er au 7 octobre 2026
Sentiment du marché : l’avidité retombe tandis que le marché digère un pic de surchauffe
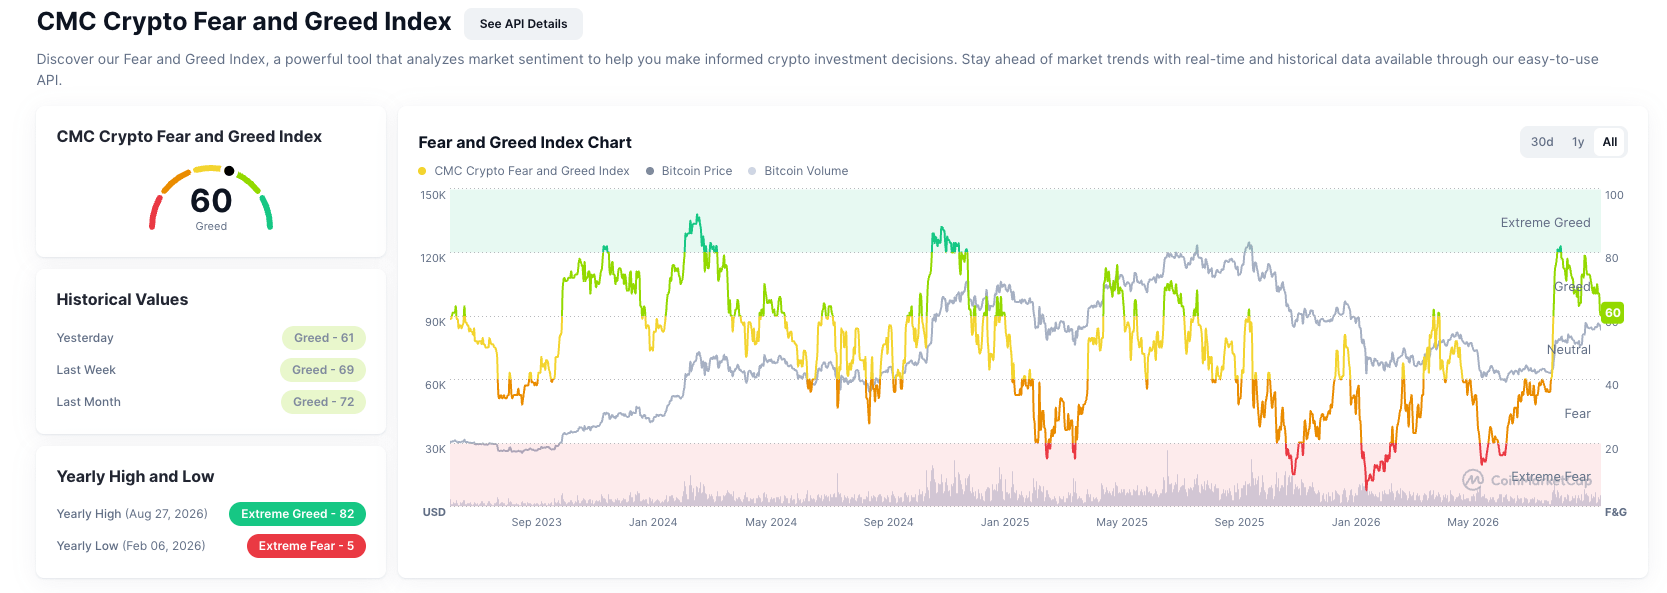
Le sentiment du marché s’est apaisé cette semaine : l’indice Fear and Greed de CoinMarketCap s’établit à 60. Il reste dans la zone d’avidité, mais affiche un net refroidissement par rapport aux niveaux élevés observés jusqu’à la fin septembre. L’indice a glissé de la fourchette des 70–80 vers 60, avec une valeur de 61 hier, de 69 la semaine dernière et de 72 le mois dernier — une baisse claire et régulière, plutôt qu’une chute brutale.
Il s’agit d’un changement notable de dynamique. Plutôt qu’une nouvelle flambée du sentiment ou une purge provoquée par la peur, le marché revient à un état moins surchauffé. Le repli de l’indice reflète un marché qui a modéré sa prise de risque : l’effervescence s’est atténuée, mais le sentiment reste résolument optimiste. Cette distinction est importante : un indice dans la zone « Greed » modérée après une longue hausse est un signe de normalisation, et non de capitulation.
Points clés à retenir :
L’indice Fear and Greed se situe à 60, dans la zone « Greed ».
L’indice est redescendu de 70–80 vers 60 au cours des dernières semaines.
Ce mouvement traduit un retour à la normale après une surchauffe, et non un basculement vers la peur.
Le sentiment reste optimiste, mais moins euphorique.
L’appétit pour le risque reste positif, mais les acteurs du marché réduisent leurs excès.
Un indice « Greed » moins élevé réduit la fragilité tout en laissant la porte ouverte à une nouvelle accélération.
Dans l’ensemble, le contexte du sentiment reste favorable, mais passe clairement d’un état « brûlant » à un état « tempéré ». L’effervescence du marché s’est atténuée, ce qui est plus sain qu’une hausse parabolique qui se poursuivrait — mais cela signifie aussi qu’il faut désormais déterminer si ce ralentissement se stabilise ou se prolonge.
Figure 1 : graphique de l’indice Fear and Greed
Évolution des cours : le BTC se maintient autour du milieu de la zone des 80 000 $, sans impulsion majeure des flux
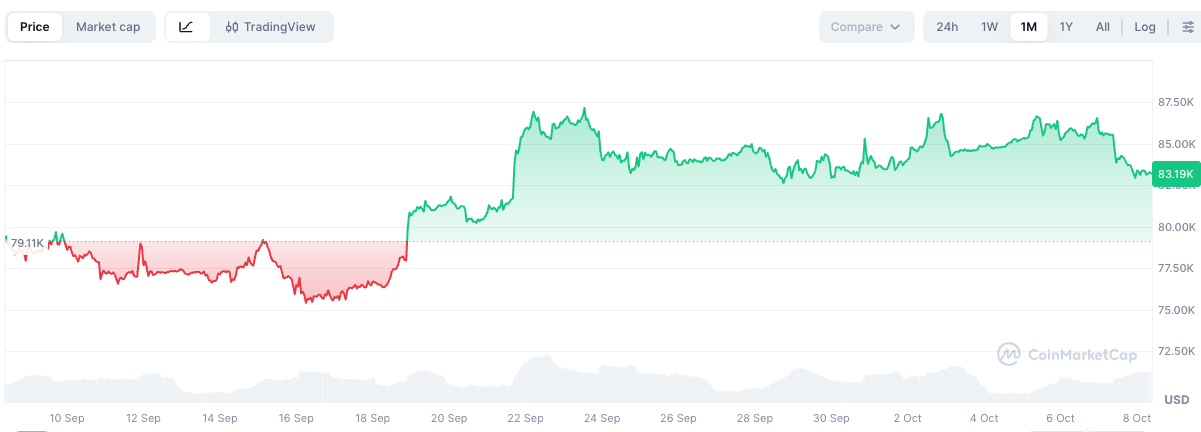
Le Bitcoin a tenu bon cette semaine, évoluant dans une phase de consolidation autour du milieu de la zone des 80 000 $, après la progression du cycle précédent vers les 85 000 $. Contrairement au rallye porté par la dynamique qui avait caractérisé le mouvement de fin septembre, l’évolution des cours cette semaine s’est distinguée par l’absence d’impulsion directionnelle — ni véritable cassure à la hausse ni brusque retournement. Le cours digère ses gains, sans tendance marquée.
La configuration se décrit au mieux comme une consolidation latérale à légèrement baissière. En l’absence d’entrées ou de sorties importantes, le BTC évolue selon sa propre inertie, conservant la base de reprise formée en septembre tandis que le marché dans son ensemble ralentit. Le précédent sommet local, autour de 87 500 $, reste la principale résistance ; tant que le cours ne le reprend pas et que les flux restent faibles, le marché demeure en attente.
Points clés à retenir :
Le BTC se consolide autour du milieu de la zone des 80 000 $.
Aucune entrée ni sortie importante ne dicte l’évolution des cours.
Le mouvement relève de la digestion des gains, et non d’une dynamique impulsée par le momentum.
Le précédent sommet local, autour de 87 500 $, reste le principal niveau de résistance.
La faiblesse des flux rend les cours plus sensibles au positionnement qu’à la demande.
La poursuite de la hausse au-dessus du milieu de la zone des 80 000 $ ne bénéficie toujours pas d’un nouveau catalyseur.
Dans l’ensemble, l’évolution des cours reflète le ralentissement général. Le BTC tient sa base de reprise, mais sans soutien des flux, il s’agit davantage d’une pause que d’une poursuite — une position neutre qui laisse le prochain mouvement dépendre du retour de la demande.
Figure 2 : graphique du cours du Bitcoin
Flux des ETF : la demande institutionnelle s’essouffle tandis que les investisseurs attendent
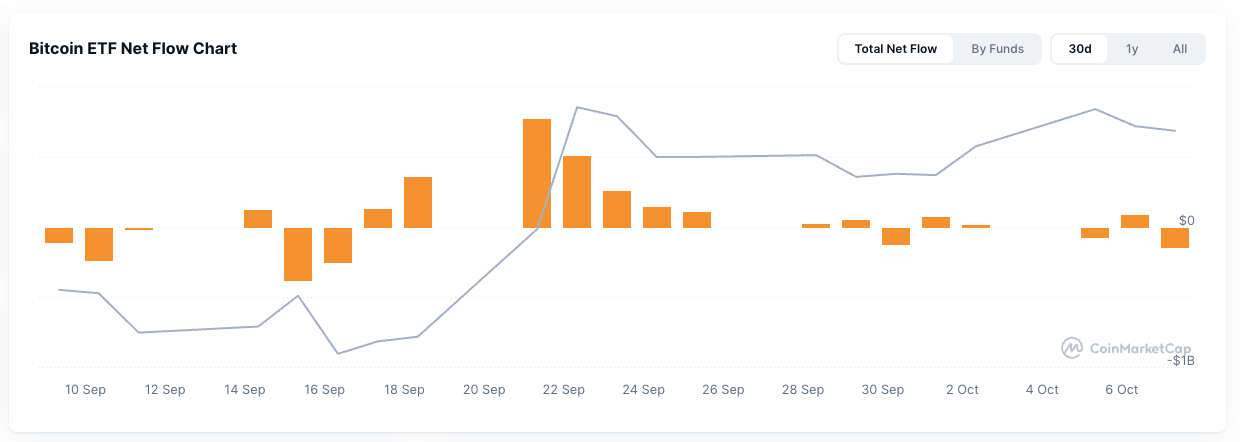
Les flux des ETF se sont stabilisés cette semaine, sans fournir de signal institutionnel significatif dans un sens ou dans l’autre. Après la vague d’entrées de BTC d’environ 1,5 Md$ du cycle précédent, les flux nets sont revenus près de 0 $, sans entrées ni sorties importantes. La demande institutionnelle qui avait alimenté la réaccumulation de septembre marque une pause.
C’est le signe d’hésitation le plus clair dans le contexte actuel. Les investisseurs traditionnels semblent observer plutôt que s’engager : ils n’augmentent pas fortement leur exposition et ne sortent pas non plus, mais attendent une direction plus claire. Ce recul marque une baisse par rapport aux semaines précédentes, caractérisées par des flux de plusieurs milliards de dollars, et prive le marché de sa principale source de demande structurelle.
Flux des ETF
Les flux nets des ETF BTC sont revenus autour de 0 $ cette semaine.
Aucune entrée ni sortie importante n’a été enregistrée.
Le rythme des entrées de BTC, d’environ 1,5 Md$ au cycle précédent, ne s’est pas maintenu.
Les investisseurs traditionnels et institutionnels semblent hésiter et observer le marché.
Les flux ne donnent plus de signal directionnel aux investisseurs institutionnels.
Le retour de la participation sera le principal signe de confirmation à surveiller.
Interprétation combinée :
La faiblesse des flux constitue un signal neutre à prudent concernant le sentiment des investisseurs institutionnels.
Le retrait des investisseurs suggère qu’ils attendent une confirmation avant de revenir sur le marché.
L’absence de sorties est encourageante : il s’agit d’une hésitation, pas d’une distribution.
Les flux concordent désormais avec le recul du sentiment « Greed » et la stagnation des cours.
La question centrale est de savoir si cette pause correspond à une phase de digestion ou au début d’un repli.
Dans l’ensemble, la demande d’ETF est passée de la « réaccumulation » à l’« attentisme ». L’absence de pression vendeuse préserve la base, mais tant que les flux institutionnels ne reviennent pas, le marché ne dispose pas du carburant qui avait propulsé la précédente hausse.
Figure 3 : graphique des flux nets des ETF
Produits dérivés et liquidations : une purge des positions longues élimine l’excès de levier
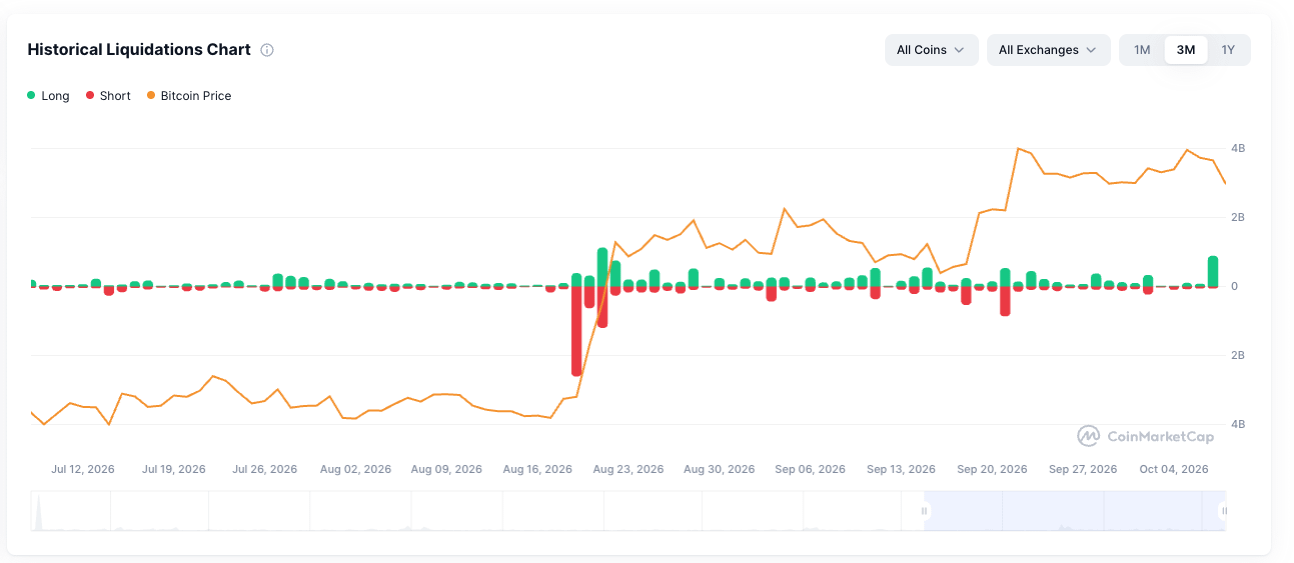
L’activité sur les produits dérivés a donné lieu à l’événement structurel le plus important de la semaine. Le 7 octobre, une vague de liquidations de positions longues d’environ 890 M$ a éliminé les positions longues à effet de levier excessif, réinitialisant de force le positionnement après la hausse vers le milieu de la zone des 80 000 $. C’est l’image inversée du short squeeze qui avait alimenté le cycle précédent : alors que les positions vendeuses avaient été forcées de se racheter lorsque les cours montaient, cette semaine, ce sont les positions acheteuses qui ont été sanctionnées par l’essoufflement de la dynamique.
Il est important de noter qu’il s’agit d’une remise à zéro saine, et non d’une rupture. Le cycle précédent avait révélé que le levier des positions longues était structurellement plus élevé que celui des positions courtes, rendant le marché vulnérable à un choc baissier — cette semaine, ce choc s’est produit, mais de manière contenue. Cette purge élimine l’excès accumulé pendant le rallye et réduit le surplomb qui aurait pu provoquer une cascade plus importante. En pratique :
Les liquidations de positions longues éliminent l’excès de levier accumulé pendant la hausse de septembre.
L’élimination des positions longues à effet de levier excessif réduit la fragilité en cas de baisse à l’avenir.
Cet événement constitue une remise à zéro du positionnement, et non, à lui seul, un retournement de tendance.
Une fois l’effet de levier résorbé, le marché est moins exposé à une cascade de liquidations brutale.
Un marché des produits dérivés plus calme signifie que les cours devraient davantage réagir aux flux et au sentiment qu’aux liquidations forcées.
Points clés à retenir :
Des liquidations de positions longues d’environ 890 M$ ont eu lieu le 7 octobre.
Cet événement a éliminé du marché les positions longues à effet de levier excessif.
C’est l’inverse du short squeeze du cycle précédent.
Cette remise à zéro réduit la fragilité structurelle plutôt que de confirmer une tendance baissière.
Le positionnement est désormais plus sain et moins encombré.
La sensibilité aux produits dérivés a diminué, recentrant l’attention sur les flux et les cours.
Dans l’ensemble, la situation des produits dérivés correspond à un mouvement de réduction des risques — douloureux pour les positions longues à effet de levier excessif, mais favorable à la santé du marché. Le surplomb signalé lors du cycle précédent a été largement résorbé, laissant le marché sur des bases plus solides si la demande revient.
Figure 4 : graphique des liquidations historiques
Activité DEX et on-chain : le volume s’essouffle début octobre
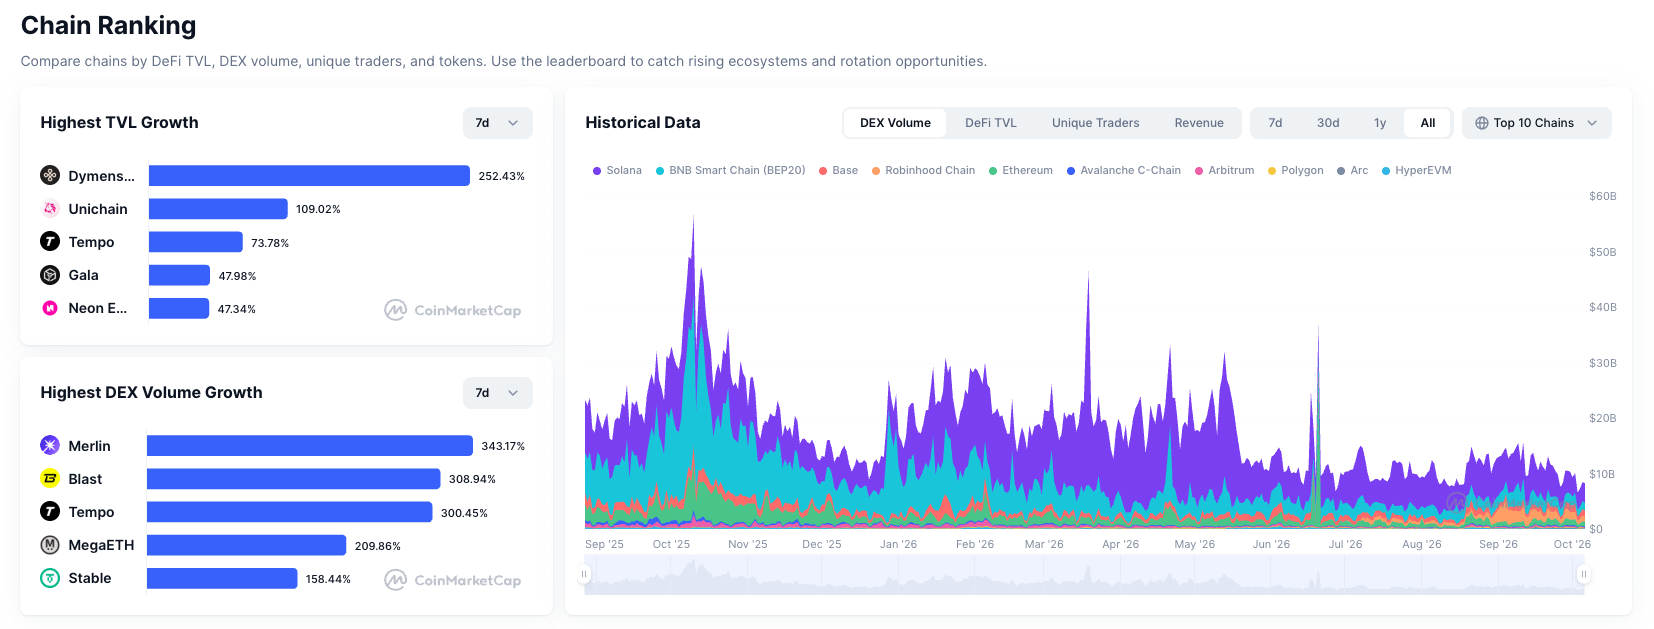
L’activité on-chain confirme le ralentissement. Le volume des DEX est revenu à des niveaux faibles début octobre, les volumes cumulés sur les principales blockchains ayant reculé par rapport aux pics de septembre. Les données par blockchain montrent une baisse des volumes sur Solana, BNB Chain, Base et Ethereum : il s’agit d’un ralentissement généralisé du marché, et non d’un repli isolé.
L’absence d’impulsion on-chain confirme ce qu’indiquent les flux et le sentiment : l’activité spéculative recule et le marché ne recherche plus le risque au rythme observé pendant la hausse. Même si certains écosystèmes ont continué d’enregistrer une croissance marginale, le tableau d’ensemble est celui d’un ralentissement de l’activité.
Points clés à retenir :
Le volume des DEX est revenu à des niveaux faibles début octobre.
Le repli touche largement les principales blockchains.
L’activité on-chain confirme le ralentissement généralisé du marché.
La baisse des volumes reflète le recul de l’appétit spéculatif.
Malgré la croissance de certains écosystèmes, la tendance générale est au ralentissement.
Un contexte on-chain calme concorde avec l’hésitation du sentiment et des flux.
Dans l’ensemble, l’activité on-chain concorde avec le reste du marché : celui-ci s’éloigne de l’intensité de septembre et entre dans une phase plus calme et plus prudente.
Figure 5 : graphique du volume des DEX
Bilan hebdomadaire
Le marché a poursuivi son ralentissement au cours de la semaine du 7 octobre, le sentiment, les flux, les produits dérivés et l’activité on-chain indiquant tous un retour à des conditions moins surchauffées.
L’indice Fear and Greed est retombé à 60, contre une fourchette de 70 à 80 — le sentiment reste à « Greed », mais n’est plus euphorique. L’effervescence du marché s’est atténuée et ce mouvement relève de la normalisation plutôt que de la peur. L’évolution du BTC a suivi la même tendance : le cours s’est consolidé autour du milieu de la zone des 80 000 $, sans flux entrants ni sortants importants pour lui donner une direction, et a conservé sa base de reprise sans prolonger la hausse.
Les flux des ETF se sont stabilisés, les flux nets étant revenus près de 0 $ — c’est le signe le plus clair que les investisseurs traditionnels et institutionnels hésitent et observent plutôt que de s’engager. Le marché perd ainsi le principal moteur de la demande du cycle précédent et dépend désormais du retour des participants.
Du côté des produits dérivés, les liquidations de positions longues d’environ 890 M$ le 7 octobre ont éliminé les positions longues à effet de levier excessif, provoquant une remise à zéro contenue qui a atténué la fragilité signalée lors du cycle précédent. Sur la chaîne, le volume des DEX est revenu à des niveaux faibles début octobre, confirmant le recul généralisé de l’activité spéculative.
Dans l’ensemble, le marché reste optimiste, mais sort clairement d’une phase de surchauffe. La confiance demeure intacte, la base de reprise tient et l’excès de positions acheteuses a été résorbé — autant de signaux favorables. La question centrale est désormais de savoir s’il s’agit d’une consolidation saine avant une nouvelle accélération ou du début d’un repli plus général. La réponse viendra probablement des flux institutionnels : si la demande pour les ETF revient et confirme la base au-dessus du milieu de la zone des 80 000 $, ce ralentissement sera le signe d’une consolidation saine. Si les flux restent faibles, le prochain mouvement du marché dépendra davantage du positionnement que d’une nouvelle demande.
Pourquoi négocier de gré à gré ?
Binance propose à ses clients plusieurs moyens d’accéder au trading OTC, notamment des canaux de communication par chat et la plateforme Binance OTC (https://www.binance.com/en/otc), qui offre des services de cotation manuelle et d’exécution.
E-mail : trading@binance.com pour plus d’informations.
Rejoignez notre chaîne Telegram @BinanceOTCTrading (https://t.me/+0mkJQnbQiOdlZjk0) pour suivre l’actualité des marchés !
Vous pouvez également nous contacter sur Telegram (@Binance_OTC_Desk) pour échanger directement avec nos traders expérimentés au sujet de vos besoins de trading OTC. Nous sommes impatients de vous accompagner et de vous offrir un service d’exception pour toutes vos transactions OTC.