

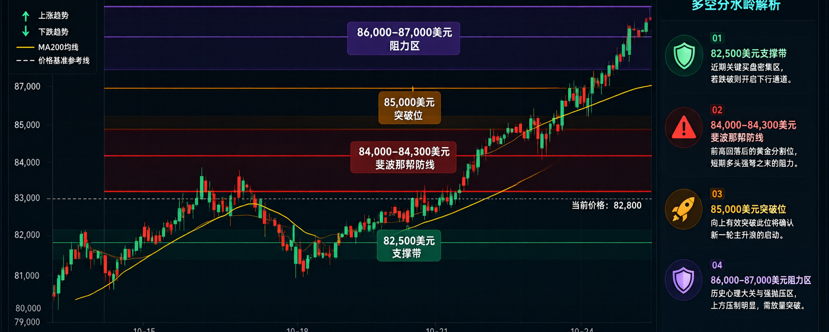

Début octobre, le Bitcoin a franchi un seuil structurel majeur. Porté par une série de catalyseurs macroéconomiques — notamment le recul de l’inflation PCE sous-jacente aux États-Unis à 3,0 % et la création de seulement 29 000 emplois non agricoles en septembre — le BTC a réussi à franchir la barrière de vente à 85 000 dollars qui le plafonnait depuis quelque temps. Il a atteint brièvement les 87 000 dollars en séance, soit un rebond cumulé d’environ 14,6 % par rapport à son point bas du 15 septembre, à 74 968 dollars. Dans le même temps, la réapparition des schémas d’accumulation on-chain, le retour continu des flux vers les ETF au comptant et la publication par la Réserve fédérale d’un projet de réglementation des stablecoins contribuent à redéfinir le scénario de moyen terme du marché. Toutefois, une cassure ne signifie pas pour autant que la tendance est confirmée : la résistance située dans la zone des 86 000 à 87 000 dollars reste bien présente, et les hésitations répétées autour des 86 000 dollars montrent que les haussiers et les baissiers restent en désaccord sur la direction à venir. Cet article passe en revue la logique centrale du marché et les variables clés à suivre sous quatre angles : la structure technique, les catalyseurs macroéconomiques, les avancées réglementaires et le comportement des institutions.
I. De 82 500 à 85 000 : franchissement effectif d’une « barrière de pression vendeuse »
Fin septembre, le bitcoin est resté longtemps coincé dans une fourchette comprise entre 82 500 et 85 700 dollars, avec une accumulation dense d’ordres de vente autour de 85 000 dollars. Plusieurs tentatives de hausse avaient échoué. Cette configuration a radicalement changé au début du mois d’octobre.
Selon l’analyse de Glassnode, après que les acheteurs ont réussi à franchir la barrière des ordres de vente à 85 000 dollars, une partie des ordres accumulés dans cette zone a été exécutée, tandis que le reste a été retiré activement. La concentration de la pression vendeuse autour de 87 000 dollars a ainsi fortement diminué, et la liquidité au-dessus de ce niveau est devenue moins visible. Cela signifie que l’équilibre entre l’offre et la demande sur le marché a connu un renversement fondamental : les niveaux qui faisaient auparavant office de résistance sont en train de devenir de nouveaux supports.
Il faut toutefois garder à l’esprit qu’une percée technique et la confirmation d’une tendance sont deux choses fondamentalement différentes. Après avoir atteint 87 000 dollars, le BTC est rapidement retombé dans une zone de fluctuation comprise entre 85 000 et 86 000 dollars. Le sommet annuel de 87 000 dollars atteint le 21 septembre reste un seuil clé que les haussiers doivent franchir. La zone de 84 000 à 84 300 dollars constitue le support clé de Fibonacci 0,618. En cas de passage sous 82 500 dollars, le prochain support majeur se situerait autour de 80 000 dollars.
La principale tension du marché réside actuellement dans le fait que la structure sous le cours s’est améliorée, mais que la dynamique haussière au-dessus de lui n’est pas encore confirmée. La lutte entre haussiers et baissiers dans la fourchette de 85 000 à 87 000 dollars déterminera si ce rebond marque le début d’une nouvelle tendance ou une correction technique de plus grande ampleur.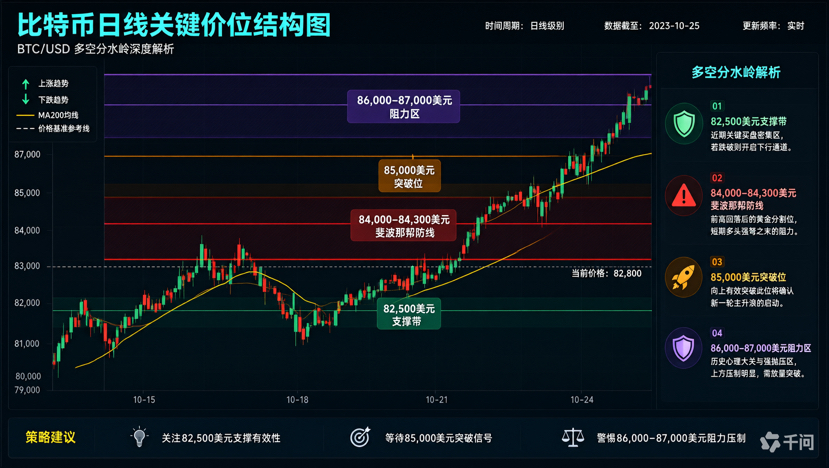
II. Catalyseurs macroéconomiques : l’effet cumulé du ralentissement de l’inflation et de la surprise négative sur l’emploi non agricole
Le déclencheur immédiat de cette percée est venu d’un revirement inattendu des données macroéconomiques.
L’indice des prix PCE américain publié le 30 septembre a progressé de 3,4 % sur un an, ralentissant nettement par rapport aux 3,7 % de juillet. Le PCE de base est tombé à 3,0 %, sous les attentes du marché. Après la publication de ces données, le bitcoin a rapidement dépassé les 85 000 dollars, tandis que les actifs risqués dans leur ensemble ont été soutenus.
Le rapport sur l’emploi non agricole de septembre, publié le 2 octobre, a eu un impact encore plus fort. Les créations d’emplois n’ont atteint que 29 000, bien en deçà des 90 000 attendus par le marché. Cette surprise négative a complètement changé les anticipations concernant la trajectoire de la politique de la Fed : la probabilité d’une nouvelle hausse des taux en octobre a chuté et l’appétit pour le risque s’est rapidement renforcé. Après la publication des données, le bitcoin a brièvement bondi à 87 000 dollars, enregistrant une hausse de plus de 3 % sur la journée.
Cependant, le contexte macroéconomique n’est pas entièrement favorable. Le rendement des bons du Trésor américain à 30 ans a atteint 5,62 % sur la même période, tandis que celui à 10 ans a brièvement touché 5,29 %. L’or a également enregistré son pire mois de l’année. Dans ce contexte de hausse des taux réels et de pression sur les actifs refuges traditionnels, la progression du bitcoin à contre-courant constitue en soi un signal structurel digne d’attention. QCP Capital estime que cette hausse correspond davantage à une opération concentrée, portée conjointement par les entrées de capitaux institutionnels, les catalyseurs réglementaires et l’amélioration des facteurs techniques, qu’à une simple stratégie fondée sur la dépréciation monétaire.
III. « Troisième voie » réglementaire : l’action administrative après le blocage du CLARITY Act
La manière dont progresse la réglementation américaine des cryptomonnaies connaît une évolution subtile, mais importante. Le CLARITY Act n’ayant pas été adopté au Sénat, une législation complète sur la structure du marché pourrait être repoussée à 2027. La SEC et la CFTC ne sont toutefois pas restées inactives et font avancer chacune leurs propres dispositifs réglementaires au niveau administratif.
L’événement le plus emblématique est le projet de réglementation des stablecoins publié par la Fed avant l’entrée en vigueur officielle du GENIUS Act. Ce projet exige que les émetteurs de stablecoins de paiement garantissent leurs jetons à 100 % par des bons du Trésor américain à court terme et des actifs liquides de haute qualité, et qu’ils respectent des exigences normalisées en matière de fonds propres et de gestion des risques. Ce cadre fait passer l’émission de stablecoins de l’étape du « il suffit d’émettre un jeton » à des exigences proches de celles de la réglementation prudentielle bancaire.
Parallèlement, après l’échec de l’adoption du CLARITY Act, la CFTC a annoncé qu’elle élaborerait elle-même un cadre fédéral de réglementation des cryptomonnaies. La Fed a également officiellement abrogé les politiques restrictives adoptées en 2023, permettant aux banques membres d’un État non assurées de demander, au cas par cas, une autorisation pour mener de « nouvelles » activités liées aux cryptomonnaies.
Cette série d’initiatives révèle une tendance claire : faute d’avancées dans les débats législatifs, la réglementation américaine des cryptomonnaies progresse « par une autre voie », au moyen de règles administratives. Cette méthode est certes plus efficace, mais la prévisibilité des politiques à long terme demeure limitée. Comme l’a souligné un membre du Congrès, les mesures prises par l’exécutif « n’offrent pas la stabilité à long terme d’une loi votée par le Congrès et ne peuvent remplacer une solution législative ». Pour les acteurs du marché, cela signifie que l’amélioration de l’environnement réglementaire à court terme est réelle, mais que les risques liés aux politiques à moyen terme n’ont pas disparu.
IV. Signaux sous-jacents du comportement institutionnel : flux des ETF, accumulation sur la chaîne et coûts de revient
Les signaux émanant des institutions méritent eux aussi une analyse approfondie.
Les flux des ETF au comptant présentent un profil caractérisé par une « reprise globale, mais une divergence entre produits ». Le 7 octobre, les entrées nettes totales dans les ETF au comptant sur le bitcoin ont atteint 119 millions de dollars. L’IBIT de BlackRock a enregistré à lui seul 122 millions de dollars d’entrées nettes en une journée, portant le total historique à 65,924 milliards de dollars. Le Grayscale Bitcoin Mini Trust a toutefois subi, le même jour, des sorties nettes de 10,97 millions de dollars. Cela montre que les capitaux se déplacent des produits à frais élevés vers ceux à frais plus faibles, plutôt qu’ils ne correspondent à une arrivée généralisée de nouveaux fonds.
Les données sur la chaîne fournissent un signal plus prospectif. La carte des tendances d’accumulation du bitcoin de CryptoQuant montre une contraction très marquée de la fourchette de fluctuation. Cette configuration est extrêmement rare dans l’histoire, mais elle rappelle l’évolution observée avant les deux fortes hausses de 2025, en avril et en mars. Cet indicateur suit les comportements d’achat et de vente de différentes catégories de détenteurs afin de déterminer si l’offre est absorbée ou distribuée. Bien que ce phénomène se soit produit trop rarement pour constituer un outil de prévision absolument fiable, cette contraction mérite une attention particulière compte tenu de l’amélioration générale actuelle du marché.
Les données de référence sur les coûts fournies par Bitwise offrent au marché des repères clairs : le coût de revient des détenteurs à court terme se situe autour de 73 000 dollars, le véritable coût moyen du marché autour de 77 000 dollars et le coût moyen estimé des investisseurs en ETF au comptant autour de 83 000 dollars. Après le franchissement par le bitcoin de la zone du coût de revient réel des détenteurs à court terme, située au-dessus de 85 000 dollars, le marché est entré dans une zone de distribution où, historiquement, les gains sont difficiles à maintenir. Selon Bitwise, le prochain repère pour les détenteurs à court terme se situe autour de 90 000 dollars, tandis que le niveau correspondant à deux écarts-types se trouve à 95 000 dollars. D’après ses données historiques, le bitcoin n’a clôturé au-dessus de ces deux seuils que pendant environ 3,8 % et 1,7 % des jours, respectivement.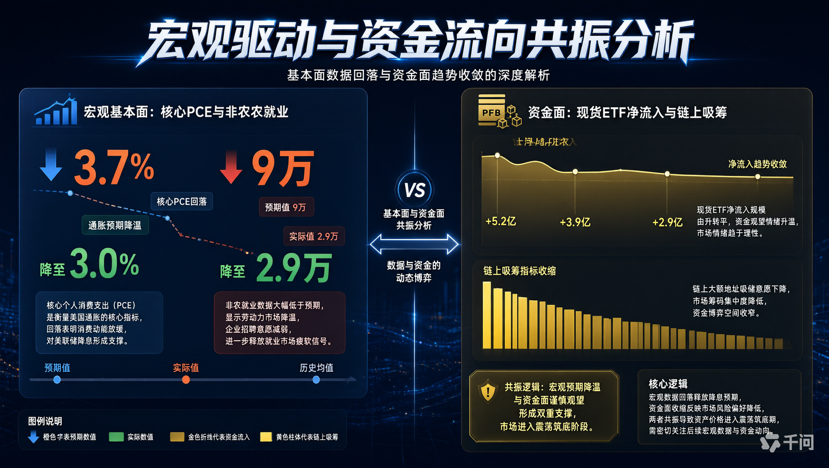
V. Divergence des discours institutionnels : optimisme de Citi et prudence de QCP
Les perspectives à moyen et long terme des grandes institutions financières concernant le bitcoin divergent nettement.
Citi a fortement relevé son objectif de cours à 12 mois pour le bitcoin, le faisant passer de 82 000 à 113 000 dollars. La banque cite notamment l’intensification de l’activité sur les marchés des cryptomonnaies, un environnement macroéconomique favorable et le retour des entrées de capitaux dans les ETF. Citi prévoit que les ETF sur les cryptomonnaies attireront environ 5 milliards de dollars au cours de l’année à venir. L’affaiblissement du dollar et le rachat par le Trésor américain d’obligations à long terme devraient également soutenir les prix des actifs numériques. TD Cowen adopte une perspective plus large et estime que le bitcoin évolue, passant du statut de simple actif d’investissement à celui d’infrastructure financière destinée aux institutions. L’attention du marché commence ainsi à se déplacer du bitcoin lui-même vers l’écosystème qui se construit autour de lui.
Le point de vue de QCP Capital apporte toutefois un contrepoids nécessaire. QCP souligne que, pendant cette hausse, le taux de financement annualisé des contrats perpétuels n’a été que de 5,4 %, ce qui indique que le mouvement a surtout été porté par les achats au comptant et non par les opérations à effet de levier — un signal positif en soi. Dans le même temps, l’indicateur de retournement du risque à 30 jours sur le marché des options s’établit autour de -2,5 points de volatilité, signe d’une hausse de la demande de protection contre une baisse à court terme. Le diagnostic central de QCP mérite d’être retenu : le BTC a fait preuve de résilience dans un contexte macroéconomique de hausse des taux, mais le mouvement reste principalement dicté par les flux de capitaux et les variations des positions. On ne peut donc pas encore considérer que les risques macroéconomiques ont disparu.
VI. Analyse de la structure technique et niveaux clés
Au vu des signaux actuels du marché, la structure technique du bitcoin peut se résumer ainsi : « une base qui s’améliore, un sommet qui reste à confirmer ».
Du côté des supports, le niveau de 82 500 dollars a été testé et défendu avec succès à trois reprises au cours de la semaine écoulée. Ce prix est ainsi passé du statut de simple support technique à celui de ligne de démarcation entre les haussiers et les baissiers. Le support de Fibonacci 0,618, situé entre 84 000 et 84 300 dollars, constitue la deuxième ligne de défense. Si le cours revient dans cette zone et y trouve un soutien solide, la structure actuelle restera saine.
Du côté des résistances, la zone de 86 000 à 87 000 dollars constitue le premier test. Le sommet annuel de 87 000 dollars atteint le 21 septembre n’est qu’à un pas du cours actuel, mais les échecs répétés des tentatives de hausse montrent qu’une réelle pression vendeuse existe dans cette zone. Le sommet de septembre, à 87 400 dollars, constitue une résistance clé que le bitcoin devra franchir pour pouvoir viser ensuite les 90 000 dollars.
Sur le plan de la structure du marché, la réunion du FOMC de la Fed du 28 octobre constituera le prochain catalyseur macroéconomique majeur. Dans le contexte des déclarations de Williams, responsable de la Fed, selon lesquelles « rien ne justifie pour l’instant de se précipiter pour ajuster la politique », et d’un indice PCE de base inférieur aux attentes, les anticipations d’un maintien des taux en octobre se sont renforcées. Le marché estime toutefois toujours à environ 80 % la probabilité d’une hausse de 25 points de base en décembre. Si la Fed envoie un signal accommodant lors de sa réunion d’octobre, cela pourrait donner un nouvel élan au bitcoin pour franchir les 87 000 dollars. À l’inverse, une position plus restrictive pourrait faire reculer le cours vers 82 500, voire 80 000 dollars, où il chercherait un support.
Conclusion : garder la tête froide entre franchissement et confirmation
Le parcours du bitcoin, depuis le bas de sa zone de fluctuation à 82 500 dollars jusqu’au franchissement du seuil clé des 85 000 dollars, reflète les transformations profondes que connaît le marché : évolution des données macroéconomiques, mise en place progressive d’un cadre réglementaire, hausse structurelle de la participation institutionnelle et amélioration de la dynamique de l’offre sur la chaîne. L’ensemble de ces facteurs compose un récit plus riche qu’un simple « rebond technique ».
Mais les marchés n’évoluent jamais en ligne droite. Les luttes répétées dans la fourchette de 85 000 à 87 000 dollars nous rappellent qu’une percée doit être confirmée dans la durée par des volumes soutenus. Face aux différentes variables que sont la réunion du FOMC d’octobre, les révisions ultérieures des données sur l’emploi non agricole et la mise en œuvre concrète des règles réglementaires, la meilleure approche à ce stade est peut-être de rester attentif aux signaux structurels, tout en évitant de confondre une dynamique à court terme avec une tendance de long terme.#币安推出BinanceIntelligence #Evernorth推迟纳斯达克上市至10月12日 #美联储纪要聚焦10月暂停加息 #Robinhood增持2500万美元比特币 #标普500与纳指创历史新高 $BTC


