


Les 6 et 7 octobre, Singapour a envoyé trois signaux qu’il convient d’examiner ensemble.
Le 6 octobre, le Digital Assets Summit 2026 (Sommet 2026 des actifs numériques) s’est tenu au Singapore Exchange Centre. Le débat ne portait plus sur la question de savoir si les actifs pouvaient être tokenisés, mais sur celle de savoir si la tokenisation pouvait donner naissance à de véritables marchés.
Le même jour, DigiFT, une plateforme d’actifs numériques agréée à Singapour, a lancé des parts tokenisées d’un fonds monétaire américain en bons du Trésor géré par Fidelity Investments (Fidelity Investments).
Le 7 octobre, la conférence TOKEN 2049 Singapore (TOKEN 2049 à Singapour) a ouvert ses portes. Nasdaq, BlackRock, Morgan Stanley, Fidelity et ICE, entre autres institutions financières traditionnelles, figuraient directement au programme. Les discussions portaient sur la manière dont la finance institutionnelle peut passer sur la blockchain, sur la création d’une liquidité mondiale pour les actifs tokenisés et sur l’intégration du règlement sur la blockchain aux marchés de capitaux traditionnels.
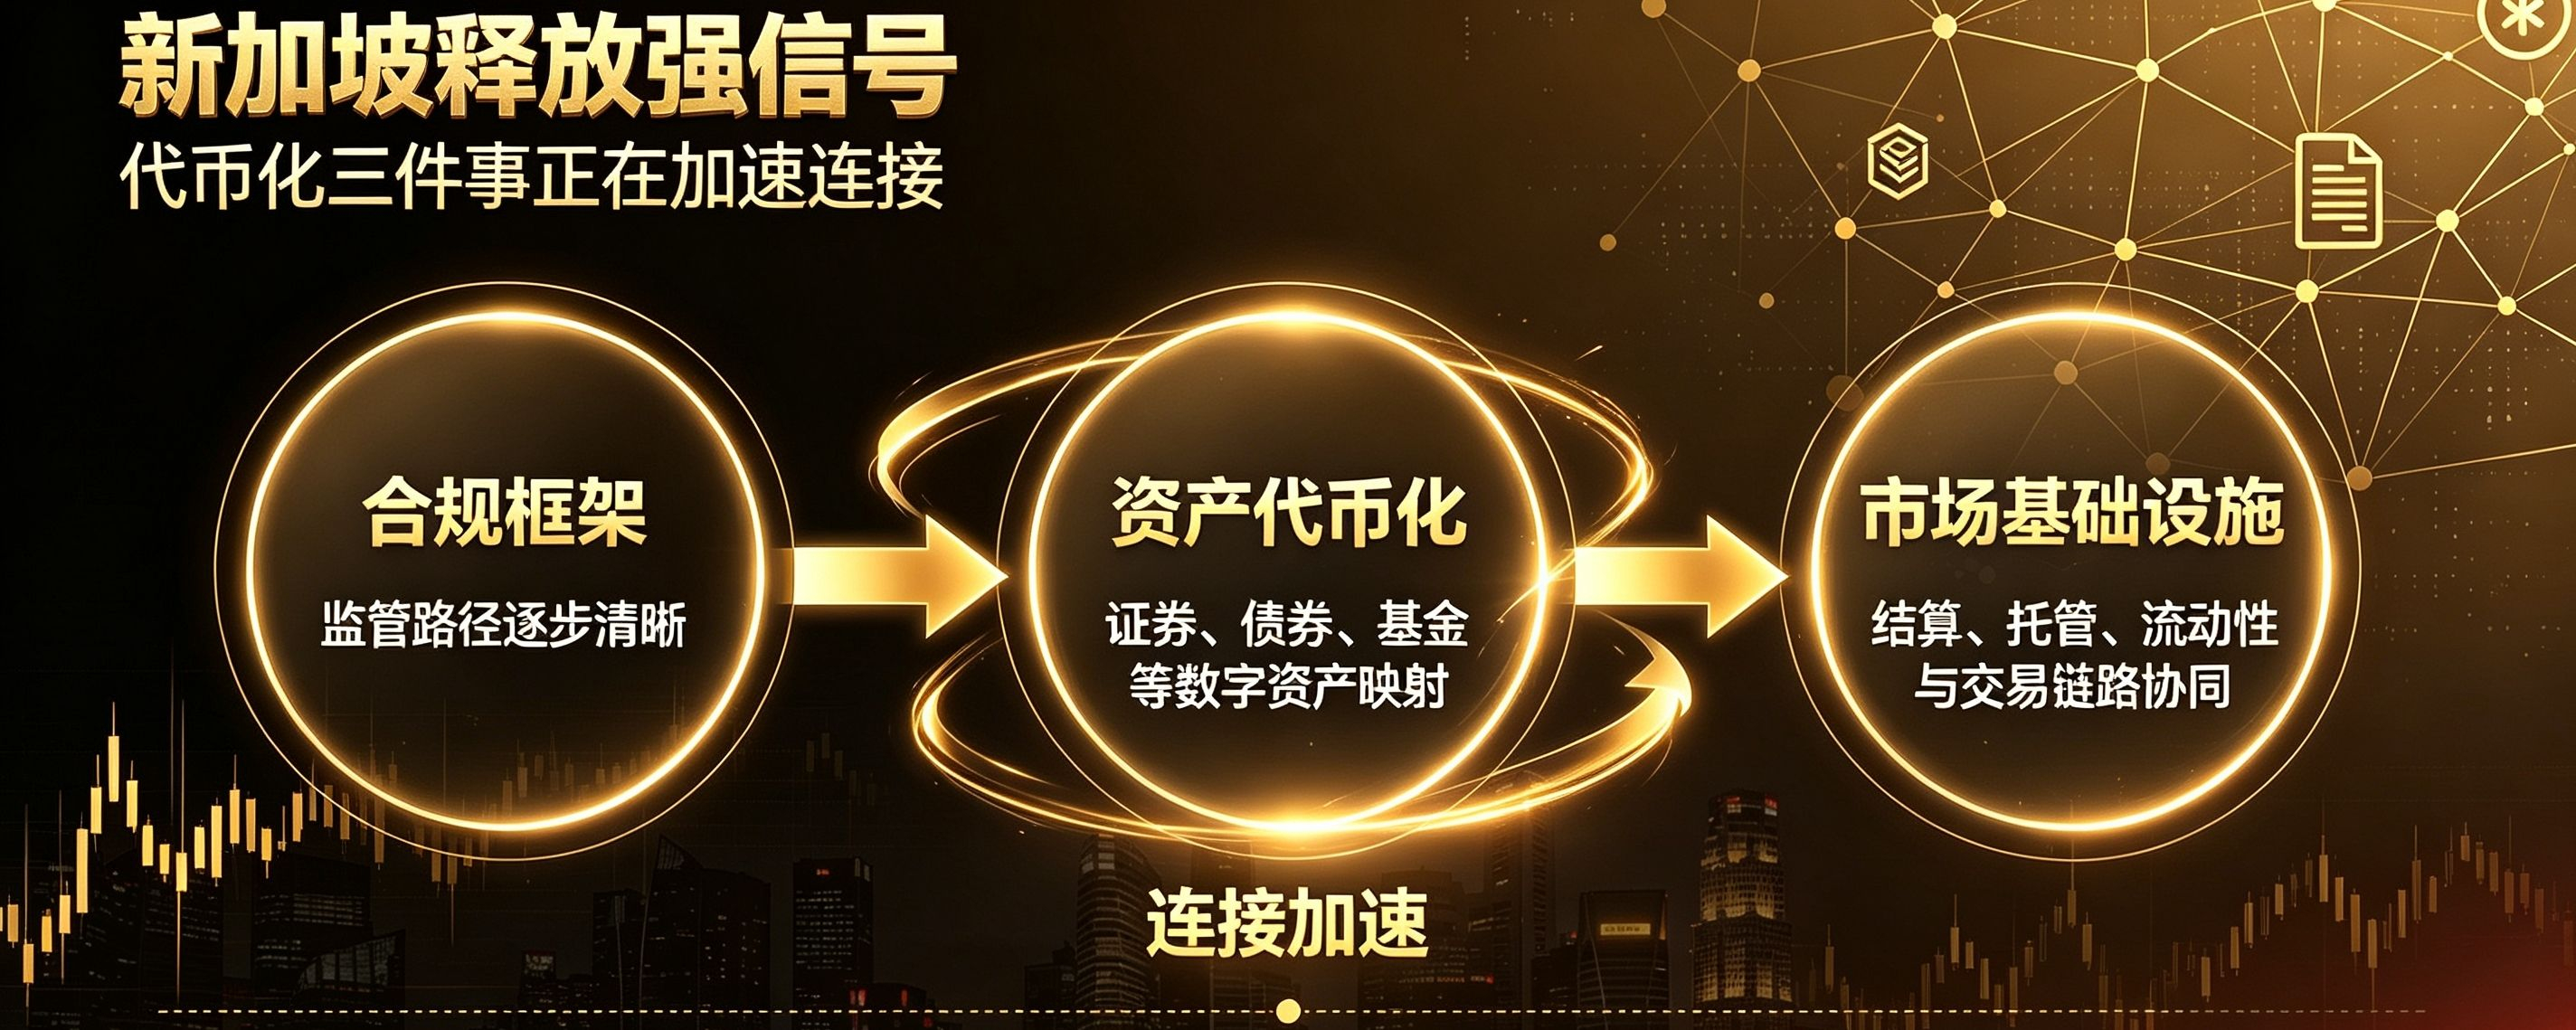
En réunissant ces trois éléments, on comprend que la question débattue à Singapour est la suivante : « Comment intégrer véritablement les actifs tokenisés aux systèmes de négociation, de garantie, de compensation et de règlement ? »
Première évolution : la mise des actifs sur la blockchain n’est déjà plus le problème le plus difficile.
Lors du Digital Assets Summit du 6 octobre, Danny Chong, coprésident de la Digital Assets Association, a posé une question essentielle : « Nous savons tokeniser un actif. La question la plus difficile est de savoir si nous pouvons créer autour de lui un marché opérationnel. » En d’autres termes, nous savons déjà qu’un actif peut être tokenisé ; la question plus difficile est de savoir si nous pouvons bâtir autour de lui un marché véritablement fonctionnel.
Il a ensuite décomposé la question : peut-on négocier à grande échelle ? La liquidité est-elle suffisante ? Quels actifs peuvent servir au règlement ? Comment gérer les risques ?
Cela résume très clairement le principal obstacle à la tokenisation des actifs à l’échelle mondiale aujourd’hui. Mettre un actif sur la blockchain n’est que la première étape.
Deuxième évolution : les fonds traditionnels commencent à devenir des « actifs utilisables » sur la blockchain. Ce même jour, DigiFT a annoncé le lancement d’une participation tokenisée dans un fonds monétaire américain en bons du Trésor géré par Fidelity.
Ce qui mérite le plus l’attention cette fois-ci, ce n’est pas qu’« un nouveau fonds de Fidelity soit mis sur la blockchain », mais la manière dont Fidelity présente la valeur de la tokenisation.
Cynthia Lo Bessette, responsable de la gestion des actifs numériques chez Fidelity, a déclaré : « La tokenisation peut élargir l’accès aux produits d’investissement tout en permettant de nouvelles formes de liquidité, d’utilisation comme garantie et d’innovation en matière d’investissement… »
« La tokenisation peut élargir l’accès aux produits d’investissement tout en créant de nouvelles formes de liquidité, d’utilisation comme garantie et d’innovation en matière d’investissement. » Le point essentiel ici est l’utilité en tant que garantie.
Cela signifie qu’une fois un fonds monétaire mis sur la blockchain, il faut se demander : peut-il servir de garantie ? Peut-il être utilisé comme marge ? Peut-il être intégré aux systèmes de négociation et de liquidité sur la blockchain ?
Les produits de dette publique américaine tokenisés représentent désormais environ 14,8 milliards de dollars. Les produits USYC de Circle, USDY d’Ondo et BUIDL de BlackRock pèsent chacun environ 2,2 à 2,4 milliards de dollars. Cela montre que la concurrence s’intensifie également sur ce marché.
Troisième évolution : Wall Street commence à débattre directement de la manière de faire passer les marchés financiers sur la blockchain.
Aujourd’hui, TOKEN 2049 Singapore ouvre officiellement ses portes. Les organisateurs prévoient environ 25 000 participants cette année. Des institutions financières traditionnelles comme Nasdaq, Franklin Templeton, BlackRock, Morgan Stanley et Goldman Sachs figurent au programme de la conférence.
Cet après-midi, une table ronde particulièrement intéressante s’intitule directement : « Tokenized Markets: How Institutional Finance Moves Onchain » (Marchés tokenisés : comment la finance institutionnelle passe sur la blockchain).
Parmi les participants figurent Chainlink, Ripple Prime et FalconX. La table ronde est animée par Roland Chai, responsable du réseau de liquidité numérique de Nasdaq.
Une autre conférence, encore plus intéressante, aura lieu demain : Tokenization: The Next Investment Revolution. Parmi les institutions participantes : Fidelity Investments, BlackRock, Morgan Stanley, ICE et Bitwise.
La présence conjointe de ces institutions est très révélatrice. BlackRock représente la gestion d’actifs mondiale ; Morgan Stanley, la banque d’investissement et la gestion de fortune ; ICE possède la Bourse de New York ; Nasdaq est elle-même une infrastructure de négociation essentielle à l’échelle mondiale ; et Fidelity participe directement à des produits de fonds tokenisés.
La question qu’ils examinent désormais est donc la suivante : quelles étapes des processus liés aux actifs, aux transactions, à la liquidité, aux garanties et au règlement devront à l’avenir passer sur la blockchain ?
À Singapour, ces deux derniers jours, le plus intéressant est de voir trois éléments commencer à s’articuler.
Le Digital Assets Summit du 6 octobre porte sur la manière dont un marché se constitue.
La démonstration de DigiFT × Fidelity montre comment un actif peut être intégré à la blockchain et devenir un instrument financier utilisable.
TOKEN 2049 s’intéresse, quant à lui, à la manière dont la finance institutionnelle peut passer entièrement sur la blockchain.
En reliant les trois éléments, on obtient : actifs sur la blockchain → création de liquidité → utilisation comme garantie → intégration aux échanges → compensation et règlement.
On commence à se rapprocher d’une nouvelle structure des marchés de capitaux.
La tokenisation entre dans une deuxième phase.
Ces dernières années, la tokenisation relevait surtout de l’innovation en matière de produits.
Pour devenir une infrastructure des marchés financiers, il faut répondre aux questions suivantes : y a-t-il de la liquidité ? Les transactions peuvent-elles avoir lieu 24 heures sur 24 ? L’actif peut-il servir de garantie ? Qui est responsable de la compensation ? Quel instrument sert au règlement ? Qui assume les risques en période de tension ?
Ivan Tan, directeur des risques de la Bourse de Singapour, l’a dit sans détour lors du sommet : « Cela apporte la confiance, la rigueur et les garanties qui transforment une idée prometteuse en une solution que les institutions peuvent utiliser à grande échelle. »
Singapour devient un observatoire particulièrement important.
Les trois événements qui se déroulent ces jours-ci à Singapour illustrent une tendance très nette : les actifs numériques passent de la « numérisation des actifs » à la « numérisation des marchés de capitaux ».
Auparavant, on s’intéressait à la manière de mettre les actifs sur la blockchain ; désormais, on s’intéresse à la manière d’y faire passer l’ensemble du marché financier.
La participation simultanée à ce débat d’institutions financières traditionnelles comme Nasdaq, BlackRock, Fidelity, Morgan Stanley et ICE signifie que la tokenisation est devenue un enjeu pour les marchés de capitaux mondiaux eux-mêmes.
C’est le signe que la tokenisation des actifs commence à changer d’échelle.#比特币跌破8.4万美元

