

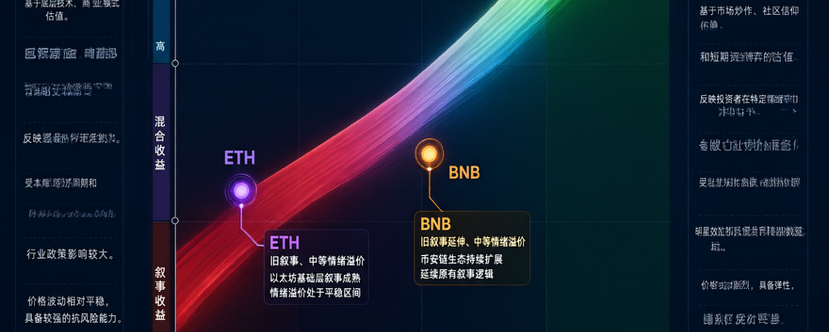

En octobre 2026, le marché des cryptomonnaies se trouve dans un équilibre délicat : le Bitcoin rebondit modérément autour de 86 000 dollars, les capitaux institutionnels continuent de revenir et l’indice de peur et de cupidité oscille dans la zone de « cupidité », sans toutefois atteindre les sommets de l’euphorie. Pourtant, la situation des trois principaux actifs, BNB, ETH et SOL, est bien plus complexe que ne le laisse entendre l’indice : leurs récits fondamentaux ont déjà été assimilés par le marché ; les améliorations techniques d’Ethereum se poursuivent, mais les pressions sur l’offre commencent à se faire sentir ; SOL a trouvé un nouveau point d’ancrage dans le secteur du règlement institutionnel ; et BNB cherche de nouveaux relais de croissance à la croisée de l’IA et des actifs du monde réel (RWA). Quand les anciens récits ne sont plus rares, la hausse à venir viendra-t-elle d’une réévaluation des fondamentaux ou d’une expansion des valorisations portée par le sentiment ? Cet article s’appuiera sur le cadre d’analyse des « gains liés aux récits » et des « gains liés au sentiment », ainsi que sur les dernières données on-chain et l’actualité du marché, pour répondre à une question essentielle : à l’approche du sommet du marché haussier, les principaux actifs que vous détenez racontent-ils une nouvelle histoire ou épuisent-ils un ancien élan ?
I. Quand le marché ne manque plus de « vieilles histoires »
En 2026, la principale différence entre le marché des cryptomonnaies et le précédent marché haussier tient au fait que les récits des principales blockchains publiques sont désormais largement « standardisés ».
Le récit fondamental de BNB repose sur l’écosystème de la plateforme de trading et sur une blockchain publique à faibles coûts. Les mécanismes par lesquels il capte de la valeur sont clairs : les frais de trading de Binance, la consommation de gas sur BNB Chain et les perspectives de lancement de nouveaux jetons via Launchpool. Le récit fondamental d’ETH est celui d’une infrastructure pour les applications on-chain : de la DeFi aux L2, puis aux RWA, presque tous les secteurs en vogue passent par Ethereum. Celui de SOL est celui d’une blockchain publique à haut débit et d’un écosystème de lancement rapide de jetons. Grâce à ses coûts de transaction très faibles et à son environnement d’exécution efficace, SOL s’est imposé dans les domaines des memecoins et des applications grand public.
Le problème, c’est que ceux qui devaient l’entendre l’ont déjà entendu.
Ces trois récits avaient déjà été pleinement intégrés dans les cours en 2021, puis répétés à maintes reprises lors du rebond de 2024-2025. Lorsqu’un récit passe d’une « anticipation à laquelle seuls quelques-uns croient » à un « consensus accepté par la majorité », son prix s’ajuste beaucoup plus efficacement. Autrement dit, le marché a du mal à accorder une prime de valorisation supplémentaire simplement parce qu’il aurait « découvert la valeur de BNB, d’ETH ou de SOL ».
Cela ne signifie pas que ces blockchains publiques sont dépourvues de valeur. Bien au contraire, leurs infrastructures sont bien plus matures qu’auparavant. Mais les rendements excédentaires de l’investissement viennent toujours des « écarts d’anticipation », et non de la « confirmation du consensus ». Lorsqu’un récit ne suscite plus de désaccord, il ne génère plus de rendements excédentaires.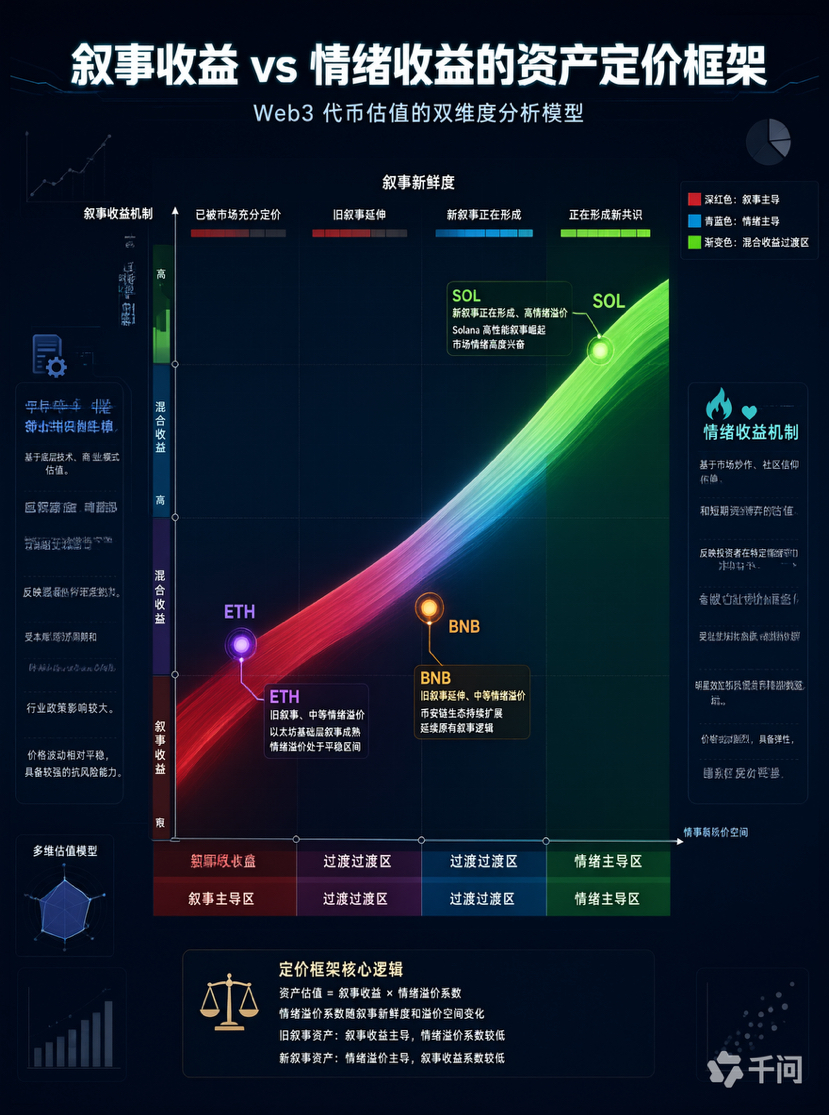
II. Ethereum : le récit technologique tient toujours, mais la « prime de rareté » s’érode
Ethereum se trouve actuellement dans une situation contradictoire : sur le plan technique, il n’a jamais été aussi proche de son objectif de mise à l’échelle ; mais du point de vue de l’économie du jeton, il perd son aura d’« actif déflationniste ».
Le 7 octobre 2026, Glamsterdam, la prochaine mise à niveau majeure d’Ethereum, a été activée sur le réseau de test Sepolia. Cette mise à niveau porte la limite de gas du réseau principal de 60 millions à 200 millions et introduit une architecture d’exécution parallèle, augmentant considérablement la capacité de traitement de la couche 1. À plus long terme, la feuille de route « Lean Ethereum » dévoilée par Vitalik Buterin prévoit une refonte progressive des modules centraux du protocole sur les trois à quatre prochaines années. Elle est présentée comme la troisième grande évolution d’Ethereum après The Merge.
Ces progrès techniques sont réels et importants. Mais ils se heurtent à une réalité embarrassante : l’essor des L2 est en train de « vider » la couche principale de sa capacité à capter de la valeur. Les frais des L2 sont tombés sous un centime, les revenus de gas du réseau principal continuent de se contracter et l’offre d’Ethereum est redevenue modérément inflationniste en 2026.
Autrement dit, le récit technologique d’Ethereum monte en gamme, tandis que le récit économique de son jeton perd du terrain. Si l’ETH n’est plus un actif naturellement déflationniste, la « prime de rareté » que les investisseurs sont prêts à payer doit être réévaluée.
Les données des ETF confirment également cette divergence. Depuis le début de 2026, les ETF spot Ethereum ont enregistré environ 1,5 milliard de dollars d’entrées nettes cumulées, contre environ 985 millions pour les ETF Bitcoin. Mais les flux récents se sont inversés : au cours de la semaine écoulée, les ETF Ethereum ont enregistré 138 millions de dollars de sorties nettes, tandis que les ETF Bitcoin ont connu une troisième semaine consécutive d’entrées nettes. Cette divergence à court terme montre précisément que les investisseurs institutionnels réévaluent eux aussi la capacité des améliorations techniques d’Ethereum à se traduire par une valeur durable pour son jeton.
III. Solana : du récit de la « blockchain rapide » à celui du « règlement institutionnel »
Si les récits de BNB et d’ETH relèvent davantage de la « continuité » en 2026, celui de SOL connaît une véritable « évolution ».
Le 6 octobre 2026, la Solana Foundation a publié « Solana DvP », une solution de règlement open source destinée aux institutions financières. Elle permet le règlement simultané de titres et de paiements on-chain et vise à ramener de un à deux jours à quelques secondes les délais de règlement traditionnels des titres. JPMorgan a participé aux consultations sur la conception de cette solution.
C’est un signal à prendre au sérieux. Le DvP (Delivery versus Payment, ou livraison contre paiement) est un mécanisme central du règlement des titres, longtemps dominé par les chambres de compensation centralisées. La Solana Foundation l’a transféré on-chain et a obtenu la participation de JPMorgan à sa conception : cela signifie que le récit de SOL s’étend de celui d’une « blockchain publique performante » à celui d’une « couche de règlement financier de niveau institutionnel ».
Plus important encore, les revenus des applications on-chain de Solana confirment continuellement la valeur commerciale de ce récit. Au troisième trimestre, les revenus des applications ont atteint 365 millions de dollars, plaçant Solana en tête de toutes les blockchains publiques pour le dixième trimestre consécutif. En septembre, ils ont atteint 180 millions de dollars, un record sur neuf mois, soit 32 % des revenus interchaînes. La plateforme d’actifs numériques de Fiserv est également connectée à Solana et couvre plus de 90 banques et coopératives de crédit.
Passer de « rapide » à « utilisé par les institutions pour régler des transactions », c’est un véritable saut qualitatif. Si Solana parvient à attirer durablement les institutions financières traditionnelles et à devenir leur infrastructure de règlement, la logique de valorisation de SOL passera du « récit de la blockchain publique » à celui de l’« infrastructure financière » — dont le potentiel de valorisation et le degré de certitude sont bien supérieurs à ceux du premier.
Bien sûr, il existe également des risques. SOL évolue actuellement autour de 119 dollars. Plusieurs projets de l’écosystème Solana sont concernés par des déblocages de jetons en octobre, notamment un déblocage échelonné d’environ 1,66 milliard de jetons le 2 octobre. Les pressions du côté de l’offre restent un facteur important pour les prix à court terme.
IV. BNB : à la recherche d’une « deuxième courbe » à la croisée de l’IA et des RWA
La difficulté du récit de BNB est la plus manifeste : sa valeur fondamentale est étroitement liée à l’écosystème de trading de Binance, dont le potentiel de croissance a désormais clairement atteint un plafond.
Mais BNB Chain explore sérieusement deux pistes.
Le premier axe concerne les RWA (actifs du monde réel). BNB Chain est devenue la première blockchain où la capitalisation des actions et ETF tokenisés dépasse un milliard de dollars. Le volume des transactions de RWA sur 1inch via BNB Chain a progressé de 85 % au cours des six derniers mois. Au 5 octobre, bStocks couvrait 87 RWA et ETF, pour une valeur distribuée d’environ 855 millions de dollars.
Le deuxième axe concerne l’infrastructure des agents d’IA. Le BNB Agent SDK est désormais disponible sur le réseau principal et fournit aux développeurs un cadre standardisé pour créer, déployer et monétiser des agents d’IA. Lancée le 1er octobre, l’initiative « Set and Earn » a réuni neuf plateformes d’agents d’IA et encourage les utilisateurs à embaucher des agents et à créer les leurs.
Ces deux axes ont un point commun : ils visent tous deux à créer de la valeur supplémentaire pour BNB Chain « au-delà du trading ». Si BNB Chain parvient à devenir l’une des principales couches de règlement pour les RWA et les agents d’IA, la valeur du jeton BNB ne dépendra plus uniquement des volumes de trading de Binance et bénéficiera d’un soutien indépendant issu de l’activité on-chain.
Mais, pour être franc, ces deux secteurs en sont encore à leurs débuts. Une capitalisation d’un milliard de dollars pour les RWA ne représente qu’une infime part de la capitalisation totale du marché des cryptomonnaies, et l’activité économique on-chain des agents d’IA est encore loin d’avoir atteint une véritable ampleur. Le récit de la « deuxième courbe » de BNB est réel, mais son poids dans la valorisation reste faible.
V. Les limites des gains liés au sentiment : que nous dit l’indice de cupidité ?
L’indice de peur et de cupidité offre un aperçu du sentiment du marché. Au 6 octobre, il s’établissait à 74, dans la zone de « cupidité », avec une moyenne sur 7 jours de 70 et une moyenne sur 30 jours de 67. Il avait atteint 72 le 2 octobre, avant de retomber brièvement à 65 le 4 octobre.
Ces chiffres indiquent que le marché est orienté à la hausse, mais qu’il est loin d’être euphorique.
À titre de comparaison, au sommet du marché haussier de 2021, l’indice de peur et de cupidité est resté longtemps au-dessus de 80. Lors du rebond qui a suivi l’approbation des ETF Bitcoin au début de 2024, il a également dépassé 85 à plusieurs reprises. À 74 aujourd’hui, il indique un sentiment « optimiste, mais prudent ».
Mais cette « cupidité modérée » est précisément ce qui la rend dangereuse. Tant que le sentiment du marché n’atteint pas des niveaux extrêmes, les investisseurs peuvent facilement se faire une illusion : il reste une marge de hausse, nous ne sommes pas encore au sommet. Cet état d’esprit peut les amener à moins scruter la « qualité du récit » — après tout, le sentiment est toujours là, alors toute hausse semble justifiée.
Dans son rapport du 7 octobre, Wintermute a indiqué que le Bitcoin et les principaux jetons se trouvaient toujours au début d’un marché haussier et qu’il n’était pas trop tard pour entrer sur le marché. Citi a également relevé son objectif de cours du Bitcoin à 12 mois à 113 000 dollars, et celui d’Ethereum à 3 028 dollars, invoquant le « retour des craintes de dépréciation monétaire » et « l’accélération de l’élaboration des règles réglementaires ».
Les institutions sont optimistes, le sentiment est à la cupidité, mais la qualité des récits diverge. C’est précisément le genre de contexte où l’on peut « faire fortune pendant quelques minutes » : les prix montent, les discussions s’intensifient, mais la hausse repose de plus en plus sur l’idée que « le prochain acheteur acceptera de payer plus cher », plutôt que sur « la valeur intrinsèque de cet actif augmente ».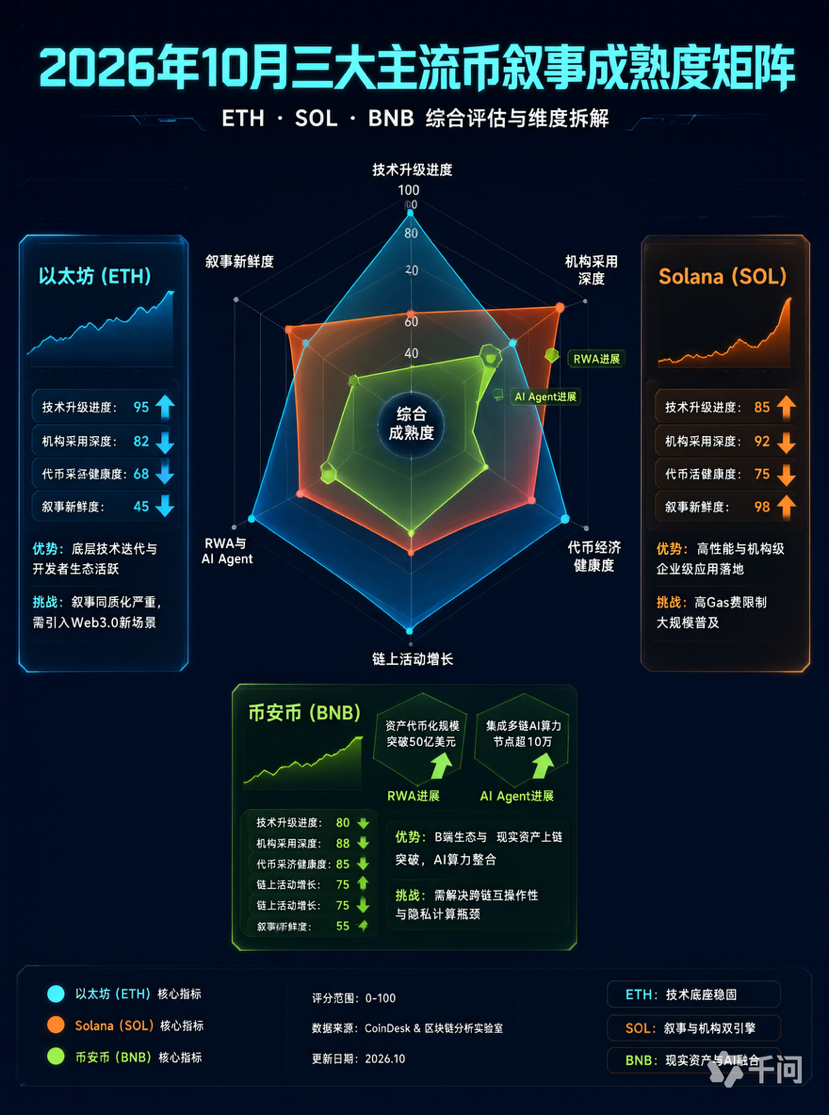
VI. Un cadre d’analyse en deux questions
Pour revenir au plus pratique : la prochaine fois que vous ouvrirez une application de cotation, posez-vous simplement deux questions.
Première question : existe-t-il vraiment un nouveau récit ?
Pour ETH, la réponse dépendra de la capacité de la mise à niveau Glamsterdam à trouver un nouvel équilibre entre l’essor des L2 et la capture de valeur par la couche 1. Si l’augmentation de la limite de gas ne fait que rendre les L2 moins chers tandis que les revenus du réseau principal continuent de diminuer, les « gains liés au récit » de cette mise à niveau technique ne pourront pas se traduire en « gains de valeur » pour le jeton.
Pour SOL, la mise en œuvre de la solution DvP et la participation de JPMorgan sont des signaux positifs, mais il faudra observer si des volumes réels de règlement institutionnel sont ensuite transférés on-chain. La croissance continue des revenus des applications constitue un indicateur de validation plus fiable.
Pour BNB, les pistes des RWA et des agents d’IA sont prometteuses, mais leur ampleur reste insuffisante pour justifier une réévaluation indépendante de sa valorisation.
Deuxième question : la hausse est-elle en train de devenir émotionnelle ?
L’indice de peur et de cupidité s’établit actuellement à 74, dans la zone « cupidité, mais pas euphorie ». Cela signifie que la prime liée au sentiment n’a pas encore été excessivement entamée, mais aussi que le marché devient plus sensible aux « bonnes nouvelles ». Il faudra se méfier d’un reflux des gains liés au sentiment si les signaux suivants apparaissent : SOL progresse de plus de 10 % en une journée sans catalyseur clair ; ETH suit une dynamique de « vendre la nouvelle » après le lancement du réseau principal Glamsterdam ; ou BNB bondit rapidement à la faveur d’annonces sur les RWA, sans hausse concomitante de l’activité on-chain.
BNB, ETH et SOL restent parmi les actifs du marché des cryptomonnaies les plus solidement soutenus par leurs fondamentaux. Mais avoir des fondamentaux et bénéficier de gains liés au récit sont deux choses différentes. Les premiers vous aident à survivre au marché baissier ; les seconds vous permettent de réaliser des rendements excédentaires pendant le marché haussier.
Quand les anciens récits ne sont plus rares, il faut surtout s’intéresser aux projets qui transforment les « améliorations techniques » ou l’« adoption institutionnelle » en activité économique durable. La solution DvP de Solana et la stratégie de BNB dans les RWA sont deux exemples d’« évolution du récit » à suivre de près en 2026. L’efficacité de la mise à niveau Glamsterdam d’Ethereum devra, quant à elle, être évaluée à partir des revenus du réseau principal.
La prochaine fois que vous consulterez les cours, demandez-vous d’abord s’il s’agit d’une « nouvelle histoire ou d’un ancien élan », puis décidez si vous souhaitez participer. N’attendez pas l’apparition d’une longue mèche haute pour penser au risque : à ce moment-là, vos gains latents ne seront déjà plus qu’un souvenir.#币安推出BinanceIntelligence #以太坊质押退出队列创2026年新高 #Winklevoss向美国SEC提交现货ZcashETF申请 #韩国AI加密交易推升Worldcoin至74.1亿美元 #Strategy预估41亿美元所得税收益 $BNB



