5 % sur le papier : Binance Earn ou obligations américaines ? J’ai calculé ce qui rapporte quoi
Quand le rendement des obligations américaines à 10 ans se maintient autour de 5,3 %, une question tout à fait naturelle se pose : pourquoi laisser des stablecoins dormir quand on peut toucher des intérêts ?
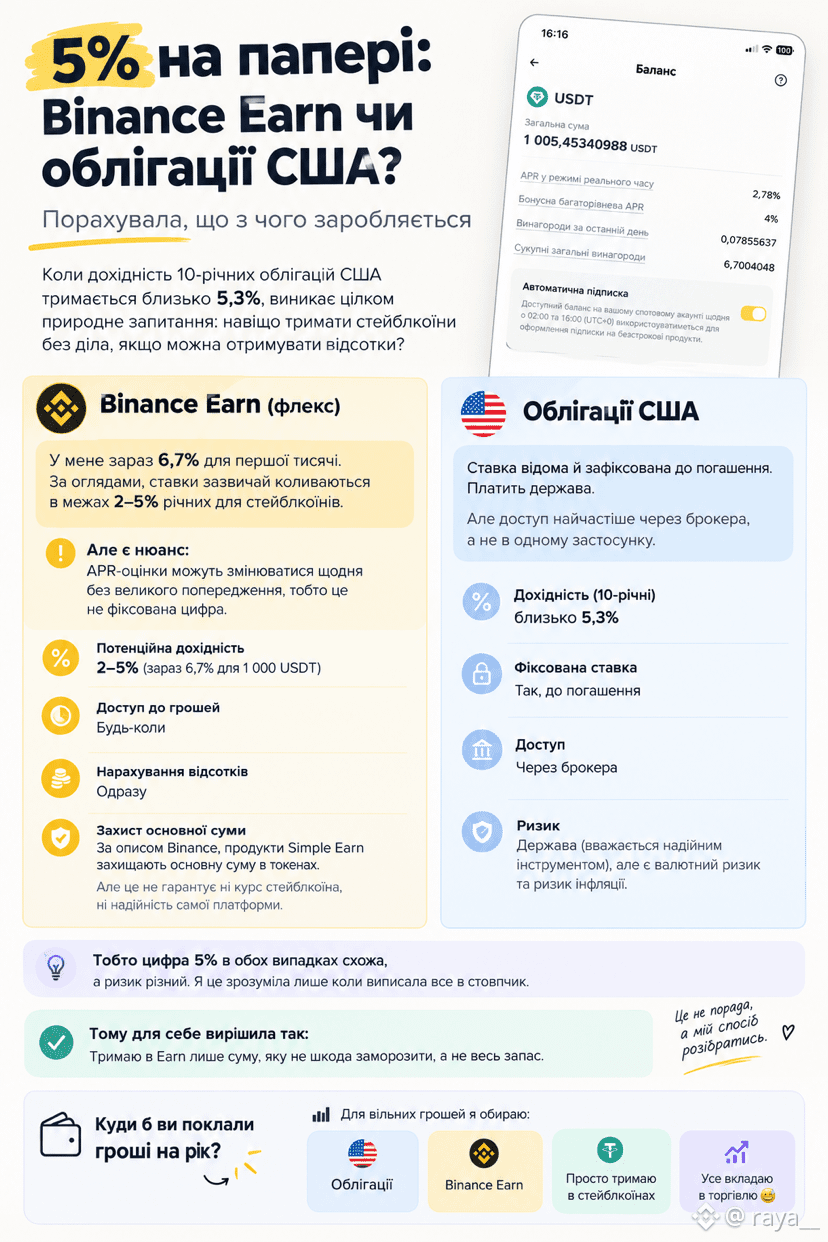
J’ai regardé ce que propose mon Earn. Pour les produits flexibles en USDT, les taux se situent généralement entre 2 et 5 % par an pour les stablecoins, d’après les avis consultés. En ce moment, j’ai 6,7 % sur les premiers 1 000. Mais il y a un bémol : les taux APR peuvent changer chaque jour, sans grand préavis. Ce n’est donc pas un taux fixe.
Comparons :
Obligations américaines. Le taux est connu et fixé jusqu’à l’échéance. C’est l’État qui paie. Mais l’accès se fait le plus souvent par l’intermédiaire d’un courtier, et non depuis une seule application.
Binance Earn (flexible). On peut retirer son argent à tout moment et les intérêts sont calculés immédiatement. Selon la description de Binance, les produits Simple Earn protègent le capital investi en jetons. Mais cela ne garantit ni le taux de change du stablecoin ni la fiabilité de la plateforme elle-même.
Autrement dit, le chiffre de 5 % est similaire dans les deux cas, mais le risque est différent. Je ne m’en suis rendu compte qu’en mettant tout ça en colonnes.
J’ai donc décidé de faire comme ça : je ne garde dans Earn que la somme que je peux me permettre d’immobiliser, pas toutes mes économies.
Ce n’est pas un conseil, juste ma façon d’y voir plus clair.
Où placeriez-vous votre argent pendant un an ?👀👇