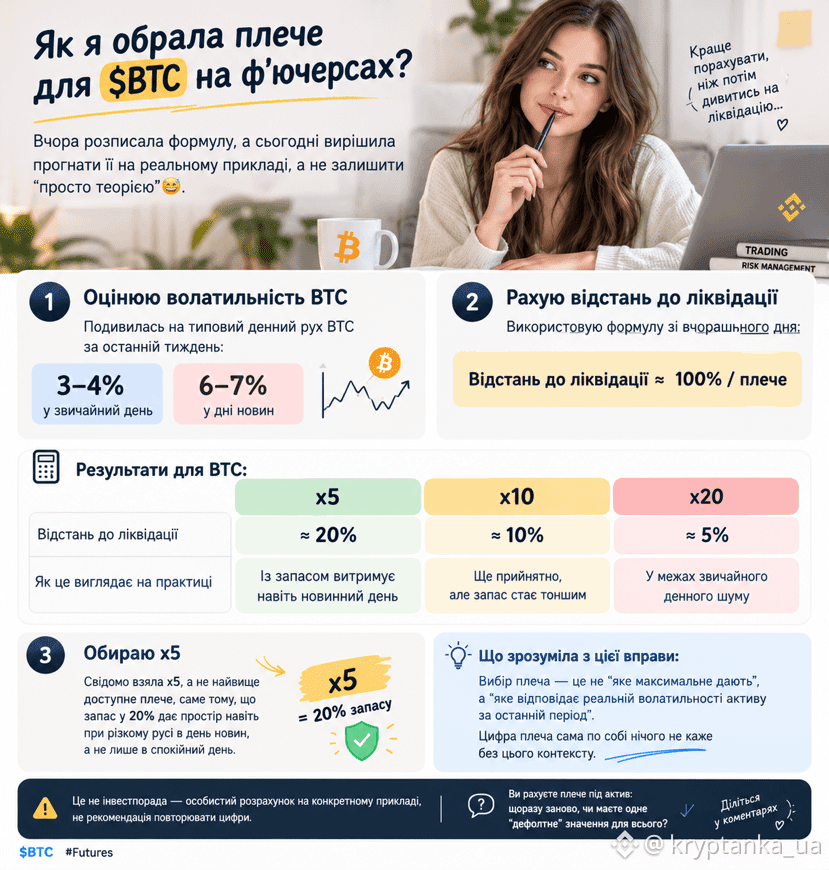
Hier, j’ai détaillé la formule et aujourd’hui, j’ai décidé de la tester sur un exemple réel avec $BTC , au lieu de la laisser « juste théorique » 😅.
La situation est simple : j’ai 200 $ de garantie et je réfléchis au levier à choisir.
Première étape : je regarde le mouvement quotidien typique de $BTC sur la dernière semaine. J’ai obtenu environ 3 à 4 % dans un sens ou dans l’autre lors d’une journée normale, et jusqu’à 6 à 7 % les jours où il y a des nouvelles.
Deuxième étape : je calcule la distance jusqu’à la liquidation à l’aide de la formule d’hier (100 % / levier) :
— x5 donne une distance d’environ 20 % — avec une marge suffisante pour résister même à une journée mouvementée par les nouvelles ;
— x10 donne environ 10 % — c’est encore acceptable, mais la marge devient plus faible ;
— x20 ne donne que 5 % — c’est déjà dans la fourchette des fluctuations quotidiennes ordinaires, et c’est précisément là que j’aurais auparavant été liquidée sans raison apparente.
Troisième étape : j’ai délibérément choisi x5, et non le levier le plus élevé disponible, justement parce qu’une marge de 20 % laisse de la place même en cas de mouvement brusque un jour de nouvelles, et pas seulement lors d’une journée calme.
Ce que j’ai compris grâce à cet exercice : choisir un levier, ce n’est pas se demander « quel est le maximum proposé ? », mais « lequel correspond à la volatilité réelle de l’actif sur la période récente ? ». Le chiffre du levier ne signifie rien à lui seul, sans ce contexte.
Ce n’est pas un conseil en investissement — juste un calcul personnel.
Vous recalculez le levier pour chaque actif à chaque fois, ou vous avez une valeur « par défaut » pour tout ? 👇
$BTC #Futures