#BTC
Les contrats à terme sur le bitcoin reculent de 1,4 milliard de dollars, mais les acheteurs au comptant prennent le relais
L’exposition totale aux contrats à terme sur le bitcoin a diminué, tandis que la part des capitaux récemment actifs a augmenté jusqu’au 4 octobre. Les cohortes de monnaies plus récentes ont tendance à être dépensées plus facilement en période de volatilité ; la persistance des achats reste donc le test de la capacité du marché à absorber l’offre active.
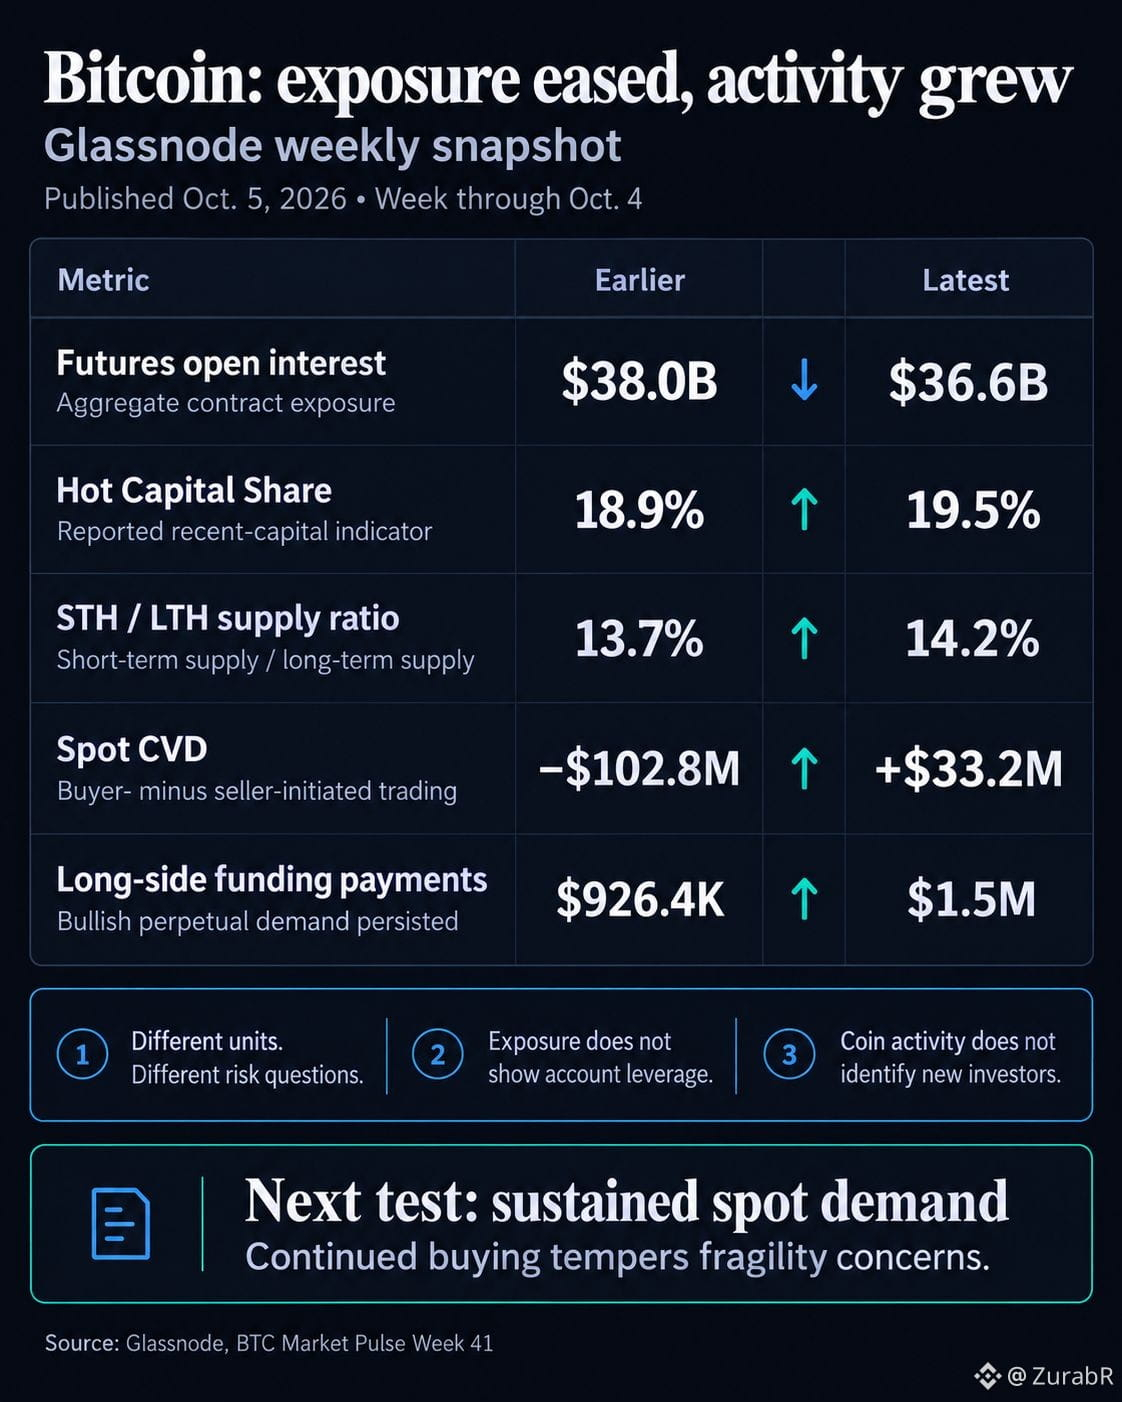
Le rapport Market Pulse de Glassnode du 5 octobre indique que l’intérêt ouvert sur les contrats à terme a baissé de 38 milliards à 36,6 milliards de dollars. La part du capital actif est passée de 18,9 % à 19,5 %, tandis que le ratio entre l’offre détenue par les détenteurs à court terme et celle détenue par les détenteurs à long terme est passé de 13,7 % à 14,2 %.
L’exposition aux contrats à terme sur le bitcoin a diminué alors que les achats au comptant et l’activité des détenteurs à court terme augmentaient, mais la persistance de la demande reste à démontrer.
L’intérêt ouvert mesure l’exposition restante aux contrats à terme, mais évaluer la vulnérabilité de ces positions nécessite également des informations sur l’effet de levier des comptes et les garanties.
L’exposition restante se situait toujours près de la limite supérieure de la fourchette statistique de Glassnode. Les paiements de financement du côté des positions longues sont passés de 926 400 à 1,5 million de dollars, ce qui montre que la baisse de l’intérêt ouvert s’est accompagnée d’une demande accrue d’exposition haussière aux contrats perpétuels.
Comment l’activité récente modifie le profil de risque
Le glossaire Market Pulse de Glassnode de mars 2025 décrit la part du capital actif sur une période de trois mois.
Par ailleurs, la méthodologie de Glassnode pour les tranches d’âge de la capitalisation réalisée évalue les monnaies à leur prix lors de leur dernier déplacement et divise la valeur de chaque tranche par la capitalisation réalisée totale. Le dénominateur représente la valeur combinée de l’offre de monnaies au moment de leur dernier déplacement.
Lorsque des monnaies plus anciennes bougent, leur ancienneté est réinitialisée et leur valeur réalisée est mise à jour. Un détenteur de longue date peut donc réactiver des monnaies dormantes et accroître le poids économique des monnaies récemment déplacées. L’activité, à elle seule, ne permet pas d’identifier les nouveaux investisseurs ni les dépôts récents en monnaie fiduciaire.
Le ratio d’offre divise l’offre de monnaies détenue par les détenteurs à court terme par celle détenue par les détenteurs à long terme. À 14,2 %, cela signifie environ 14,2 unités d’offre à court terme pour 100 unités d’offre à long terme #Write2Earn $BTC